煤炭行业深度报告

| 档位 | 标的 | 机构逻辑(出处见文内) |
|---|---|---|
| 动力煤弹性 | 兖矿能源、晋控煤业、广汇能源、电投能源、昊华能源 | 高现货占比、低成本、产能增长——现货每涨 100 元业绩弹性最大;美银将兖矿列为板块首选(现货敞口最大、H 股股息率 7%)[1,2,3,4] |
| 稳健红利 | 中国神华、陕西煤业、中煤能源、新集能源 | 资源储备、成本优势、高分红承诺;避险需求下的防御性价值(神华:美银买入 H48/A50 港元·元 vs 汇丰持有 H43/A49 vs 高盛中性)[1,2,4,5,6] |
| 焦煤弹性 | 淮北矿业、平煤股份、潞安环能、山西焦煤、Mongol Mining | 事故冲击下焦煤供应偏紧的直接受益者——京唐港主焦煤同比 +78.6%,价格弹性大于动力煤[1,3,7] |
| 海外映射 | 嘉能可、Warrior Met、Yancoal、兖煤澳大利亚 | 中国供应紧张的主要受益者(巴克莱超配/花旗首选/杰富瑞买入 720p);EVR 业务 1H26 EBITDA/吨 81.84 美元、较 2H25 的 63.12 美元跳升[8,9,10,11] |
2026 年的煤炭故事不再由需求讲述,而是由供给改写。5 月 22 日山西煤矿爆炸之后, 安检从民营矿蔓延至占全国产量七成以上的国有矿[9],山西开工率跌至 62.87% [1],全国上半年产量录得 2016 年以来首次上半年收缩[11]。 需求侧并不强劲——夏季用电高峰已过、水电挤压火电、钢厂多数亏损——但秦港 5500 大卡 在 9 月 4 日仍站上 942 元/吨、同比 +38%,京唐港主焦煤 2,750 元/吨、同比 +78.6% [3]。这是一轮典型的「供给驱动的价格重估」:美银测算 2026 年 中国煤炭将出现 1.25 亿吨供需缺口——自 2022 年以来首次[4]。
① 事故链完整——沁源事故致 1.345 亿吨产能暂停、一周后仅约半数恢复[5]; 山西 6 月产量同比 -31%[5];截至 9 月 4 日仍有 45-46 座炼焦煤矿停产、 涉及产能约 4,900 万吨[3,2];
② 制度化——8 月 27 日新矿山安全规则把安检扩展至国有大矿(占产量 70%+), 山西产量仍比 5 月下旬峰值低 64%[9];山西非合规采掘面永久关闭预计移除 约 2,500 万吨精煤产能、约占官方报告产能一成,专家称本轮整顿比 2023 年 11 月更严 且更久[12];
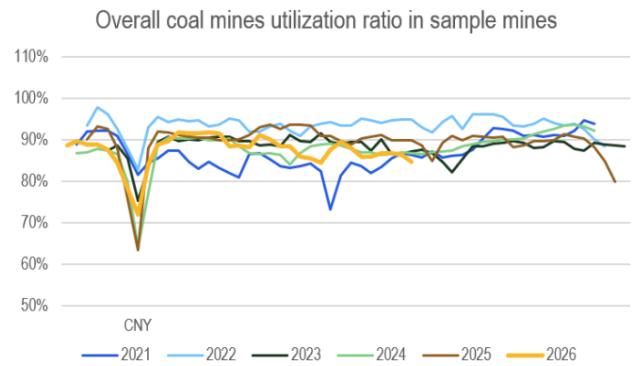
③ 行为验证——「复工不复量」:462 家样本矿山日产 521.3 万吨、周环比 +12.6 万吨 但同比仍 -3.1%[2];花旗样本矿利用率 84.7%、其中山西仅 76.5% [13]。 推论(本报告归纳):供给曲线左移 + 成本曲线上移[14,15],意味着即便复产,产量中枢也难回前高——这是价格中枢上移的底层。
① 电煤季节性回落——六大电厂日耗 87.9 万吨、周环比 -6.9 万吨[16]; 但内陆电厂库存比去年同期低约 10 个百分点,冬储与节前补库在途[7,17];
② 非电强劲——247 家钢厂铁水日产 236.6-237 万吨高位(同比 +3.5%),「金九银十」 + 国庆前刚性补库[17,3];煤化工链条跟随涨价 (陕西兰炭周涨 33%)[18];
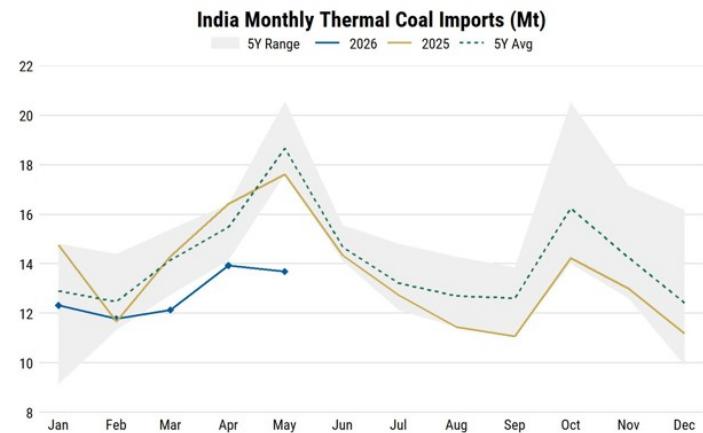
③ 海外接力——日韩 1-5 月煤炭进口 +12%、韩国煤电发电量 +25%[11]; 印度虽 1-5 月进口 -15%,但 IPP 库存可用天数仅 14 天(同比 -28%),Kpler 预计 四季度重启海运采购[19,3];
④ 替代经济性——亚洲 LNG 年内 +120%,气转煤延续[11]。 推论(本报告归纳):需求侧是「弱而不塌」——只要供给收缩快于需求走弱,缺口 就会在库存数据上显形:环渤海港口库存 7 月中至 8 月下降 16%[5]、 北港 9 月初再降 111 万吨[16]。
① 价格分化——京唐港主焦煤同比 +78.6% vs 秦港动力煤 +38%:焦煤(山西停产产能 多为焦煤)[4]弹性天然大于动力煤;
② 公司分化——现货占比高者业绩弹性最大:兖矿被美银列为板块首选(H 股股息率 7%)[4];昊华能源 Q2 吨煤毛利同比 +91.4%、归母净利 +147.5%[1]; 长协占比高的神华则呈现「买入 vs 持有 vs 中性」的机构分歧(美银/汇丰/高盛);
③ 海外镜像——嘉能可 EVR 焦煤业务 EBITDA/吨从 63.12 升至 81.84 美元[8],四家机构同看多;而纯动力煤的 Thungela 出现花旗(FCF 收益率 >20%)与 大摩(减持)的多空对峙。 推论(本报告归纳):选股逻辑应从「贝塔」转向「弹性结构」——煤种(焦&大于;动)、 销售结构(现货&大于;长协)、成本曲线位置(低成本&大于;高成本)三重过滤。
煤炭不是一个行业,而是一条产业链上的两种煤:原煤经洗选/筛分后 分流为动力煤(商品煤,需求在电厂——火电发电 = 电煤日耗)与炼焦精煤(需求在钢厂—— 铁水产量 = 焦炭消耗)。两条分支共用「原煤供给 → 洗选分流」的上游,在煤种环节分叉, 各自走「流通 → 定价 → 需求」——因此同一政策事件对两煤种可以反向。本章是全文骨架: 下图是整条链的数据流画布——全部 28 条周度/日度跟踪序列各占一张节点卡 (产业高频数据库口径)[22],卡片按「供给来源 → 流通/港口 → 定价 → 需求双轨」五列排布,卡内含 N·频率·单位 / 最新值与同比分位 / 2022 年至今走势, 端口连线表达环节流向;可编辑图谱见 coal_chain.drawio(与下图同构)。其后的第一至九章 分别展开供给重置、需求、价格、缺口与个股弹性。
双轨景气仪表盘[22]
| 动力煤轨 · 指标 | 最新值 | 水位 | 同比 | 5年同季分位 | 读法(本报告归纳) |
|---|---|---|---|---|---|
| 秦港山西优混 5500 平仓价 | 982 元/吨 | 9-18 | +39.5% | 77% | 8 月末 880 → 9 月中 989 → 企稳,冬储+缩供给驱动 |
| 动力煤 3800 内外价差 | -45.9 元/吨 | 9-18 | +170.5% | 0% | 进口深度倒挂,进口煤无价格优势→缩量 |
| 火力发电量旬同比 | -2.1% | 9-10 | -63.9% | 25% | 电煤需求平淡,与日耗同比的高读数(低基数)分化 |
| 二十五省火电旬均发电量 | 167.9 亿千瓦时 | 9-10 | -2.1% | 60% | 需求只是地板、不是引擎(第八章结论的量化注脚) |
| 沿海八省电厂日耗 | 241.4 万吨 | 9-23 | +14.1% | 97% | 旺季尾巴+去年低基数;绝对水平自 210 爬升 |
| 沿海八省库存可用天数 | 14.5 天 | 9-23 | -11.6% | 23% | 电厂库存不厚,9 月自 17 天快速去化→冬储补库空间 |
| 沿海八省电厂库存(终端) | 3,488 万吨 | 9-23 | +0.5% | 79% | 电厂库存绝对量:与可用天数、日耗三线互证 |
| 内陆 17 省库存可用天数 | 22.3 天 | 9-23 | -22.4% | 21% | 内陆同样低位,全国电厂端"低库存"一致 |
| 秦皇岛港库存 | 625 万吨 | 9-18 | +1.6% | 93% | 港口累库(590→625,第七章①)压制上行斜率 |
| 原煤产量(当月) | 36,182 万吨 | 8月 | -7.3% | 16% | 供给收缩是本轮反弹的核心驱动 |
| 动力煤产量(当月) | 27,093 万吨 | 7月 | -9.8% | 8% | 保供通知后的实际复产节奏是 Q4 头号变量 |
| 大秦线货运量 | 3,091 万吨 | 8月 | -4.3% | 18% | 西煤东运通道走弱,节后检修叠加 |
| CBCFI 沿海煤炭运价指数 | 778.9 点 | 9-24 | +15.4% | 59% | 沿海运输回暖,与坑口-港口价差走扩互证 |
| 焦煤轨 · 指标 | 最新值 | 水位 | 同比 | 5年同季分位 | 读法(本报告归纳) |
|---|---|---|---|---|---|
| 山西主焦煤均价 | 2,248 元/吨 | 9-24 | +75.8% | 78% | 9 月中自 2,395 回调约 6%,急涨后的技术性修整 |
| 京唐港山西主焦库提价 | 2,700 元/吨 | 9-20 | +67.7% | 81% | 港口现货强势,俄主焦 2,677 元、澳主焦 2,667 元互证 |
| 炼焦煤国产-蒙古价差 | 394 元/吨 | 9-20 | +185.5% | 96% | 国产溢价历史高位:进口端收缩、国内定价权强化 |
| 焦炭期货结算价(活跃) | 1,962 元/吨 | 9-24 | +13.7% | 32% | 盘面分歧(第七章"蒙煤 ETT 流拍"),低于现货指数 |
| 钢之家焦炭价格指数 | 2,046 元/吨 | 9-24 | +55.0% | 54% | 现货口径仍在提涨兑现期 |
| 全国高炉开工率 | 82.6% | 9-06 | +2.8% | 60% | 铁水维持高位=焦煤需求"稳"而非"强" |
| 粗钢日均产量 | 241 万吨 | 9-20 | -5.9% | 12% | 压产预期是焦煤轨唯一的需求侧风险(第九章④) |
| 炼焦精煤产量(当月) | 3,020 万吨 | 7月 | -18.9% | 2% | 供给冲击的量化底色[23] |
| 炼焦煤六港口库存 | 294.4 万吨 | 9-20 | +5.5% | 51% | 港口库存中性,未累积压力 |
| 230 家焦化厂炼焦煤库存 | 828.4 万吨 | 9-18 | +3.1% | 73% | 中游按需补库、略有囤积 |
| 247 家钢厂炼焦煤库存 | 747.8 万吨 | 9-18 | -5.4% | 61% | 钢厂低库存策略,价格弹性放大器 |
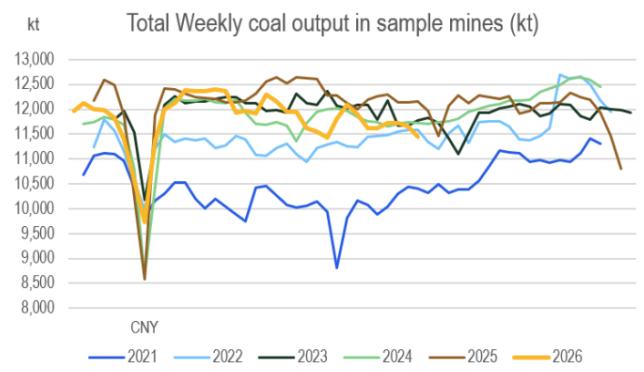
1.1 国内:产量、开工率与停产产能三线验证
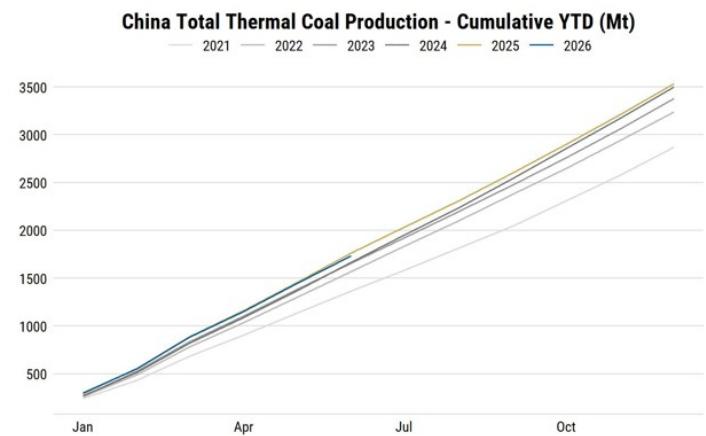
- ① 官方口径的收缩:7 月全国原煤产量 34,321 万吨、同比 -10.1%(降幅较 6 月 扩大 0.4pct),1-7 月累计 270,158 万吨、同比 -2.9%;分省环比全面回落——内蒙古 -12.09%、山西 -11.64%、新疆 -15.45%、陕西 -4.39%[25]。上半年国内 动力煤产量同比 -2%,为 2016 年以来首次上半年收缩[11]。
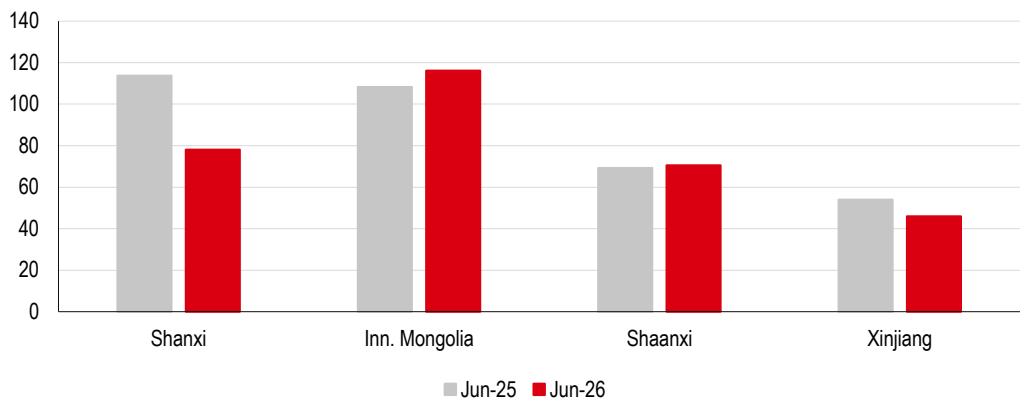
- ② 高频口径的分化:花旗 100 家样本矿最新周产量 1,143.9 万吨(环比 -1.9%): 山西 263.5 万吨(同比 -10.7%)、陕西 339.5 万吨(-3.9%)、内蒙古 540.9 万吨 (+8.6%)——山西单点收缩、蒙陕对冲不济[13]。Mysteel 462 家样本矿山日产 521.3 万吨、周环比 +12.6 万吨但同比 -3.1%,产地呈典型「复工不复量」[2];晋陕蒙 442 家开工率 78.18%、其中山西 62.87%[1]。
- ③ 停产产能的存量:截至 9 月 4 日山西停产炼焦煤矿 45-46 座、涉及产能 4,900-4,930 万吨,单周仅复产 5 座/520 万吨[3,2]; 8 月中旬这一数字曾为约 50 座/>5,000 万吨[26]。瑞银测算山西非合规采掘面 永久关闭将移除约 2,500 万吨精煤产能、约占官方报告产能 10%[12]。
- ④ 焦煤是重灾区:山西现存停产产能大部分为焦煤[4];国内炼焦煤 产量 6-7 月同比 -20%(原煤口径年化减少约 2.6 亿吨、加工煤约 9,500 万吨)[27]。国内焦煤市场 4.8 亿吨 vs 海运 3.2 亿吨的体量对比,意味着国内结构性减产 足以重塑海运价格[27]。
1.2 进口与海外:三条供给支线同时收紧
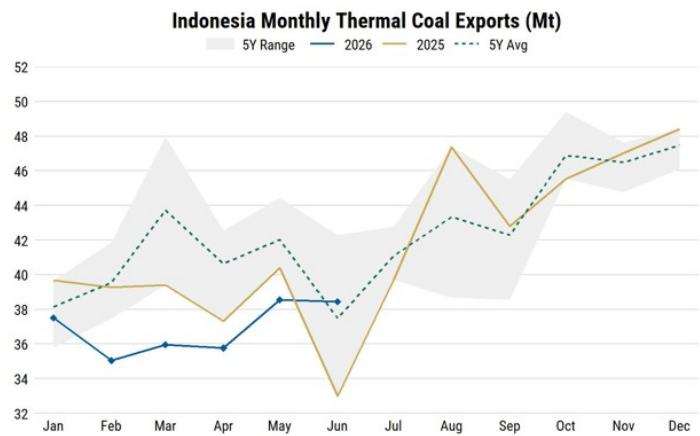
- ① 印尼——配额优先保内需:RKAB 配额调整更多是重新分配并优先国内市场份额 (DMO),上半年出口 2.2 亿吨、同比 -3.5%;大摩预计全年 4.75 亿吨(-5%),9/1 起 DSI 全面接管出口流程或增加摩擦成本[11]。1-4 月出口同比 -7% [28];个案上 ITMG 获批 2026 修订版 RKAB 配额约 2,300 万吨,配额放宽 「以审慎方式推进」[3]。
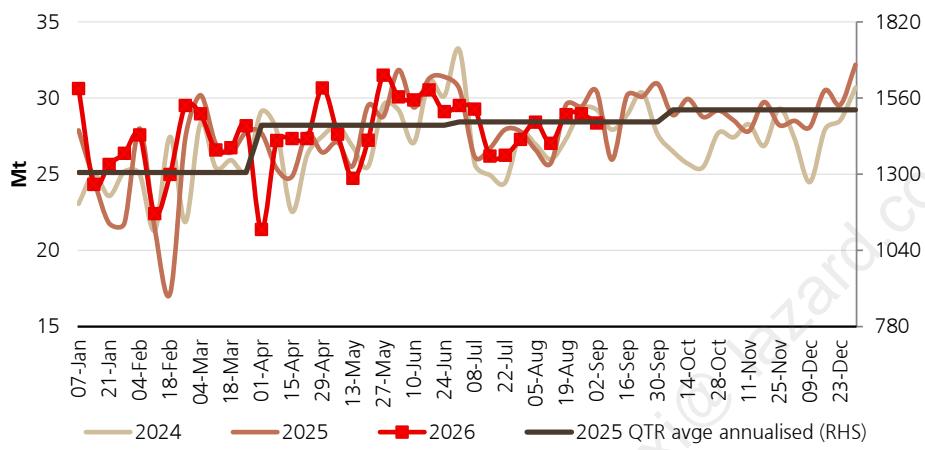
- ② 蒙古——通关瓶颈而非资源短缺:美银渠道调研显示通关放缓主因中国海关系统 升级而非柴油短缺,问题解决后供应可快速恢复[4];瑞银则强调柴油短缺 与边境事件叠加,推动中国买家转向海运煤恐慌补库[27]。当前通关仍在 600 车/日低位、蒙 5/蒙 3 库存极低、蒙煤总库存去化至 200 万吨以下[17]。 甘其毛都—嘎舒苏海图跨境铁路 9/1 进入铺轨阶段、计划 2027 年通车[3]——中期缓解、短期无解。
- ③ 俄罗斯与澳洲——一缩一贵:俄罗斯 1-4 月海运动力煤出口 -3.5%、国内产量 -8%[28];澳洲出口十年间从约 220Mt 降至 195Mt,成本通胀使吨成本增加 8-12 美元、高额特许权使用费抑制供应响应,预计 2030 年前再减 1,000 万吨[15]。
- ④ 中国进口总量:1-5 月煤炭进口同比 -12%[11];7 月进口同比 +20% 但增速较 6 月收窄 9.5 个百分点、边际放缓[7]。
1.3 保供阀门:疆煤外运与资本开支的后手
- ① 疆煤外运的政策信号:发改委运行局召集新疆、国铁集团等专题部署「稳定疆煤 产量、强化运力保障、提高疆煤外运规模」[29,30]—— 市场即时反应是焦煤上涨预期减弱[21]。但短期难以明显缓解优质主焦煤 紧缺[16]。
- ② 资本开支仍在扩张:2026Q1 煤炭开采资本开支同比 +24%(整体矿业 +15%); 2025 年达 5,390 亿元历史峰值;2021/07 以来已批准 3.27 亿吨/年褐煤产能扩张[31]。国内主要产区上半年仅占全年资本开支约 35%,下半年支出才是关键观察窗 [31]。
2.1 电煤:季节性回落 vs 低库存补库的拉锯
- ① 日耗自高位回落:沿海六大电厂日耗 87.9 万吨、周环比 -6.9 万吨,总库存 1,418.2 万吨、可用 16 天[16];25 省电厂平均日耗 546 万吨、同比 -5.5%, 库存 10,928 万吨、同比 -8.4%[3]。夏季用电高峰结束、水电挤压 (8 月初一周水电发电量 +20%)[7],火电边际走弱。
- ② 但补库需求在途:内陆电厂库存比去年同期低约 10 个百分点,气温驱动内陆 采购启动[7];国庆节前下游刚性补库 + 冬储备货是四季度前的确定性需求 [17];快则 9 月、慢则 11-12 月,低基数下电煤需求可能再度向上 [7]。
- ③ 电力平衡的紧张度:今年电力供需系数(水电统一口径)约 0.89,接近 2022 与 2024 年的紧张水平[32]。
2.2 非电:铁水高位 + 化工涨价的成本传导
- ① 钢铁端:247 家钢厂铁水日产 236.6-237 万吨、同比 +3.5%,高炉开工率 82.3%[17,3];钢厂多数亏损但深度不足以触发大幅 减产,主动减产动力不足[17,33]。「金九银十」旺季开端 + 节前补库,焦煤需求季节性走强[34]。
- ② 化工端:冶金化工需求较好、站台拉运积极[16];陕西兰炭周涨 33% 至 1,320 元/吨[18]、周环比 +36.6% 至 1,270 元/吨(口径差异保留)[30];动力煤上涨把尿素成本线抬升至 1,800-1,810 元/吨附近[35];纯碱氨碱法成本升至约 1,250-1,300 元/吨[36]。
- ③ 传导广度:煤价上涨已从陕西山西扩展至西北地区[37],并沿 硅铁/工业硅/多晶硅/玻璃/锰硅整条成本链传导[37,36,38]——上游能源通胀正在化工品定价中权重放大。
2.3 海外:气转煤 + 韩国领跑 + 印度待启动
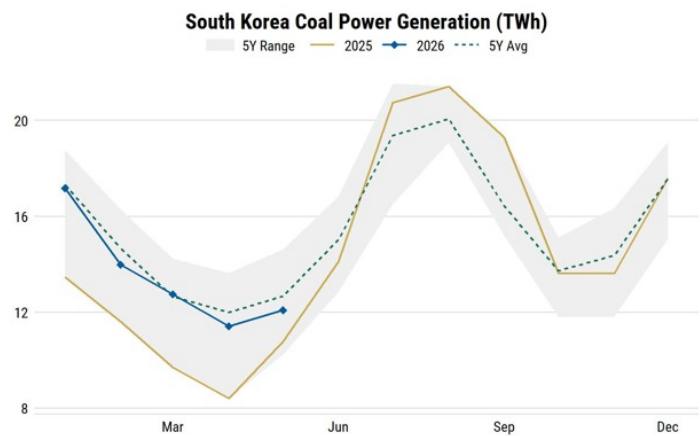
- ① 日韩台气转煤:日本/韩国 1-5 月煤炭进口 +12%、韩国煤电发电量 +25% [11];韩国 1-4 月进口 +27%(+600 万吨)结束四年连降[28];基准情景下日韩台今年增加约 1,200 万吨进口、极端情形超 3,000 万吨[39]。韩国批发电价(SMP)升至 167.91 韩元/kWh 的 2023/04 以来最高[9]。
- ② 印度:库存去化至临界:IPP 库存 4,180 万吨、同比 -28%、可用天数 14 天 (2025 年 6 月为 21 天),过去三个月减少 1,350 万吨创最大季度降幅[19]; 1-5 月动力煤进口 -15%[11];Kpler 预计印度自四季度起重新增加海运 动力煤进口[3]。雨季结束后补库 + 钢铁增产是焦煤额外顺风[27]。
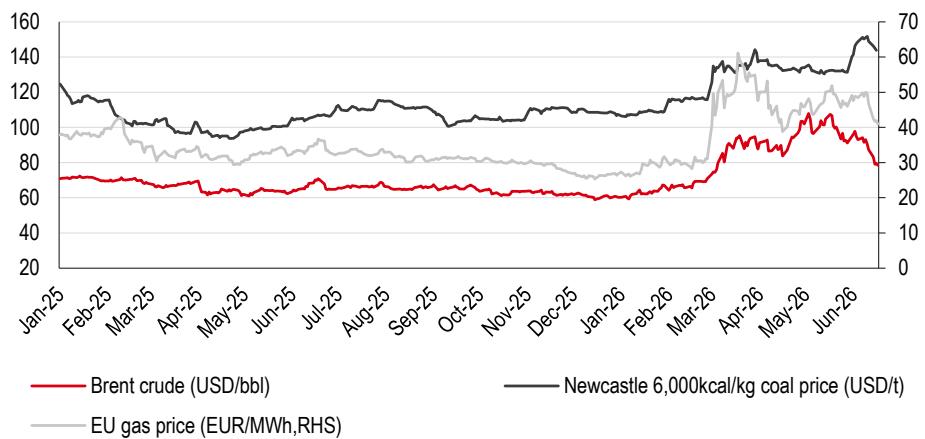
- ③ 欧洲气转煤暂停但气价高危:鹿特丹煤期货约 136-140 美元/吨(周 +9%), 气煤经济性减弱;NWE+UK 储气率 58%、远低于去年同期 72% 与五年均值 87%——若冬季 吃紧,气转煤随时重启[40]。经热效率与碳价调整后欧洲燃气 vs 燃煤溢价 仅 32%、亚洲高达 174%[41]。
- ④ 替代经济性的锚:亚洲 LNG 年内 +120% vs 海运动力煤指数 +25%[11];中东 LNG 供给受限下,即便厄尔尼诺减弱,气转煤趋势预计延续[11]。
3.1 现价全景(截至 9 月 4 日当周)
| 品种/指标 | 最新价 | 周变化 | 同比 | 备注 |
|---|---|---|---|---|
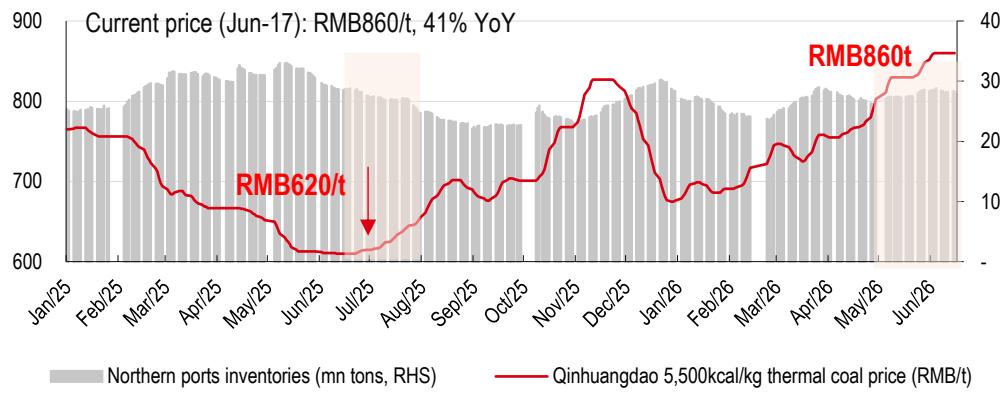
| 秦港 Q5500 平仓价 | 942 元/吨 | +67 元(+7.7%) | +38.3% | 银河口径市场价 962 元、创 2023/10 以来新高[1,2] |
| 鄂尔多斯 Q6000 坑口 | 940 元/吨 | +150 元(+18.99%) | — | 产地领涨港口[1] |
| 陕西榆林 Q5500 坑口 | 810 元/吨 | +120 元(+17.39%) | — | 榆林 5800 指数周 +183 元至 1,009 元[1,16] |
| 山西大同 Q5500 坑口 | 745 元/吨 | +55 元(+7.97%) | — | [1] |
| 京唐港主焦煤 | 2,750 元/吨 | +80 元(+3%) | +78.6% | 8 月中旬以来累计 +28.1%;山西产主焦煤 2,395 元、同比 +1,139 元创 2022/06 以来新高[3,2] |
| 焦煤期货主力 | 1,671 元/吨 | +48 元(+2.93%) | — | [1] |
| 柳林 4 号焦煤 | 2,560 元/吨 | +3.2% | — | [4] |
| 焦炭(准一干熄) | 2,240 元/吨(日照港) | +140 元 | — | 四轮提涨落地 250-275 元、第五轮酝酿;8 月中旬以来累计 +20.9%[17,42] |
| CCI 进口 4700 | 111 美元/吨 | +9 美元 | — | CCI 进口 3800 报 90 美元(+8);内外贸价差收缩[16] |
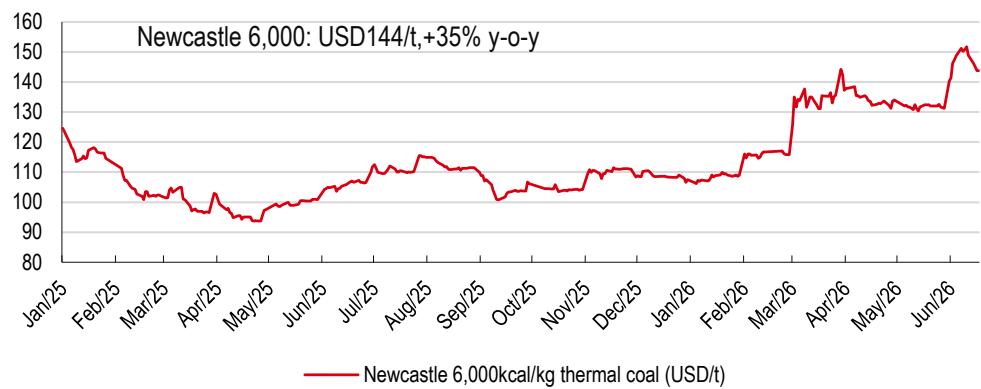
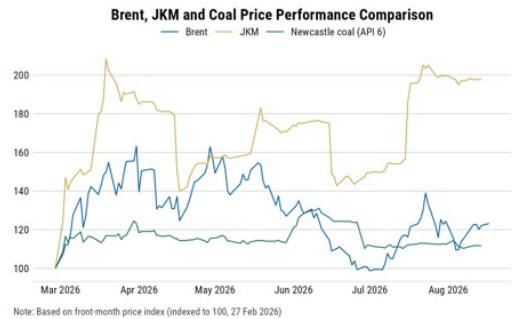
| 纽卡斯尔 6000K | 144 美元/吨 | 峰值回落 -5% | +35% | 6 月一度突破 150 美元两年高位[20,28] |
3.2 库存:从产地到海外的全线去化
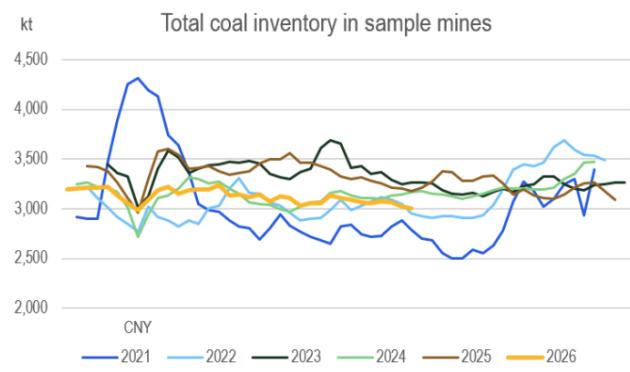
- ① 港口:北方港(不含黄骅)库存 2,236 万吨、周环比 -111 万吨,日均调入 85.9 万吨(-15.26)而调出 95.32 万吨[16];北方四港 1,548 万吨、较 2025/2024 年同期 -7/-25 万吨[3];环渤海港口库存自 7/17 的 3,070 万吨降至 8 月 2,580 万吨、降幅 16%[5]。
- ② 产地:花旗样本矿总库存 300 万吨、同比 -8.4%[13];「矿上基本 无库存」、蒙煤库存 <200 万吨[17]。
- ③ 电厂:六大电厂 1,418.2 万吨/16 天[16];25 省 10,928 万吨、 同比 -8.4%[3];钢厂焦炭库存大幅去化、焦企库存去化[43]。
- ④ 海外:印度 IPP 库存可用 14 天、接近 13 天长期均值下沿[19]; 欧洲 NWE+UK 储气率 58% vs 五年均值 87%[40]。
3.3 机构价格预测与分歧
- ① 上调阵营:美银把 2026 年秦港 5500 全年预测从 750 元上调至 800 元、柳林 4 号焦煤从 1,600 元上调至 1,800 元[4];汇丰把 Q3 秦港从 768 元上调至 815 元、全年从 768 元上调至 791 元[5]。
- ② 中性阵营:瑞银认为秦港近期可能测试 900 元、下半年主交易区间 780-830 元、2027 年区间抬升至 750-950 元;海运 PLV HCC 预计在 250-300 美元/吨高位运行直至 国内产量明确持续复苏[12,27]。大维持有纽卡斯尔 Q4/明年 Q1 140 美元 预测[11]。
- ③ 分歧样本:6 月时高盛看硬煤指数下半年 260-280 美元(中澳首次平价、CFR 已涨约 40 美元),汇丰看下半年国内动力煤回落、2H26 海运煤或低于国内价刺激进口 [15,20]——这一分歧至今未收敛,是本轮最大的多空分野。
- ④ 政策坐标系:长城证券给出两条电厂核算线——报表盈亏平衡 860 元、现金 平衡线 1,000 元;当前 942 元正向现金平衡线趋近,且尚未触及 1,155 元的前期高点 [1]。
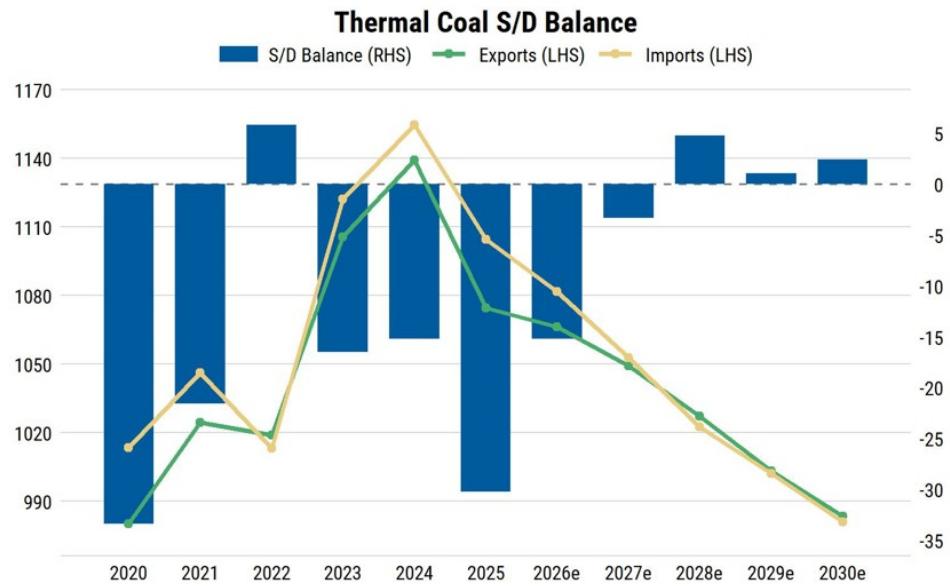
- ① 国内总量缺口:美银预计 2026 年中国总供给 47.32 亿吨 vs 总需求 48.57 亿吨——缺口 1.25 亿吨,自 2022 年以来首次转缺;核心假设是山西原煤前 7 月 -3%、 约 4,900 万吨/年产能停产(多为焦煤)[4]。
- ② 全球平衡同步收紧:大摩把 2026 年全球海运动力煤从 1,000 万吨盈余下修至 1,500 万吨短缺[11];出口国发货量同比走软、OECD 煤电 2025 年不降反 升[41]。
- ③ 焦煤的杠杆更大:国内焦煤市场 4.8 亿吨 vs 海运 3.2 亿吨,中国国内减产 20% 的量级足以把定价权拉回中国[27];印度已取代中国成为海运冶金煤出清 机制、现货流动性下降放大波动[26]。
平衡的三个阀门(本报告归纳)
5.1 上行催化清单
- ① 节前补库 + 冬储双脉冲:十一节前下游刚性补库正在释放[34],内陆电厂低库存的冬储需求紧随其后[3];焦钢企原料库存偏低、 积极补库但到货困难[17]。
- ② 安监扩围延续:安检扩至国有矿(占产量 70%+)、未来数月供应中断持续 [9];其他主产区亦受波及,下半年产量或维持低位[3]。
- ③ 印度四季度重启:IPP 库存 14 天临界 + 电力需求坚挺,Kpler 预计 Q4 起 恢复海运采购[19,3]。
- ④ 中报景气兑现:SW 煤炭 H1 营收 6,682 亿元(+15.6%)、归母净利 689 亿元 (+28.6%)、Q2 归母 +66.6%、ROE 5.2%(+1.0pct)、经营现金流 +34.7%[2];板块非金融 ROE-TTM 连续两季回升、为 17 个季度来首次[46]; 长城判断「年度和季度业绩低点已过」[1]。上游资源品景气的「面」扩散 是全市场中报主线之一[47]。
- ⑤ 资金面:8 月电子、煤炭、综合、通信、机械领涨、涨幅 10%+[48];上周公募加仓幅度第一为煤炭[49];华泰行业轮动模型继续持有煤炭 [46];10Y 美债 4.8% 一年新高环境下红利超额占优[46]; 煤炭持仓整体仍低、产业资本增持 + 中期分红密集出现[1];PPI 生产资料 同比 3 月 +1% 加速至 6 月 +5.5% 提供宏观贝塔[50]。
- ⑥ 政策期权:煤炭「十五五」规划印发利于行业估值提升[3,47];2026 年或为长协电价底部、2027 年度长协可能触底回升——煤电 价格共振[7]。
5.2 下行风险清单
- ① 调控红线(最直接):秦港正逼近电厂现金平衡线 1,000 元;「煤价速涨或 引发调控担忧」已是卖方标题级风险[3];发改委疆煤外运部署是第一 个政策信号[21];UR2701 合约上方存在政策压制[51]。
- ② 需求季节性走弱:日耗回落、采购节奏放缓,价格上涨乏力[51];旺季结束后煤炭消费转弱[16];下游对高价接受度有限、成交冷清、 贸易商恐高[16,52]。
- ③ 钢焦负反馈:钢厂盈利率开始回落、盈利钢厂占比 -2.07pct,铁水日产大概 率下行[21];热卷高库存 + 检修加速,负反馈概率加大[36]; 广发建议考虑焦煤供应边际改善、可短空尝试[37]。
- ④ 盘面进入分歧期:「供给矛盾未解、煤价高位进入分歧期」[51];中辉对双焦「谨慎看空」(盘面累计涨幅大)[18];中证煤炭 ETF 份额近一周流出最多——资金内部并非单边[53]。
- ⑤ 供给端预期反复:蒙煤通关存在回升预期[43];疆煤外运 + 复产推进可能使焦煤上涨预期减弱[21];杰富瑞对 6-12 个月焦煤中性、 认为高挥发分与 PLV 价格强势是暂时的[8]。
- ⑥ 海外需求风险:印度 Q1 动力煤进口 -11%[28];欧洲进口 1-4 月 -8%、监管与光伏压制[54];美国煤电政策支持的边际效果有限 [55]。
6.1 弹性的三个来源(机制拆解)
- ① 煤种弹性:本轮焦煤价格弹性显著大于动力煤——京唐港主焦煤同比 +78.6% vs 秦港 +38.3%[3],因为山西停产产能大部分为焦煤[4]。 焦煤占比高的公司(淮北、平煤、潞安、山西焦煤)享受更高的价格贝塔。
- ② 销售结构弹性:现货占比高者把涨价直接落到利润——兖矿对现货煤价敞口 最大,被美银列为板块首选、H 股股息率 7%[4];银河/东方财富的「煤价 弹性」档同样以「高现货占比 + 低成本 + 产能增长」为筛选标准[2,56]。长协占比高的神华则被定位为防御(红利档)。
- ③ 成本弹性:同等涨价下低成本公司利润率扩张更快——昊华能源吨煤销售成本 同比 -3.6%、吨煤毛利 +35.4%、Q2 吨煤毛利同比 +91.4%[1];澳洲矿商 则面临特许权使用费随价格递增的「利润率天花板」[8]。
6.1b 公司 × 煤种映射:焦煤与动力煤必须分开定价(2026-09-24 增补)
- 焦煤与动力煤是两个商品:需求客户(铁水 vs 日耗)、供给区域(山西焦煤 vs 蒙陕动力)、 进口来源(蒙古 vs 印尼)、政策线(安监整顿 vs 长协保供)全部不同——9-18 保供通知压动力煤 涨价预期,但山西焦煤复产缓慢、主焦紧缺未解,同一次政策事件对两个煤种方向可以相反。 本轮现货弹性:主焦煤 +78.6% vs 动力煤 +38%(≈2 倍)。另有无烟煤(兰花/华阳)单列, 随化工煤价(尿素成本线),不进焦煤/动力煤任何一档。
| 公司 | 主煤种 | 长协/现货 | 26H1 归母同比 | 弹性验证状态 |
|---|---|---|---|---|
| 山西焦煤 | 炼焦煤(龙头) | 现货中高 | +22.0% | 焦煤弹性 Q3 起兑现(9 月主焦 +78.6% 直接受益) |
| 淮北矿业 | 焦煤/肥煤+焦炭 | 现货为主 | +20.1% | 同上;焦炭提涨轮次第二受益 |
| 平煤股份 | 焦煤(1/3 焦煤/肥煤) | 现货为主 | +22.8% | 同上 |
| 潞安环能 | 喷吹煤(焦煤替代定价) | 现货占比高 | +31.9% | 跟焦煤/铁水,纯度高 |
| 中国神华 | 动力煤(长协约 8 成) | 长协为主 | +16.5% | 长协绝缘脉冲=红利底仓;并购为独立增量 |
| 陕西煤业 | 陕北动力煤 | 现货偏高 | +47.6% | H1 已验证"现货×低成本"过滤 |
| 兖矿能源 | 动力煤(+万福焦煤投产中) | 现货敞口最大 | +50.5% | 动力煤现货第一弹性;对海运价敏感 |
| 昊华能源 | 动力煤(高家梁/红墩子) | 现货占比极高 | +66.1% | "现货×低成本"教科书样本(吨毛利 +91.4%) |
| 电投能源 | 褐煤(动力)+电解铝 | 长协+就地 | +89.9% | 双驱动(煤+铝),非纯煤弹性 |
| 兰花科创 / 华阳股份 | 无烟煤(晋城/阳泉) | 现货 | +44.6% / +35.6% | 第三煤种:随尿素成本线,单列 |
6.2 A 股三档标的:机构推荐矩阵
| 公司 | 档位 | 机构观点与关键数据 |
|---|---|---|
| 兖矿能源 | 动力煤弹性 | 美银买入:H 股目标 16.0 港元/A 股 27.0 元、H 股股息率 7%,对现货煤价敞口最大、 板块首选[4];长城/银河/东方财富均列入弹性档[1,57,3] |
| 昊华能源 | 动力煤弹性 | H1 归母 7.45 亿元(+66.1%)、Q2 +147.5%;商品煤产销 1,002/1,010 万吨创半年度 纪录(+2.7%/+4.0%);吨煤售价 402 元(+11.1%)、吨成本 217 元(-3.6%)、吨毛利 185 元(+35.4%);中期分红 0.11 元(派息率 21.3%)、2025 年分红率 70.26%;长城 首次覆盖「买入」,预计 26-28 年归母 14.48/15.28/16.12 亿元、26 年 PE 13.8x[58];东方财富列入盈利弹性大的动力煤公司[3] |
| 晋控煤业 / 广汇能源 / 电投能源 | 动力煤弹性 | 长城列入动力煤弹性档(晋控、广汇)[1];银河列入煤价弹性档 (电投:高现货占比、低成本、产能增长)[2];东方财富同列广汇为盈利 弹性档[3] |
| 中国神华 | 稳健红利 | 机构分歧的样本——美银买入:H 48.0 港元/A 50.0 元、H 股股息率 6%,产量增长 + 盈利可见性 + 资产注入[4];汇丰持有:H 43.00 港元/A 49.00 元,H1 IFRS 净利预警 284-319 亿元、Q2 同比 -3%~+17%[5];高盛中性[6];长城/银河/东方财富列入稳健红利档 |
| 陕西煤业 | 稳健红利 | 长城/银河稳健红利档(资源储备、成本优势、高分红承诺)[1,57];国金将其列为「红与红利」方向标的[7] |
| 中煤能源 / 新集能源 | 稳健红利 | 高盛买入中煤:H 17.5 港元/A 22.0 元(煤炭需求坚实、供应受限、成本控制良好) [6];长城稳健红利档(中煤、新集)[1];东方财富红利稳健档 (中煤)[3] |
| 淮北矿业 / 平煤股份 | 焦煤弹性 | 长城焦煤弹性档[1];东方财富「事故冲击下供应偏紧的焦煤板块公司」 [3];国金把淮北列为「红与红利」标的[7]——焦煤 + 红利 双重属性 |
| 潞安环能 / 山西焦煤 / Mongol Mining | 焦煤弹性 | 长城焦煤弹性档(潞安、山西焦煤)[1];东方财富焦煤板块(Mongol Mining)[3] |
| 天地科技 / 中创智领 | 煤机(衍生) | 受益煤炭产能储备政策落地、煤矿安全智能化改造与「一带一路」[3]——安监强化的卖铲人逻辑 |
6.3 海外镜像:谁的每一吨赚得最多
| 公司 | 评级(机构) | 逻辑与数据 |
|---|---|---|
| 嘉能可 GLEN | 买入 720p[8];超配[9]; 首选[10];超配[11] | 四机构共振的「中国供给紧张主要受益者」;EVR 焦煤业务 1H26 EBITDA/吨 81.84 美元 (收入/吨 208.54、成本/吨 126.70);大摩预计 2027 年自由现金流收益率 10% 支持去 杠杆与股东回报;对 Radiant World 敞口已计提约 4.8 亿美元准备金基本覆盖 |
| Warrior Met HCC | 买入 125 美元[8];买入 98 美元 [26] | 优质 PLV 生产商 + 成本控制;Blue Creek 矿满产后利润率有望进一步扩大;1H26 EBITDA/吨 53.87 美元(2H25 为 43.08) |
| BHP(BMA) | —[10] | 1H26 EBITDA/吨 45.81 美元,高成本部分归因昆士兰特许权使用费——价格上涨时 royalties 递增侵蚀弹性;股价年初至今 >50%、EV/EBITDA>8x、FCF 收益率 <5% |
| Thungela TGA | 推荐[10]vs 减持[11] | 多空对峙最极端的纯动力煤标的:净现金超市值 1/3、FCF 收益率 >20%、股息率 10%(花旗)vs 估值已含乐观煤价(大摩) |
| Yancoal / Exxaro / United Tractors | 超配[11] | 受益高海运动力煤价的直接生产杠杆与煤炭关联盈利流 |
| Alpha AMR / Core CNR / Peabody BTU | 中性 160 美元 / 买入 101 美元 / 中性 26.5 美元[26] | Alpha 高波动(1H26 EBITDA/吨 17.66 美元 vs 2H25 19.90——高挥发分矿受 HVA/HVB 历史性疲软拖累)[8];CNR 双煤种优质组合;Peabody 1H26 EBITDA/吨 -5.88 美元运营亏损、Centurion 长壁启动不顺 |
本节为 2026-09-24 增量[59]。两周内最重要的变化不是价格, 而是报告 5.2 节列示的第一下行风险——政策调控——已经落地:9 月 18 日发改委、能源局、 矿山安监局三部委联合印发《关于做好煤炭安全稳产稳供工作的通知》,政策语气从"安监收紧" 转向"在安全前提下把合规产能放出来"——山西部分产能实质放开一定超产额度、推进复产达产、 要求电煤长协履约与进口补充调剂[60]。前期市场定价的"供给永久缺失"逻辑被 直接挑战,本报告基准情景(Q4 秦港 900-1,000 元高位震荡而非线性冲高)正在兑现。
- ① 高频数据确认"涨势钝化、底部不塌":坑口煤价松动(榆林/鄂尔多斯个别煤种回落)[61]、北港成交冷清贸易商观望[62];秦港库存由去转累 590→625 万吨(9-06→9-17,行业高频监测)、北方港库存 9 月中企稳 3,155 万吨; 但电厂库存仍同比偏低、日耗 9 月中旬回升(463→489 万吨),节后大秦线检修压制 港口调入——地板仍在。华泰维持 4Q 秦港中枢 900 元/吨以上判断,山西复产实际进度 与印尼出口弹性是四季度煤价的两个核心变量[60]。
- ② 需求与海外边际:8 月规上火电发电量同比 -4.3%、降幅较 7 月扩大 0.8pct [63]——电煤需求弱于预期;铁水日产小幅下降、原料承压[61]; 蒙煤 ETT 竞拍 38.4 万吨全部流拍[64]——高价遭下游拒绝确认; 印尼拟对 DMO 违约商扣留下年度 RKAB 配额[65]——海外供给约束仍在加码。 另宏观逆风:9-17 FOMC 加息 25bp 至 3.75%-4.00%(2023-07 以来首次、点阵图偏鹰)。
- ③ 三个可证伪信号核验(对照结论章④)[66]:信号三(秦港站稳 1,000 元而政策 未出手)已反向触发——价格未及 1,000 元、政策先出手;信号一(开工率连续两周 80%+ 且样本产量同比转正)升级为四季度头号变量——坑口松动只是开端,保供通知后的实际 复产放量才决定供需再平衡方向;信号二(蒙煤通关回升 800 车+)反而恶化(流拍)。 单一信号均不构成反转,组合判断维持"高位震荡"。
| 标的 | 档位(第六章) | 9-08→9-23 表现 | 驱动 |
|---|---|---|---|
| 中国神华 | 稳健红利 | +1.9%·期间新高 47.51 | 并购加码(集团资产注入驱动产销跃升,26-28E 归母 693/686/719 亿、26E PE 14.9 倍)[67]+红利防御 |
| 陕西煤业 | 稳健红利 | -0.1% | 红利底仓抗跌 |
| 淮北矿业 | 焦煤弹性 | -1.1% | 焦煤现货仍偏紧但盘面进入分歧期 |
| 中煤能源 | 稳健红利 | -6.6% | 跟随板块回吐(高盛买入逻辑未变) |
| 兖矿能源 | 动力煤弹性(原首选) | -8.1% | 高现货敞口在"保供+回落预期"下对称放大下行 |
- ④ 配置含义更新(本节增量结论):报告写作时点"进攻买焦煤+高现货"的最优窗口已过, 切换为"守红利底仓、弹性等第二波"——红利底仓(神华:红利+并购双增量;陕煤/中煤)为盾; 高现货/焦煤弹性仓等两类再进攻信号:其一,保供复产被证伪(开工率未如期回升而库存再度去化, 冬储+寒潮需求脉冲接力);其二,价格回落至报表盈亏平衡线(≈860 元)附近而安监未松, 弹性档的赔率重新变厚。FOMC 加息环境下,煤炭 6-7% 股息率对 10Y 美债 4.8% 仍有覆盖, 红利逻辑的绝对收益底未破。
- ① 供给重置是结构性的(置信度:高)[69]。 「安检扩至国有矿 + 非合规面永久退出 + 复工不复量」三层证据相互印证[9,12,2],山西开工率 62.87% 与 45 座停产矿是可周度跟踪的硬约束。 9-18 保供通知后"安全大于保供"的取向边际松动——山西部分产能获超产额度, 复产天花板较 9-08 判断上修,但"确保安全前提"仍是通知的定语,且坑口松动 ≠ 产量恢复 (复产尚需时间),非合规面永久退出不可逆——产量中枢难回 5 月峰值的判断维持、 置信度由高下调为中高。
- ② 缺口方向确定,幅度存在政策上限(置信度:中)。美银 1.25 亿吨缺口 + 大摩全球 1,500 万吨短缺给出方向;但 942 元已逼近长城提示的电厂现金平衡线 1,000 元 与 1,155 元前高之间的政策敏感带,发改委疆煤外运部署已是第一个调控信号, 9-18 三部委稳产保供通知已把这一风险变为现实(增量详见第七章)。本报告 推演:Q4 秦港更可能在 900-1,000 元区间高位震荡而非线性冲高,全年中枢落在 800 元 上方(美银 800 / 汇丰 791 的上修方向一致;华泰 9-22 维持 4Q 中枢 900 元以上)。
- ③ 配置以弹性结构分层而非单一贝塔(9-24 更新——攻守切换,详见第七章④)。 守:红利底仓(神华——红利+集团并购双增量、期间新高,陕煤/中煤,10Y 美债 4.8% 环境红利占优)[70];攻(等第二波):焦煤弹性(淮北/平煤) + 高现货动力煤(兖矿/昊华,中报 +50~66% 已验证"现货×成本",焦煤的煤种过滤看三季报)—— 再进攻信号为"保供复产被证伪"或"价格回落至 ≈860 元报表线而安监未松";海外镜像——嘉能可 (EBITDA/吨 81.84 美元 + 四机构共振)优于估值已高的 BHP 与多空对峙的 Thungela。
- ④ 三个可证伪的监测信号(9-24 核验见第七章③)[66]:其一,晋陕蒙 开工率连续两周回升并站上 80%+(9-08 基线 78.18%);其二,蒙煤通关量回升至 800 车+ (9-08 基线约 600 车;9-23 ETT 竞拍全流拍,反而恶化);其三,秦港站稳 1,000 元上方 而政策未出手(已反向触发:价格未及 1,000 元、9-18 政策先出手)。三者同时出现 才构成「供给逻辑证伪」;当前组合判断维持"高位震荡",四季度头号变量是保供通知后的 实际复产放量(本报告归纳)。
- ① 政策调控风险:煤价速涨引发保供稳价干预(限价/约谈/投放)——疆煤外运 已是先行信号[3,21]。
- ② 需求超预期走弱:日耗季节性回落快于补库、地产链拖累工业需求[16,48]。
- ③ 供给超预期恢复:安监放松、山西复产提速、蒙煤通关修复 + 印尼配额放宽 多阀齐开[43,20]。
- ④ 钢焦负反馈:钢厂亏损扩大触发铁水下行,焦煤需求联动收缩[21,36]。
- ⑤ 进口冲击:2H26 海运煤价格若低于国内,进口回流压制港口现货[20]。
- ⑥ 资金拥挤风险:8 月板块涨幅 10%+ + 公募加仓第一,主动资金快进快出 [48,49]。
- 监测 · 周度:晋陕蒙开工率(当前 78.18%);花旗样本矿产量/利用率; 秦港 Q5500 与产地指数;北港库存(2,236 万吨);六大电厂日耗与可用天数;蒙煤通关 车数(约 600 车);247 家铁水日产(236.6 万吨)。
- 监测 · 月度:全国原煤产量(7 月 -10.1%)与分省数据;煤炭进口量;SW 煤炭 财务数据;印度 IPP 库存可用天数(14 天)。
- 监测 · 事件:发改委保供动向与疆煤外运执行;山西复产矿名单与产能;印尼 RKAB/DSI 执行;甘其毛都铁路进度(2027 通车);煤炭「十五五」细则;Q4 长协与冬储 谈判。【9-24】保供通知已印发(第七章)、疆煤外运与复产验收进入执行跟踪期。
- 口径注:监测基线为 9-08;9-24 增量状态(秦港库存转累 625 万吨、坑口松动、 蒙煤 ETT 流拍、保供通知印发)见第七章。
- 口径说明:秦港现货存在 941/942/962 元等多个报价口径(长城/东方财富/ 银河),本文以多源一致的 942 元平仓价为主、并在正文标注口径;焦炭提涨轮次以紫金 天风(四轮落地 + 第五轮酝酿)与东方财富(三、四轮落地)并存,取「四轮落地」表述 并保留分歧。
展开来源列表(70 条)
- 长城证券 9-08
- 银河证券 9-08
- 东方财富证券 9-08
- 美银美林 9-08
- 汇丰 8-15
- 高盛 9-03
- 国金 8-09
- 杰富瑞 9-08
- 巴克莱 9-04
- 花旗 8-24
- 摩根士丹利 8-18
- 瑞银 8-10
- 花旗 9-04
- 部分矿井或仅以 70-80 % 产能 恢复
- 高盛 6-25
- 华泰期货 9-08
- 紫金天风期货 9-08
- 中辉期货 9-08
- 花旗 7-01
- 汇丰 6-23
- 东海期货 9-08
- 水位 9-18 至 9-24
- 瑞银 6-7 月同比 -20% 互证
- 全链条 27-74 % 分位
- 国家统计局 9-08
- 瑞银 8-17
- 瑞银 9-02
- 美银美林 6-25
- 方正中期期货 9-08
- 上海东证期货 9-08
- 花旗 6-18
- 长江证券 8-09
- 国投期货 9-08
- 申银万国期货 9-08
- 国泰君安 期货 9-08
- 创元期货 9-08
- 广发期货 9-08
- 上海东证 期货 9-08
- 美银 美林 6-25
- 摩根大通 9-08
- 瑞银 8-11
- 招商证券 9-08
- 迈科期货 9-08
- 华泰 期货 9-08
- 美银 美林 9-08
- 华泰证券 9-08
- 中信建投 9-08
- 平安证券 9-08
- 渤海证券 9-08
- 长江金工 8-05
- 国泰君安期货 9-08
- 中国煤炭资源网 9-08
- 国联民生证券 9-08
- 美银美林 6-24
- 高盛 6-23
- 东方 财富证券 9-08
- 银河 证券 9-08
- 长城 证券 9-08
- 基线数据仍为 9-08
- 华泰证券 9-22
- 中原期货 9-23
- 中国煤炭资源网 9-22
- 中国银河证券 9-23
- 华鑫期货 9-23
- 国泰君安期货 9-23
- 基线 9-08
- 开源证券 9-23 维持买入
- 2026-09-08 → 2026-09-23
- 9-24 修正——复产弹性较 9-08 上修
- 煤价 6-7 % 股息率仍有覆盖