光通信深度报告

| 标的 | 环节 / 定位 | 评级 / 目标价 | 推荐理由 |
|---|---|---|---|
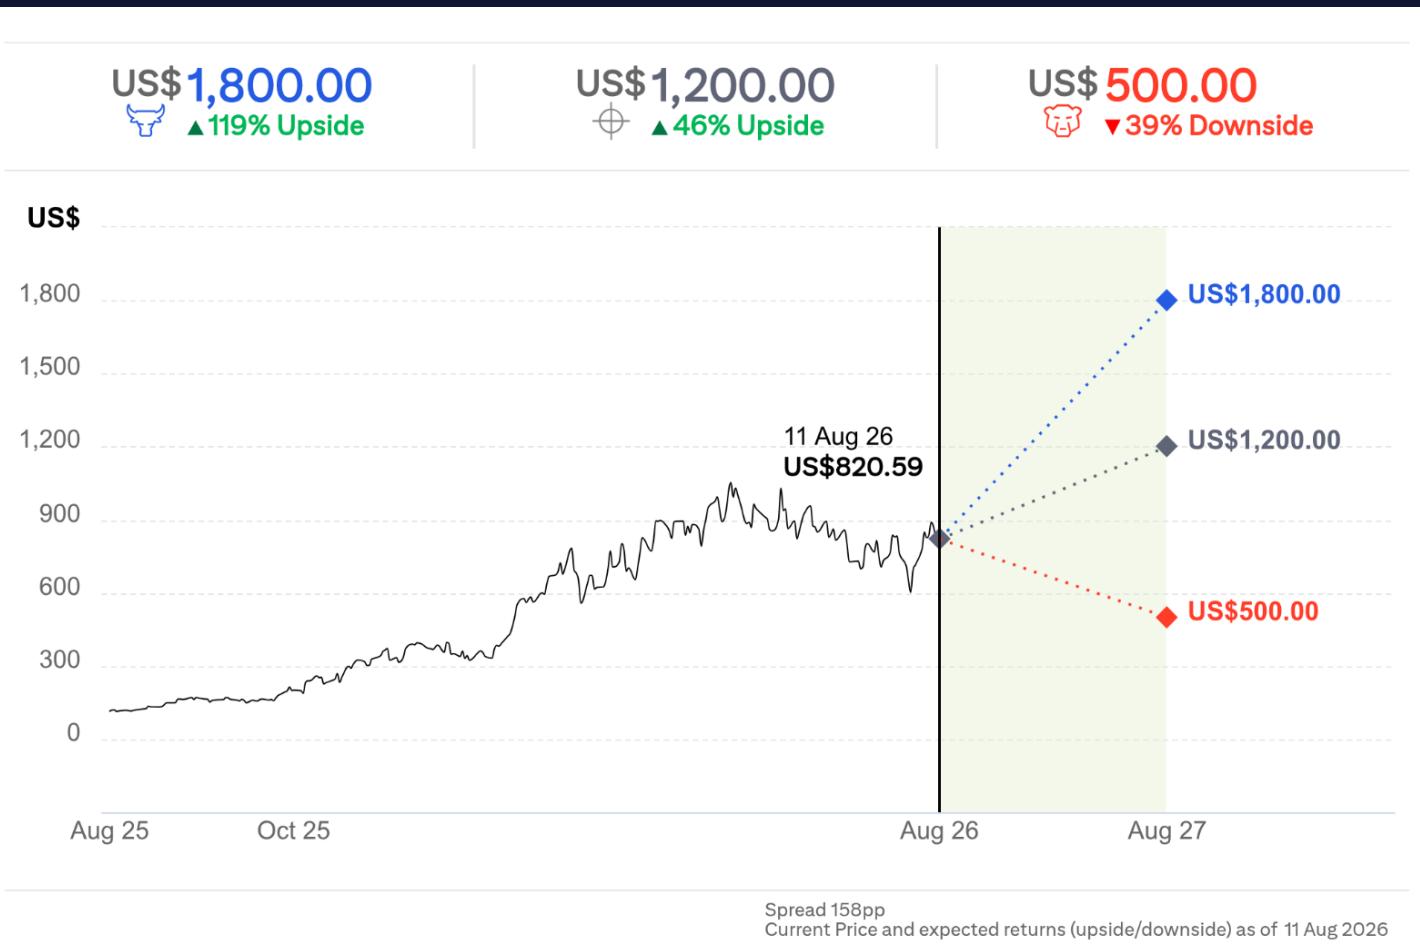
| Lumentum | 激光器/器件 上游 · 定价权 | 买入 / 1200 美元 [1] |
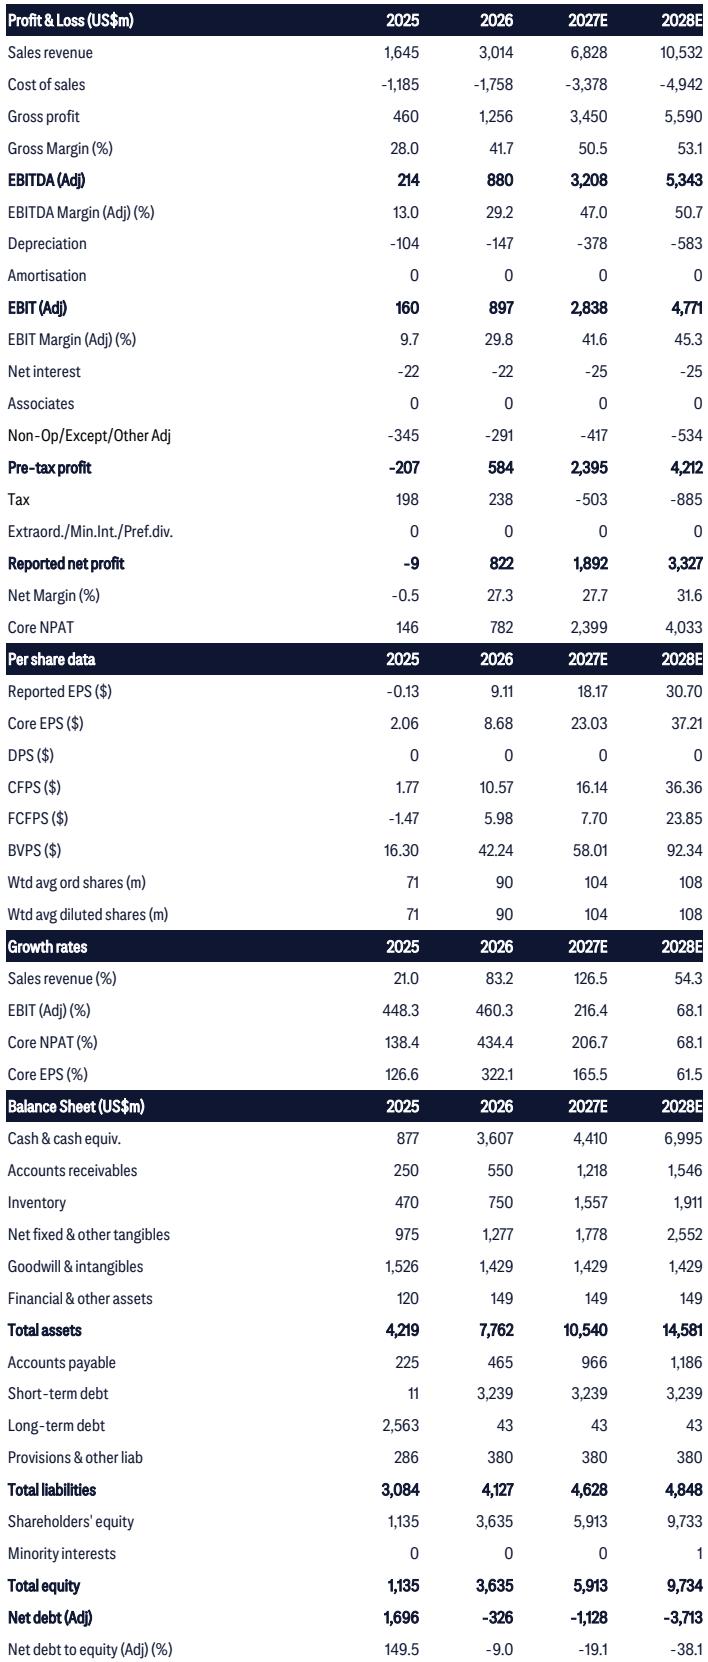
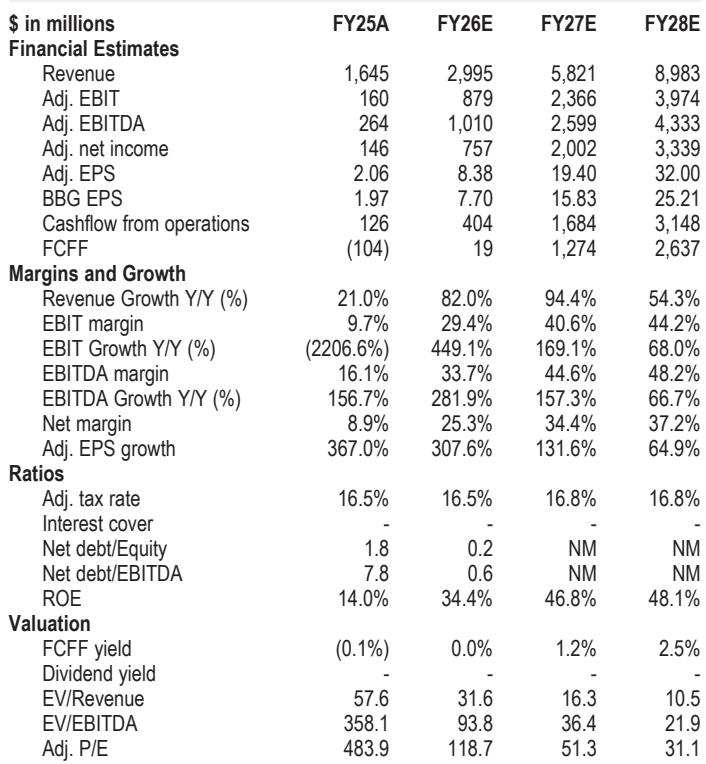
EML 紧到 2028 掌握定价权[2];NPO/CPO/OCS 三线布局;泵浦激光出货 +80%、200G EML 占 EML 收入超 25%[3];FY28E EPS 约 37 美元。 |
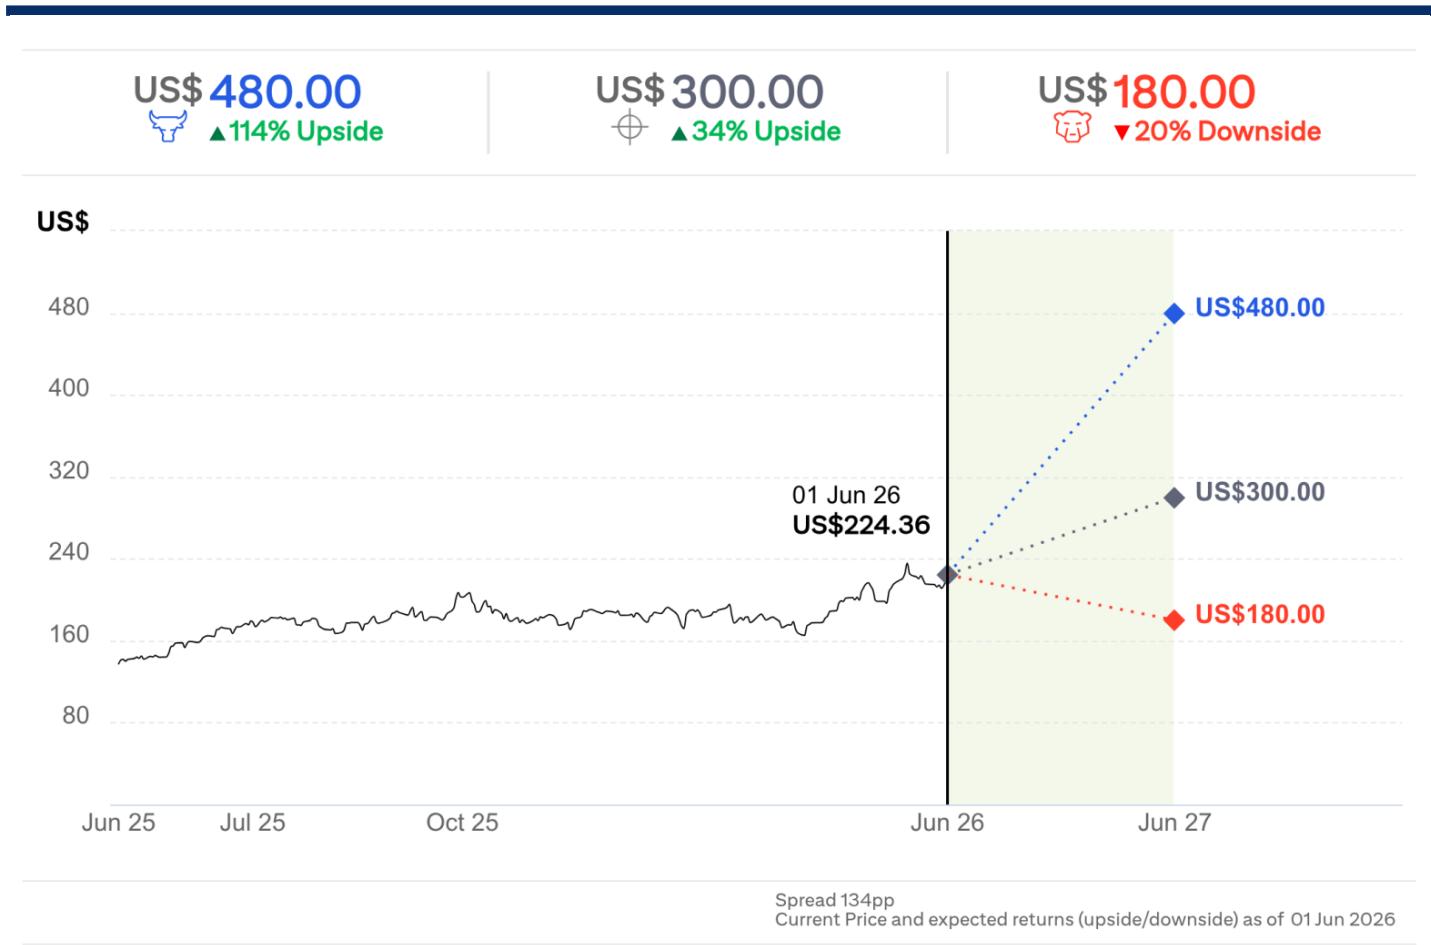
| Coherent | 器件/模块 上游 · 受益者 | 看好 [4] |
潜在对华禁令的最大受益者——美国产能扩张支撑增长[4];C2Q26 财报 预期设置最清晰[5]。 |
| 源杰科技 | 光芯片 上游 · 国产替代 | 中性 / 1655 元 [6] |
CW 激光器是硅光光源支柱、首覆即「全球光芯片龙头候选」[6]; 短期估值已部分反映——回调配置而非追高。 |
| 天孚通信 | 无源/FAU 杠铃 · 地缘端 | 看好 [7] |
拟议禁令下受影响最小的标的——无源元件为主、经泰国客户间接出口、泰国产能 爬坡中[7];GlassBridge 颠覆风险 2027 年后才需重估[8]。 |
| 中际旭创 | 光模块组装 主轴 · 确定性 | 买入 / 2581 元 [9] |
主轴第一标的:1.6T/3.2T 与 NPO 领先[10]、26-28 年 EPS CAGR 69%、 85% 海外产能对冲 FCC 风险[10];野村 8-23 维持买入。 |
| 新易盛 | 光模块组装 杠铃 · 弹性端 | 看好 [7] |
禁令博弈中弹性最大的标的:泰国收入占比 88% 提供缓冲[7];需盯 「第三国中国关联生产」是否纳入管制延伸——缓冲被侵蚀则是减仓信号。 |
| 爱德万 / 弘塑 | 测试设备 横切 · 庄家 | 增持 [11,12] |
路线之争的庄家:CPO/NPO/可插拔谁胜出都受益;弘塑 CPO 光电共测分选机 10 月启动量产出货[12];测试复杂度上升是确定性趋势[11]。 |
| Ciena | DCI/相干 杠铃 · 第二曲线 | 增持 [13] |
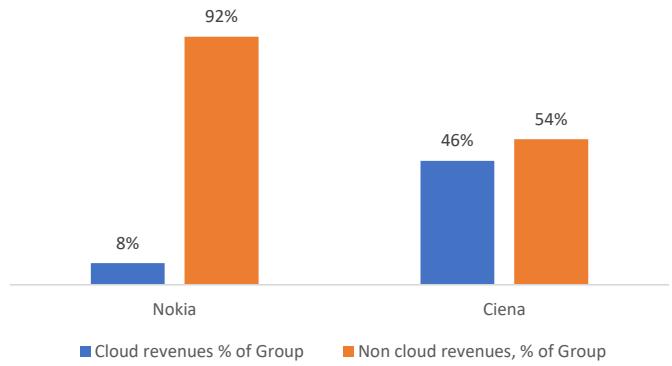
AI 与云收入直接敞口约 41-42%[13];DCI 市场 +18% CAGR 稳态 [5];业绩强劲而指引平淡反映的是供应受限而非需求[14]。 |
光通信正处在由 AI 资本开支驱动的多年超级上行周期:每 1 美元算力投资中, 光互连的占比将从约 5% 提升到 8%,对应市场规模从 2026 年 340 亿美元扩张到 2030 年 1200 亿美元[15]。但产业链内部极度分化——激光芯片龙头毛利率 33%→78% 的利润率跃迁 vs 组装环节的微利;技术路线上 CPO 被推后到 2028 年 爆发、2026-27 年的真正主线仍是 800G/1.6T 可插拔与 NPO[16,10]; 政策上 FCC 拟议的对华光组件限制短期无实质影响、长期推动产能版图重构[2,7]。
① 云资本开支持续上调——2026 年约 8050 亿美元、2027 年 1.116 万亿美元[17]; 博通 FY28 AI 收入指引 2300 亿美元、同比翻倍,谷歌 TPU v8-v11 五年长约锁定[18,19];
② 配比机制——GPU:光模块综合配比从 3.6 倍升至 4.1 倍,每提高 0.5 倍即新增 800-1000 万只光模块需求[15];
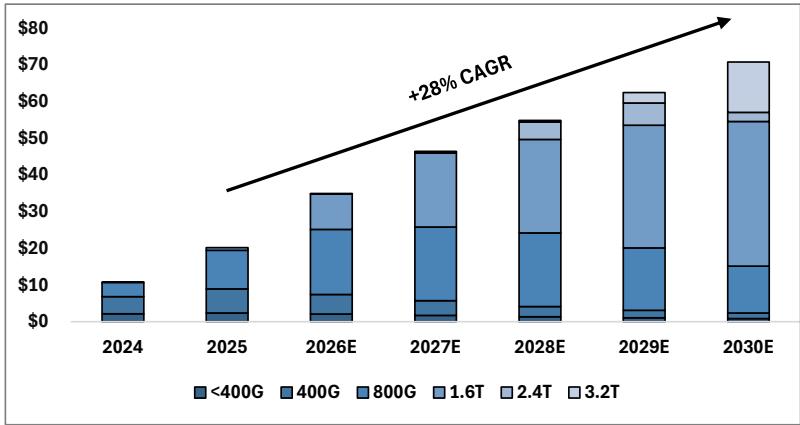
③ 速率迭代——1.6T 需求 2026 年反弹至约 25% 份额、2030 年市场 CAGR +28% [5];英伟达 Rubin 平台订单能见度延伸至 2027[20];
④ 中国侧——AI 算力需求指数级增长,本土供应链在约束中扩张[21]。 推论:只要云 capex 不失速,「量的增长 × 速率升级 × 单价提升」三重乘数同时生效; 电力缺口(C28 约 56.6GW,2026-08-25 测算)是需求曲线的物理天花板而非需求本身。
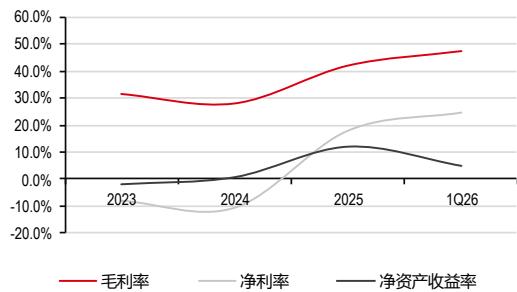
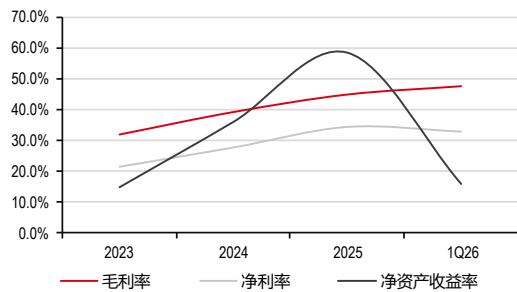
① 激光芯片龙头毛利率 33%→78%、净利率由负转正超 50%,而纯被动光学元件毛利率仅 37-38%[15];
② 全球激光器供应高度集中:Lumentum 26% + Coherent 24% + 三菱 14% + 住友 13% [1];
③ 瓶颈证据——EML 供应紧张预计持续到 2028 年才平衡、1.6T 的真正瓶颈在 DSP [2];CW 激光器因中国扩产 2026H2-2027H1 转充足[2]。 推论:「缺芯」环节掌握定价权——上游激光器/DSP 与测试设备是周期里利润最厚的 位置;组装龙头靠规模与海外产能对冲利润率稀释。
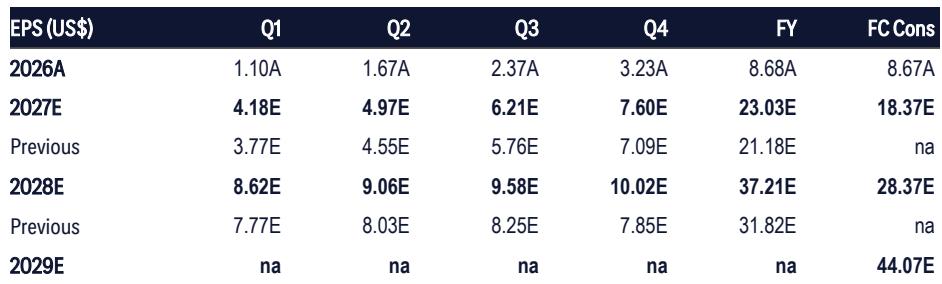
① CPO 时间表——英伟达 Quantum-X Photonics 2026H1、Spectrum-X 2026H2;台积电 COUPE 1.6T(2026)→3.2T(2027)→6.4T(2028);博通 Bailly 51.2T 已出、Tomahawk6-Davisson 2026 [22];
② 但良率瓶颈使 2027 年光引擎出货低于市场预期、爆发点推至 2028[16]; SEMICON Taiwan 2026 共识是 2027H2 前仍处爬坡期[23];
③ NPO 被正名为与 CPO、可插拔长期共存而非过渡方案——中际旭创 1.6T/3.2T NPO 领先 [10];Lumentum 的 NPO 是 CPO 的增量而非替代、非英伟达客户需求强劲[1];
④ OCS 光交换出货量翻倍、2027 年需求信号强烈[24];SK 海力士 CPO 路线图 登上《自然·电子学》[25]。 推论:「CPO 杀死光模块」是 2026 年最大的错误叙事——共存期内可插拔龙头反而享受 确定性溢价。
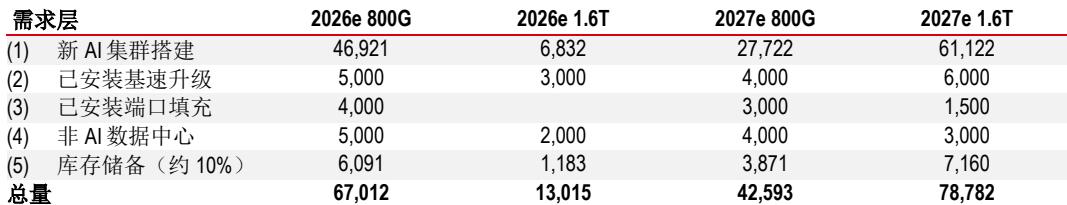
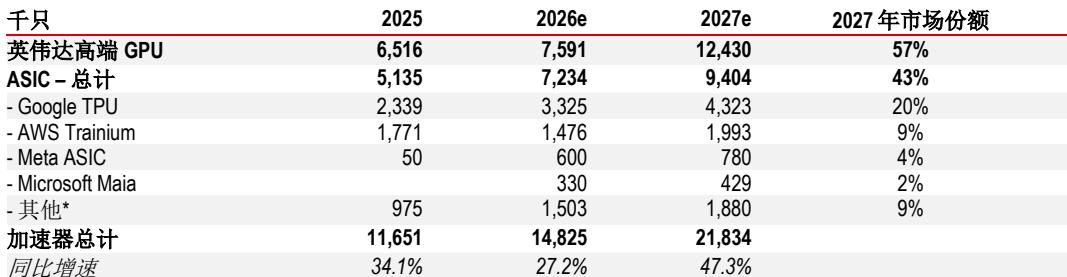
光模块需求不是「AI 情绪」的影子,而是一条可换算的物理链:云资本开支 → 加速器出货 → GPU:光模块配比 → 分速率需求。
市场规模怎么推:capex → 加速器 → 配比 → 金额的四步换算链
四步链的每一环,对应一组可独立验证的证据层:
- ① 资本开支层:2026 年超大规模云厂商 capex 约 8050 亿美元(年内上调 5%)、 2027 年 1.116 万亿美元(上调 17%),仍在上调通道[17]。ASIC 阵营 加码——博通 FY28 AI 收入指引 2300 亿美元、同比翻倍,Anthropic 与 OpenAI 成为核心 增量[18,19];Marvell 预计 Trainium 3 放量叠加光模块强劲,上调 CY27/28 数据中心展望[27]。
- ② 配比层:GPU:光模块综合配比从 3.6 倍升至 4.1 倍——每提高 0.5 倍配比,新增 800-1000 万只光模块需求;配比上升由组网拓扑(Scale-out/Scale-up)与代理 AI 的 东西向流量驱动[15]。
- ③ 速率层:2030 年光模块市场 CAGR +28%,800G 之后 1.6T 需求 2026 年反弹 至约 25% 份额;3.2T 在 2027-28 年接棒[5,28]。
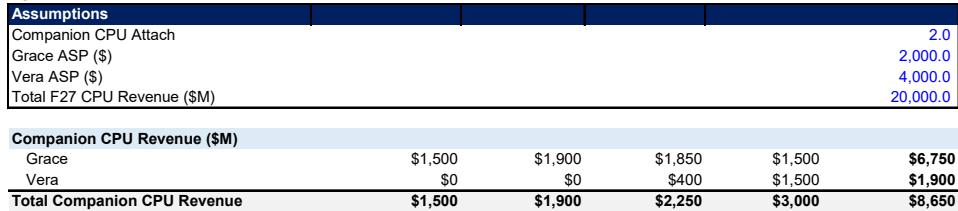
- ④ 平台层:英伟达 Vera Rubin 确立为代理 AI 核心平台、订单能见度到 2027, Vera CPU 打开 2000 亿美元新 TAM;光互连被花旗定位为「AI 基础设施下一瓶颈」[20]。F27 年 Vera CPU 总收入模型约 200 亿美元(2026-08-25)。
- ⑤ 中国层:中国 AI 算力需求指数级增长、本土链加速替代,但先进制程与高端光芯片 仍是约束[21,29]。架构侧的国内变量是超节点:2.0 时代 256/512/1024 卡跨机柜两层 Scale-Up、机柜间基本采用光互联,光模块:GPU=1:16、渗透率今年 10-20%、明年 30%+[30]——光进入计算域在国内的落地早于海外一代(本报告 推论,机制与时间表见第一章)。
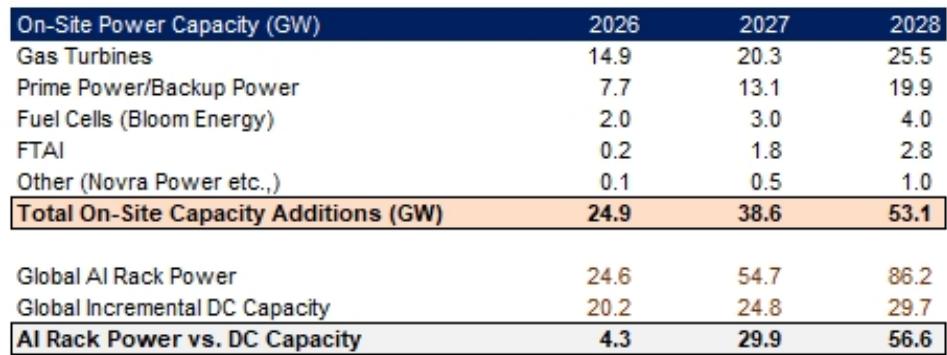
- ⑥ 物理约束:C28 年全球 AI 机架电力需求 86.2GW vs 增量容量 29.7GW——缺口 约 56.6GW;电力是光模块需求曲线的顶部封条(2026-08-25)。
- ⑦ 第二市场:电信与 DCI(数据中心互联)市场从 2025 年 40 亿美元以 +18% CAGR 增至 2030 年 90 亿美元——光通信不只是云厂商的故事[5]。
以上是海外循环的用量换算;把镜头转回国内,2026 年跑出的是另一条独立但同步的需求曲线——国产算力元年与超节点整机柜交付。两条循环的物理定律相同、时间表互不替代,这正是本报告把一线与二线放在同一张需求表里的原因。
国内循环:2026 国产算力元年与超节点
二线的机会窗口由两条需求曲线的叠加决定:海外的 1.6T/800G/NPO 主循环负责总量, 国内的超节点第二循环负责增速弹性——而二线在国产循环里的卡位天然好于一线。
换算链:海外 capex → 速率迭代 → 订单外溢 → 二线承接
- ① 海外主循环的验证层:Coherent 800G/1.6T 收发器需求持续强劲[34]; Lumentum 100G/200G EML 与高功率 CW 需求到 2026-27 财年保持强劲[24]; Marvell 1.6T/800G 光 DSP 需求强劲、CY27 数据中心营收预期 +55% 且摩根大通认为仍有 上行空间[27];博通 AI 半导体 FY26 指引 580 亿美元、FY28 2,300 亿 [35];戴尔 AI 服务器积压订单 950 亿美元[35]。
- ② 乘数机制:瑞银预计单颗 GPU 的光模块配比从 2024-25 年的 2.0-2.5:1 提升到 2028-30 年的 4-5:1——集群规模扩大+两层 Fat-tree 架构是配比上升的驱动[10]; 「单芯片算力提升已很困难,未来必须靠大规模集群,互联互通变得尤为重要」[31]。
- ③ 国内循环的量化锚:Q2 阿里/腾讯/百度资本开支 676.78/527.84/113.9 亿元, 腾讯 +176%、百度 +200%[36];电信/联通算力投资 +97%/+80%、移动算力网开支 156 亿元[36];DeepSeek 拟在内蒙古建吉瓦级数据中心、部署至少 16 万颗昇腾 950DT[32];字节考虑将今年资本开支提至最高 700 亿美元[37]。
- ④ 一线基准(外溢的源头):旭创 26H1 收入 417.78 亿元(+182.5%)、光模块销量 1,899 万只、Q2 净利 79.17 亿(+228%)、在建工程 37.07 亿(+160.7%)、存货 198.26 亿 (+56.3%)——满产满销仍在扩产[38];高盛将其 A 股目标价上调至 2,645 元、 2026-28E 收入 CAGR 78%[39];新易盛 H1 销量 1,119 万只、1.6T 于 Q2 环比明显 增长、Q3/Q4 放量加快[38];天孚无源收入 15.30 亿(+77.4%)、毛利率 71.9% [38]。
- ⑤ 新客户结构变化:「Oracle 客户今年下半年上量规模非常巨大,相当于过去一年半 的总和还要多;新云客户的 forecast 不亚于原来的几朵金花」[30]——增量客户 恰恰是一线无暇响应的那部分。
- ⑥ Q3 的兑现窗口:光模块、光芯片、MPO 相关 Q3 环比平均可能有 50% 以上的营收 和利润增长;光纤光缆环比 30% 级别[30];国内超节点三季度进入批量交付 [30]。
超节点 2.0 的机制:光模块为什么从网络侧进入计算侧
「超节点」不是营销词,而是一次通信域的重新划界:把原来靠网络(Scale-Out)连接的 多台服务器,用总线级互联(Scale-Up)重新组织成一台计算机——机柜即主板、铜背板与 光背板即总线,显存池化、统一寻址,卡间通信不再过协议栈与交换机。「单芯片算力提升已 很困难,未来必须靠大规模算力集群,互联互通变得尤为重要」[31],是这次重新 划界的起点。
| 维度 | Scale-Out(传统集群) | Scale-Up(超节点) |
|---|---|---|
| 连接方式 | 网卡 → 交换机网络(InfiniBand/以太网) | 总线级互联(华为 UB / NVLink 同类) |
| 通信路径 | 过协议栈、过交换机,微秒级 | 背板直达,纳秒~亚微秒级 |
| 逻辑形态 | 多节点分布式 | 单一逻辑节点、显存池化 |
| 光模块角色 | 网络侧(数据中心交换矩阵) | 2.0 起进入计算侧(机柜之间) |
对光通信真正关键的是 1.0 → 2.0 的那一步:
- 1.0 = 单机柜、铜背板:几十~384 卡一个机柜、柜内铜互联,光模块基本不涉及; 超节点 1.0 渗透率今年预计 10-20 个点、明年 30% 以上[30]。
- 2.0 = 多机柜、柜间光:256/512/1024 卡跨机柜的两层 Scale-Up 架构,机柜间互联 基本采用光通信形式——交换芯片相对单机柜有 2-3 倍增量,光模块是从 0 到 1 的 纯新增量[30]。
- 华为 384 是 2.0 的标定架构:两层网络 Scale-Up、柜间引入 400G 光模块、 光模块:GPU=1:16 且该配比在代际间维持[30]——2.0 之光模块需求第一次由 GPU 出货量直接驱动、而非组网拓扑间接驱动,这是 1:16 比 fat-tree 配比更「硬」的原因 (本报告推论)。
① 需求侧双循环——海外 1.6T/800G/NPO/2.4T 全线 forecast 上修[30]; 国内 2026 是算力元年、超节点 Q3 批量交付、「几乎所有客户都在上调需求」[43];
② 一线的产能被锁死——头部厂客户集中度高(两三家大客户订单非常多),导致对其他 客户响应不足[30];旭创存货 198.26 亿元(+56%)、长期应付款单季 +41.6 亿 [38];
③ 溢出有明确去处——华工/剑桥/东田微等二线「有不错机会拿到 Oracle 等新云客户外溢 订单」[30];索尔思追加 5 亿美金投资因「新客户需求超预期」[31]。 推论:只要一线交期不塌、需求就持续溢出;验证点是二线厂季度的海外新客户公告与 产能利用率,而非一线的份额变化。
买点成立之后,机制需要落地:一线的产能被两三家超大客户锁死,订单必然外溢;而估值差给了二线第二层安全垫。下面两节先讲外溢的机制与去处。
订单外溢与估值差:二线的双重安全垫
外溢只解释订单从哪来,估值差决定错了能亏多少——两条腿一起看,才是二线的 风险收益结构。
- ① 外溢的承接名单(专家会口径):「二线厂商有不错机会拿到 Oracle 等新云客户 外溢订单」——华工科技、剑桥科技、东田微被点名[30];索尔思因「新客户 需求超过预期、传统客户增量以及新客户发力导致产能不足」追加 5 亿美金投资[31]。 剑桥科技在马来西亚、墨西哥、美国有产能布局[44],是承接海外新云的地缘友好的 二线。
- ② 估值差的三层结构:一线旭创 2027E PE 15 倍[10]、野村给 21 倍[45];二线光迅/华工「往明年看估值不到二十倍」[30];对照创业板算力 指数 PE(TTM) 95.7 倍、处自身区间约 3% 分位[46]——二线与一线几乎平价、 与板块指数折价一半以上,安全垫主要来自与指数的差。
- ③ 资金面的佐证:光通信板块年初以来 +30.26% 居长江一级行业第 2[38], 但第 34 周跌幅前三为新易盛 -9.73%、旭创 -8.98%——一线在高位兑现;北交所公募配置 向光通信集中,蘅东光以 33.6% 配置比例成第一重仓、通信行业配置从 1.3% 跳到 34.2% [36]——资金已在向「小而光」的方向找弹性。
- ④ 一线vs二线的角色分工:「光模块行业股价经过 7 月腰斩调整后性价比高;AI 景气 度没有任何问题」[47];华创策略明确「AI 交易逻辑从贝塔转向阿尔法,更注重 卡位优势」[48]——阿尔法语境下,订单外溢+估值折价的二线比一线贝塔更贴合。
- ⑤ 波动率预警:TMT 成交占比从 48.2% 滑到 39.1%、电子通信两融周均从 1,290 亿 降至 369 亿[49];公募电子持仓 36.34%→31.99%、通信 12.07%→10.06%[49]——拥挤度在消化,外溢逻辑需要在缩量环境里靠业绩兑现,而非情绪。
光通信产业链自上而下为:光芯片(EML/CW/DFB 激光器、探测器)→ 无源器件与光学元件 (FAU 光纤阵列、MPO 连接器、棱镜透镜、AWG)→ 光模块组装 → 交换机/设备商 → 云厂商与 电信运营商。AI 周期把这条链的利润表彻底重写。
- ① 塔尖是激光芯片:激光芯片龙头毛利率从 33% 升至 78%、净利率由负转正 超 50%;而纯被动光学元件毛利率仅 37-38%、模块组装环节利润率中枢更低——价值量沿产业链 向上游集聚[15]。投资排序上汇丰最看好模块组装龙头、其次为国内激光芯片供应商 [15]。
- ② 供给格局高度集中:全球激光器供应商份额 Lumentum 26%、Coherent 24%、三菱 14%、住友 13%[1]——前四家占 3/4,缺谁都无法成链。
- ③ 瓶颈在 EML 与 DSP:1.6T 的核心供给瓶颈是 DSP 芯片(Marvell/博通垄断); EML 供应紧张预计到 2028 年才平衡;CW 激光器随中国扩产 2026H2-2027H1 转充足 [2]。
- ④ 中国的突破口在 CW 与光芯片国产化:源杰科技被首覆为「全球光芯片龙头候选」 ——CW 激光器是硅光光源的关键支柱,1.6T/2.4T 升级与 NPO/CPO 布局打开长期空间[6]。
- ⑤ 无源器件的中国份额最高:天孚通信(FAU)、太辰光(MPO)卡位连接环节; 蓝特光学光通信业务 traction 增强、2026 年营收有望超 3 亿元[51]。潜在变量是 康宁 GlassBridge 玻璃基波导——对 FAU 厂商构成长期颠覆风险,但短期难以撼动现有方案 [52,53]。
- ⑥ 组装环节看规模与海外产能:中际旭创凭硅光早期布局与云厂商核心供应商地位 确立全球龙头[54];组装的护城河不在技术代差而在交付规模、良率与地缘缓冲。
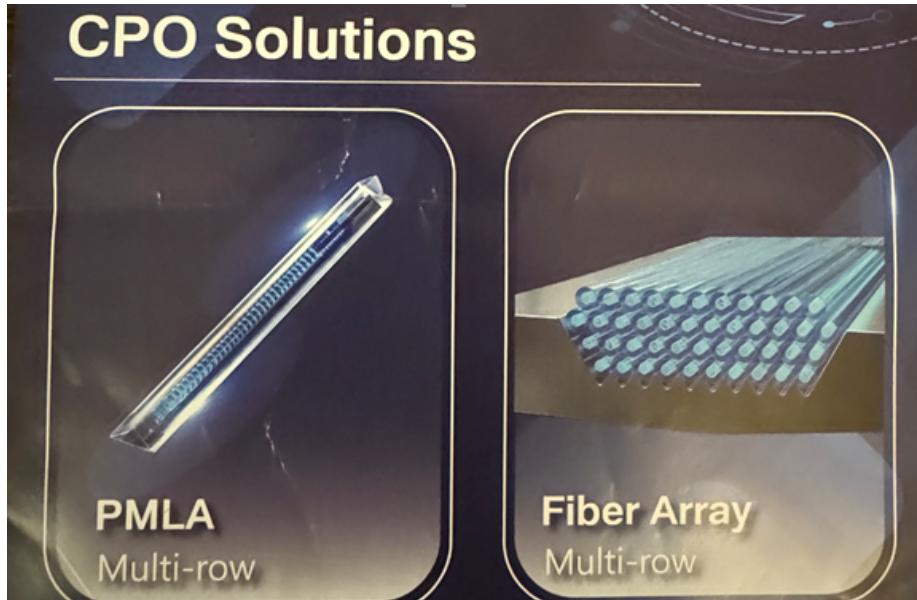
① 架构变量——NPO/CPO 下单通道速率不再激进提升、通道数成倍扩张(32/64 通道成 主流),与通道数直接挂钩的 MPO/FAU 从「量增价平」走向「量价齐升」,无源通胀刚开始 [35];
② 空间变量——3.2T CPO 光引擎配套单个 FAU 达 36 通道,制造难度与价值量远超 800G/ 1.6T 的 8 通道 FA[55];2030 年仅 CPO 配套 FAU 市场 30 亿美元、是当前光模块 FAU 市场(2.27 亿美元)的十倍以上[55];
③ 格局变量——中国 FAU 厂商在大规模制造、工艺理解、良率管控上已形成壁垒,正从 间接供应商升级为 CSP 直接供应商[35]。 推论:无源是二线里量价逻辑最顺的环节;OCS(2030 年 80 亿美元)[55] 是同一条逻辑的第二个出口。
环节利润向上游迁移这件事,在无源器件上表现得比有源更极端——架构变量(通道数成倍扩张)把它直接推入量价齐升的通道。
无源器件:量价齐升的「无源通胀」
无源是二线占比最高、逻辑变化最大的环节:十年「量增价平」的定价模式,正被 NPO/CPO 的通道数扩张改写。
- ① 机制——通道数倍增:NPO/CPO 架构下单通道速率不再激进提升,通道数量转而 成倍扩张、32/64 通道成为主流;与通道数直接挂钩的 MPO、FAU 从「量增价平」走向 「量价齐升」,相对价值占比与绝对价值量均系统性提升——「无源通胀」刚刚开始[35]。
- ② 单品价值量跃迁:以 3.2T CPO 光引擎为例,配套单个 FAU 达 36 通道(32 通道 单模+4 通道保偏),制造难度和价值量远超 800G/1.6T 光模块中两个 8 通道 FA 组成的 FAU[55];FAU 从一维迭代至二维结构并支持垂直耦合、可拆卸与被动对准 [55]。
- ③ 市场空间十倍:2025 年全球光模块 FAU 市场约 2.27 亿美元(Global Information);弗若斯特沙利文测算 2030 年仅 CPO 配套 FAU 就达 30 亿美元——十倍 以上[55];OCS 市场 2030 年突破 80 亿美元(Cignal AI)[55]。
- ④ 格局升级:无源厂此前受制于品类单一、扩产谨慎、间接供应三个结构性问题; 当前同步发生积极变化——多品类平台化、新产能进入交付期、从间接供应商升级为 CSP 直接供应商[35];中国 FAU 厂商在大规模制造、底层工艺理解、良率管控上已形成 突出壁垒[55]。
- ⑤ 个股映射:腾景科技 26H1 光通信收入 2.62 亿元(+104%),数据中心高速光模块 配套无源元组件与 OCS 钒酸钇晶体订单加速交付[55];蓝特光学光通信营收 2026 年将超 3 亿元、硅透镜/MLA/V 型槽瞄准 FAU 关键组件[56];中天科技中标互联网 企业 MPO 光纤跳线及配件项目金额超 15 亿元、AI 算力光纤 G.657.A2 出货量同比 +2 倍以上 [38]。
- ⑥ 一线同样在加码(印证景气):天孚无源收入 15.30 亿(+77.4%)、毛利率 71.9%, CPO 配套 FAU、ELS 外置光源已量产交付并配合客户推进更高密度方案[38]。
- ⑦ 远期变量:康宁 GlassBridge 玻璃基波导对 FAU 厂商构成长期颠覆风险(详见光通信篇)[57]——二线无源的估值天花板里应计入这一期权式风险。
2026 年光通信最大的认知差不在需求,在技术路线的时间轴。三条证据链指向同一个结论: 2026-27 是共存期,不是替代期。
- ① CPO 的纸面时间表很激进:英伟达 Quantum-X Photonics 2026H1、Spectrum-X Photonics 2026H2;台积电 COUPE 1.6T(2026)→3.2T(2027)→6.4T(2028);博通 Bailly 51.2T 已量产、Tomahawk6-Davisson 2026[22]。性能证据也真实:英伟达称 CPO 可靠性提升 10 倍、功耗降低 70%[59]。
- ② 但良率把爆发点推到 2028:摩根士丹利测算 2027 年光引擎出货量远低于市场 预期,关键瓶颈是良率,CPO 爆发点推迟至 2028 年、此前为多种技术共存期[16];SEMICON Taiwan 2026 产业共识是 2027H2 前 CPO 仍处 ramping 而非成熟期[23];硅光研讨会聚焦的也是测试挑战[60]。
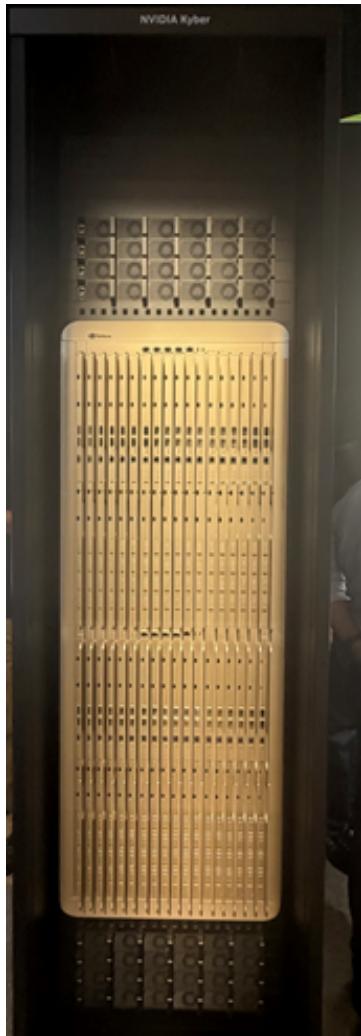
- ③ NPO 被正名为长期路线:NPO 并非过渡方案,将与 CPO 及可插拔长期共存—— 中际旭创在 1.6T/3.2T NPO 领域领先[10];Lumentum 管理层确认非英伟达客户对 NPO 需求强劲、NPO 是 CPO 的增量而非替代,且不受 Kyber 机架争议影响[1];杰富瑞 半导体会议的边际结论是「CPO 推迟利好 NPO」[61]。
- ④ OCS 是被低估的平行线:光电路交换与 CPO 预计 2027 年起同步放量[34];Lumentum OCS 出货量翻倍、2027 年需求信号强烈[24]。
- ⑤ 存储阵营也在下场:SK 海力士 CPO 技术路线图登上《自然·电子学》——以内存 为中心的计算架构用 CPO 破解互连带宽约束[25]。
- ⑥ 设备与测试是路线之争的确定性赢家:无论谁胜出,测试复杂度都在上升—— 爱德万受益于硅光测试需求爆发[60];弘塑 CPO 光电共测分选机按期推进、 10 月启动量产出货[62];ASMPT/Besi 的混合键合受 CPO 与 HBM 双驱动 [63];Soitec 光子 SOI 业务预计 CY28 营收 4.68 亿美元[63]。
- ⑦ 封装视角的交叉验证:台积电 CoWoS/CPO/WoW 的封装创新节奏决定光引擎集成度 上限[64];鸿海 800G+ 与 CPO 交换机出货强劲[65]。
从网络侧到计算侧:scale-up 域的光进阶时间表
「配比上行」的下一站,是把光模块从网络侧(数据中心交换矩阵)搬进计算侧 (GPU 互联域)。英伟达 NVL72/NVL144 世代单柜全铜背板——scale-up 域至今一颗粒光模块 都不用;而铜在频宽密度、传输距离与能效上的极限[40]决定了跨柜代际光必然 进场,分歧只在时间表:
- ① 路标:NPO 在 2027 年前保持主流、CPO 迁移 2028 年底加速(Lightmatter 口径)[60];第一代 CPO 已由英伟达引领量产,但产品与制造标准尚未定型, 限制 2027H2-2028 年前的广泛采用[42];CPO 设备 2026 年底接近大规模生产、 2027 年更广 ramp[66]。
- ② 瓶颈在测试:光引擎与 XPU/HBM 共封装后测试复杂度跳升,「左移」测试成为 行业趋势——爱德万预计 2027 年中完成 HVM 认证、ficonTEC 未来 5 年测试产能需求超过 过去 25 年总和[60];呼应本章⑥「测试设备是路线之争的庄家」。
- ③ 配比含义:单颗 GPU 的光模块配比从 2024-25 年的 2.0-2.5:1 提升至 2028-30 年的 4-5:1,驱动是集群规模扩大与两层 Fat-tree 架构[10]——与第一章汇丰 3.6→4.1 倍锚点同向;scale-up 域跨柜化是配比上行的新引擎(本报告推论)。
- ④ 受益顺序:光进计算域先利 DSP(1.6T 的真瓶颈、双寡头掌握定价权,Marvell 800G DSP 需求强劲、1.6T 快速爬坡)[2,38]与上游光芯片(EML 紧到 2028)[2],整机环节等 CPO 标准定型后再兑现。
- ⑤ 国内对照(同一定律的另一个市场):国内超节点 2.0 已把 400G 光模块放进 柜间、光模块:GPU=1:16 且代际间维持[30]——海外看 CPO 时间表、国内看柜间 交付,两个时间表互不替代(本报告推论)。
路线之争对二线不是风险而是入口:NPO 的放量时间表直接决定耦合、封装与测试设备的订单节奏,也决定二线能否在 3.2T 世代拿到更高价值量。
技术路线与设备:NPO 时间表是二线的入口
技术路线对二线不是威胁而是入口:一线被 CPO 的资本开支绑定,二线反而能在 NPO、 TFLN、设备端吃到过渡期的确定性。
- ① NPO 的国内时间表:二季度国内一些光模块公司已在 NPO 3.2T 产品上完成 点亮;WAIC 前后腾讯、阿里、字节在讲明年 Scale-Up 光互联架构时优先提到 NPO 部署; 阿里、腾讯明确今年 Q3 小规模试点、Q4 小规模量产、明年规模部署——国内 NPO 与海外 保持非常同步[30]。
- ② 海外的印证:「NPO 明年行业 forecast 从约 1,000 万上修到 2,000 万」 [30];Lumentum 管理层承认「很多客户都在用 NPO 做过渡」、当前 NPO 相关 需求强度甚至高于英伟达 CPO 需求——无论哪种架构,外部光源(ELS)内容价值相当 [1];「NPO 供应链大陆可能会更加占优」[67]。
- ③ CPO 设备的先行兑现:CPO 设备预计 2026 年底接近大规模生产、2027 年更广泛 上量,「Insertion 3」测试步骤是近期更大的设备机会[66];ficonTEC 计划 1-1.5 年 内交付 1,000 套系统、未来 5 年测试产能需求超过去 25 年总和[60];CPO 交换机机柜本月开始小批量出货、100% 由工业富联代工[68];弘塑中国区 FT/SLT 分选机订单预计 +60%/+80%[62]。
- ④ 薄膜铌酸锂——可插拔的下一代:沉寂多时后因需求加速重新受关注;单通道模拟 带宽 60-100GHz、PAM4 下三四百 G 没有问题;明年开始有单波 200G 以上产品出货(2.4T/ 3.2T);单模块价值量约 20-30 美元、不比光芯片低;终局主要在可插拔维度——A 股布局: 光库科技、天通(键合片)、德科立;非上市铌奥光电完成 B 轮[30]。
- ⑤ 二线整装的双路线:索尔思硅光与自研 InP 两条路线并行、硅光和 EML 共存 [31];新易盛形成 400G/800G/1.6T 硅光+薄膜铌酸锂产品矩阵(一线 参照)[38]——TFLN 不是二线专属,但二线借它实现单波 200G 的弯道卡位成本更低。
- ⑥ 配套工艺的连锁需求:1.6T 光模块与 GB300 HDI 提高层 数、对位与加工精度, 带动 PCB 设备及耗材需求[30];胜宏 mSAP 产能已被光模块「包圆」、需求远超 自身产能[43]——上游工艺链的紧张度是需求真实性的温度计。
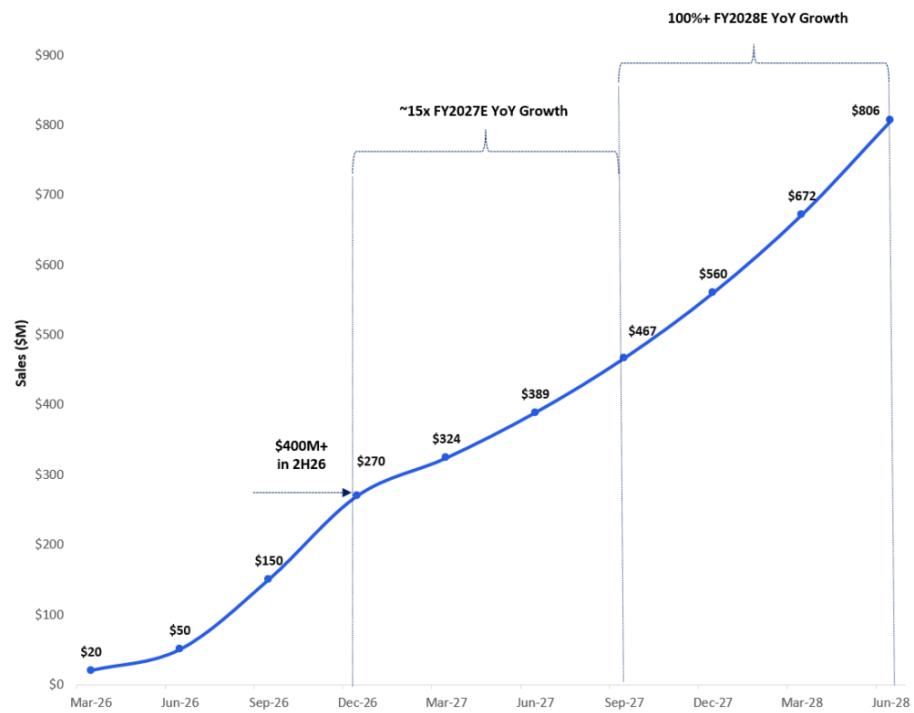
① 缺口——高端 EML 供需缺口约 30%、行业持续短缺[31];EML 需求超供应 30% 以上[69];200G EML 是最紧环节、2028 年才平衡[2];
② 国产进度——索尔思 InP 100G/200G 量产+CW 100mW 量产[31];光迅自研 芯片今明两年大规模扩产[30];源杰被野村点名为全球份额机会[24];
③ 材料自主权——中国控制全球 70% 铟产出并实施出口管制,铟价年内 400→700+ 美元/ 公斤[70,71];「大陆在磷化铟上的主动权未失,对 FCC 禁令有 弱化作用」[67]。 推论:光芯片自给率决定二线整装厂的毛利率天花板——索尔思模式(芯片自给+ 整装)是二线的最优解;材料端 InP 链(云南锗业/兴发)是远期期权。
光芯片是二线与一线拉开毛利率差距的地方:谁自给,谁就拿到缺口期的定价权。
- ① 缺口的三个读数:高端 EML 供需缺口约 30%、行业将持续短缺[31]; EML 需求超供应 30% 以上[69];1.6T 的核心瓶颈是 DSP(产能+良率)、光芯片 瓶颈是 200G EML,100G EML 因厂商转产 200G 而连带紧张,EML 供应 2028 年左右才平衡 [2]。
- ② 中国的份额窗口:全球光芯片短缺为源杰科技等中国厂商提供获取全球份额的 机会[24];CW 激光器中国产能快速提升(尤其 70/100mW 低壁垒段),2026H2- 2027H1 转充足,设备交付不是瓶颈[2];EML 份额未来或降至 20-30%(硅光+CW 替代)[2]——提前卡位 CW 的国产厂受益于这个切换。
- ③ 索尔思样本(芯片自给+整装一体):InP 主打 100G/200G 高端系列、CW 已实现 100mW 量产,正布局 400G 单波 InP 与配套 NPO/CPO 的超高功率 CW[31];Q2 硅光 模块出货几十万支(自研 CW Laser+第三方 PIC)、800G 上半年出货 100 多万只、1.6T 已 送样绝大部分云客户、Q4 有望大规模量产[31];「硅光和 EML 是共存关系」的双路线 布局[31]。
- ④ 光迅的自研路径:自研芯片今明两年大规模扩产以满足硅光模块需求,自研比例 与自供比例提升带动盈利能力叠加增长[30]。
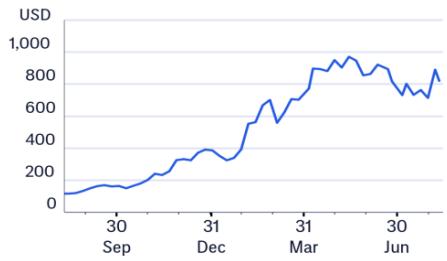
- ⑤ 材料主权——铟与磷化铟:中国控制全球 70% 铟产出并实施出口管制,直接触发 EML/CW 全球短缺[71];铟价从年初 400 涨至 7 月底 700+ 美元/公斤、接近上轮 高点[70];「大陆在磷化铟上的主动权未失,对 FCC 禁令有弱化作用」 [67]。
- ⑥ InP 产业链地图:26 年 2 英寸折合销量预计 128 万片、市场规模约 2 亿美元; 日系厂商占比超一半、北京通美第二[70];云南锗业磷化铟晶片产能 15 万片、 扩建 30 万片、远期 45 万片——国内产能规划最充分[70];兴发集团电子级红磷 小试纯度已达 6N、正准备 10 吨级中试[72];上游设备端奥特维已与磷化铟衬底客户 洽谈、以单晶炉经验解决长晶良率痛点[73]。
- ⑦ 侧链印证:路维光电(掩膜版)对源杰科技等重点客户供货规模较快增长[74];住友化学 4 英寸 InP 外延片正式量产、目标 2030 年代中期 100 亿日元销售——海外 也在抢上游[32]。
把 71 篇研报的个股观点按产业链环节归档——评级与目标价均为对应机构最新表述。
环节盈利 × 竞争格局速览(上游 → 下游;配套全景图 optics_comm_chain.drawio):
| 环节(上游 → 下游) | 盈利水平 | 竞争格局 | 代表公司 |
|---|---|---|---|
| ① 光芯片(EML/CW/DSP) | ★★★★★ 毛利率 33%→78%、净利率 >50%[15] | 极好:前四家占 3/4[1];EML 紧到 2028、DSP 双寡头[2] | Lumentum(26%)、Coherent(24%)、三菱电机(14%)、住友电工(13%)、源杰科技(CW 国产候选)、Marvell/博通(DSP) |
| ② 无源器件/光学元件(FAU/MPO/棱镜/AWG) | ★★★ 毛利率 37-38%[15] | 较好:中国份额最高;远期看 GlassBridge 颠覆变量[8,53] | 天孚通信(FAU)、太辰光(MPO)、蓝特光学(棱镜)、仕佳光子(AWG)、康宁(潜在颠覆者) |
| ③ 光模块组装(800G/1.6T) | ★★ 量增价减、利润率中枢最低[15] | 一般:同质化竞争;规模/良率/海外产能定胜负[10] | 中际旭创(全球龙头)、新易盛(泰国收入 88%)、光迅科技、剑桥科技、Fabrinet(代工) |
| ④ 交换机/网络与 DCI 设备 | ★★★ 网络动能增强[75];DCI +18% CAGR[5] | 好:交换芯片博通垄断;Arista/Cisco 双强;相干光 Ciena/诺基亚对峙 | 博通、Arista、Cisco、鸿海(800G+/CPO 交换机)、Ciena、诺基亚(Infinera) |
| ⑤ 云厂商/运营商(需求方) | ——付钱方 capex 8050 亿→1.116 万亿美元[17] | 议价最强:capex 决定全链景气;自研 OCS/CPO 趋势压价 | 微软、谷歌、Meta、亚马逊、电信运营商(DCI) |
| 横切 · 设备与测试 | ★★★★ 测试复杂度上升、订单能见度高[11] | 极好:路线之争的庄家——CPO/NPO/可插拔谁胜出都受益[12] | 爱德万(硅光测试)、弘塑(CPO 共测分选机)、ASMPT/Besi(混合键合)、大族激光(耦合)、Soitec(光子 SOI) |
产业链档案导航(点击环节弹出该环节公司档案 · 暗色弹层;环节划分与 optics_comm_chain.drawio 一致)
Lumentum、Coherent、Marvell、源杰科技
点击查看环节档案 →天孚通信、蓝特光学、太辰光 / 仕佳光子、康宁
点击查看环节档案 →中际旭创、新易盛、Fabrinet、光迅科技 / 剑桥科技
点击查看环节档案 →博通、Ciena、诺基亚、鸿海
点击查看环节档案 →微软 / 谷歌 / Meta / 亚马逊、中国云 / AIDC 集群、电信运营商
点击查看环节档案 →爱德万测试、弘塑、ASMPT、Soitec / Besi
点击查看环节档案 →公司档案总表(按产业链环节排序:上游 → 下游)
| 公司(环节) | 评级 / 目标价 | 机构 · 日期 | 核心逻辑 |
|---|---|---|---|
| ① 光芯片(EML / CW / DSP)——★★★★★ 缺芯暴利 · 格局极好 | |||
| Lumentum(激光器/器件) | 买入 / 1200 美元 | 花旗 8-12 | NPO 机遇叠加 CPO/OCS 上调目标价;FY28E EPS 约 37 美元×35 倍 PE;泵浦激光器出货 +80%、200G EML 占 EML 收入超 25%[3];电信/DCI 组件存在提价潜力[76]。 |
| Coherent(器件/模块) | 看好 | 美银 8-05、摩根大通 8-06 | 潜在对华禁令的最大受益者——美国产能扩张支撑增长;C2Q26 财报预期设置最清晰。 |
| Marvell(DSP/光互连) | 增持 / 275 美元 | 摩根士丹利 8-28 | 定制 XPU+光网络双引擎;DSP 是 1.6T 真瓶颈,掌握定价权[2]。 |
| 源杰科技(光芯片) | 中性 / 1655 元 | 野村 7-09 | 首覆「全球光芯片龙头候选」:CW 激光器是硅光光源支柱,1.6T/2.4T 升级与 NPO/CPO 布局打开空间;短期估值已部分反映。 |
| ② 无源器件/光学元件(FAU / MPO / 棱镜 / AWG)——★★★ 中国份额最高 | |||
| 天孚通信(无源/FAU) | 看好 | 花旗 8-05 | 拟议禁令下受影响最小——无源元件为主、经泰国客户间接出口、泰国产能爬坡中。 |
| 蓝特光学(光学元件) | 买入 | 花旗 8-25 | 光通信业务 traction 增强,2026 年营收有望超 3 亿元;CPO/NPO 带来棱镜/透镜增量。 |
| ③ 光模块组装(800G / 1.6T)——★★ 量增价减 · 利润率中枢最低 | |||
| 中际旭创(模块组装) | 买入 / 2581 元 | 高盛 7-18 | 产品组合升级+技术迁移驱动增长,上调盈利预测;1.6T/3.2T 与 NPO 领先[10]、 26-28 EPS CAGR 69%、85% 海外产能对冲 FCC 风险[10];野村 8-23 维持买入。 |
| 新易盛(模块组装) | 看好 | 花旗 8-05 | 禁令点评中的受益排序标的;泰国收入占比 88%——缓冲来自第三国产能,但需盯「第三国 中国关联生产」是否被纳入管制延伸。 |
| Fabrinet(代工) | 中性偏谨慎 | 摩根大通 8-06 | 财报风险回报吸引力较低,关键看九月季度指引——代工模式在路线切换期议价力最弱。 |
| ④ 交换机/网络与 DCI 设备——★★★ 格局好 · 第二曲线 | |||
| Ciena(DCI/相干) | 增持 | 摩根士丹利 7-09 | AI 与云收入直接敞口约 41-42%;相干光 DSP 技术领先、云客户关系稳固;供应受限下的 指引符合预期[14]。 |
| 诺基亚(电信光网络) | 中性→看多分歧 | 摩根士丹利 7-09 | 收购 Infinera 垂直整合、光网络/IP 指引上调[78];订单簿指向 2027-28 盈利超共识[82]。 |
| 横切 · 设备与测试——★★★★ 路线之争的庄家 | |||
| 爱德万 / 弘塑(测试设备) | 受益 / 超配 | 大摩 9-01、7-31 | 硅光测试主力供应商(爱德万);CPO 光电共测分选机 10 月量产出货、大封装 ATC 分选机 2027 渗透率提升(弘塑)——CPO/NPO/可插拔谁胜出都受益。 |
| ASMPT / Soitec / Besi(封装/材料) | 上行空间 | 摩根大通 4-28、大摩 5-19 | 3D SolC 与 CPO 扩张中期上行(ASMPT);光子 SOI CY28 营收 4.68 亿美元、占营收 44% (Soitec);混合键合受 CPO+HBM 双驱动(Besi)。 |
| 标的 | 环节 / 定位 | 评级 / 估值 | 推荐理由 |
|---|---|---|---|
| 东山精密(索尔思) | 二线整装+光芯片 自给一体化 | 光模块 <20% 营收 贡献 >50% 净利 [31] |
索尔思 1.6T 已送样绝大部分云客户、Q4 大规模量产;800G 上半年出货 100 多万只; InP 100G/200G+CW 100mW 自研量产——国内少数光芯片自给的二线整装厂; H1 收入 53.5 亿翻倍、毛利率 39.33% 还在爬升[83]。 |
| 光迅科技 / 华工科技 | 二线整装 超节点受益 | 2027E 估值不到 20 倍 [30] |
头部厂客户集中两三家、响应不足,Oracle 等新云订单外溢的首选承接[30];光迅自研芯片大规模扩产、自供比例提升带动盈利[30]。 |
| 腾景科技 | 无源元件 OCS 弹性 | 26H1 光通信收入 +104% [55] |
OCS 钒酸钇晶体+高速光模块配套元组件订单加速交付[55];NPO/CPO 下 MPO/FAU 从量增价平走向量价齐升的「无源通胀」核心受益方向[35]。 |
| 蓝特光学 | 无源光学 CPO 组件期权 | 买入 / 85 元 [56] |
2Q26 净利 +147%;2026 年光通信营收将超 3 亿元(2025 年约 1 亿);硅透镜、 MLA、V 型槽瞄准 CPO/NPO 的 FAU 关键组件——FAU 市场 2030 年 CPO 配套就达 30 亿美元 [56,55]。 |
| 源杰科技 | 光芯片 国产替代 | 中性(4 月首覆) [84] |
全球光芯片短缺为中国厂商提供份额机会[24];EML 缺口 30%、200G EML 是最紧环节、2028 年才平衡[2,31];掩膜版供应商路维光电对其 供货快速增长侧面印证[74]。 |
| 罗博特科 | CPO 设备 横切庄家 | 买入(4 月首覆) [84] |
ficonTEC 未来 1-1.5 年交付 1000 套系统=过去 25 年交付量的一半,未来 5 年测试 产能需求超过去 25 年总和[60];CPO 设备 2026 底接近大规模生产、 2027 放量[66]。 |
| 瑞松/奥特维/晶禧 | 配套设备 卖铲人 | 买入 22x(奥特维) [85] |
瑞松 MPO 光纤跳线自动化设备通过全球连接器龙头技术验证[86]; 奥特维光模块 AOI 获头部客户批量复购[85];晶禧 12 寸晶圆隐切国内首条、 客户含旭创/新易盛[87]。 |
二线的买点不是补涨叙事,而是一个机制性的窗口:一线三强被两三家 超大客户锁死产能——旭创 26H1 出货 1,899 万只、存货较年初 +56% 仍在备产[38], 对新客户的响应能力天然不足;而 Oracle 下半年上量规模「相当于过去一年半的总和」、 新云客户 forecast「不亚于原来的几朵金花」[30]。溢出的订单需要有海外产能、 有光芯片自给、有产能弹性的二线来接。估值差是第二条腿:一线旭创 2027E PE 15 倍 [10],二线光迅/华工「往明年看估值不到二十倍」[30],而创业板算力 指数 PE(TTM) 高达 95.7 倍[46]——二线比一线贵不了多少,比板块便宜一半以上。
同一张收租图谱里,二线按环节分食一线溢出的订单与国产替代的份额——整装、无源、芯片、设备四层各有其估值锚。
二线图谱:按环节收租
把三源材料的个股观点按环节归档——评级与目标价均为对应机构最新表述。
| 环节 | 量价逻辑 | 格局 | 代表公司 |
|---|---|---|---|
| ① 二线整装 | ★★★★ 订单外溢承接[30] | 较好:海外产能+光芯片自给定胜负 | 东山/索尔思、光迅、华工、剑桥、德科立 |
| ② 无源器件 | ★★★★ 通道数倍增、量价齐升[35] | 好:中国大规模制造+良率壁垒[55] | 腾景、蓝特、太辰光、仕佳、中天 |
| ③ 光芯片与材料 | ★★★★ EML 缺口 30%[31] | 分散→集中:自给率=毛利率天花板 | 源杰、索尔思、路维、云南锗业、兴发 |
| ④ 设备与配套 | ★★★★ CPO 设备 2026 底量产[66] | 极好:卖铲人先于光引擎收款 | 罗博特科、瑞松、晶禧、奥特维、华丰 |
二线档案导航(点击环节弹出该环节二线公司档案 · 暗色弹层)
东山精密、光迅科技、华工科技、剑桥科技
点击查看环节档案 →腾景科技、蓝特光学、太辰光 / 仕佳光子、中天科技
点击查看环节档案 →源杰科技、索尔思光芯片、路维光电、云南锗业 / 兴发集团
点击查看环节档案 →罗博特科、瑞松科技、九州一轨、奥特维
点击查看环节档案 →与一线的差距:三道墙
二线与海外龙头(Coherent/Lumentum)、国内一线(旭创/新易盛/天孚)的差距, 推理下来是三道墙;而二线的投资价值不来自翻越这三道墙,来自墙边的窗。以下每条 均为证据推理,标注 (机构 日期)。
- ① 第一道墙 · 产品定义权。下一代规格在龙头与超大客户的闭环里敲定:1.6T 的真瓶颈是 DSP(DSP 由 Marvell/博通双寡头主导)[2]、200G EML 紧到 2028[2]、 NPO 明年行业 forecast 从 1,000 万上修至 2,000 万只[30]。一线已在闭环内 联合备产——旭创存货 198.26 亿元(较年初 +56%)、长期应付款单季 +41.6 亿元对应 「一年以上关键物料安排」[38];新易盛预付款较年初 +8.5 亿元[38]。 二线不在定义房间里,拿到的是已定义好的订单——这是差距,也是外溢窗口的成因: 头部厂客户集中两三家、「对其他客户响应不足」[30]。
- ② 第二道墙 · 上游光芯片自主度。一线全有门票:旭创硅光大规模出货、新易盛 覆盖 400G-1.6T 硅光+薄膜铌酸锂矩阵[38];海外 Coherent 6 英寸 InP 产量本季 同比翻倍、2027 年底前再翻倍[34]。二线仅两家持票——索尔思(InP 100G/200G 量产+CW 100mW 量产)[31]与光迅(自研芯片今明两年大规模扩产)[30]; 其余走无源路线,绕开了光芯片,也绕开了 EML 缺口约 30%[31,69]时 的定价权。推理结论:缺口期里,自给者把缺口变成毛利率,外购者把缺口变成交期风险—— 这是二线整装毛利率天花板的物理来源。
- ③ 第三道墙 · 规模与全球化。旭创 26H1 收入 417.78 亿元、单季研发投入 12.34 亿元(+110.6%)[38]——一个季度的研发费超过多数二线的全年营收 (腾景 4.29 亿、华懋 10.91 亿)[91]。全球化同理:新易盛泰国收入 占比 88%[7],二线中仅剑桥科技有成体系海外产能(马来/墨西哥/美国)[44]——FCC 情景下二线的政策敏感度反而高于一线。反向的一张牌在材料端:中国控制 全球 70% 铟产出并实施出口管制、铟价年内 400→700+ 美元/公斤[71,70]——材料主权在二线所在的体系一侧,不是 FCC 豁免,但是长周期筹码。
- ④ 一扇窗 · 弹性与估值差是同一枚硬币。规模小=收入弹性百分比高:腾景 光通信收入 +104%[55]、索尔思 H1 翻倍[31]、蓝特光通信营收从约 1 亿元冲 3 亿元[56];估值差提供误判时的下行保护——光迅/华工 2027E 不到 20 倍[30],与旭创 15 倍[10]几乎平价、较创业板算力指数 95.7 倍[46]折价一半以上。此窗展开见下一章。
三线对照(每个格子均有出处;差距是结构性的,不是进度性的):
| 维度 | 海外龙头(Coherent/Lumentum) | 国内一线(旭创/新易盛) | 国内二线 |
|---|---|---|---|
| 客户与订单 | 全球 CSP 直供、数据中心 FY26 +41%[34] | 2-3 家超大客户锁单、联合备产[38] | 客户多而散、承接外溢(索尔思新客户超预期)[30,31] |
| 光芯片自主度 | InP 自给且翻倍扩产[34] | 硅光自给;DSP/EML 仍外购[2] | 仅索尔思/光迅持票[31,30],其余无源绕行 |
| 收入体量 | Coherent FY26 70 亿美元[34] | 旭创 26H1 417.78 亿元[38] | 单家 4-50 亿元量级[55] |
| 海外产能 | 日本 InP 扩产[24] | 泰国 88%/85%[7,10] | 仅剑桥成体系[44] |
| 2027E 估值 | Lumentum FY28E 22 倍[1] | 旭创 15 倍[10] | 光迅/华工不到 20 倍[30] |
| 验证状态 | 财报持续上修[1] | Q2 已兑现[38] | Q3 环比 +50% 待验[30] |
看清三道墙之后,真正可交易的是墙上的四扇窗——每一扇都配一个可验证的时间锚,而不是一个故事。
四扇窗与时间锚
差距是静态的,机遇是动态的。四个窗口来自同一组已验证的事实——一线产能锁死、 需求双循环、技术代际切换、材料主权——每个窗口都有明确的时间锚与可证伪指标, 不依赖叙事。
- ① 窗口一 · 订单外溢(最短路径,锚在 Q3-Q4 财报)。证据链:一线 2-3 家 大客户锁单、「对其他客户响应不足」[30]→ Oracle 下半年上量「相当于过去 一年半的总和还要多」、新云客户 forecast「不亚于原来的几朵金花」[30]→ 华工/剑桥/东田微被点名承接、索尔思因新客户超预期追加 5 亿美金扩产[30,31]。国内侧同源:2026 是国内算力元年、「几乎所有客户都在上调需求」[43];超节点 Q3 批量交付、Q4 整体批量,2.0 时代光模块为纯新增量、交换芯片相对 单机柜 2-3 倍增量、华为 384 架构光模块:GPU=1:16[30]——机制与海外的 错位见第一章,国产循环里二线的卡位天然好于一线。验证点:Q3 光模块/光芯片/ MPO 环比 +50%、二线新客户公告[30]。
- ② 窗口二 · 无源通胀(斜率最陡,锚在 2027 年 NPO 上量)。证据链:NPO/CPO 下单通道速率不再激进、通道数成倍扩张(32/64 通道成主流),MPO/FAU 从「量增价平」 走向「量价齐升」——「无源通胀」刚开始[35];3.2T CPO 光引擎单 FAU 达 36 通道、 制造难度与价值量远超 800G/1.6T 时代的 8 通道 FA[55];2030 年仅 CPO 配套 FAU 市场约 30 亿美元(当前光模块 FAU 的十倍以上)、OCS 突破 80 亿美元(Cignal AI/沙利文数据)[55];无源厂正从间接供应商升级为 CSP 直接供应商[35]。腾景 光通信收入 +104% 是这扇窗的第一批兑现者[55]。
- ③ 窗口三 · 光芯片缺口与国产切换(壁垒最深,锚在 2026H2-2028)。证据链: 高端 EML 供需缺口约 30%、行业持续短缺[31,69];而技术切换恰好 绕开海外 EML 垄断——硅光+CW 渗透使 EML 份额未来或降至 20-30%,CW 供应 2026H2- 2027H1 转充足且「中国公司正在快速提升产能」[2];野村点名全球光芯片短缺为 源杰等中国厂商提供份额机会[24];材料主权加固上游——中国控制 70% 铟产出并 出口管制、铟价年内近翻倍[71,70]。已持票者:索尔思(InP 100G/ 200G+CW 100mW 自研量产)、光迅(自研芯片大规模扩产)、源杰(CW 国产头部)。
- ④ 窗口四 · 技术代际换道(弯道卡位,锚在今年 Q4-明年)。证据链:NPO 国内与 海外保持同步——Q3 小规模试点、Q4 小规模量产、明年规模部署,腾讯/阿里/字节在 Scale-Up 光互联架构中优先提到 NPO[30];「NPO 供应链大陆可能会更加占优」 [67];TFLN 明年开始单波 200G 以上出货(2.4T/3.2T)、单模块价值量约 20-30 美元、终局在可插拔维度,光库/天通/德科立已布局[30]——新路线把 竞争拉回同一起跑线,一线的 EML/DSP 存量优势被部分绕开。设备端同步受益:CPO 设备 2026 年底接近大规模生产[66]、ficonTEC 未来 1-1.5 年交付 1,000 套系统=过去 25 年总量的一半[60]——罗博特科/瑞松/晶禧是卖铲人。
窗口的时间轴与验证指标(每扇窗都能在报表或公告里证伪):
| 窗口 | 驱动机器 | 时间锚 | 验证指标 | 代表方向 |
|---|---|---|---|---|
| 订单外溢 | 一线锁产 × 新云放量 | Q3-Q4 财报季 | 光模块/芯片/MPO 环比 +50%;二线新客户公告 | 光迅/华工/剑桥/东山 |
| 无源通胀 | 通道数倍增 × 直供升级 | 2027 年 NPO 规模部署 | MPO/FAU 的 ASP 斜率与份额 | 腾景/蓝特/仕佳/中天 |
| 光芯片缺口 | EML 缺口 × CW 国产切换 | 2026H2-2028 | CW 交期与价差;EML 份额变化 | 索尔思/源杰/光迅 |
| 技术换道 | NPO+TFLN 同起跑线 | Q4 试点→明年部署 | NPO 点亮与量产节奏;单波 200G 出货 | 光库/德科立/罗博特科 |
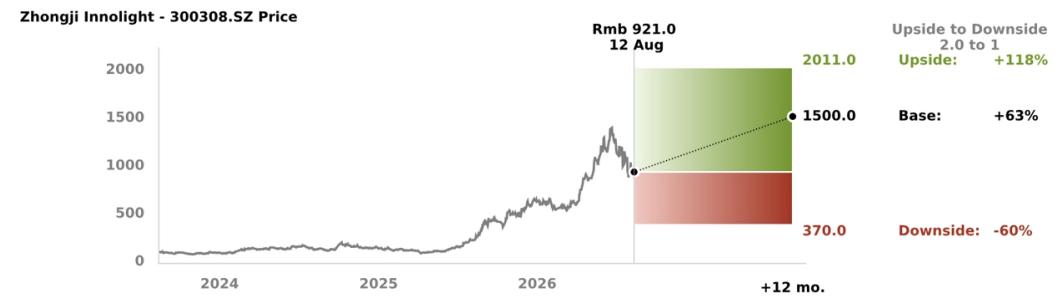
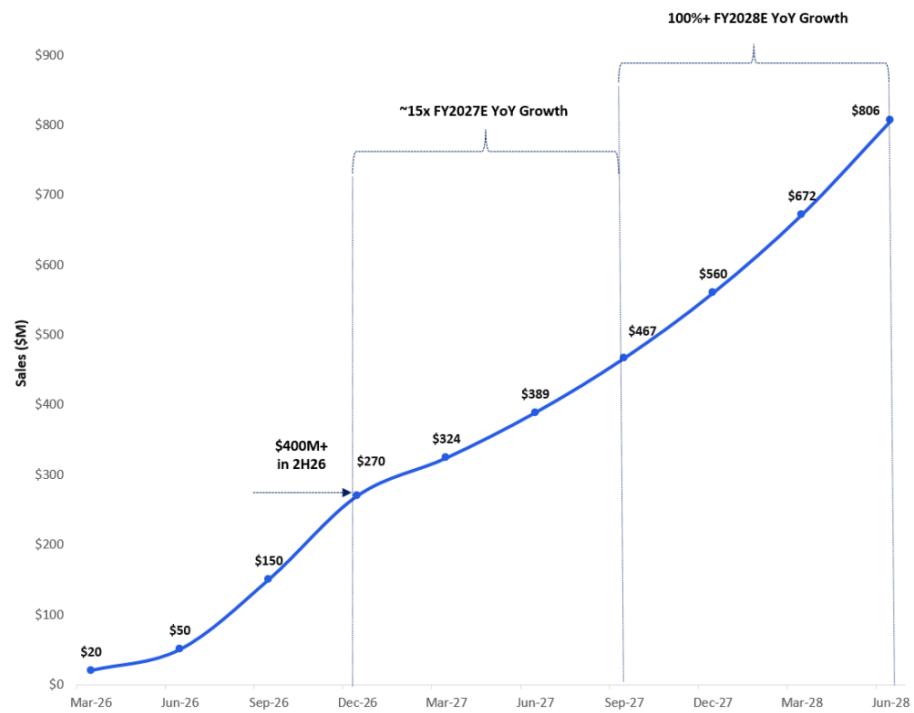
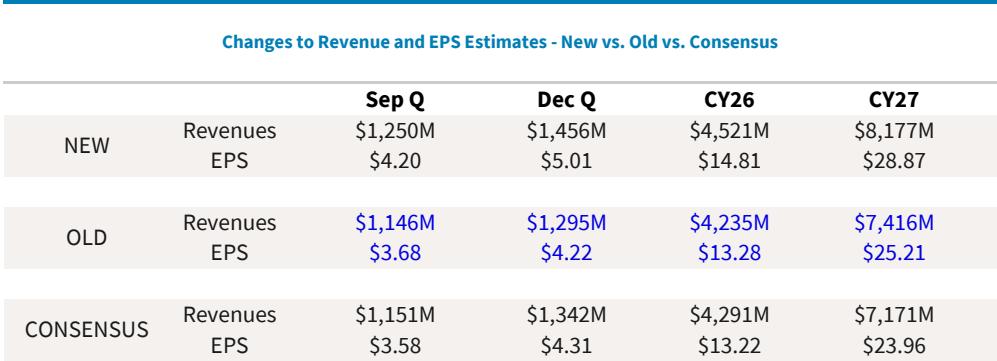
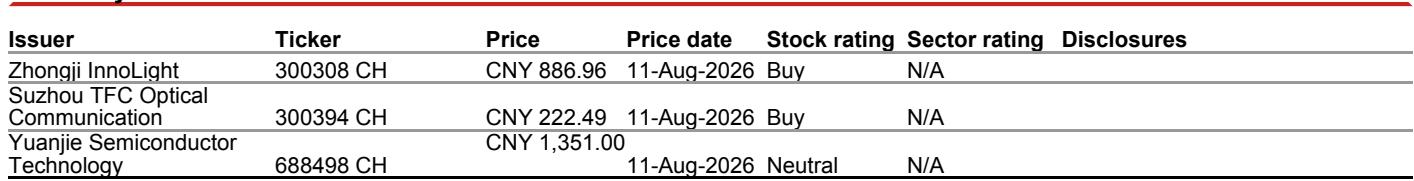
2026 年 8 月初,FCC 拟禁止中国 AI 光组件进口的消息引发板块剧烈反应,五大行一周内 连发五篇专题。把各方证据排成一条传导链:
- ① 现状层——全球产能已深度绑定中国:美国光器件厂商收入中美国生产占比已从 61% 降至 35%、中国生产从 19% 升至 40%(2017→2023)[4];全球光器件产能 中国占 36%、美国占 25%[4]——脱钩在物理上充满挑战[4]。
- ② 冲击层——个股影响排序清晰:受影响程度 天孚通信 < 东山精密 < 新易盛[7]:天孚以无源为主、泰国客户间接出口、泰国产能爬坡,受影响最小; 新易盛泰国收入占比 88% 看似绝缘,但核心风险是政策延伸至「第三国中国关联生产」 [7];中际旭创 85% 海外产能提供有效对冲[10]。
- ③ 缓冲层——祖父条款与产能转移:「祖父条款」预期使存量订单连续[44]; FCC 规则对行业供应链连续性暂无实质影响,长期意图是推动产能向美国转移[2]。
- ④ 受益层——美国本土供应商:潜在禁令是美国光器件供应商的长期利好—— Coherent 是最大受益者(产能扩张支撑增长),Lumentum 凭利润率提升空间与产能承诺受益 [4]。
- ⑤ 概率层——特朗普执政下风险较低:禁令传闻更可能是谈判筹码,全面落地的 政治成本高[4];但「低概率、高波动」意味着每一次政策信号都会 放大板块波动率。
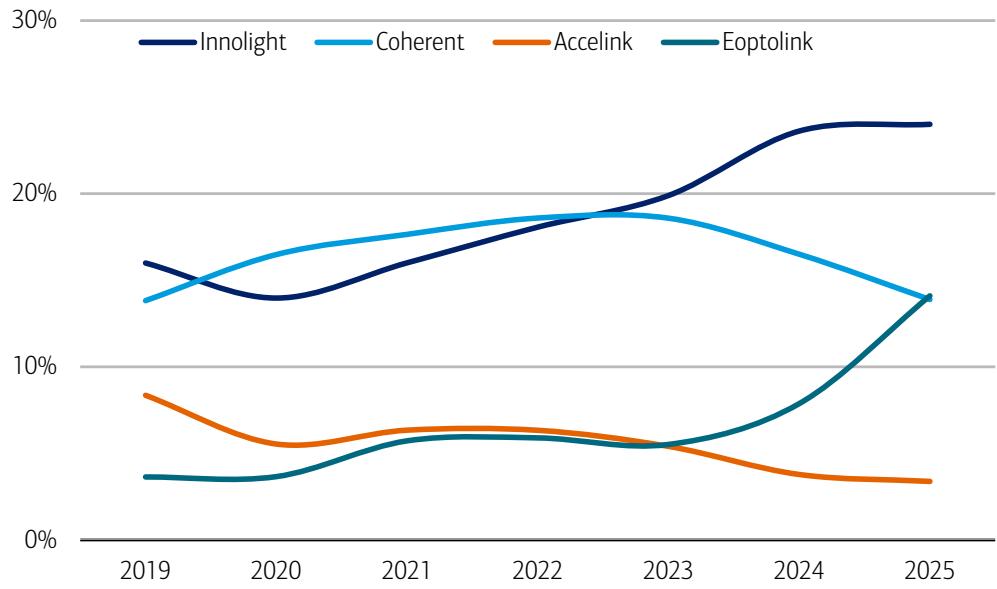
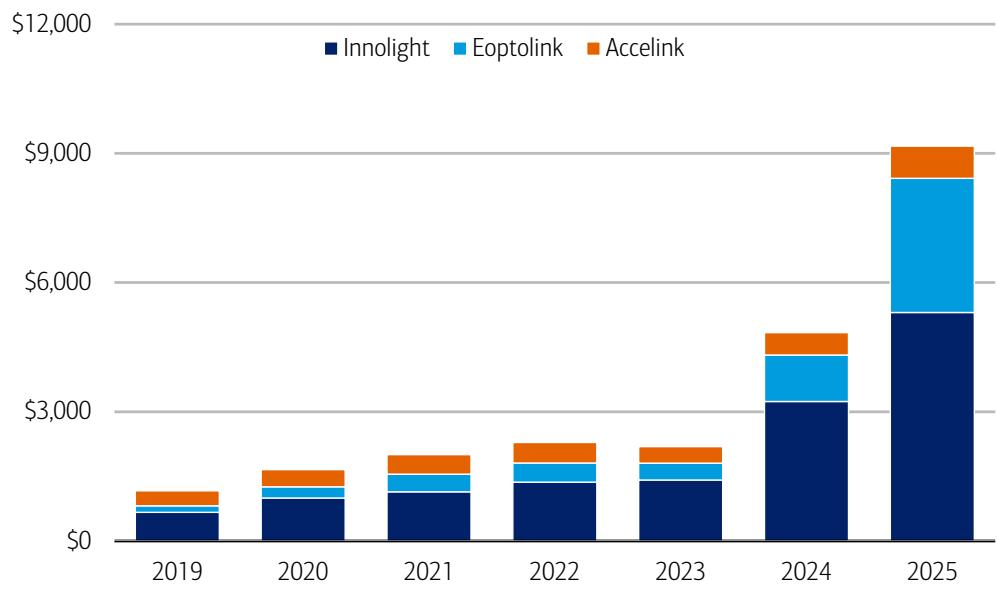
政策之外,还有一条与 AI 光互连平行、但格局更稳的第二曲线:电信侧的 DCI、相干光与海缆。
电信第二曲线:DCI、相干光与海缆
云厂商内部网络( East-West )之外,数据中心之间(DCI)与跨洲连接(海缆)构成光通信 的第二需求曲线——增速低于数通,但格局更稳、周期属性更弱。
- ① DCI/相干光是云 capex 的外溢:电信与 DCI 市场 2025 年 40 亿美元 → 2030 年 90 亿美元、CAGR +18%[5];Ciena 对 AI 与云收入的直接敞口约 41-42%、云业务 占比近半[92];二季度业绩强劲、指引符合预期反映的是供应受限而非需求 [14,93]。
- ② 诺基亚的垂直整合样本:收购 Infinera 后光网络与 IP 业务指引显著上调[94];数据中心交换机放量[79];与 Ciena 的对决中具备垂直整合与估值优势 [92];订单簿指向市场共识未预期的 2027-28 盈利[82]。
- ③ Lumentum 的电信期权:电信/DCI 组件存在提价潜力,有望进一步提振收入与 利润率[76]——数通之外的第二利润池。
- ④ 海缆是地缘新断层线:海底电缆承载全球 99% 的跨洲数据流量[81];2025-27 年投入服务的 140 亿美元新海缆投资大部分由 Google/Meta 驱动, 内容网络占全球带宽需求约 3/4——云厂商正在垂直整合连接基础设施[81]。
- ⑤ 卫星是补充而非替代:卫星通信市场 2025 年约 260 亿美元(+35%)、2030 年 预计 650-700 亿美元[81];高盛认为投资者对卫星竞争的担忧被夸大——卫星主要 补充地面网络、在欧洲影响有限[66]。
- ⑥ 欧洲电信的资产负债表修复:平均净债务/权益从 2020 年 170% 降至 100%, 估值对利率的敏感性下降[66];数字基础设施牛市进入自由现金流激增的第二阶段 [66]。
- ① 仓位主轴——2026-27 买「可插拔 + NPO 的确定性」,不追「CPO 的叙事」。 证据:CPO 良率瓶颈推迟爆发至 2028[16];NPO 与可插拔共存且旭创领先 [10];800G/1.6T 需求反弹至 25% 份额[5]。 推论:可检验的验证点是 1.6T 出货爬坡斜率与旭创/新易盛的季度交付数据,而非 CPO 发布会。
- ② 结构偏好——利润向上游集聚,测试设备是路线之争的「庄家」。 证据:激光芯片毛利率 78% vs 被动 37-38%[15];EML 紧到 2028、DSP 是真瓶颈 [2];爱德万/弘塑/ASMPT 无论路线胜出都受益[60,62]。 推论:光芯片国产化(CW 率先突破)与测试设备的订单能见度,比组装环节的份额故事更硬。
- ③ 风险对冲——用「地缘缓冲」与「第二曲线」构造杠铃。 证据:禁令影响排序 天孚 < 东山 < 新易盛[7];旭创 85% 海外产能[10];DCI/海缆 CAGR +18% 且格局更稳[5,81]。 推论:一端配海外产能占比高的组装/无源龙头,一端配 DCI/相干与设备商——政策与速率路线 任一变量恶化,杠铃两端互为对冲。
把两个循环并置(以下三条承接上文,不另起章节):共同约束与各自胜负手同时显现。
- ④ 仓位主轴——买「外溢承接+估值折价」的双垫标的,不买纯补涨。 证据:外溢机制(一线客户集中、Oracle/新云增量)[30];光迅/华工 2027E 不到 20 倍 vs 创业板算力指数 95.7 倍[30,46];东山/索尔思光芯片自给+1.6T Q4 量产[31]。 推论:主轴配光迅/华工/东山——验证点是 Q3 环比 +50% 的兑现与新客户公告;索尔思 1.6T Q4 量产是最近的时间锚。
- ⑤ 弹性仓位——无源与光芯片是「量价」与「缺口」的两把刀。 证据:MPO/FAU 量价齐升+FAU 市场 2030 年 30 亿美元[35,55];EML 缺口 30%、CW 国产切换[2,31];腾景光通信收入 +104%、蓝特光通信营收 3 亿在望[55,56]。 推论:无源买「通道数×ASP」斜率最陡的(蓝特/腾景),光芯片买「自给率」最高的 (索尔思/源杰);验证点是 Q3 出货环比与 EML/CW 价差。
- ⑥ 对冲仓位——用设备与 TFLN 对冲整装的路线风险。 证据:CPO 谁赢设备都先收款[66,60];TFLN 锁定可插拔终局、 单模块 20-30 美元价值量[30];罗博特科获高盛 4 月首覆买入。 推论:一端配罗博特科/瑞松/晶禧的「卖铲确定性」,一端配光库/德科立的「可插拔期权」 ——若 CPO 提前爆发设备受益,若 CPO 推迟可插拔+TFLN 受益,杠铃两端互为对冲。
- ① 电力天花板:C28 年 AI 机架电力需求 86.2GW vs 增量 29.7GW、缺口 56.6GW (2026-08-25)——若电网与供电建设跟不上,光模块需求曲线整体下修。
- ② CPO 良率突变:若台积电 COUPE 或英伟达 Quantum-X 良率超预期爬坡, 可插拔环节的 2027-28 份额将被侵蚀[16]。
- ③ 政策延伸第三国:「第三国中国关联生产」若纳入管制,新易盛 88% 的泰国收入 缓冲将被侵蚀[7]。
- ④ 估值集中与情绪退潮:巴克莱 6-22 已提示板块休整、隐含 AI 倍数收缩—— 财报季之间的真空期波动放大。
- ⑤ 单一大客户依赖:代工与器件商对英伟达/博通订单依赖高,机架架构变更 (如 Kyber 争议)会直接冲击配套供应商[1]。
- ⑥ 技术替代的长期尾部:GlassBridge 玻璃基波导对 FAU 厂商的颠覆风险在 2027 年后需要重新评估[52]。
| 监测指标 | 当前读数 | 预警阈值方向 | 来源 |
|---|---|---|---|
| 云厂商 capex 指引 | 2026E 8050 亿美元、仍在上调 | 首次下修即减仓信号 | [17] |
| 1.6T 出货份额 | 2026 年反弹至约 25% | 连续两季低于 20% 需重检需求链 | [5] |
| EML 交期与价格 | 紧张、预计 2028 平衡 | 提前平衡=需求走弱信号 | [2] |
| CPO 光引擎良率 | 低于预期(推迟论依据) | 良率跳升=可插拔份额风险 | [16] |
| FCC 规则文本 | 拟议阶段、祖父条款预期 | 纳入第三国中国关联生产 | [44,7] |
| DCI 订单簿 | 指向 2027-28 超共识 | 诺基亚/Ciena 订单转弱 | [82] |
二线层面的风险并不只是一线的镜像——产能弹性、客户集中度与设备交期构成三个独立变量。
- ⑦ FCC 禁令悬而未决:「短期悬而未决的关键问题,没有办法给出确定性答案」 [95];中国光模块 60-70% 最终出口美国[97];对冲面:ITI 公开反对 [47]、磷化铟材料主动权在大陆[67]、新易盛泰国 88% 的产能缓冲 [7]——二线海外产能普遍弱于一线,政策敏感度反而更高。
- ⑧ 外溢预期落空:NPO/2.4T 明年量产 forecast 只是预期、最终看订单落地 [30];若一线扩产快于预期(旭创在建工程 +160.7%),外溢窗口将收窄 [38]的反面。
- ⑨ 拥挤度与资金退潮:TMT 成交占比 48.2%→39.1%、两融大幅回落[49]; 9 月加息概率 59%、10Y 美债 4.79%[96];AI 估值超科网泡沫顶峰两倍[97]——缩量环境里二线贝塔放大。
- ⑩ 个体业绩不达:无源厂「从间接供应转直接供应」的升级需要时间验证[35];部分二线新业务仍在客户验证期、放量在明年[47]口径的共性。
- ⑪ 技术路线跳变:GlassBridge 对 FAU 的长期颠覆[52];CPO 良率 若超预期爬坡,可插拔二线的 2027-28 份额被侵蚀(光通信篇推迟论的镜像风险)。
- ⑫ 汇率与海外执行:东山 H1 汇兑损失 3.03 亿[31];海外建厂进度 (剑桥/索尔思/斯菱式出海)是执行变量。
| 监测指标 | 当前读数 | 预警阈值方向 | 来源 |
|---|---|---|---|
| 光模块/芯片/MPO Q3 环比 | 预期 +50% 以上 | 低于 +20%=外溢证伪 | [30] |
| 二线新客户公告 | Oracle/新云外溢名单待落地 | Q3 无公告=窗口收窄 | [30] |
| 索尔思 1.6T 量产 | 已送样绝大部分云客户 | Q4 跳票=二线整装减仓信号 | [31] |
| EML 价差与交期 | 缺口约 30% | 提前收敛=需求走弱 | [31,69] |
| NPO 国内部署 | Q3 试点→Q4 小规模量产 | 阿里/腾讯推迟=入口逻辑后移 | [30] |
| FCC 规则文本 | 拟议阶段、ITI 反对 | 纳入第三国关联生产 | [7,47] |
| 一线-二线估值差 | 旭创 15x vs 光迅/华工 <20x | 差价归零=补涨兑现/减仓 | [10,30] |
第 27 届光博会 9 月 9 日至 11 日在深圳举行。本章是本报告的「现场层」: 一手调研纪要[99]+卖方首日与次日反馈[100,101,102]+半年度总结与中报窗口的公司证据[103,104,105],并用现场信息对上文两篇的结论做一次校验。
9.1 展台与技术信号:从「光入柜内」到散热与保偏
- ① 架构主线:广发概括本届三大看点——「光入柜内」、AI 光纤与高速光互联 [102];银河的版本是「架构演变持续推进、价值向上游核心器件扩散」:1.6T 进入 商业化元年并规模出货、单波 400G 与 3.2T/6.4T 前瞻方案密集亮相[101]。
- ② 整机与模块新品:华工正源首发 6.4T 无 DSP 低功耗 NPO 硅光光引擎、适配超大规模 智算集群;光迅科技展出 800G L Band 相干与 6.4T NPO;LIPAC 展出扇出型晶圆级封装光引擎; 博众精工首次展出 CPO/NPO 专用自动耦合设备与高精度固晶贴片机[100]。
- ③ 新方向:CPO 配套液冷为本届新发布(触点液冷、集成式冷板、自适应浮动冷板); 保偏光纤属「0 到 1」的变化、长飞与长盈通展台关注度最高;硅透镜与硅电容代表技术升级方向 [99]。
9.2 第一天调研九要点(纪要浓缩)
- ① CPO 确定性增强,但存在张力:下游客户偏向选择 CPO 方案、华为已在相关场景应用; 但生态集中、产业链良率与成熟度不足,实际成本可能高于普通光模块[99]。
- ② NPO 是产业更偏好的放量路线:可维护性、热管理、规模交付与短期成本全面占优、 生态中立;单波 200G NPO 2027 年放量至百万只量级、2028 年千万只量级;2025 年 NPO 已有 数百万只出货[99]。
- ③ CPO 内置光源的瓶颈在散热材料:主芯片、大功率 DFB 与电芯片集中排布、热源集中; 三四百毫瓦大功率光源海外布局为主、良率低,磷化铟消耗量为 70 毫瓦光源的 6~7 倍 [99]。
- ④ OCS 需求逻辑明确、供给卡脖子:谷歌 TPU 光通道配比从三代的 1:1.5 升至六代的 1:6、英伟达后续有望采用;2026 年出货 1~2 万台、2027 年至少翻倍至 4 万台,海外厂商交付 能力不足——谷歌自研方案由天弘科技代工、扩产意愿低。标的:腾景科技、德科立、炬光科技、 英唐智控、海泰新光[99]。
- ⑤ 薄膜铌酸锂商用节奏前置:场景一为 2.4T 相干调制——旭创 2.4T 方案已明确采用, 2027 年小批量、2028 年规模化,谷歌 V9 代 OCS 配套率先采用;场景二为 OCS 电调方案核心 材料;8 英寸晶圆单片仅切大几十到小几百 die、成本是核心制约,产业在推「两端铌酸锂+中间 硅基」混合方案。标的:天通股份(晶圆)、铌奥光电(异质集成,美迪凯参投、安费诺持股 20% 拟控股)、光库科技[99]。
- ⑥ 光芯片功率段格局:70 毫瓦放量充分(鼎芯光电、仕佳光子、武汉敏芯、南京镭芯); 100~150 毫瓦(NPO 内置光源)与 200 毫瓦以上(NPO 外置光源)集中在两家供应商;电芯片端 优迅 100G TIA 即将回片、中盛威进度更快[99]。
- ⑦ 硅电容与硅透镜:1.6T 世代开始部分以硅电容替代陶瓷电容、3.2T 世代大规模切换, 单模块价值量大几十到上百元;硅透镜随光引擎与 CPO 放量。标的:苏纳光电(拟上市)、 其中科技(封测合作)[99]。
- ⑧ 散热进入多元化商用期:1.6T 无优化功耗近 30 瓦、优化后 20~27 瓦;金刚石、 石墨烯、VC 均热板、TIM 垫片并行推进;旭创与中石科技合作石墨烯/金刚石预研;NPO 方案 预计 2026 年四季度初步定型、热管理方案敲定更晚。标的:中石科技、苏州天脉、东阳光 [99]。
- ⑨ 代工产能规划确认 NPO 斜率:Tower 半导体 8 英寸产能 2026~2027 年增 3 倍 (服务光模块 PIC)、12 英寸增 4~5 倍(服务 NPO 光引擎)、2027~2029 年再扩 3 倍;前三家 客户 booking 占比超 80%[99]。
9.3 卖方共识与分歧(对照现场)
① NPO 是本届光博会最大产业共识——国联民生把它定义为「光模块 公司保留各自价值量的最佳出路」,旭创/新易盛在 NPO 上对 CPO 的反超是「最大的估值锚」 [106];现场纪要同样把 NPO 列为「产业更偏好的放量路线」[99]—— 与正文第三章瑞银、花旗 Lightmatter 纪要的时间表三方互证。
② 光芯片锁料是硬逻辑——国泰海通称核心光芯片公司 2027 年量价已完全锁定、行业 需求增长 150% 以上确定性高、2028 年较 2027 再翻倍以上;100 毫瓦以上 EML 对应 NPO 场景 2027 年小几千万只、2028 年上亿只[46]。现场功率段格局(要点⑥)与之互证。
③ 铜连接与超节点配套被低估——448G 铜缆技术已收敛,2027 年 scale-up 整机柜阶段 铜连接确定性高,安费诺、莫仕、立讯精密等有专利墙的公司受益[106]。
9.4 中报窗口的公司证据
- ① 源杰科技:2026H1 营收 9.25 亿元(+351.4%)、归母净利 6.07 亿元(+1212.2%); 数通业务收入 7.74 亿元(+640.3%)、毛利率 84.0%;CW 70/100 毫瓦大批量交付、100G PAM4 EML 批量出货、200G PAM4 EML 客户验证推进;面向 CPO/NPO 已研发 120/300/400 毫瓦多款 CW 并与模块厂、CSP 确定合作意向;拟投 42.68 亿元建设半导体产业园[104]—— 「光芯片锁料」逻辑的公司级实证。
- ② 永鼎股份:2026H1 营收 33.39 亿元(+47.75%)、归母 5.03 亿元(+58.06%); 光通信收入 12.82 亿元(+199.8%)、毛利率 57.75%(+38.67pct);70 毫瓦 CW-DFB 与 100G EML 完成客户适配并供货[105]——光纤与光芯片双线受益。
- ③ 行业层面:2026H1 通信(申万)上涨 73.59%、跑赢沪深 300 指数 66 个百分点; 光模块样本公司收入 815.6 亿元,中际旭创与新易盛合计占 76.9% 收入、92.5% 扣非净利;基金 前十大重仓已现旭创、新易盛、东山精密、源杰[103];LightCounting 预计 2026 年 800G 出货翻倍以上、1.6T 增至数千万端口[103]。
展开来源列表(107 条)
- 花旗 8-12
- 野村 8-19
- 巴克莱 8-12
- 美银 8-05
- 摩根大通 8-06
- 野村 7-09
- 花旗 8-05
- 大摩 6-29
- 高盛 7-18
- 瑞银 8-12
- 大摩 9-01
- 大摩 7-31
- 大摩 7-09
- 美银 6-05
- 汇丰 5-15
- 摩根士丹利 6-11
- 摩根士丹利 5-29
- 杰富瑞 9-03
- 巴克莱 9-03
- 花旗 6-03
- 摩根大通 9-02
- 花旗 6-08
- 美银 9-05
- 野村 8-12
- 花旗 9-02
- 美银 OCP 8-13
- 摩根大通 8-24
- 美银专家会 4-20
- 摩根士丹利 6-23
- 国泰海通 8-09
- 东山 8-24
- 万联 9-07
- 开源证券 9-07
- 野村 8-13
- 国盛 9-06
- 华源 9-06
- 国金 9-06
- 长江 9-06
- 华安 9-07
- 富邦 9-07
- Lightmatter 口径见摩根士丹利 9-01
- 美银美林 9-05
- 胜宏 8-27
- 汇丰 8-06
- 野村 8-23
- 国泰海通 9-06
- 财信 8-24
- 华创 8-24
- 东吴 9-06
- 瑞银 8-12/国泰海通 8-09
- 花旗 8-25
- 摩根士丹利 6-29
- 花旗 6-29
- 花旗 7-17
- 招商 9-07
- 杰富瑞 8-25
- 摩根 士丹利 6-29
- 招商证券 9-07
- 美银 OCP 峰会 8-13
- 摩根士丹利 9-01
- 杰富瑞 8-27
- 摩根士丹利 7-31
- 摩根士丹利 5-19
- 摩根士丹利 5-25
- 高盛 5-20
- 高盛 9-04
- 国泰海通 8-16
- 国金 8-06
- 杰富瑞 8-12
- 财通化工 8-07
- 杰富瑞 8-05
- 兴发 8-25
- 奥特维 8-26
- 长城 9-07
- 大摩 6-22
- 摩根大通 5-07
- 摩根大通 8-31 前瞻
- 摩根大通 4-24
- 美银 4-24
- 大摩 8-19
- 德银 9-03
- 摩根士丹利 8-19
- 东山精密 8-24
- 高盛 4-17
- 长江 9-07
- 天风 9-07
- 浙商 9-07
- 中信建投 9-07
- 华源 9-07
- 东方 9-07
- 招商 9-07/长江 9-06
- 摩根士丹利 7-09
- 瑞银 5-27
- 摩根 大通 4-24
- 国泰海通 8-27
- 中银 9-06
- 国金 8-18
- 9-09 → 9-11
- 光博会调研 9-10
- 天风证券 9-09
- 银河证券 9-09
- 广发证券 9-10
- 中泰证券 9-11
- 长江证券 9-10
- 太平洋证券 9-10
- 国联民生 9-06
- 花旗 9-09