CHINA POWER EQUIPMENT · TRENDS AND TRAPS
中国电力设备深度报告
特高压独强 · 出口放量 · AI 电力需求与新技术跟风陷阱
2026-09-05数据截面
+47%
6月变压器出口
+172%
对美出口同比
2.6×
特高压招标 vs 2025
128周
全球交付周期

CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 电力设备深度
执行摘要:需求全球化、结构极化、概念分化
中国电力设备正处在「需求全球化」与「结构极化」并存的阶段:海外是十年级别 的电网上升周期(美国电网 capex 专家预计双位数增长、持续至 2040 年代)[1], 国内却是常规电网投资放缓(5 月 -30%/6 月 -18%)与特高压一枝独秀(年内招标达 2025 全年的 2.6 倍)并存的分化格局[2]。出口是最硬的验证——6 月变压器出口 +47%、 对美 +172%[3];而新概念(固态变压器等 20+ 家宣布产品)的商业化仍早。
+47%
2.6×
-30%
128周
主线一 · 海外需求是十年周期,不是 AI 周期。
证据链:
① 美国电网处于 2022-23 年启动的上升周期早期——2010 年代投资不足、设施老化 (1970-80 年代建成的线路超 25 年寿命)、电气化三驱动(数据中心/热泵/制造业回流), 周期可能持续到 2040 年代,未来几年 capex 维持双位数年均增长[1];
② 供需缺口的两把尺——每年需建 5,000 英里输电线 vs 去年仅建成 ~1,000 英里; 公用事业公司层面的订单簿:AEP 签约大型负荷管道本季 +6GW 至 69GW(德州 45GW、 俄亥俄 12GW),已向 ERCOT Batch Zero 提交 45GW 并收取近 20 亿美元现金/抵押品; 活跃互联请求约 195GW——未来十年资本开支机会的订单侧证明[4];
③ 定价权与成本传导——变压器/开关柜/燃气轮机显著短缺、价格未见平台期;公用事业 通过费率机制转嫁成本、对价格不敏感、愿付溢价锁产能[1];AEP 的监管 结算佐证:俄亥俄 ROE 9.7%→9.84%、2026 EPS 指引上调至 6.25-6.55 美元、30 亿美元股权 远期合约锁定 780 亿资本计划的全部股权需求——需求侧的财务闭环完整;
④ 欧洲镜像——未来十年电气化投资 2.2-3.5 万亿欧元、其中 35-40% 非通胀或通缩; 家庭电费年均涨幅仅 2-4%(vs 过去十年 5%)——政治可持续性优于担忧,「盈利超级周期」 成立[5];
⑤ 天然气视角的交叉验证——NOAA 强厄尔尼诺概率 97%(10-12 月):暖冬压低供暖需求, TTF 基准 46 欧元/MWh[6]——电力侧的燃料成本压力可控[7]。 推论:把中国电力设备行情锚在「AI 数据中心资本开支」上会低估其持续性——电网老化 翻新才是跨周期的底层需求。
① 美国电网处于 2022-23 年启动的上升周期早期——2010 年代投资不足、设施老化 (1970-80 年代建成的线路超 25 年寿命)、电气化三驱动(数据中心/热泵/制造业回流), 周期可能持续到 2040 年代,未来几年 capex 维持双位数年均增长[1];
② 供需缺口的两把尺——每年需建 5,000 英里输电线 vs 去年仅建成 ~1,000 英里; 公用事业公司层面的订单簿:AEP 签约大型负荷管道本季 +6GW 至 69GW(德州 45GW、 俄亥俄 12GW),已向 ERCOT Batch Zero 提交 45GW 并收取近 20 亿美元现金/抵押品; 活跃互联请求约 195GW——未来十年资本开支机会的订单侧证明[4];
③ 定价权与成本传导——变压器/开关柜/燃气轮机显著短缺、价格未见平台期;公用事业 通过费率机制转嫁成本、对价格不敏感、愿付溢价锁产能[1];AEP 的监管 结算佐证:俄亥俄 ROE 9.7%→9.84%、2026 EPS 指引上调至 6.25-6.55 美元、30 亿美元股权 远期合约锁定 780 亿资本计划的全部股权需求——需求侧的财务闭环完整;
④ 欧洲镜像——未来十年电气化投资 2.2-3.5 万亿欧元、其中 35-40% 非通胀或通缩; 家庭电费年均涨幅仅 2-4%(vs 过去十年 5%)——政治可持续性优于担忧,「盈利超级周期」 成立[5];
⑤ 天然气视角的交叉验证——NOAA 强厄尔尼诺概率 97%(10-12 月):暖冬压低供暖需求, TTF 基准 46 欧元/MWh[6]——电力侧的燃料成本压力可控[7]。 推论:把中国电力设备行情锚在「AI 数据中心资本开支」上会低估其持续性——电网老化 翻新才是跨周期的底层需求。
主线二 · 国内常规弱、特高压强——「十五五」的结构信号。
证据链:① 5/6 月电网投资同比 -30%/-18%,上半年累计仅 +4%;
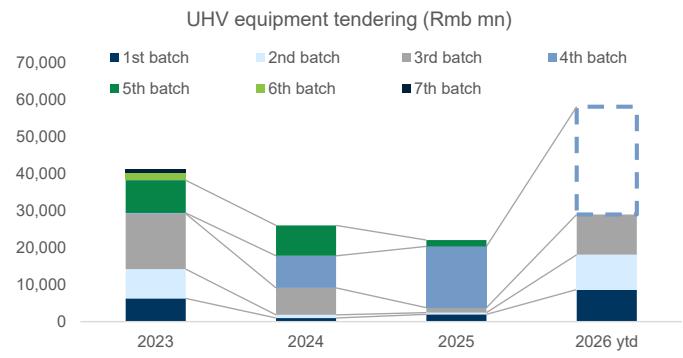
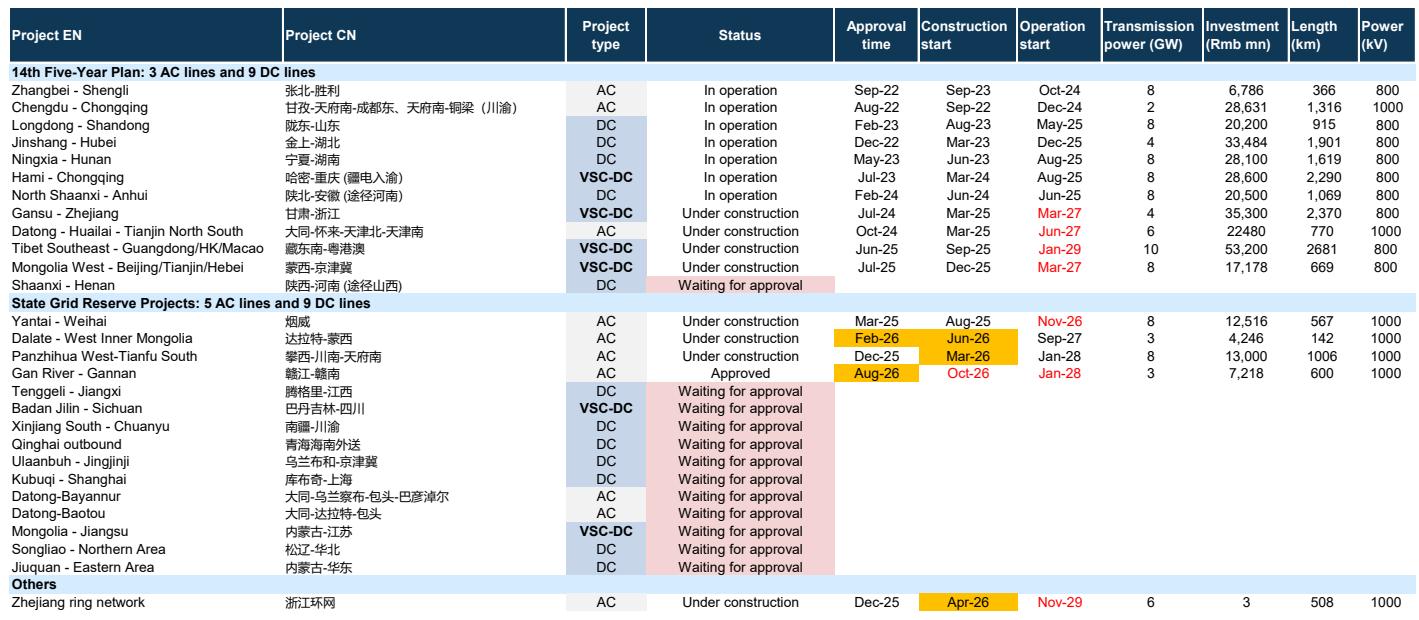
② 国网第三批输电设备招标 -18%(一次 -5%/二次 -2%);③ 特高压:赣江-赣南获批(72 亿),
年内两条获批+两条开工符合全年四条预期;第三批招标 109 亿 + 第四批 290 亿,年内招标总额
达 2025 全年 2.6 倍;「十五五」在建特高压线路数预计是「十四五」的两倍[2]。
推论:电网设备的机会不在「板块」,在「特高压产业链」——招标数据已经把结构性机会
和结构性疲软分开了。
主线三 · 出口是中国企业最硬的验证,但也开始分化。
证据链:
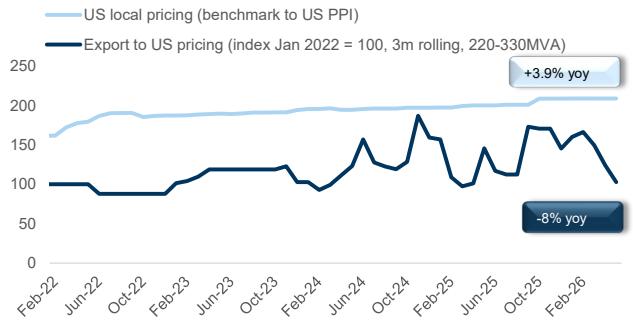
① 月度出口序列——6 月变压器(>10MVA)出口 +47%(5 月 +72%、增速峰值或已现); 对美 +172%(环比 +52%);美国变压器 PPI 同比 +3.9% 高位稳定——量价齐升[3];
② 价格的结构信号——中国 220-330MVA 段出口价格(4-6 月滚动)同比 -8%: 量的高增与单价下行并存,电压等级与客户组合决定盈利质量——「出口放量 ≠ 出口赚钱」;
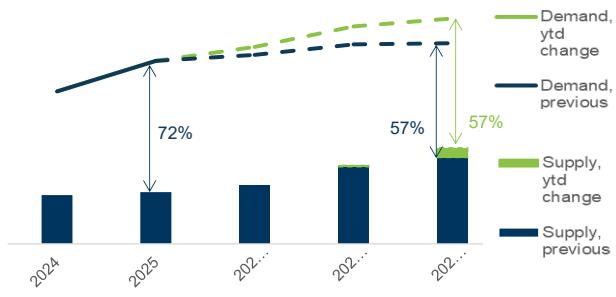
③ 速度即壁垒——全球交付周期 128 周[8]vs 中国供应链 6-9 个月 交付、约一年扩产;美国需求-本土供应缺口 72% → 2028 年收敛至 57%——窗口期的倒计时 已经开始;
④ 地缘的天花板——「中国供应商很难实质性进入受监管的美国公用事业市场」[1];主战场在非监管市场(工业/数据中心/新兴市场);高盛组合的攻守两翼: 四川电气(买入,TP ¥161.28,速度壁垒的进攻端)与华明装备(上调买入,18x 远期 PE, 分接开关双寡头海外份额——「无 AI 逻辑也成立」的防守端)。 推论:出口是真实的、但在收窄缺口(美国自供率提升)与地缘门槛之间动态平衡—— 「速度优势」的窗口期以美国产能爬坡(2028 年缺口收窄至 57%)为限。
① 月度出口序列——6 月变压器(>10MVA)出口 +47%(5 月 +72%、增速峰值或已现); 对美 +172%(环比 +52%);美国变压器 PPI 同比 +3.9% 高位稳定——量价齐升[3];
② 价格的结构信号——中国 220-330MVA 段出口价格(4-6 月滚动)同比 -8%: 量的高增与单价下行并存,电压等级与客户组合决定盈利质量——「出口放量 ≠ 出口赚钱」;
③ 速度即壁垒——全球交付周期 128 周[8]vs 中国供应链 6-9 个月 交付、约一年扩产;美国需求-本土供应缺口 72% → 2028 年收敛至 57%——窗口期的倒计时 已经开始;
④ 地缘的天花板——「中国供应商很难实质性进入受监管的美国公用事业市场」[1];主战场在非监管市场(工业/数据中心/新兴市场);高盛组合的攻守两翼: 四川电气(买入,TP ¥161.28,速度壁垒的进攻端)与华明装备(上调买入,18x 远期 PE, 分接开关双寡头海外份额——「无 AI 逻辑也成立」的防守端)。 推论:出口是真实的、但在收窄缺口(美国自供率提升)与地缘门槛之间动态平衡—— 「速度优势」的窗口期以美国产能爬坡(2028 年缺口收窄至 57%)为限。
共识与分歧基准:共识——特高压景气(高盛)、变压器出口高增
(高盛/海关数据)、AI 电力缺口真实(大摩/高盛/美银多份);分歧——国内常规电网设备何时
触底(招标疲软 vs 「十五五」预期)、SST 固态变压器商业化时点(JPM 专家:2028 年前难)、
光伏玻璃是否见底(汇丰:仍在寻底,持有)。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 电力设备深度
全球需求:AI 是催化,老化与电气化是本体
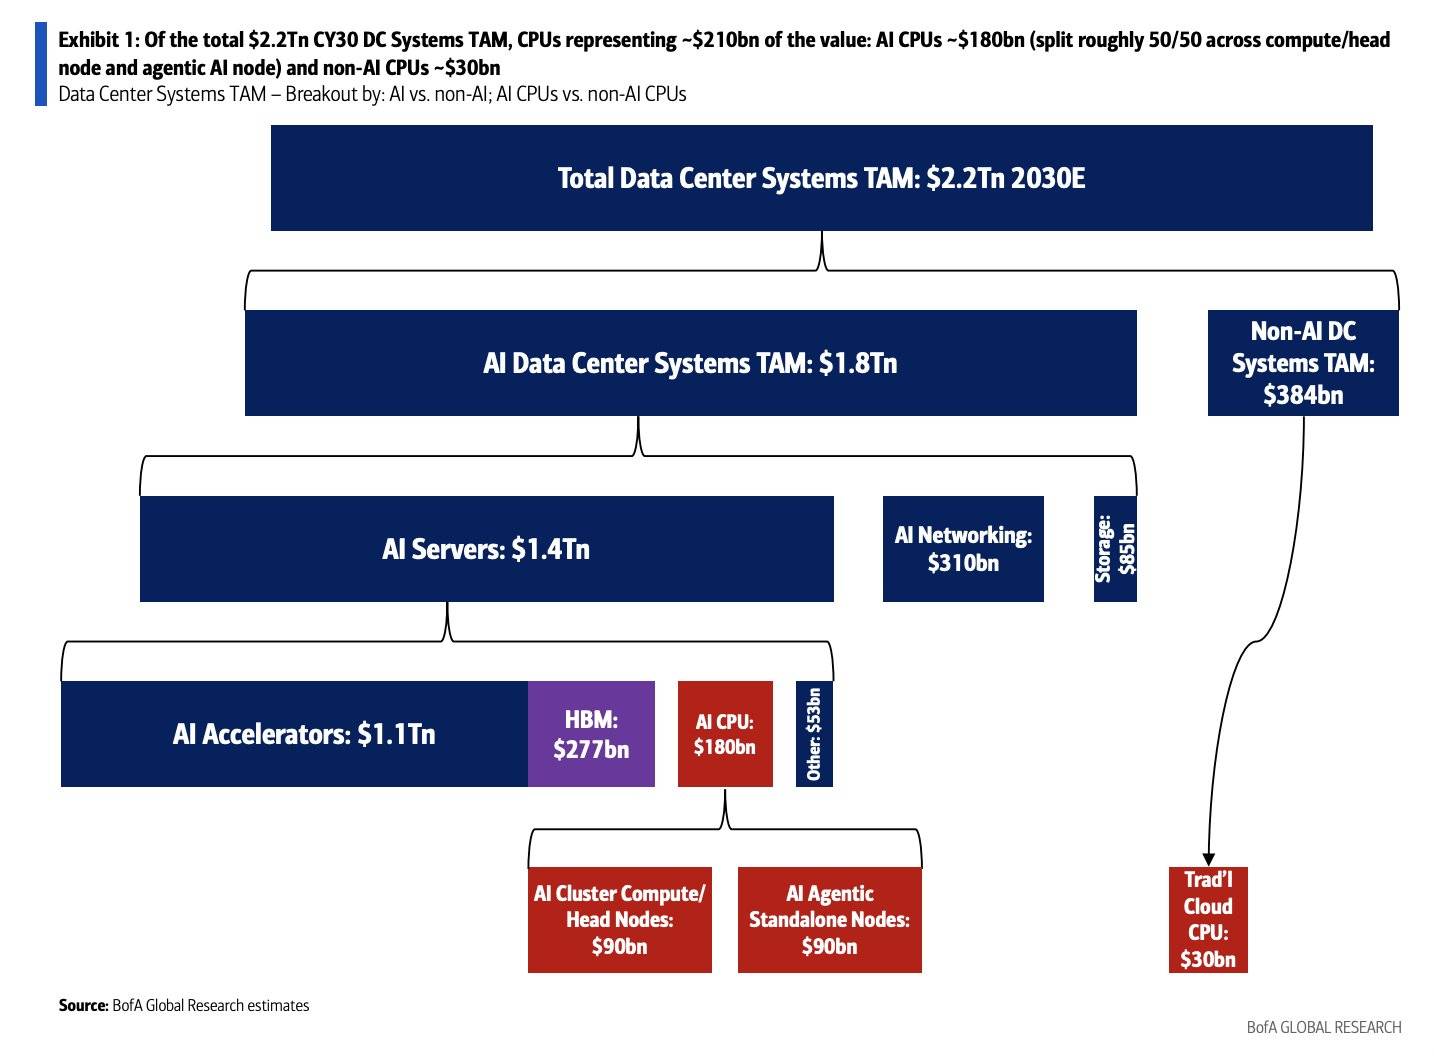
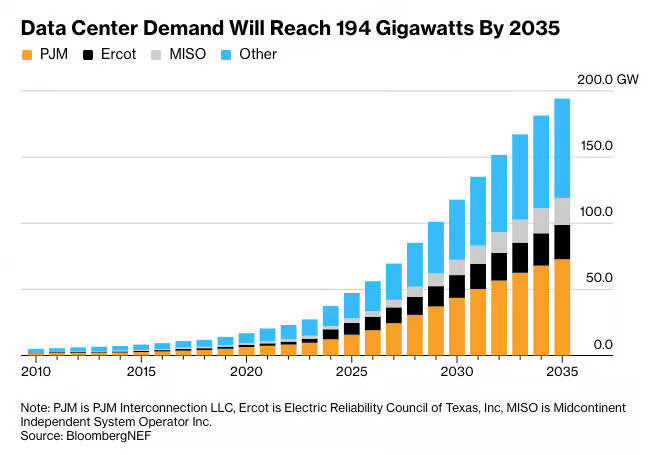
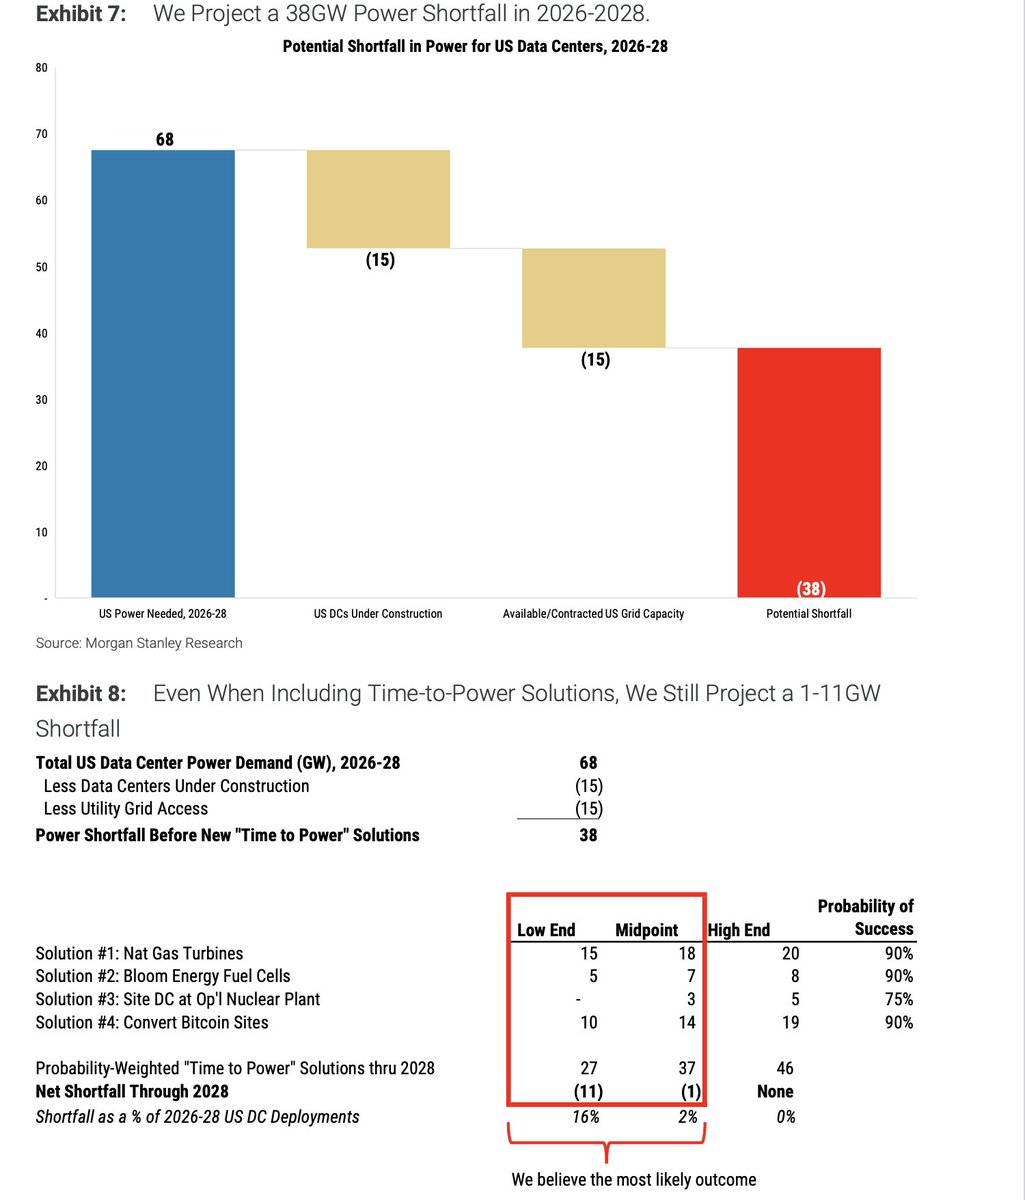
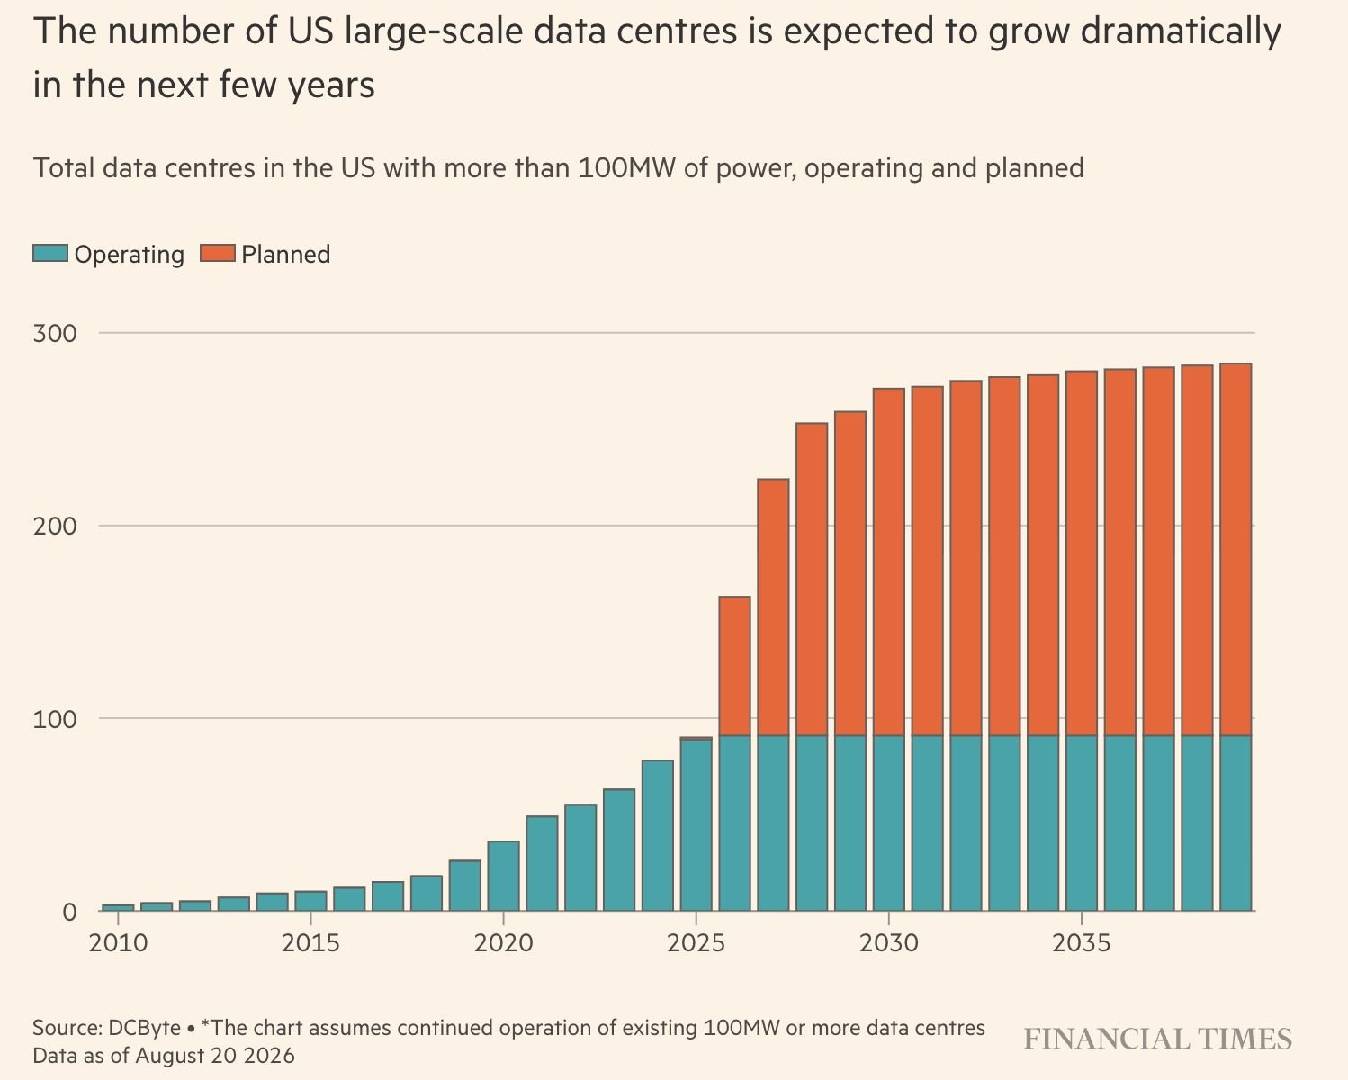
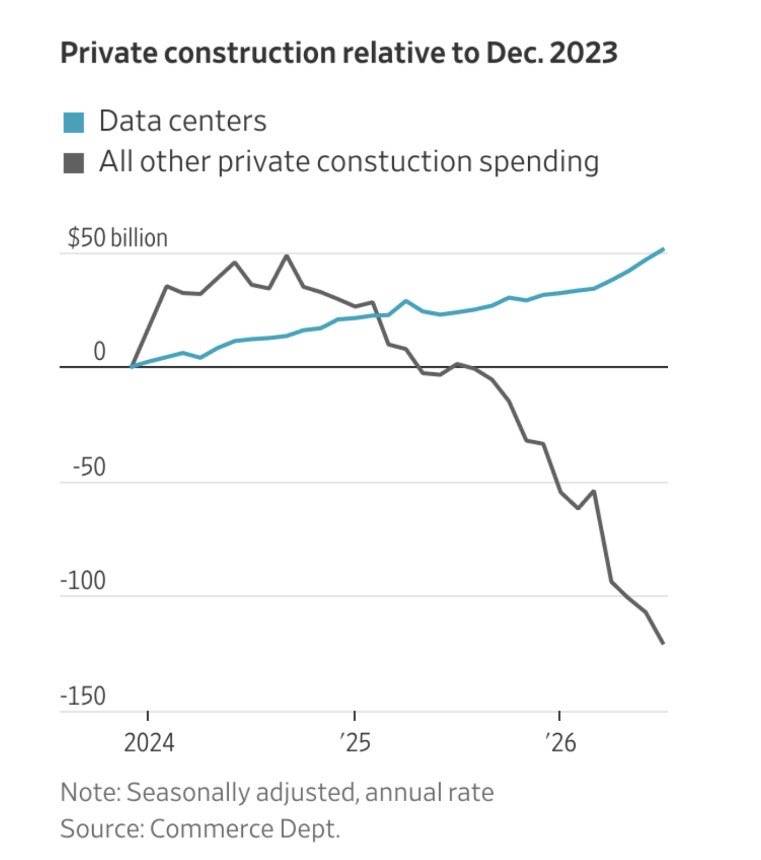
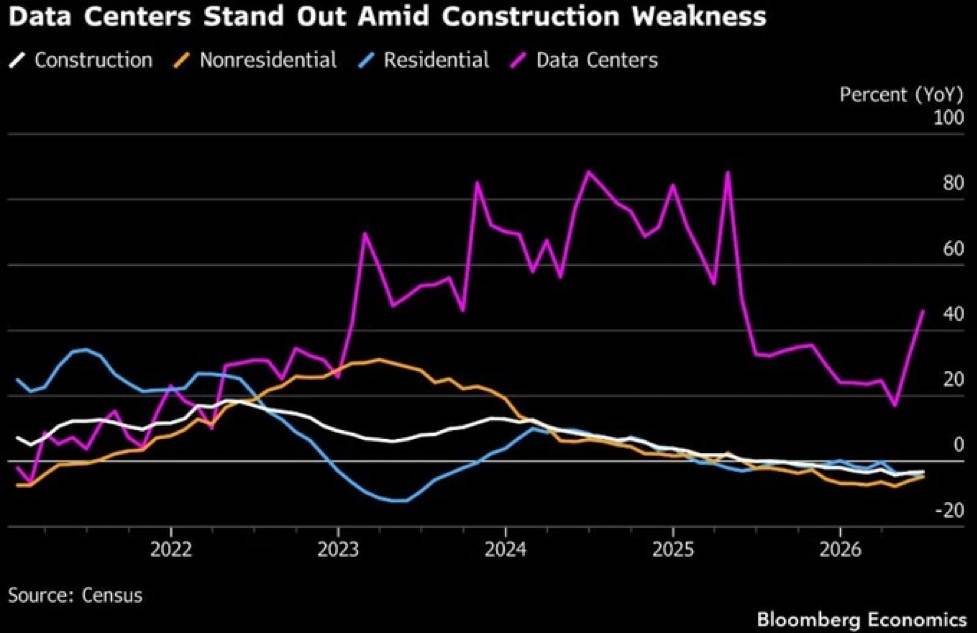
- AI 的电力账单:AI 数据中心电力需求未来十年翻两番(下图);美银测算 AI 加速器 耗电 2022-2030 的陡峭曲线;大摩预警 2026-28 美国数据中心电力缺口 380 亿瓦。
- 自建发电不改变并网需求:数据中心表后发电只是并网排队长的临时措施,最终仍需 并网、自建转备用——「云厂商中期内不会放弃电网连接」[1]。
- 设备短缺与定价权:变压器/开关设备/燃气轮机显著短缺、价格未见平台期;公用事业 通过费率转嫁成本、对价格不敏感、愿意付溢价锁产能——「短缺不阻碍 capex 增长」。
- 欧洲的另一个样本:电气化投资 2.2-3.5 万亿欧元,电费年均涨幅仅 2-4%(低于过去 十年的 5%)——电气化的政治可持续性比市场担忧的更好,公用事业「盈利超级周期」获支撑 [5]。
- 美国的政治杂音:德州/纽约暂停数据中心并网属政治与局部电价因素(纽约电价 2019 年以来 +68%),不构成整体 capex 的 derail[1]。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 国内与出口
中国电网:常规环节疲软,特高压一枝独秀
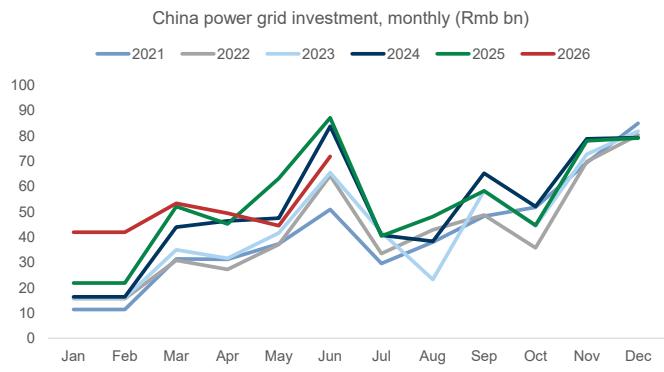
- 投资放缓的读数:5 月 -30%、6 月 -18%、上半年累计 +4%——弱于正常季节性; 发电投资持平、发电量 +5%[2]。
- 招标的分化:国网第三批输电设备招标 -18%(一次 -5%/二次 -2%);但特高压第三批 109 亿 + 第四批 290 亿,年内招标额为 2025 全年 2.6 倍、超 2023 全年水平——「十五五」 特高压建设加速的招标证据链完整。
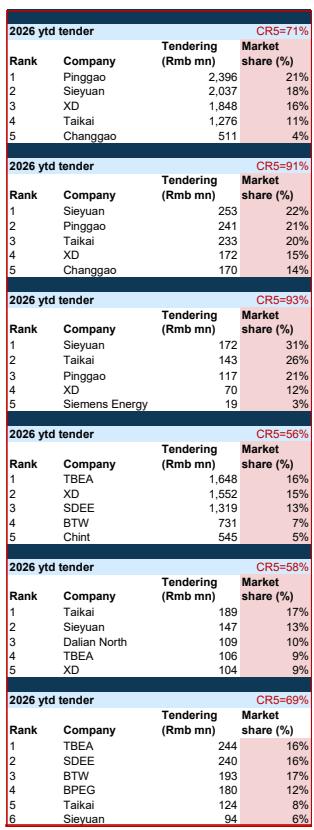
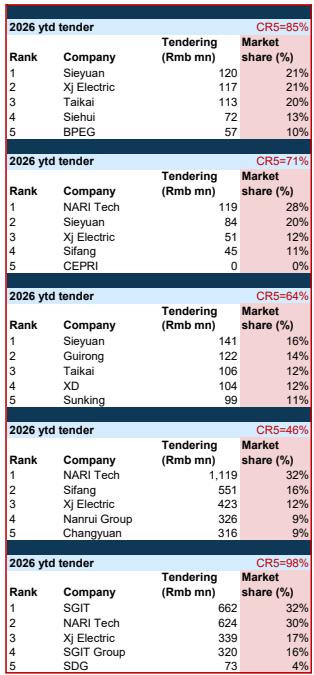
- 份额的再分配:思源电气 GIS 份额 17%→18%、断路器 18%→22%,但隔离开关/互感器 份额下滑——上行空间受限,除非特高压/超高压突破[2];国电南瑞系统集成 18%→30%、保护继电器 32% 领先,但 SVC/STATCOM 48%→28%、特高压换流阀份额从历史 ~50% 降至 18%——第四批招标是关键验证[2]。
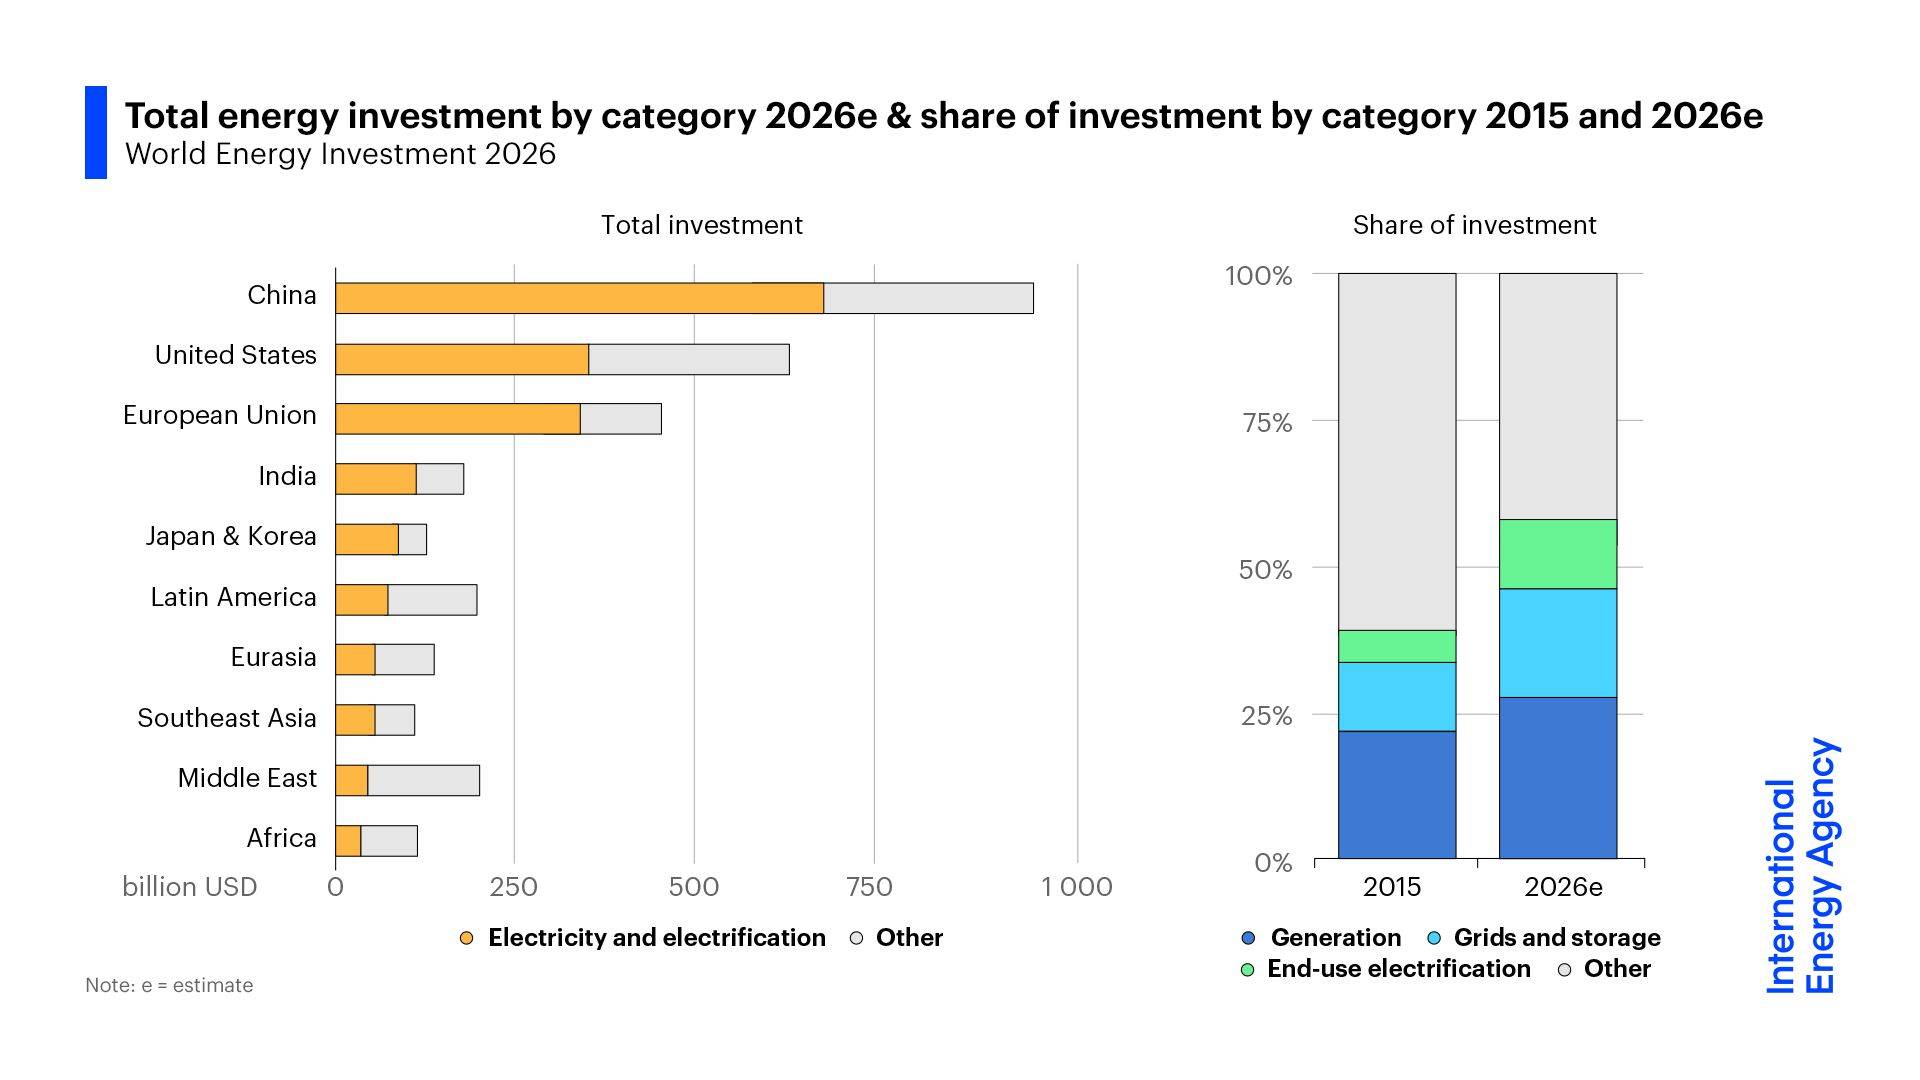
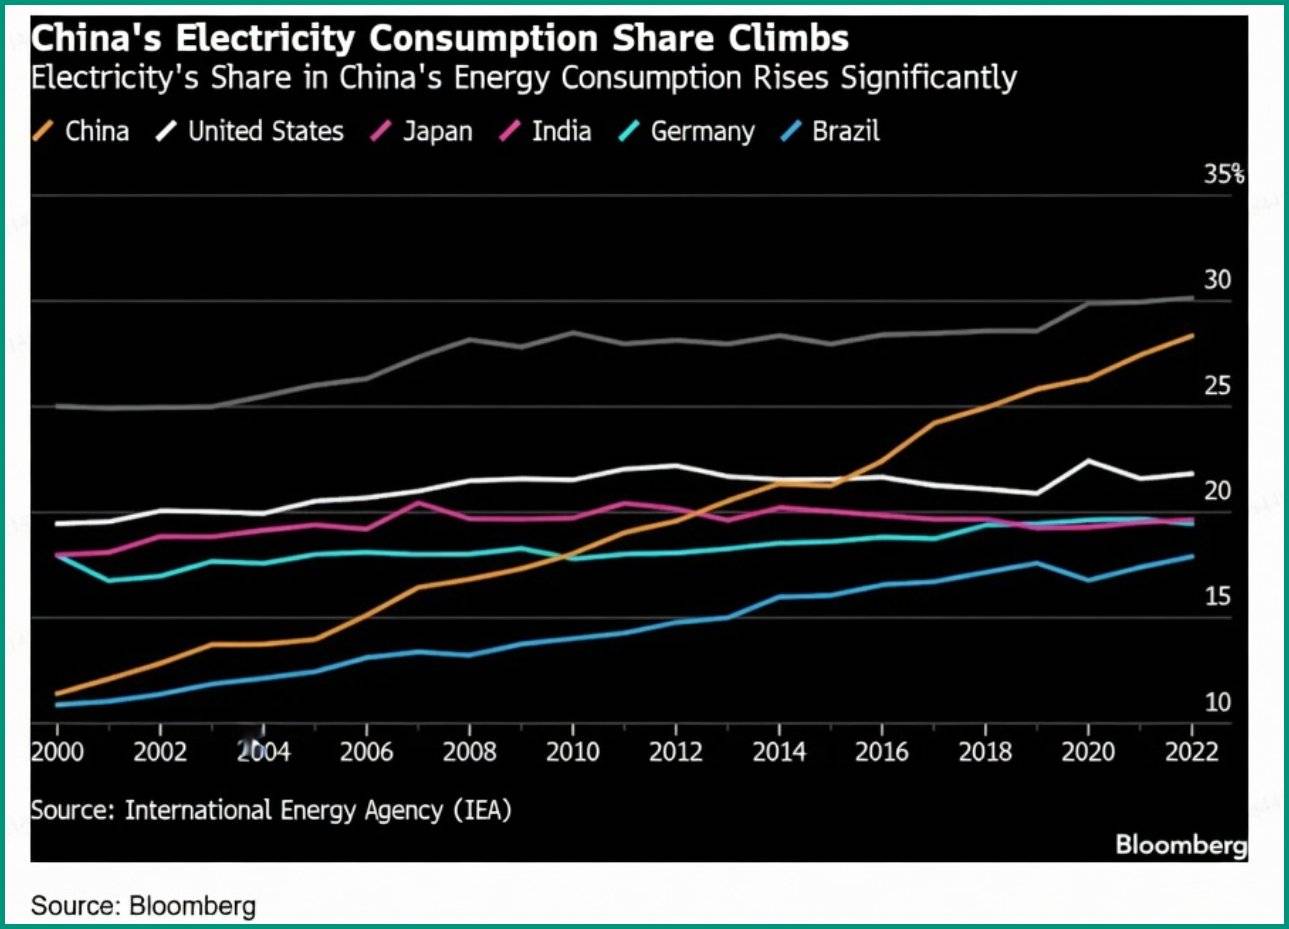
- 量的远景:在建特高压 backlog 强劲,「十五五」在建线路数为「十四五」两倍; 中国电力消费占能源消费比重长期攀升(下图)——电气化斜率未完。
- 第四批招标的份额之战(290 亿):南瑞换流阀份额从历史 ~50% 骤降至 18% (第三批)、SVC/STATCOM 48%→28%——但系统集成 18%→30%、保护继电器 32% 领先; 思源 GIS 17%→18%、断路器 18%→22% 但隔离开关/互感器下滑。第四批 290 亿的结果 将直接改写 2027 年的竞争格局假设[2]。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 国内与出口
出口主线:速度即壁垒,窗口有时限
- 数据:6 月变压器(>10MVA)出口 +47%(5 月 +72%);对美出口 +172% (环比 +52%);美国变压器 PPI 同比 +3.9% 高位稳定——量价齐升[3]。
- 缺口的时限:美国需求与本土供应缺口 72%,预计 2028 年收窄至 57%——短缺持续 但在收敛;产能扩张需 2-3 年,中国供应链 6-9 个月交付、一年扩产——「速度差」是 中国企业的核心壁垒,也是窗口的倒计时。
- 价格信号:中国 220-330MVA 段出口价格(4-6 月滚动)同比 -8%——量的高增与 单价下行并存,结构(电压等级/客户组合)决定盈利质量。
- 机构组合[3]:四川电气「买入」(目标 ¥161.28)[9]; 国电南瑞「买入」(目标 ¥23.56,国内 capex+换流阀/二次设备出口);华明装备上调至 「买入」(18x 远期 PE,分接开关双寡头海外份额提升——「无 AI 逻辑也成立」的防御 性全球电网参与方式)。
- 地缘的天花板:出于地缘政治考量,中国供应商很难进入受监管的美国公用事业 市场[1]——出口的天花板由政治画定,工业/新兴市场才是主战场。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 国内与出口
新技术与新叙事:SST、光伏玻璃、风电运营、锂电储能
- SST 固态变压器 · 概念热、商业化早[10]:效率 +5pct(传统 工频变压器+UPS 链条端到端 <90%)、体积 1/5-1/10 是真优势;但标准未定、可靠性验证 不足、800V HVDC 是「够用」的过渡方案、SiC 器件成本高——2028 年前数据中心大规模 部署可能性低,三架构(UPS/800V HVDC/SST)共存 5-10 年。订单的温度计:北美某电气 设备公司 100-200 台、中国西电仅 4 台海外订单 vs 20+ 家宣布产品、30+ 家预发布 ——宣布数与订单数差两个数量级,典型的新概念跟风温床;一线玩家是台达(早期部署 数据+行业认可),国内阳光电源/四方股份在追赶但缺运营数据。近期真实落地在 EV 充电/ 高耗能工业/微电网场景。
- 光伏玻璃 · 仍在寻底[11]:上半年新增光伏装机 -66%;信义 ±5,000 万 (去年 +7.46 亿)、福莱特预亏 3-4 亿;行业库存 7 月现拐点、十大厂商三家停产——供给出清 在进行,但「十五五」重「质」不重「量」,ASP 2026 年或在盈亏平衡线徘徊。汇丰双「持有」、 目标价大幅下调。
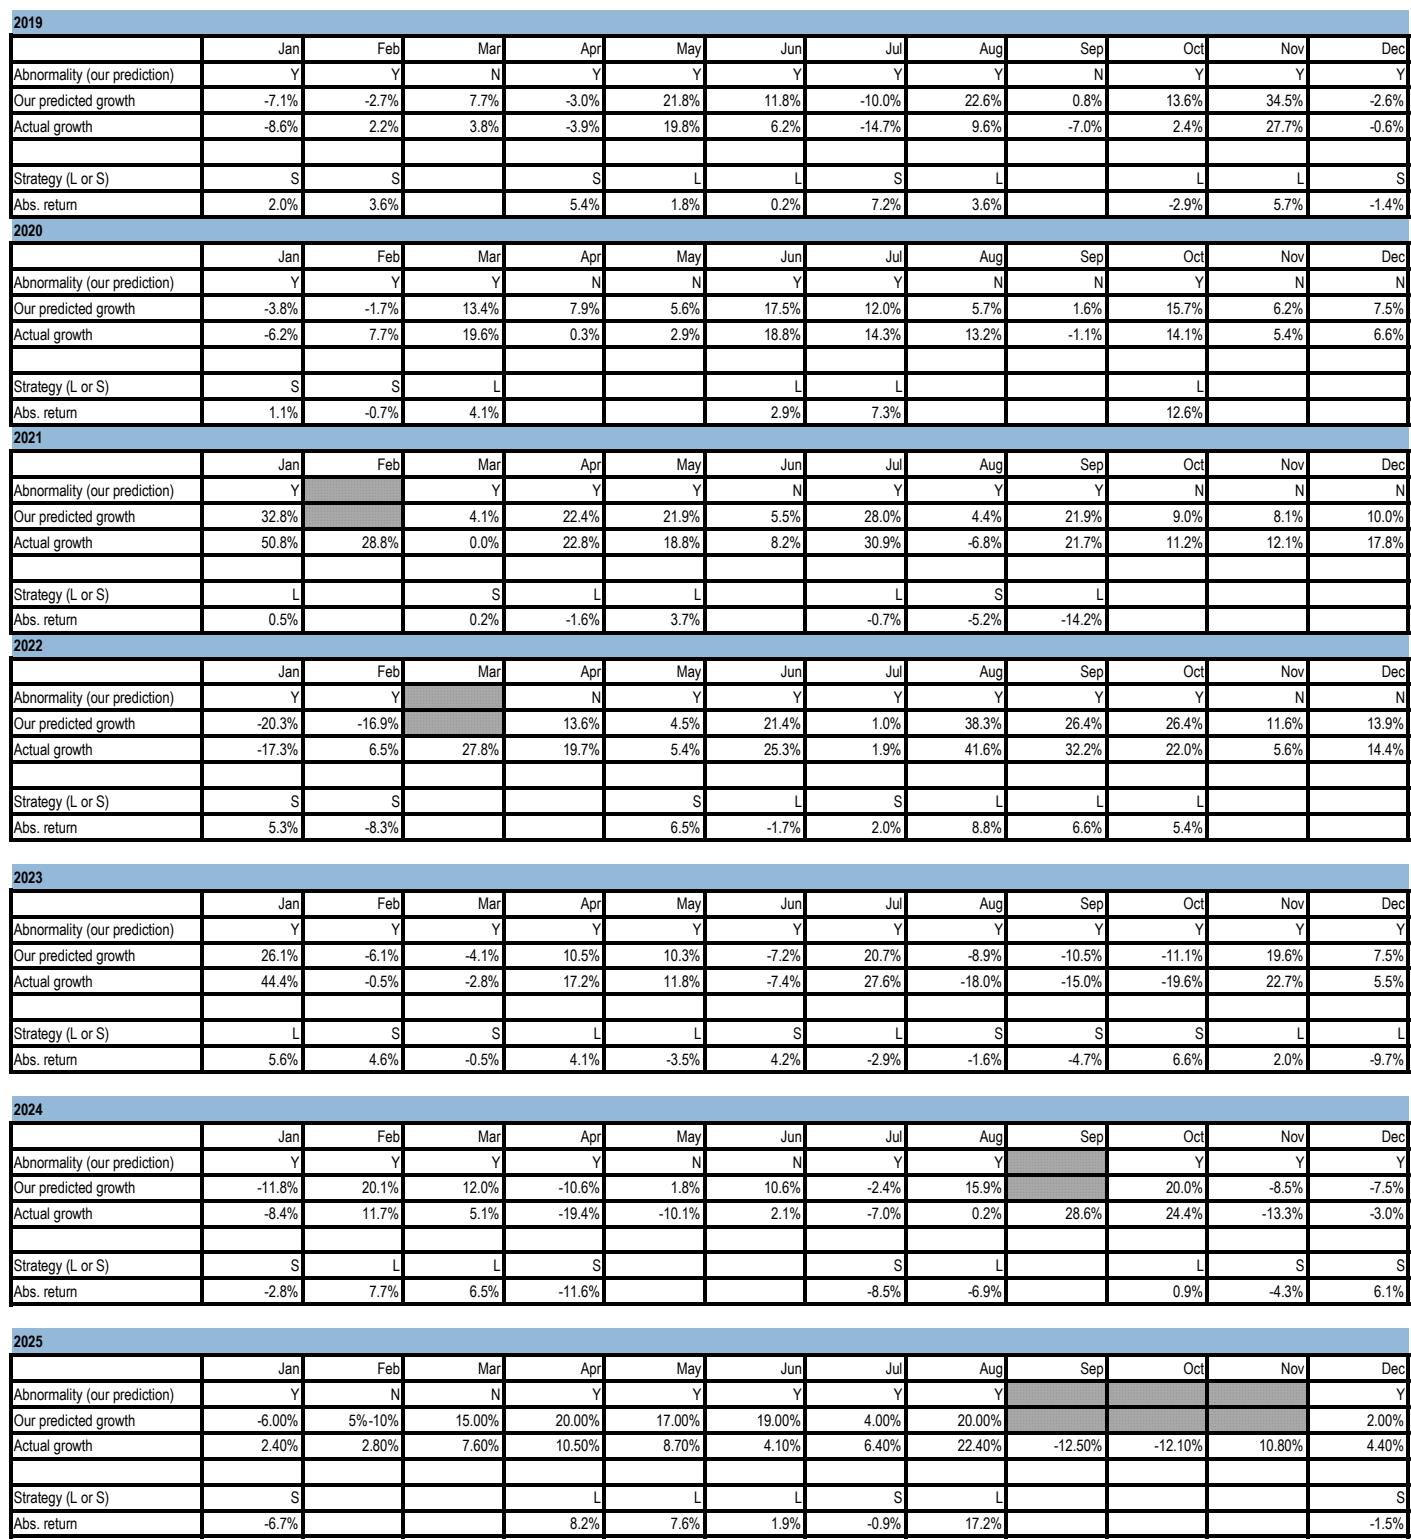
- 风电运营 · 拐点信号的量化[12]:AI 模型(约 400 个气象站风速+ 容量+弃风率,MAPE 5%)预测龙源 8 月发电量 39 亿千瓦时、同比 +2%——连续五个月下滑后 首次转正;区域风速分化:安徽 +32.0%/江苏 +27.8%/宁夏 +8.6% vs 陕西 -31.5%/天津 -27.7%/福建 -27.3%;三重逻辑:弃风缓解(储能加速+电网 capex+新增装机放缓)、2027 起 电价企稳、数据中心绿电强制要求与「绿电-算力协同」;目标 7.00 港元(0.75x 2027 PB, +34% 空间,vs 大唐新能源 0.53x 的折价合理)。月度波动本身是交易工具:预测偏差 >5% 的多空策略 2019-25 年均绝对回报 ~11.0%(59 笔交易)。
- 锂与储能 · 分歧中再平衡[13]:碳酸锂 15.1 万元/吨、氢氧化锂 13.78 万 (周环比下跌);总库存 89,637 吨(-3%),结构分化——正极厂 +3%、冶炼厂 +7%、电池/贸易 -16%(真实去库发生在中游);供给端 JXW 矿复产 FY26 贡献 35-40 千吨 LCE、周产量 24,548 吨(-1%,锂辉石 -4%/云母 +6%);产业链对高锂价分歧——上游与电池厂接受、下游 储能系统集成商抵触(成本传导压力);8 月中旬大规模电池产能上线支撑下半年去库;2027 年 若无限制因素(如津巴布韦出口)供需趋向再平衡。
识别「新概念跟风」的三条标尺(本报告推演):① 有无海外/头部
客户量产订单(对照:中国西电 SST 仅 4 台海外订单 vs 台达已有部署数据);
② 技术路线是否已被「够用的过渡方案」压制(SST vs 800V HVDC);③ 宣布产品的公司数量
与市场空间是否匹配(20+ 家宣布 = 赛道尚未出清的信号)。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 结论
突破与跟风的分界(本报告推演)
Tier A · 全球竞争力实证
特高压产业链
招标 2.6 倍 + 「十五五」在建翻倍——国内确定性 最高的细分;设备商弹性看第四批招标份额(换流阀之争)。
变压器出口链(四川电气/华明装备等)
出口 +47%/对美 +172% 是 海关数据级验证;四川电气交付速度与华明的双寡头分接开关是两类可持续壁垒[3]。
国电南瑞(二次设备+系统集成)
系统集成份额 30%、保护继电器 32%;换流阀份额回升是期权[2]。
Tier B · 真赛道、待拐点
龙源电力等风电运营
发电量转正 + 弃风缓解 + 绿电-算力协同—— 运营商业绩弹性在 2027 兑现[12]。
正帆科技等气体/零部件
订单 +62% 为真、亏损为实——鸿舸净利率 +5.9pct 是盈利修复先行指标[14]。
思源电气
份额微升但天花板可见——需特高压突破才能超行业 [2]。
灰区 · 概念热于报表
SST 概念群(20+ 家宣布)
商业化 2028 年前的判断下,多数 「宣布」是估值事件而非订单事件[15]。
光伏玻璃反转型博弈
库存拐点 ≠ 价格拐点;汇丰双「持有」+目标价 大降——左侧仍在[11]。
「AI 电力」纯标签股
美国受监管市场对中国供应商关闭[1]——蹭 AI 电力叙事而无海外订单实证的标的,叙事不可兑现。
推理链:
电力设备的全球需求由「电网老化 + 电气化」驱动、AI 只是加速器
① 国内机会高度集中于特高压(招标数据已证实),常规电网设备仍需等待「十五五」招标回暖
② 出口是最硬的验证,但美国受监管市场不可及、缺口 2028 年开始收敛——速度壁垒有时间窗
③ 新技术(SST)的宣布热与订单冷形成剪刀差——用「量产订单」与「过渡方案压制」两条标尺过滤。 结论:本板块的正确姿势是「沿着招标数据和出口数据选股,而不是沿着概念标签选股」—— 特高压(2.6× 招标)与出口链(+47%/+172%、128 周 vs 6-9 个月)有数据背书;SST 的 宣布/订单比(50+ 家 vs 个位数订单)与光伏玻璃的需求缺口(装机 -66%)说明概念与报表的 距离;AEP 的 69GW 负荷管道与 195GW 互联请求提醒我们:全球需求的十年属性由订单簿而非 叙事定义。
① 国内机会高度集中于特高压(招标数据已证实),常规电网设备仍需等待「十五五」招标回暖
② 出口是最硬的验证,但美国受监管市场不可及、缺口 2028 年开始收敛——速度壁垒有时间窗
③ 新技术(SST)的宣布热与订单冷形成剪刀差——用「量产订单」与「过渡方案压制」两条标尺过滤。 结论:本板块的正确姿势是「沿着招标数据和出口数据选股,而不是沿着概念标签选股」—— 特高压(2.6× 招标)与出口链(+47%/+172%、128 周 vs 6-9 个月)有数据背书;SST 的 宣布/订单比(50+ 家 vs 个位数订单)与光伏玻璃的需求缺口(装机 -66%)说明概念与报表的 距离;AEP 的 69GW 负荷管道与 195GW 互联请求提醒我们:全球需求的十年属性由订单簿而非 叙事定义。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 结论
风险与监测清单
监测清单:国网第三/四批特高压招标份额(换流阀之争)→ 月度电网
投资同比(常规环节触底信号)→ 变压器月度出口(对美增速的环比方向)→ 美国 2028 缺口收敛
进度与关税/地缘政策 → 光伏玻璃库存与 ASP(是否止跌)→ 龙源月度发电量(AI 模型验证)→
「十五五」能源规划细则。
- 风险 1 · 国内电网投资持续放缓:单月降幅扩大、招标继续负增长——常规设备估值 修复逻辑推迟。
- 风险 2 · 特高压第四批份额波动:南瑞换流阀份额已从 ~50% 降至 18%,第四批结果 直接改写竞争格局[2]。
- 风险 3 · 出口的地缘与收敛:美国受监管市场不可进入 + 2028 年缺口收窄至 57%—— 出口增速的峰值可能已现(7 月 +72% → 6 月 +47%)。
- 风险 4 · 新技术节奏:SST/HVDC 架构之争若提前出清,概念股面临证伪; 光伏玻璃若需求持续低迷,出清期拉长。
CHINA POWER EQUIPMENT · TRENDS AND TRAPS · 结论
参考文献
展开来源列表(15 条)
- 高盛 8-13 专家会
- 高盛 8-07
- 高盛 7-29
- 高盛 8-1 AEP 个股
- 高盛 7-15
- 较远期曲线低 15-20 %
- 高盛 8-7 天然气洞察
- 产能扩张需 2-3 年
- 交付 6-9 个月
- 摩根大通专家会 7-15
- 汇丰 7-28
- 摩根大通 9-3
- 花旗 7-17
- 华西 8-31
- 摩根大通 7-15 专家会