机器人深度报告

| 标的 | 环节 / 定位 | 评级 / 目标价 | 推荐理由 |
|---|---|---|---|
| 绿的谐波 / 恒立液压 / 双环传动 | 减速器·丝杠 核心部件冠军 | 大摩供应链首选 [1] |
摩根大通「最坚定的信心在可扩展组件冠军」[2];大摩:部署启动后供应商 筛选标准转向可靠性/良率/规模/成本,三家为首选[1];恒立行星滚柱丝杠产线 迁往墨西哥、绿的与敏实美国设执行器合资——海外产能规避 FCC 风险[3]。 |
| 三花智控 | 机电执行器 T 链核心 | 增持 / 41.07 元 [4] |
仿生机器人机电执行器批量交付与产线爬坡[4];高盛 H 股买入、 认为其在人形执行器供应链角色关键[5];26-28E 净利 46.75/54.67/64.77 亿元 [4]。 |
| 汇川技术 | 自动化平台 横切收租 | 买入·强力买入名单 [5] |
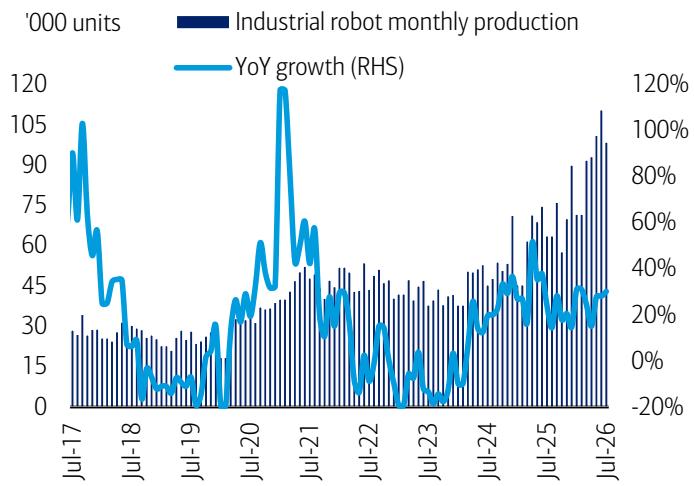
工业自动化+海外扩张潜力;无论哪家主机厂胜出,通用自动化平台都受益; 7 月中国工业机器人产量 9.9 万台、同比 +30% 提供行业底座[6]。 |
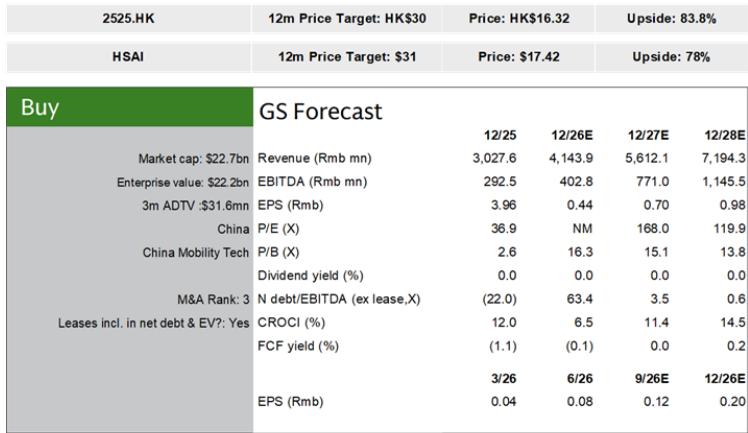
| 禾赛科技 | 激光雷达→执行器 感知+身体双线 | 买入 / 30 港元 [7] |
机器人执行器 8-12 月出货约 5 万台、单价约 3,000 元、毛利率 41-44%[8]; 向超 50 家人形公司供激光雷达、用量为 ADAS 十倍以上[7];26-28 年净利 CAGR +63%[8]。 |
| 宇树科技 | 整机龙头 高分歧标的 | 买入 370 元 vs 中性 608 元 [9,10] |
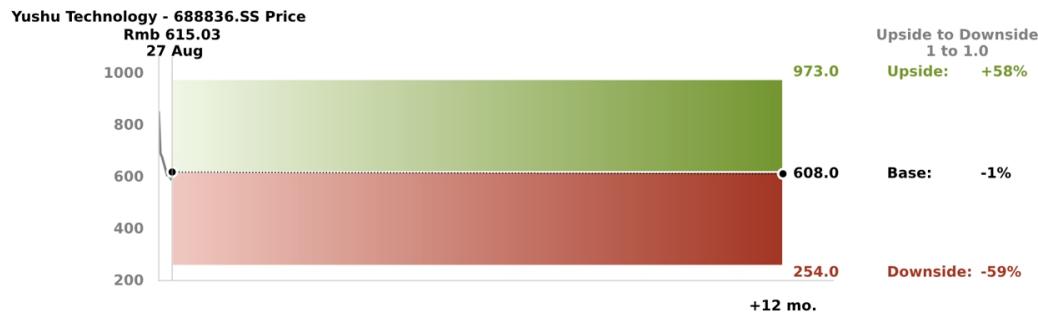
上市首日 +460%、市值 3,420 亿元、零售超购 8,000 倍[11];野村按 2027E 25 倍 P/S 给 370 元(+145%);瑞银认为 53% 收入 CAGR 已大部分计入股价、 需等待「大脑」进展[10]——多空分歧本身就是行业估值锚。 |
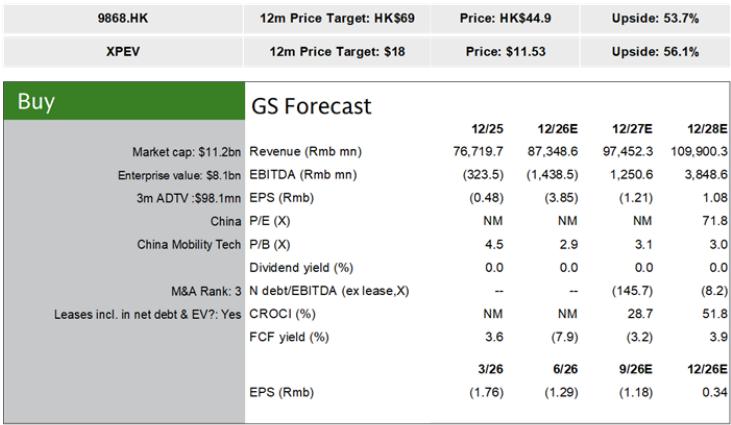
| 小鹏汽车 | 车企造人形 IRON 量产在即 | 买入 / 69 港元 [7] |
IRON 76 个自由度、2026 年底量产、2027Q2 起外部收入,硬件毛利率指引 60-67% [12];机器人部门首轮融资超 9 亿美元、估值超 63 亿美元[13]。 |
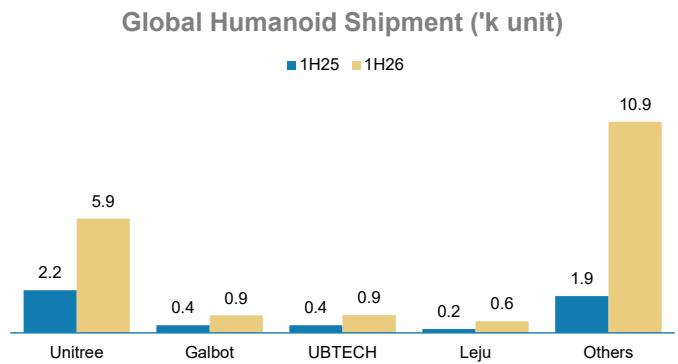
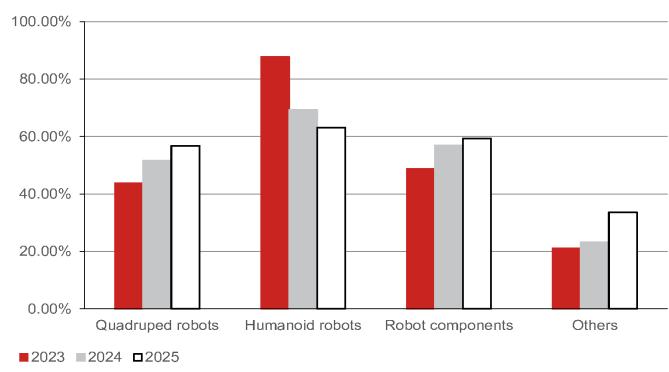
人形机器人在 2026 年上半年跨过了从 Demo 到订单的门槛:全球出货 1.9 万台、同比 +272%,其中中国厂商占 97%[14];高盛把 2035 年出货预测 从 138 万台一举上调到 648 万台、市场规模 1,380 亿美元[15];特斯拉 Optimus 产线正在弗里蒙特安装、2H27 对外销售[2]。但资本市场仍在 「信与不信」之间摇摆——等权重人形 100 指数跑赢标普,而中国人形价值链指数年内 下跌 21.8%[14]。本报告的判断:量产与降本已进入正循环,定价权在 核心部件而非整机;「大脑」的数据门槛(1,000 万小时)决定 2027-28 年的 真伪分化。
① 当期数据——1H26 全球出货 1.9 万台(+272%)、宇树单家 5,900 台居首 [14];中国工业机器人 7 月产量 9.9 万台、同比 +30%[6];
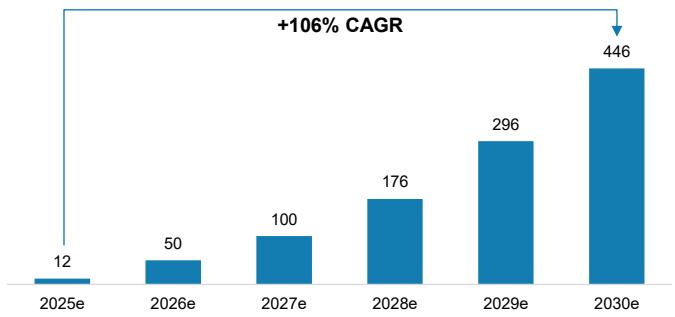
② 预测集体上调——高盛 2030E 25.6→89 万台、2035E 138→648 万台[15]; 摩根大通 2025-30 年 CAGR 150% 至 175 万台[16];德银 2026E 5→8 万台 [17];大摩中国 2030E 44.6 万台[1];
③ 主机厂节奏——特斯拉弗里蒙特产线安装中、2H26 训练部署、2H27 对外销售 [2];小鹏 IRON 2026 年底量产[12];宇树 26 个月四代机 [9]。 推论:「有没有量」已被证伪为伪问题,真问题是 2030 年 50 万还是 175 万台—— 斜率之争利好「卖铲人」,不利于给整机付高溢价的估值。
① BOM 结构——执行层占硬件成本的 50-65%;行星滚柱丝杠国产化率 40-50%、 六维力传感器 <30%,替代空间明确[16];
② 垂直整合样本——宇树核心零部件自研自产 80-90%,毛利率从 2022 年 44% 升至 2025 年 60%[9];
③ 机构共识——大摩供应链首选绿的谐波/恒立液压/双环传动[1];摩根大通 「最坚定的信心在可扩展组件冠军:绿的、三花、恒立」[2];高盛强力买入 汇川[5]。 推论:主机厂还剩路线之争,部件商已经收租—— whichever 本体胜出, 减速器/丝杠/执行器的用量都是每台 30-40 个关节的确定性乘数。
① 瓶颈切换——行业焦点从运动性能转到多步骤长序列任务的自主完成,运动会评分 自主权重是遥操作的两倍[14];
② Scaling 信号——DYNA-2、Skild S1、Generalist GEN-1.5 显示扩展定律早期信号; 行业普遍认为训练数据达约 1,000 万小时将迎来「GPT-3 时刻」,预计 2027/28 年达到 [18,11];
③ 成本革命——UMI+第一人称数据把采集成本降低约 90%,Figure 拟投 10 亿美元采数据, 宇树把 48% 的 IPO 募资投向模型研发[19,14,9]。 推论:2026-27 年买「身体」(确定性),2027-28 年为「大脑」付钱(弹性); 数据采集基础设施(动捕/遥操/仿真)是身体与大脑之间的桥梁资产。
人形机器人的需求逻辑与光模块不同——它不是单一客户的资本开支,而是「劳动力」的 替代曲线。换算链是:场景验证 → 单点 KPI 达标 → 批量部署 → 出货放量。
换算链:场景验证 → KPI 达标 → 批量部署 → 出货放量
四步链的每一环,对应一组可独立验证的证据层:
- ① 出货层:1H26 全球 1.9 万台、同比 +272%,中国厂商占 97%;SAG 口径中国 前五大集成商占全球出货 87%,差距还在拉大[14,11]。宇树 2025 年售出人形 5,215 台、四足 23,037 台,全球份额 30%/28% 均居首位[10]。
- ② 预测层:高盛将 2035E 出货从 138 万台上调至 648 万台、市场规模 1,380 亿美元;摩根大通给出 2025-30 年 150% CAGR 至 175 万台、中国占 50% 以上 [15,16];德银把 2026E 全球预测从约 5 万台上调至约 8 万台 [17]。
- ③ 主机厂层(特斯拉):Optimus 产线在弗里蒙特安装(取代停产的 S/X 线)、 进度符合预期;2H26 经 Optimus Academy 训练部署、最早 2H27 对外销售;长期目标 Giga Texas 年产 1,000 万台[2];马斯克认为 Optimus 可能占特斯拉价值的 80%[24];国内专家会口径:2H26 量产对应全年约 2 万台、2026 年 3-5 倍 增长空间[20]。
- ④ 主机厂层(中国):小鹏 IRON 76 个自由度、2026 年底量产、2027 年二季度起 确认外部收入、硬件毛利率预计 60-67%,机器人部门首轮融资超 9 亿美元、估值超 63 亿美元 [12,13];中联重科发布 Z01 双足人形与 15KG 四足[25]; Hugging Face 开源机器人 Microduck 售价 399 美元、圣诞节前发货[26]。
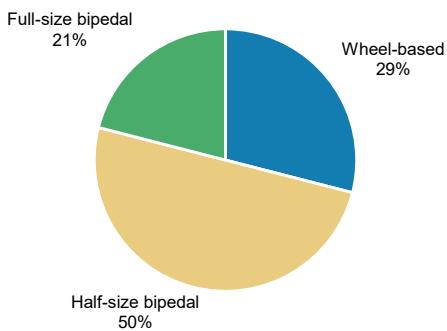
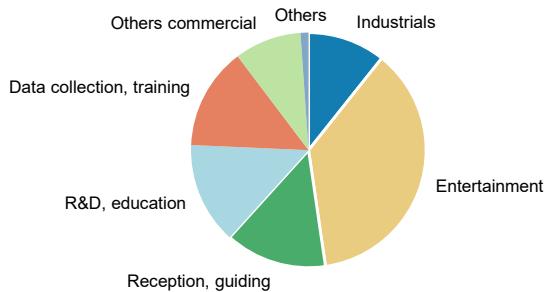
- ⑤ 场景结构层:1H26 出货中约 65% 仍用于娱乐、教育及数据采集——「低复杂度 场景养高复杂度研发」是当前商业化的真实结构[14];宇树 2025 年 76% 收入来自 演出/科研/数据采集,2026 上半年工商业占比已升至约 65%[10,11]。
- ⑥ 宏观验证层:7 月中国工业机器人产量 9.9 万台(+30%)、3C 增加值 +19%、 日本对华机床订单 +76%——自动化大盘的景气为人形放量提供制造底座[6]。
2026 年行业的关键词从「会翻跟头」变成了「会干活」。莫拉维克悖论——对人简单的 事情对机器很难——正在被数据规模一点点消解,而消解的速度取决于数据采集的成本曲线。
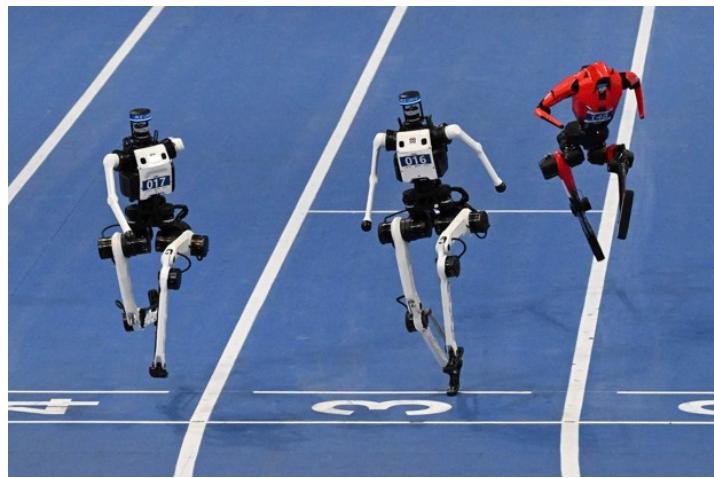
- ① 评价体系已经换轴:运动会评分规则鼓励完全自主执行,其权重是遥操作的 两倍——商业化落地的关键在智能水平而非运动性能[14];天工百米 8.64 秒、 宇树 H1 后空翻、最高速度破 10m/s,运动性能侧已接近「够用」[10,14]。
- ② 模型侧出现 Scaling 早期信号:最新模型(DYNA-2、Skild AI S1、Generalist GEN-1.5)显示扩展定律的早期信号——重点是缩短新任务适应时间、降低示教边际成本 [18];2026 年具身智能公司集体转向世界动作模型(WAM,VLA+世界模型), 机器人已能执行持续数分钟的叠衣、备餐、洗碗等长序列任务[19]。
- ③ 数据侧的成本革命:UMI+第一人称(egocentric)数据把采集成本降低约 90% (对比遥操作),头部公司目标 2026 年内积累数百万小时[19];Figure 计划投入 10 亿美元采集第一人称视频[14];行业共识:训练数据达约 1,000 万小时将迎来 「GPT-3 时刻」,预计 2027/28 年到达[11]。
- ④ 中国队的数据打法:宇树将 IPO 募资约 48% 投向模型研发、未来 2-3 年研发 投入超 20 亿元、并与 DeepSeek 战略合作[9,10];仙工智能以 「模型+小脑+神经」构架,5 万台真机、累计 50 万小时真机数据形成 「运行—数据—训练—部署—反馈」闭环[28];科沃斯与阿里云全栈 AI 合作 [29]。
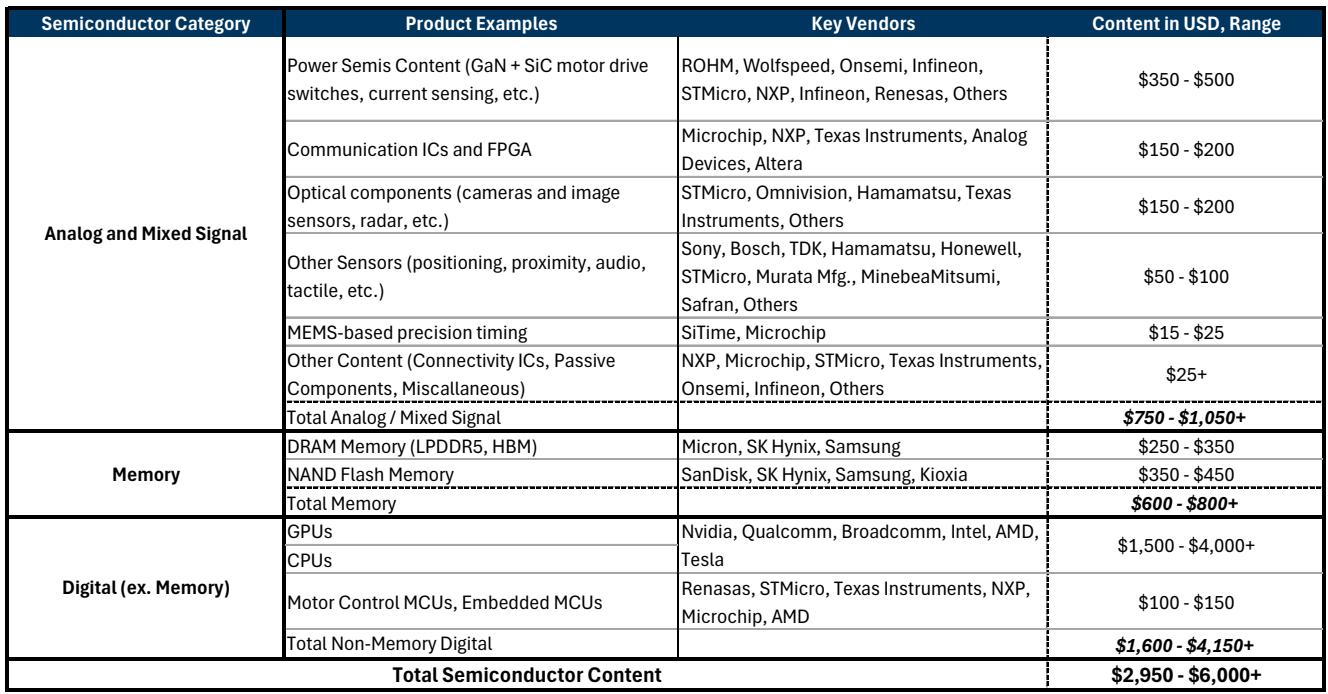
- ⑤ 身体侧的价值量地图:执行层占 BOM 的 50-65%;行星滚柱丝杠国产化率 40-50%、六维力传感器 <30%——高壁垒环节的国产替代仍有明确空间[16]; 单台半导体价值量 2,950-6,000+ 美元,随推理向边缘迁移,DRAM/HBM 与 NAND 需求 也将显著增长[15]。
- ⑥ 灵巧手是最陡的工程曲线:速腾聚创把品类收敛为「眼睛(激光雷达+空间相机)、 皮肤(视触觉+MEMS 触觉)、肌肉(关节模组)」三件套——一对手需要 10 个指尖+20 个 指腹皮肤,灵巧手 22 个自由度对应 22 台电机;小型化、控制效率、寿命是三大核心问题 [30]。
- ⑦ 软件定义自动化的远期变量:人形机器人的移动性正推动硬件绑定 PLC 向软件 定义 vPLC 转变,可能颠覆西门子、罗克韦尔的硬件-软件锁定模式[15]。
人形机器人的制造 know-how 大半来自汽车业:BEV 转型让零部件数量从 3 万降到 1-2 万,传统供应商急需新增长点,而机器人关节与汽车动力总成的工艺高度契合 [15]。
- ① T 链定点已进入兑现期:国内专家会口径特斯拉 2H26 量产、全年约 2 万台、 2026 年 3-5 倍增长空间[20];A股卖方跟踪的 T 链标的包括恒勃股份、 隆盛科技、福达股份、华依科技、拓普集团等[27];中泰证券确认弗里蒙特 工厂(百万台级规划)开始制造、板块逐步进入右侧[31]。
- ② 产能向海外延伸是确定性要求:北美客户要求供应链后期转海外工厂全产业链 生产——斯菱智驱泰国谐波产能规划 100-120 万台、年底达产;科达利泰国谐波规划 100 万台 服务海外 T 客户[32,33];恒立液压行星滚柱 丝杠产线迁往墨西哥、绿的谐波在美国与敏实建执行器合资[3]。
- ③ 国产化率的两个断点:行星滚柱丝杠 40-50%、六维力传感器 <30%——其余 环节(电机、减速器、驱动器)国产化已成熟,宇树自研自产 80-90% 即为例证 [16,9];嵘泰股份与润孚合资布局丝杠[4]、富临精工 电关节已进入小批量[34]、浙江仙通机器人业务小批量营收 1,466 万元 [35]。
- ④ 双环-环动样本:环动科技 2024 年 RV 减速器销量 11.7 万台、国产第一; 双环传动终止分拆环动至科创板——消解拆分不确定性、缓解估值压制[4]; 维持增持、目标价 57 元。
- ⑤ 降本的时间表:年使用成本 8 万元以下是商业化加速的门槛[16]; 国内汽车零部件企业的制造、量产化与成本控制能力,正是机器人降本的关键变量 [36]。
把三源材料的个股观点按机器人产业链环节归档——评级与目标价均为对应机构最新表述。
环节盈利 × 竞争格局速览:
| 环节 | 价值量 / 格局 | 竞争格局 | 代表公司 |
|---|---|---|---|
| ① 整机与主机厂 | ★★★ 出货验证但估值分歧最大(宇树 116 倍 P/S)[11] | 未收敛:26 个月四代机迭代[9];路线与场景仍在探索 | 特斯拉 Optimus、宇树、小鹏 IRON、优必选、丰田 |
| ② 减速器与传动 | ★★★★★ 每台 30-40 关节用量乘数 | 极好:大摩首选与摩根大通组件冠军重合;日系+国产双线受益 | 绿的谐波、双环传动(环动)、斯菱智驱、科达利、哈默纳科 |
| ③ 丝杠与执行器 | ★★★★★ 执行层占 BOM 50-65%[16] | 好:丝杠国产化率 40-50%;禾赛执行器毛利率 41-44%[8] | 三花智控、恒立液压、禾赛科技、嵘泰股份、拓普集团 |
| ④ 感知与灵巧手 | ★★★★ 激光雷达用量 10 倍 ADAS[7] | 好:速腾 60 家机器人客户;具身方案毛利率 94.8%[37] | 速腾聚创、禾赛、黑芝麻智能、睿创微纳、汉威科技 |
| ⑤ 大脑与数据 | ★★★★ GPT-3 时刻 2027/28[11] | 未收敛:VLA/WAM 多路线;数据飞轮是壁垒 | 宇树(模型)、仙工智能、Figure、地平线 |
| 横切 · 自动化平台 | ★★★★ 工业机器人产量 +30%[6] | 好:无论谁胜出都受益的「卖水人」 | 汇川技术、埃斯顿、广电运通 |
产业链档案导航(点击环节弹出该环节公司档案 · 暗色弹层)
宇树科技、特斯拉、小鹏汽车、优必选 / 银河通用
点击查看环节档案 →绿的谐波、双环传动、斯菱智驱、科达利
点击查看环节档案 →三花智控、恒立液压、禾赛科技、嵘泰股份 / 富临精工 / 拓普集团
点击查看环节档案 →速腾聚创、黑芝麻智能、睿创微纳 / 汉威科技
点击查看环节档案 →宇树、仙工智能、Figure / Google DeepMind / Nvidia、地平线机器人
点击查看环节档案 →汇川技术、埃斯顿、广电运通
点击查看环节档案 →公司档案总表(按环节排序)
| 公司(环节) | 评级 / 目标价 | 机构 · 日期 | 核心逻辑 |
|---|---|---|---|
| ① 整机与主机厂——★★★ 出货验证 · 估值分歧 | |||
| 宇树科技 | 买入 370 元 / 中性 608 元 | 野村 8-20、瑞银 8-28 | 野村按 2027E 25 倍 P/S、隐含 +145%;瑞银按 54x/39x 2027/28E P/S 判定增长已计入; 毛利率 60%、自研自产 80-90%、48% 募资投模型。 |
| 小鹏汽车 | 买入 / 69 港元 | 高盛 9-01 | IRON 2026 年底量产、2027Q2 外部收入、硬件毛利率 60-67%;Q4 汽车月交付预期 6 万台 提供现金流底座。 |
| ② 减速器与传动——★★★★★ 确定性最高 | |||
| 绿的谐波 / 恒立液压 / 双环传动 | 供应链首选组合 | 大摩 8-18 | 部署启动后看可靠性/良率/规模/成本;恒立丝杠产线迁墨西哥、绿的美国合资[3]; 双环增持 57 元、环动 RV 减速器国产第一[4]。 |
| 斯菱智驱 | 谐波产能跃迁 | 长江证券 8-26 | 泰国 100-120 万台谐波产能年底达产、按北美客户指引建设;26H1 收入 4.21 亿元(+7.6%)、 海外占比约 70%。 |
| ③ 丝杠与执行器——★★★★★ 价值量中心 | |||
| 三花智控 | 增持 / 41.07 元 | 国泰海通 9-06 | 机电执行器批量交付+产线爬坡;高盛 H 股买入;26-28E 净利 46.75/54.67/64.77 亿元、 2026 年 37 倍 PE。 |
| 禾赛科技 | 买入 / 30 港元 | 高盛 9-01、花旗 9-03 | 执行器 8-12 月出货 5 万台[41];激光雷达供 50+ 家人形公司; 26-28E 净利 4.36/4.80/8.85 亿元。 |
| ④ 感知与灵巧手——★★★★ 三件套增量 | |||
| 速腾聚创 | 平台转型(管理层口径) | 速腾聚创 8-26 | 聚焦物理 AI 的机器人技术平台;机器人收入占比接近一半、毛利率 30-40%; 眼睛/皮肤/肌肉三件套,60 家机器人客户。 |
| 黑芝麻智能 | 买入 | 华泰 9-06 | 具身智能收入 0.47 亿元、毛利率 94.8%;华山 A2000 2H26 量产;1H26 营收 4.58 亿元 (+81.3%)。 |
| 横切 · 自动化平台——★★★★ 卖水人 | |||
| 汇川技术 / 埃斯顿 | 买入 / 增持 | 高盛 8-27、摩根大通 8-19 | 汇川在强力买入名单;埃斯顿年内 +69%——通用自动化与人形双击。 |
场景的扩散遵循「结构化环境优先」的次序,而政策正在为这场竞赛画出地理边界。
- ① 场景递阶——特种 → 工业 → 商业 → 家用:专家会口径:特种场景(巡检等高危) 率先爆发(替代必要性强、成本不敏感),工厂 B 端随后,C 端家庭预计 5-10 年后才快速 爆发;全过程持续 8-10 年以上[20];高盛同样把物流仓储列为通用 人形的首要场景——亚马逊、沃尔玛引领[15]。
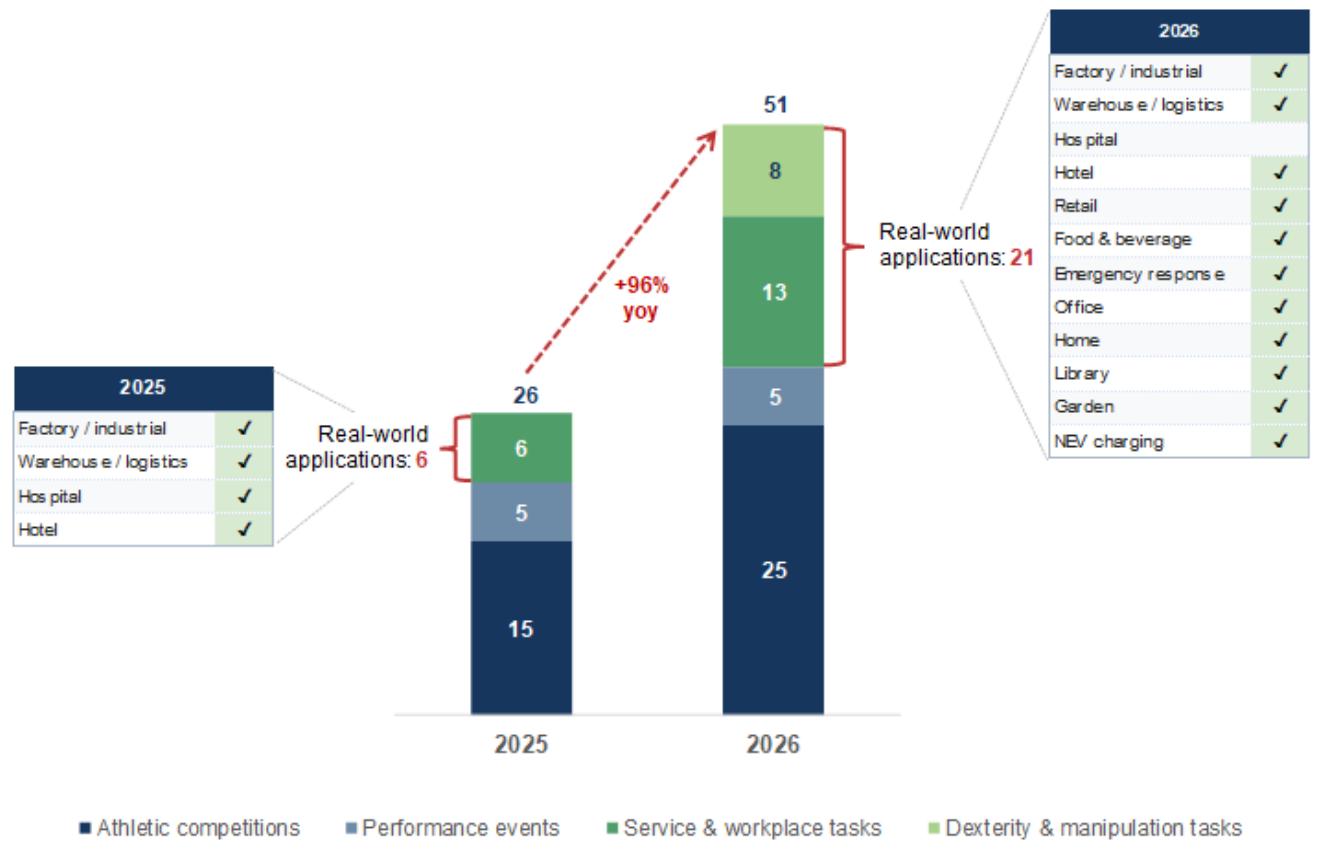
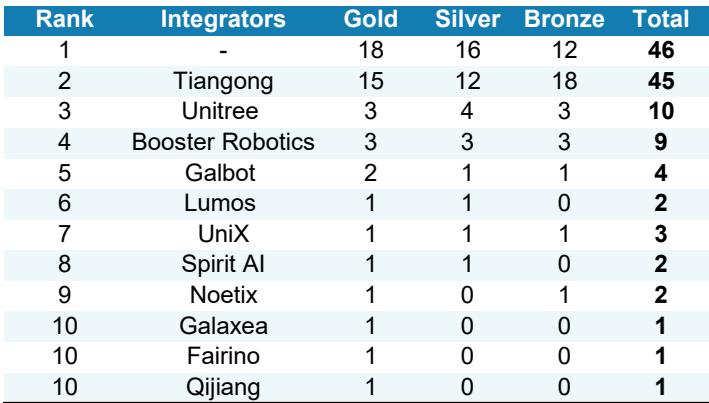
- ② 运动会是场景的检阅台:2026 年运动会项目 26→51 项(+96%)、真实场景应用 6→21 项(工厂/仓储/零售/餐饮/应急/办公/家用/图书馆/园林/充电);奖牌榜上天工 46 枚 (18 金 16 银 12 铜)、宇树 10 枚、Booster 9 枚[5,18]。
- ③ 真实商业落地的第一批样本:银河通用在香港开出首批 3 家机器人全自主零售店 [4];小鹏在零售展厅收集数据、将扩展至购物中心与工厂[7]; 政策端商务部提出到 2030 年培育十万亿级智能消费市场、上海启动「人工智能+消费」大赛 [4];「十五五」将智能机器人列为新兴支柱、工信部要求 2026 年底实现 万级部署能力[16,18]。
- ④ Robotaxi 是「轮式同门」的先行指标:特斯拉 Cybercab 奥斯汀正式运营、 超 100 万英里无人驾驶[38];湘财证券称 2026 年是 Robotaxi 商业化元年; L3/L4 强制国标已落地——轮式场景的监管、保险与运营模式为人形复用提供模板 [42]。
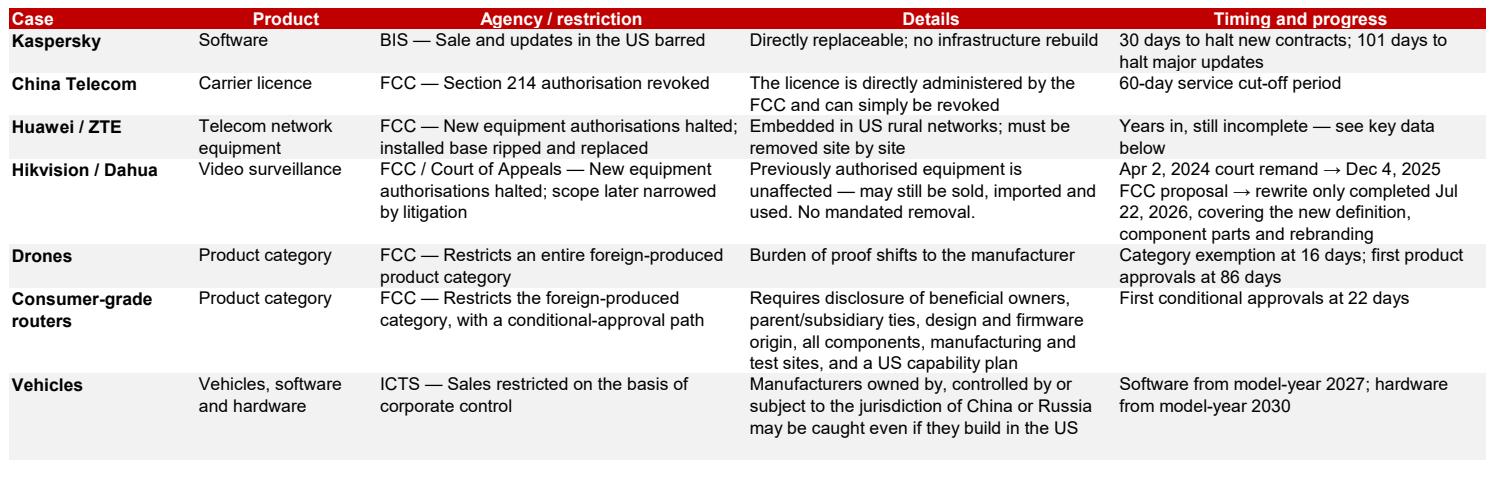
- ⑤ FCC 划界——本报告最重要的政策变量:2026 年 7 月 28 日 FCC 将外国产先进 机器人(人形/四足/移动)列入覆盖清单、立即生效:存量已获认证型号(宇树 G1/H2/R1) 可继续销售、新机型面临准入障碍[9,43];德银认为这为特斯拉/Figure/ Boston Dynamics/Agility 提供更长窗口[21];中国零部件暂未被直接禁止, 且正以泰国产能、墨西哥产线、美国合资规避[3];野村提醒 HBOM/SBOM 披露 将使供应链透明化、为后续针对性动作提供依据[22]。
- ⑥ 中国的相对优势仍在扩大:丰富场景与数据、完整产业链、制造诀窍、成本优势 与政府支持五要素俱备[44];1H26 中国厂商占全球出货 97% 是这一优势的量化 体现[14]。
- ① 仓位主轴——买「部件冠军」,不付「整机溢价」。 证据:执行层占 BOM 50-65%[16];大摩首选与摩根大通组件冠军组合重合 [1,45];宇树 116 倍 P/S 已计入大部分增长[10];优必选稀缺溢价 消退被下调目标价[2]。 推论:核心仓位配绿的/恒立/双环/三花/汇川——出货斜率上修即兑现;验证点是 T 链 季度定点与出货公告,而非发布会视频。
- ② 弹性仓位——押「数据与灵巧手」,等大脑的 GPT-3 时刻。 证据:1,000 万小时门槛指向 2027/28[11];UMI 把采集成本压降 90%、Figure 投 10 亿美元[19,14];灵巧手 22 自由度=22 电机+30 颗皮肤的用量乘数 [30]。 推论:速腾/禾赛/黑芝麻们「眼睛+皮肤+肌肉+算力」的增量部件组合,是大脑突破前 就先行受益的弹性资产。
- ③ 风险对冲——用「汽车 Tier1 属性」对冲路线与地缘的双重不确定。 证据:机器人关节与汽车动力总成工艺契合、车企情景测算给出 1-6% 毛利扩张[15]; FCC 只禁整机不禁零部件、海外产能持续扩张[22,3];专家会提醒 「新能源车 16-20 年式波折期」3-5 年内可能显现[20]。 推论:选同时有汽车主业现金流的标的(三花/恒立/双环/拓普),让汽车业务付底仓估值、 机器人业务只付期权价——波折期来临时期权归零、底仓还在。
- ① 量产爬坡不及预期:全球头部企业制造的 scale up 已遇困难[36];德银测算工业场景投资回收期通常 >2 年、复杂长任务成功率 <50%,大规模工业 商业化的关键转折在 2027-28 年[17]。
- ② 「新能源车式」估值波折:专家会类比新能源汽车 2016-20 年——B 端渗透率高、 C 端未起、出货 miss、估值杀跌的波折期可能 3-5 年内显现[20]; JPM 提醒人形采纳曲线更接近智能手机/自动驾驶,由可重复的商业证明定义[2]。
- ③ IPO 供给与稀缺溢价消退:宇树之后智元、银河通用、云深处、星海图等排队 上市[46],AgiBot 等 IPO 将带来 1-6 个月消化期、资金向有切实执行力的 公司轮动[2]。
- ④ FCC 与地缘升级:覆盖清单已生效、新机型准入障碍确立[9]; HBOM/SBOM 披露为后续针对性动作提供弹药[22];若限制延伸至零部件, 中国供应链的缓冲将被侵蚀[3]。
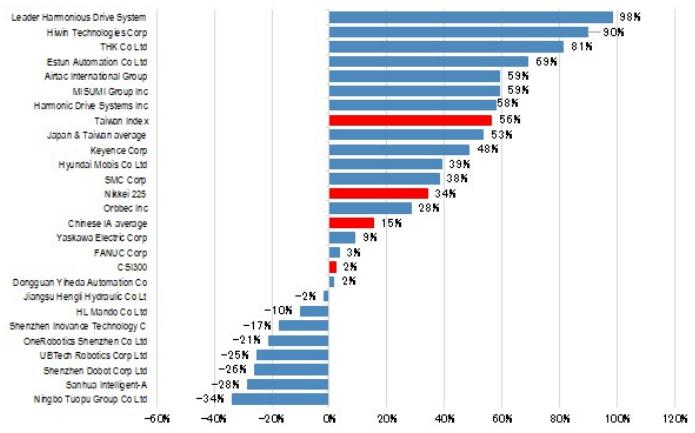
- ⑤ 板块已进入分化期:等权重 Humanoid 100 自 2025 年 2 月以来 +47% 跑赢标普, 但中国人形价值链指数年内 -21.8%[14];个股从哈默纳科 +98% 到拓普 -34% [2]——「齐涨」结束,选股取代贝塔。
- ⑥ 技术路线切换:旋转关节长期确定性更好但驱动/传动模式仍有变数 [20];高盛提示鸣志电器空心杯电机 adoption 不及预期已给卖出评级 [5]——押错部件路线的代价开始显性化。
| 监测指标 | 当前读数 | 预警阈值方向 | 来源 |
|---|---|---|---|
| 全球人形季度出货 | 1H26 1.9 万台(+272%) | 环比转平=量产证伪 | [14] |
| 特斯拉 Optimus 节点 | 弗里蒙特产线安装、2H26 训练部署 | 2H27 外销跳票=T 链减仓 | [2] |
| 训练数据积累 | 数十万-数百万小时、门槛 1,000 万 | 2027/28 到达与否=大脑叙事真伪 | [11] |
| 物流分拣 KPI | 95-98% 成功率已在谈判 | 交付低于 90%=场景后移 | [23] |
| FCC 规则文本 | 覆盖清单生效、存量豁免 | 延伸至零部件=供应链重定价 | [22,9] |
| 机器人 IPO 供给 | 宇树后智元/银河通用等排队 | 密集上市=稀缺溢价进一步消退 | [46,2] |
| 中国价值链指数 | 年内 -21.8%(vs Humanoid 100 +47%) | 背离扩大=A 股链业绩兑现压力 | [14] |
展开来源列表(46 条)
- 大摩 8-18
- 摩根大通 8-19
- 花旗 7-29
- 国泰海通 9-06
- 高盛 8-27
- 美银 8-18
- 高盛 9-01
- 花旗 9-03
- 野村 8-20
- 瑞银 8-28
- 大摩 8-20
- 高盛 8-25
- 汇丰 8-24
- 大摩 9-03
- 高盛 8-31
- 摩根大通 8-15
- 德银 8-10
- 大摩 9-01
- 美银 8-12
- 房乔华/国泰海通 8-12
- 德银 7-29
- 野村 8-15
- 高盛 8-23
- 摩根大通 8-09
- 中邮证券 9-05
- 西部证券 9-06
- 申万宏源 9-06
- 国投证券 9-06
- 华源证券 9-06
- 速腾聚创 8-26
- 中泰证券 9-06
- 斯菱智驱/长江证券 8-26
- 科达利/长江证券 8-17
- 国投证券 9-05
- 长江证券 9-06
- 刘一鸣/国泰海通 8-26
- 东吴 9-05
- 大摩 9-05
- 西部证券电力设备周报 9-06
- 国盛 9-06
- 毛利率 41-44 %
- 湘财证券 9-06
- 高盛 8-03
- 大摩 8-04
- 大摩 8-19
- 国泰海通 8-09