半导体产业链中期报告

2026 年年中,全球半导体产业链进入罕见的「全环节上修」状态。这不是某一家公司的 个别行为,而是从下游需求到上游供给的同向共振:下游 AI 算力需求爆发(算力代币三年增长 约 500 倍)→ 晶圆厂上调 capex(台积电全年营收指引 +40% 以上、capex $600-640 亿)→ 设备订单 放量(高盛把 WFE 三年预测一次性上调 36%/45%/29%)→ 材料以十年长协 +20% 涨价锁定供给。
① 英伟达 FY27Q2 营收 $962 亿、数据中心 $890 亿(+117%);
② 两大头部 AI 实验室年化收入合计超 $1,000 亿(+500% YoY,瑞银口径);
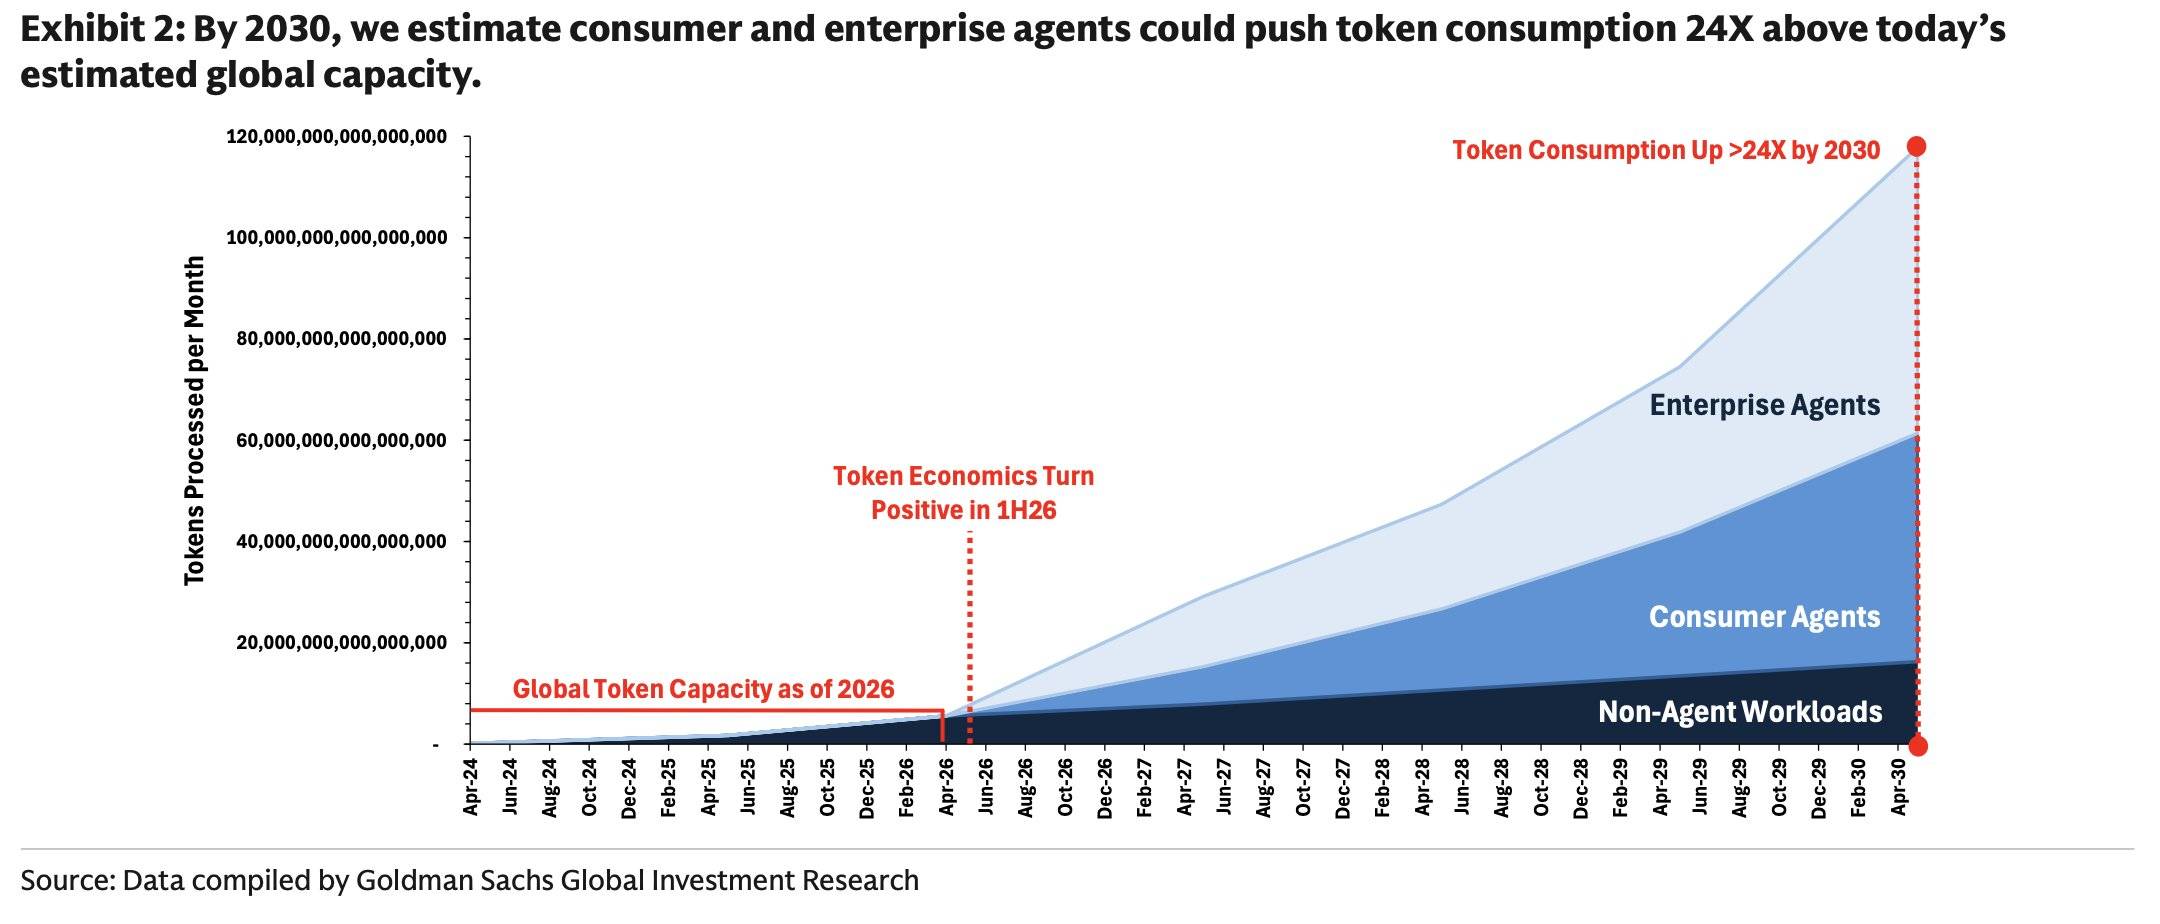
③ 台积电援引内部统计: 算力代币消耗 2022 年以来 +500 倍、2030 年再 ×24[5];
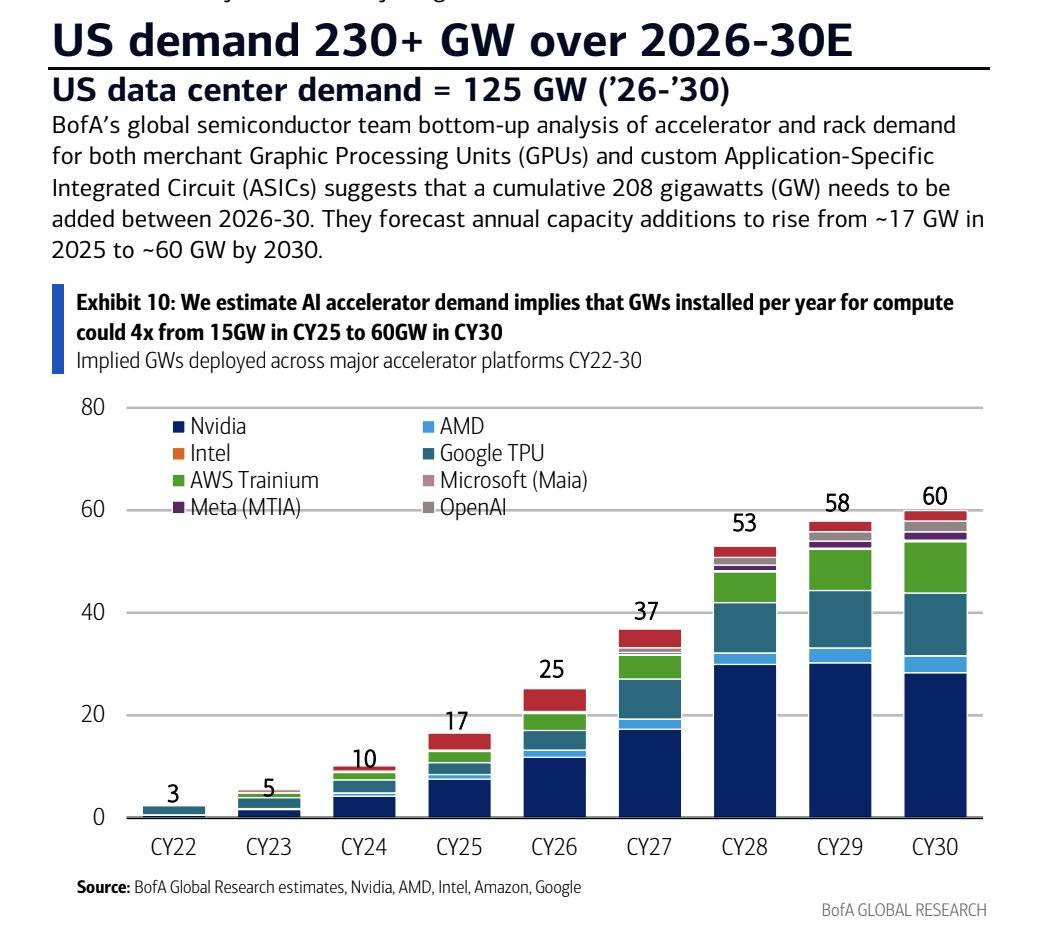
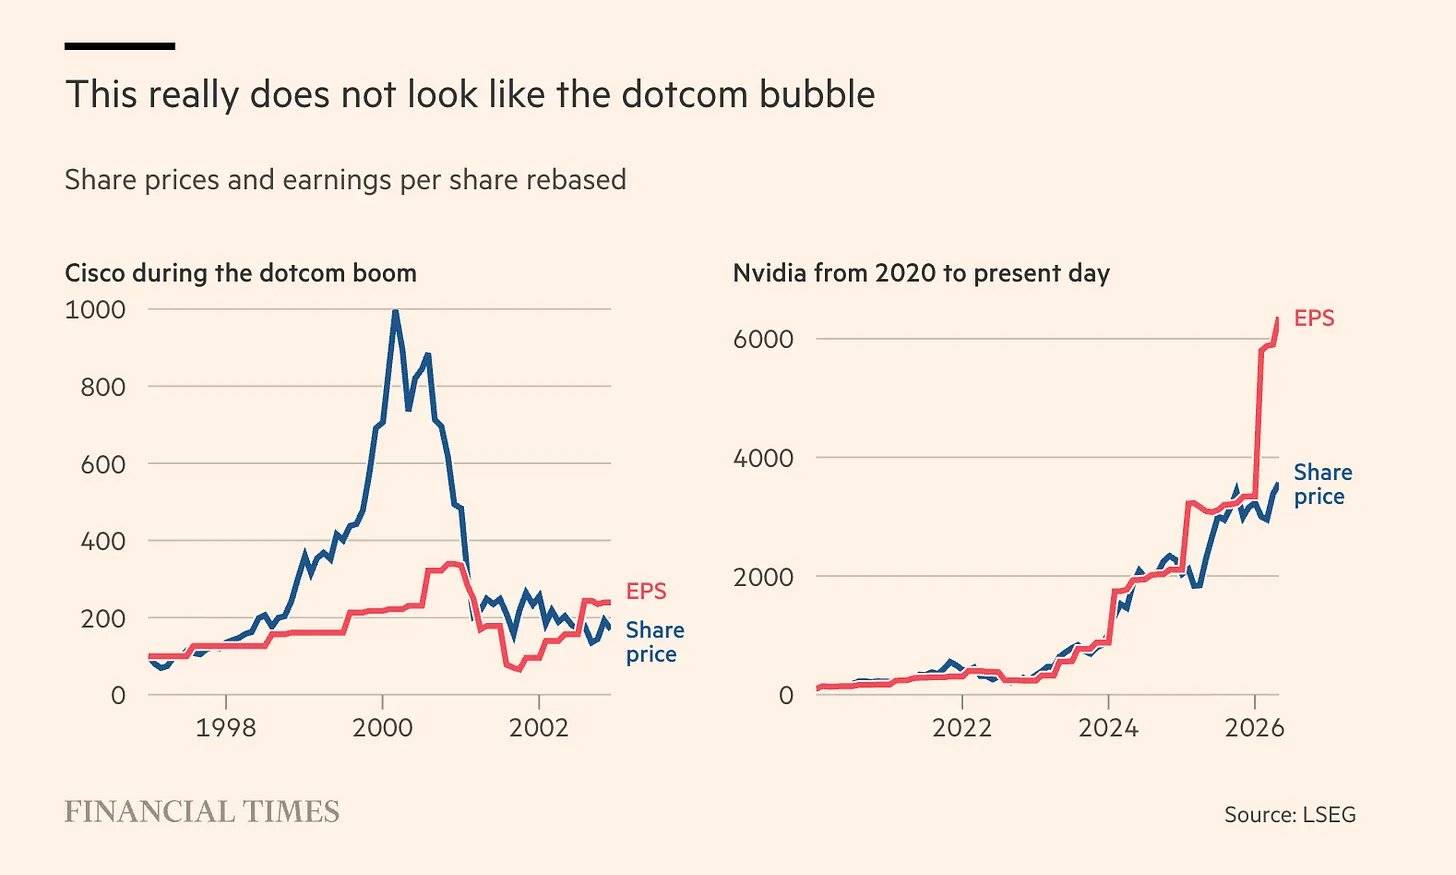
④ 电力约束成为新产能变量—— 数据中心电力从年增 5-6GW 加速至 30-40GW、2030 累计 300GW。 推论:与 2000 年泡沫的本质区别是「有收入的客户」在买算力——回款为 capex 供血, 传导链有现金流起点。
① 台积电 capex 三级跳 $600-640 亿 → 2027 $810 亿 → 2028 $900 亿[3];
② Intel 上调至 >$200 亿、存储 DRAM 晶圆启动量 190 万 → 285 万片/月(摩根大通);
③ 高盛把 WFE 2026/27/28 一次性上调 36%/45%/29% 至 $1,500/$2,180/$2,810 亿(8-24);
④ 材料端环球晶圆 × 美光 10 年长协、新约均价 +20%(野村)。 推论:自下而上的订单能见度(ASML 2027 产能 +30%、2028 再 +30%)与自上而下的 需求测算互相咬合——这不是单一环节的叙事,是链条共振。
① 杰富瑞 8-25:当前设备股定价隐含 2027 年周期见顶;
② 反方证据——高盛 2028 预测($2,810 亿)高于 2027($2,180 亿)、存储短缺持续到 2028、 ASML 2028 产能再扩 30%;
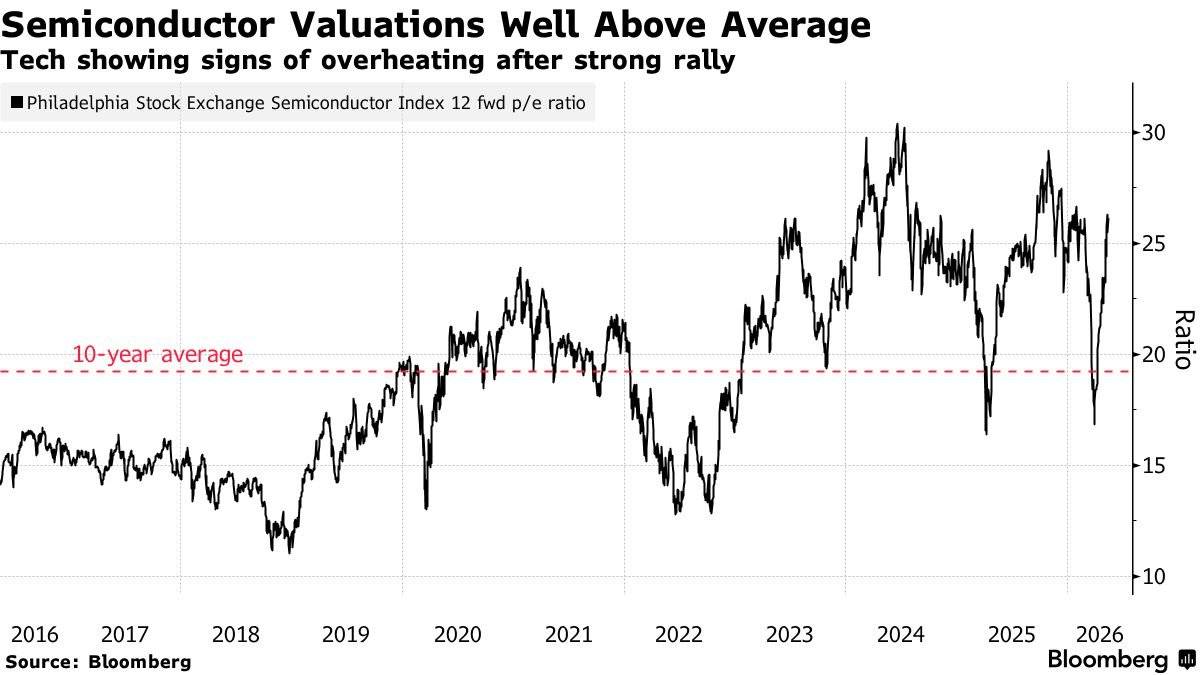
③ 宏观逆风——9 月加息概率 ~60% 是所有环节估值的公共分母(美银)。 推论:检验点明确:2027 WFE 是否达到 $2,300 亿;在此之前,加息与 AI 回款数据 是两条跟踪主线。
半导体产业链自上而下分为四个层级:上游材料(硅片、光刻胶、电子特气、溅射靶材、CMP 耗材、覆层板)与中游设备(光刻、刻蚀、薄膜沉积、量测、清洗)共同服务于晶圆制造; 制造按商业模式分为逻辑/代工(台积电、Intel、中芯、华虹、格芯)与存储(三星、 SK 海力士、美光、铠侠、长鑫);制造完成后进入封测(日月光、长电、伟测),最终交付 AI 数据中心、HPC、手机、汽车等下游。
数字背后的推理链:为什么本轮上修是「可信」的
- 证据一(订单先行):设备公司的指引来自客户订单与预付款。ASML 敢于把 2027 年 EUV/ArFi 产能扩张 30%、并讨论 2028 年再扩 30%,意味着其手中已有跨年度的订单能见度 ——设备商不会为不确定的需求提前锁死产能[7]。
- 证据二(客户同步):台积电 capex 三级跳($600-640 亿 → 2027 $810 亿 → 2028 $900 亿)、Intel 上调至 $200 亿以上、存储厂 WSPM 从 190 万爬到 285 万片/月——设备 市场的需求方在同步扩产,而非设备商单方面画饼。
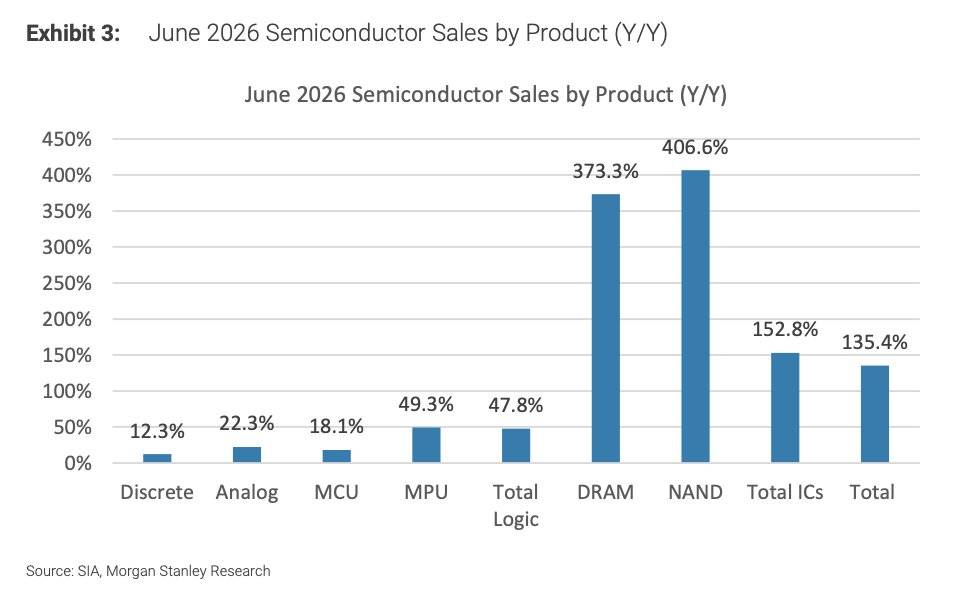
- 证据三(终端回款):存储涨价(DDR5 现货同比 +752%)与英伟达收入兑现($962 亿) 为扩产提供了真金白银——本轮 capex 由现金流支撑,而非 2021-22 式的预期型泡沫。
| 环节 | 市场规模(最新口径) | 增速 / 2026-2030 展望 | 来源 |
|---|---|---|---|
| 设备 (WFE) | 2026E $1,500-1,600 亿;2027E $2,180 亿;2028E $2,810 亿(汇丰口径 $2,720 亿) | 2026 +30%;2026-28 隐含 CAGR ≈37%;ASML 产能 2027 +30%、2028 再 +30%,支撑景气延续到 2030 前 | 高盛 8-24;汇丰 7-24;瑞银 8-4 |
| 材料(硅片等) | 晶圆约占半导体市场 1.4%(2025 年;2022 年为 2.4%) | 新长约均价 +20%;10 年期长协首次出现;需求跟随先进制程耗量上升,「跟随台积电扩张至 2030」 | 野村 7-10;野村 7-16 |
| 晶圆-逻辑 | 台积电 2026 营收指引 +40%↑;Q3 $446-458 亿;中芯 AI TAM >$100 亿 | 台积电 AI 数据中心收入 2024-29 CAGR ≈69%;中芯 FinFET 2025-28 CAGR 55%;Intel 18A 产能爬坡(基数低) | 野村 7-16;瑞银 8-15;JPM 8-16 |
| 晶圆-存储 | 2026-28 存储 TAM 上调 4-8%;HBM 2027 终端消费 615 亿 Gb | HBM +91% YoY(2027);HBM4E ASP $3.9/Gb(+75%);DRAM 晶圆启动 190万→285万片/月(CAGR ≈14.5%);短缺至 2028 | 摩根大通;瑞银 8-4 |
| 封测 | 日月光 2027 营收 1.07 万亿新台币;LEAP 2027 >$70 亿 | 长电 2026-28 盈利 CAGR 73%;伟测 AI 测试 CAGR 88%(销售 59%/盈利 73%) | 瑞银 (99787 / 100082 / 101169) |
- 算力代币:台积电援引内部统计,2022 年以来代理与推理驱动的代币消耗量增长约 500 倍,预计到 2030 年再复合增长 24 倍、达到 1,200 亿亿次 [5]。代币不是流量——它是直接计费的收入单位。
- 回款验证:两大头部 AI 实验室年化收入合计超 $1,000 亿(+500% YoY,瑞银口径); 英伟达 FY27Q2 营收 $962 亿、数据中心 $890 亿(+117%)。与 2000 年互联网泡沫的区别 在于:本轮下游是「有收入的客户」在买算力,而非「有故事的网站」在买广告。
- 电力约束成为新的产能变量:数据中心电力容量将从 2015-24 年的每年新增 5-6GW 加速至 2025-30 年的每年 30-40GW,2030 年累计 300GW(台积电 SEMICON Taiwan 引述)。 电力、CoWoS 先进封装、HBM 产能并列为三个新的瓶颈——瓶颈即定价权。
- 推理拐点:英伟达管理层在 FY27Q1 电话会中明确「推理需求拐点显现」(GB300 累计 出货数十万颗,公司史上最快爬坡);训练是一次性需求,推理是随用户增长的经常性需求—— 推理占比上升意味着需求波动率下降、持续期拉长。
- 传导的时滞结构:终端需求 → 芯片订单(当季)→ 晶圆厂 capex[8]→ 设备订单[9]→ 材料耗量(与晶圆产出同步)。 因此设备的 2027-28 预测上修,是晶圆厂对 2028-30 需求投出的信任票——这是理解 本轮周期的关键时间结构。
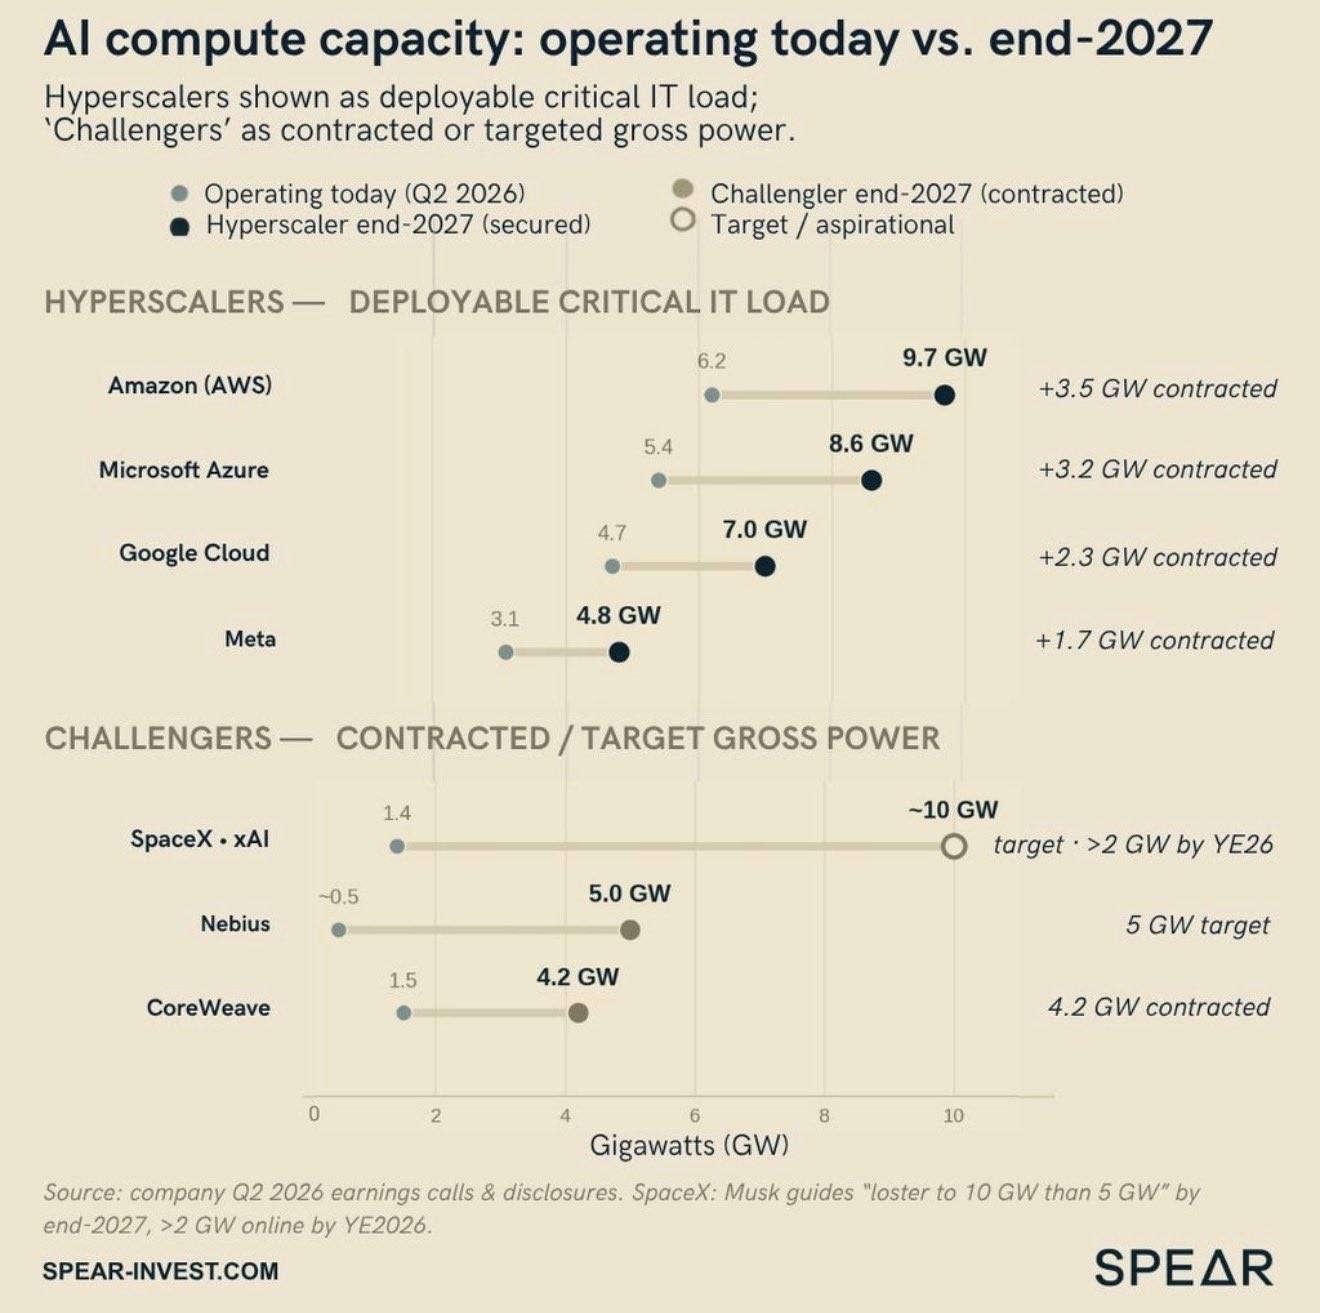
正在发生什么:定价权的历史性反转
- 十年长协首次出现:环球晶圆与美光签署 10 年供应协议(此前行业惯例 5 年),美光 另提供 $5 亿战略融资支持其美国扩产(环球晶圆追加 $40 亿投资)。客户愿意用十年合约 锁定一种「大宗材料」,等于承认:未来十年硅片供给将持续紧张。
- 涨价 20% 的底气:野村假设新合约均价 +20%。为什么下游 能接受?因为晶圆占半导体市场的比重已从 2022 年的 2.4% 稀释到 2025 年的 1.4%——芯片均价(尤其 AI 芯片)涨得比硅片快得多,材料涨价 对终端成本几乎无感,但对硅片厂是纯利润。
- 需求证据:台积电 2Q26 出货 433.6 万片(12 英寸当量,+17% YoY)连续第二个季度 创历史新高;Sumco 等常规晶圆同步上升——「先进」与「成熟」材料需求首次同频。
竞争格局:各细分都是寡头,且寡头在提价
- 硅片:信越化学、SUMCO、环球晶圆三巨头垄断 300mm;野村维持 SUMCO 买入、 信越中性。
- 光刻胶:东京应化(TOK)为 ArFi/EUV 光刻胶核心供应商,直接受益 2nm/3nm 扩产。
- 溅射靶材:JX 金属——台积电扩产的直接受益者[3]。
- 覆层板:Resonac——先进封装(CoWoS 载板材料)需求同步放量。
- 中国的例外:国产材料在成熟制程加速导入,但先进制程材料(EUV 光刻胶、高纯靶材) 仍受设备与工艺双重制约——材料端的「中国第四极」成型速度慢于设备端。
- 观察指标:信越/SUMCO 的季度签约价、台积电月度出货(晶圆耗量的高频代理)、 环球晶圆美国厂投产进度。
2026-2030 推理链
预测上调的幅度与速度都前所未有
- 高盛(8-24):2026/27/28 年 WFE 支出预测 $1,500 / $2,180 / $2,810 亿,较前次上调 36%/45%/29%。两年后市场接近翻倍——上一次出现这种斜率 还是 2021 年的「缺芯」周期,但那轮由重复下单(double booking)推动,本轮由真实产能 缺口推动。
- 汇丰(7-24):2028 全球 WFE 从 $2,610 亿上调至 $2,720 亿 (+25% YoY);上调的直接触发点是 ASML 的产能路线图——2027 年 EUV/ArFi 产能 +30%、 并考虑 2028 年再 +30%。设备商不会为不确定的需求提前两年锁死产能,产能路线图本身 就是订单能见度的证明。
- 瑞银(8-4):主要设备公司 collectively 将 2026 年 WFE 指引提高至 $1,500-1,600 亿 (此前 $1,400-1,450 亿);盈利杠杆被低估——收入上行期固定成本摊薄,利润增速数倍于 收入增速。
五细分竞争格局
- 光刻 · ASML:EUV 垄断者,ArFi/DUV 同为独供;台积电 N2/A16、三星 2nm、Intel 18A 全部依赖 High-NA EUV。中国光刻机量产的媒体报道[10]构成远期风险, 但与 ASML 的代差仍在 5 年以上。
- 刻蚀 · Lam Research:AI 存储升级的最大受益者——DRAM 向 1c/1d 微缩、NAND 层数堆叠都意味着高深宽比刻蚀步骤数成倍增加;Lam 在该领域份额领先。
- 沉积 · AMAT / TEL:双寡头;先进逻辑(GAA、背面供电)每代新增沉积步骤,TEL 另受益于英特尔上调资本开支(瑞银 7-24 重点推荐 Lasertec 与东京电子)。
- 量测 · KLA:工艺复杂度上升(GAA、背面供电、混合键合)使量测与检测步骤 系统性增加——KLA 是「制程复杂度的卖铲人」,且竞争格局最接近垄断。
- 清洗 · 盛美 ACMR:以 ECP(电镀)+ AP(炉管/清洗)双平台向 WFE 大平台演进 (增持评级)[11],是中国设备商中平台化最完整的标的。
- 中国设备:7 月半导体设备进口 $34 亿创年内新高(+2% YoY、+16% MoM)[12];中国设备商进入「新增长阶段」、2027-28 展望更趋乐观[13]——国产化 与扩产双轮驱动,但先进制程设备仍受出口管制约束。
市场的分歧点:2027 年会是顶吗?
杰富瑞(8-25)指出:当前设备股定价隐含 2027 年周期见顶。反驳的证据链是——
① 高盛 2028 年预测($2,810 亿)仍高于 2027($2,180 亿),即高盛自己认为 2028 还在增长;
② 存储短缺持续到 2028 意味着存储扩产不会在 2027 戛然而止;
③ ASML 的 2028 产能再扩 30%
是供给约束下的节奏安排,而非需求见顶的信号。但风险同样真实:如果 2027 WFE 不及
$2,300 亿,设备股的「高增长溢价」将双向回吐。
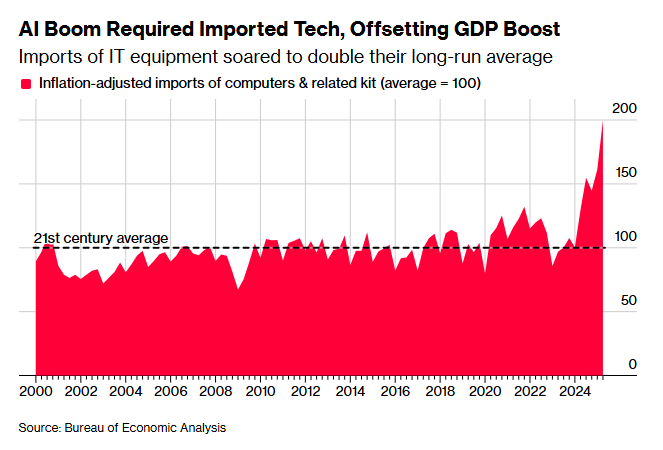
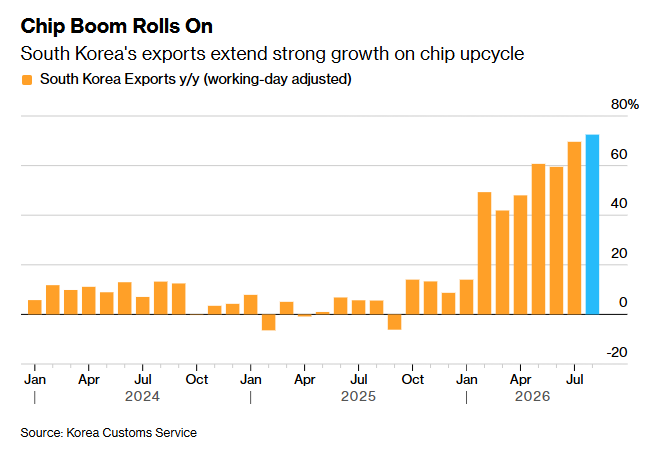
台积电(TSMC):全产业链的「锚」,所有环节的定价参照系
- 指引三级跳:2026 营收指引从 +30% 上调至 +40% 以上; Q3 指引 $446-458 亿(中值 +37% YoY);7 月单月营收 4,676 亿新台币(+45%)已完成 Q3 指引的 32% 进度[14,3]。
- capex 三级跳:2026 $600-640 亿(原 $520-560 亿)→ 2027 $810 亿 → 2028 $900 亿; 另计划 $1,000 亿在美国新建四座厂[3]。
- 经营质量:2Q26 出货 433.6 万片(12 英寸当量,+17% YoY)创历史新高;N2 量产 爬坡稀释毛利率但仍守住 66.5%;AI 数据中心收入 2024-29 CAGR ≈69%,需求可见度延伸至 2029-30。
- 技术代差扩大:A16/A12 vs Intel 18A-P/14A 的晶体管密度差距可能扩大至 50-60%[15];双年迭代节奏(N3→N2→A16)在性能上完成跨代。
Intel:赌注加倍的第二名
- 2026 capex 上调至 >$200 亿(原 $177 亿),工具支出 +40%; 2027 年「显著高于 2026」。资金来源:股票发行规模从 $150 亿上调至 $200 亿 ($95/股,净筹 $197 亿)[16]。
- 体量差距悬殊:18A 总产能约 6 万片/月 vs 台积电可比节点 ~40 万片/月(1/7); EMIB-T 良率需 >98% 才能在 2027 上半年成为 CoWoS 的合格替代。美银结论:对台积电 「竞争有限、供应干扰小」;对设备商(ASML/AMAT 等)反而是增量客户。
- 投资逻辑的分野:汇丰维持买入(目标价 $200,代工信心+CPU 供需紧张);代工业务 拖累 2Q26 经营利润率 13pct、2026/27 ROIC 仅 1%/3%——买 Intel 买的是「18A 成功后的 期权」,需要承受 ROIC 长期低迷。
中芯国际 + 华虹:中国 AI 自给自足的最大受益者
- 中芯国际[17,18]:2Q26 营收 $30.06 亿 (+36% YoY, +20% QoQ)、毛利率 25.3%(+4.9pct)、UTR 93.7%;3Q26 毛利率指引 26-28%(超共识 4.9pct)。2026 折旧 +30% 是唯一逆风。瑞银:中国 AI 自给 TAM >$100 亿, FinFET 收入 2028 年 $60 亿(2025-28 CAGR 55%);杰富瑞 上调净利预测 19%、目标价 88 港元。
- 华虹[19]:2Q26 营收 $7.18 亿创新高(+27%),毛利率 16.5%; DDIC 等成熟制程供应收紧、客户提前下单——成熟制程的复苏是结构性的,不是库存回补。
格芯(GF):成熟制程的定价权故事
- 2026 营收 $73.19 亿(+1.3%);晶圆定价顺风将至(与环球晶 10 年长约同逻辑);2027-28 捕捉可插拔收发器与 hyperscaler 需求窗口;维持买入、目标价 $75(+39% 空间) [20]。
市场规模与供需:涨价正在为扩产「供血」
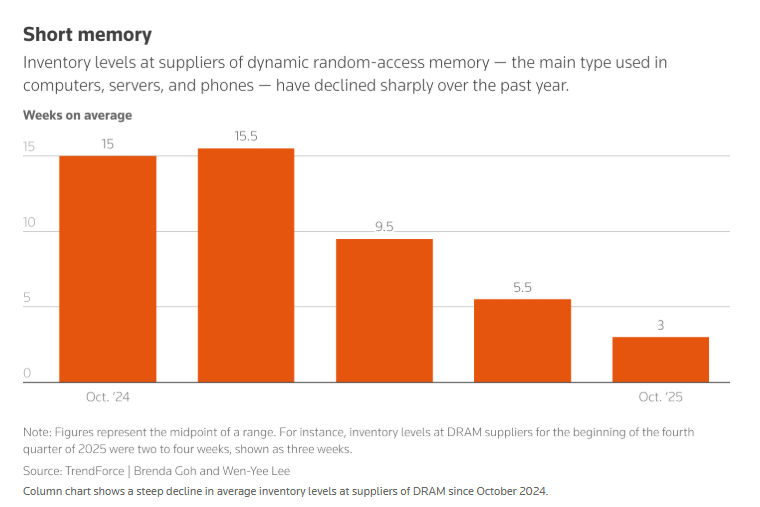
- TAM(摩根大通):2026-28 存储 TAM 上调 4-8%;供需 短缺持续至 2028 年。DRAM 晶圆启动量从 2025 年底 190 万片/月 增至 2028 年底 285 万片/月(CAGR ≈14.5%)——即使按最大扩产 节奏,仍追不上需求。
- HBM[4]:2027 行业终端消费量 615 亿 Gb(+91%); HBM4E 均价 $3.9/Gb(+75%)、HBM4 $3.5/Gb(+60%),行业混合 ASP +79%。NVIDIA HBM 消费 251 亿 Gb、Google TPU 192 亿 Gb——HBM 是存储周期从「价格周期」变成「产能周期」 的核心变量。
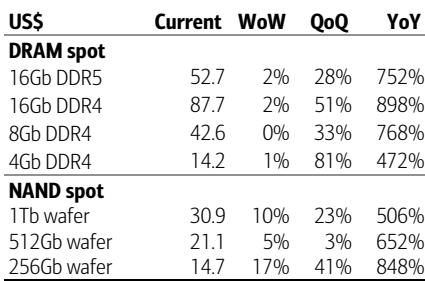
- 现货印证:16Gb DDR5 现货 $52.7-53.2(周 +2%、季 +28%、同比 +752%);16Gb DDR4 $87.7-90(同比 +898%);NAND 1Tb 晶圆 $31.1(+506%)——现货连涨 18 周[21,22]。
①扩 WSPM(买设备,Lam/TEL/AMAT 受益)
②锁 HBM 产能与材料(签长协)→ 同时 AI 服务器带动 DDR5/HBM 渗透率双升 → 设备、材料、 存储三环节的景气互相确认。这就是「存储上行周期完好」[23] 的微观机制。
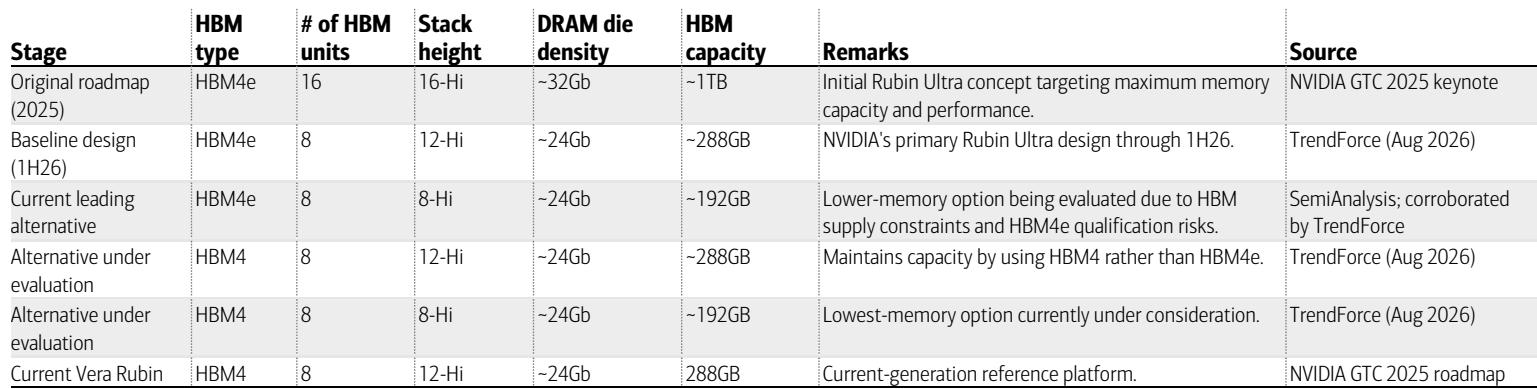
竞争格局:三分天下 + 中国第四极
- 三星[23]:3Q26 预览显示存储上行周期完好;HBM 钱包份额 2027-28 或达 37-38%(对 Broadcom LTA >$2,000 亿);FCF ~28 万亿韩元, 2026 年分红+回购落地(现金股息 60%+ / 回购 40%-)。
- SK 海力士[24]:重申买入、目标价 300 万韩元;FCF ~17 万亿韩元, 回购:分红 = 60:40(为 ADR 发行铺路)。8 月韩国存储出口持续强劲。
- 长鑫 CXMT(8-31)[4]:2Q26 业绩全面超预期、毛利率大幅抬升;产能 24 万 → 38.2 万片/月(2025Q4→2027Q4),bit 份额 7% → 9%(2027); G5 工艺落后头部 2-3 代,HBM 尚未构成威胁。瑞银首覆买入、目标价 80 元人民币。
- 闪迪(8-3):HBF(高带宽闪存)重塑 AI 存储格局;2028 财年营收指引 $556 亿、 毛利率 84%——NAND 阵营在 AI 推理侧的差异化反击。
先进封装(CoWoS、HBM 堆叠、EMIB-T、LEAP)已从「成本环节」变为「性能瓶颈」——CoWoS 产能紧张就是 2024-25 年 AI 芯片缺货的核心原因之一,这决定了封测在本轮周期中的地位显著 高于历史任何一轮。
- 日月光 ASE(瑞银):若台积电把 CoW 外包扩大(瑞银评估技术与合作关系均可行), LEAP 平台 2027 年销售将超 $70 亿;2026/2027 营收 8,360 亿 → 1.07 万亿新台币,EPS 9.2 → 30.2 新台币。目标价 NT$835。
- 长电科技[19]:2Q26 扣非净利 ~5.6 亿元(环比 +112%);4Q26 起 AI 芯片大规模出货释放经营杠杆,2026-28 盈利 CAGR 73%; 目标价 110 元(40 倍动态 PE)。
- 伟测科技[25]:国内 AI 芯片测试需求 CAGR 88% (整体市场 23%);双 die 设计提高 CP 探针弹性;销售/盈利 CAGR 59%/73%;目标价 220 元(+75% 空间)。
- 玻璃基板(瑞银 7-27/28):蓝思科技与 Intel 合作开发玻璃基板封装,量产仍需 时日——Intel 借先进封装换道竞争的最新注脚,也是封装材料(覆层板→玻璃基板)的 潜在颠覆变量。
下表汇总各公司最新指引与关键数据(可排序、筛选;来源列标注机构与日期,可回查原文)。
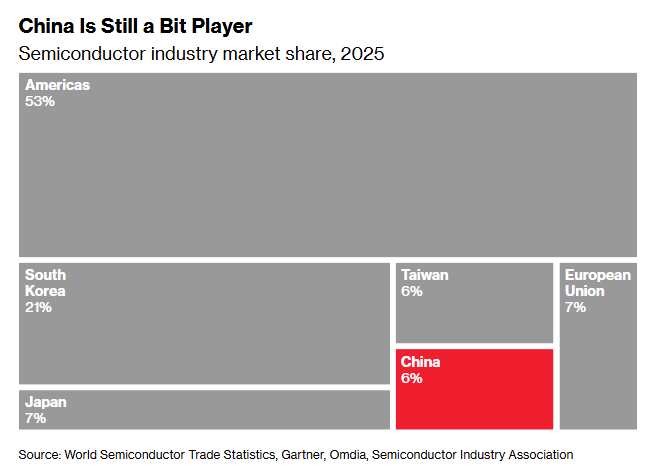
结论:全球半导体产业链处于「AI 需求 → 晶圆厂 capex → 设备订单 → 材料长协」正反馈的中段,且每个环节的上修都有上游数据背书(而非预期先行)。区域上, 美国(AI 需求与 Intel 重资本)、中国(自给自足 + 长鑫/中芯)、日本(材料/设备上游)、 韩国(存储双寡头)、台湾地区(先进制造垄断)各自占据不可替代的生态位。
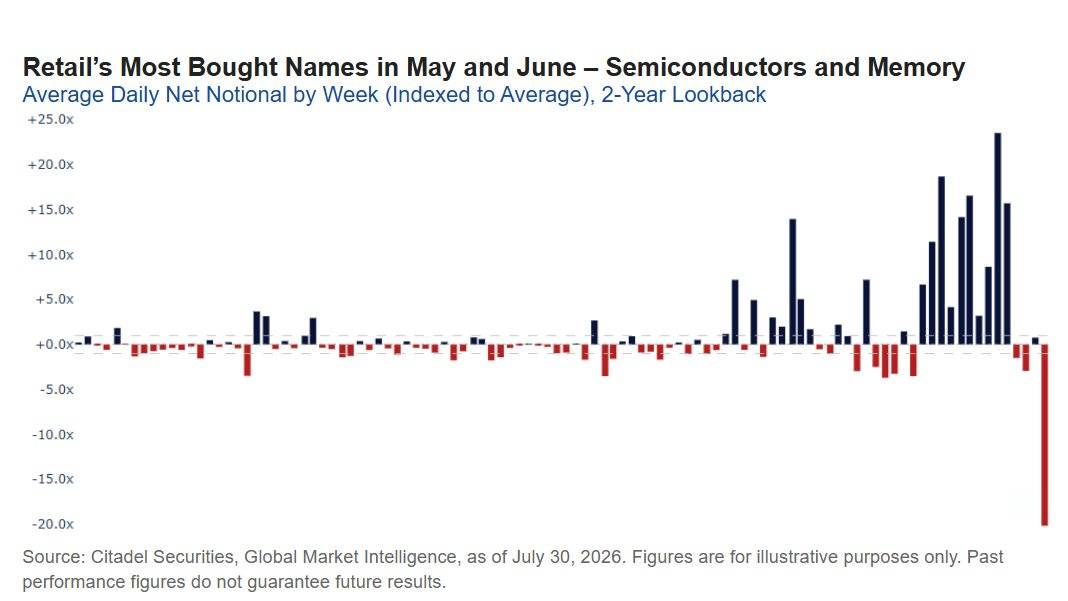
- 风险 1 · 政策利率:沃什鹰派讲话后 9 月加息概率 ~60%[5];美银已建议 「科技波动飙升时转向价值与低波」——利率是所有环节估值的公共分母。
- 风险 2 · 周期见顶之争:设备股定价隐含 2027 年见顶[26];若 2027 WFE 不及 $2,300 亿,高弹性标的将双向回吐。
- 风险 3 · 中国内包:光刻机国产化报道[10]与 CXMT 产能爬坡 (38.2 万片/月)将长期改写日/韩设备与存储的份额结构;利好中国设备/材料,利空海外 在华存量。
- 风险 4 · 电力与供给瓶颈:数据中心电力需每年新增 30-40GW(2030 累计 300GW); CoWoS、HBM、电力都可能成为交付瓶颈——瓶颈在卖方是定价权,在买方是交付风险。
展开来源列表(26 条)
- 高盛/瑞银 8月
- 高盛 8-24 上调
- 野村 7-16
- 瑞银 8-4
- 美银 8-31
- 日评 9-6
- 汇丰 7-24
- 领先芯片出货 12-18 个月
- 领先晶圆产出 6-12 个月
- 摩根大通 7-28
- 瑞银 8-10
- 瑞银 8-18
- 瑞银 9-1
- 摩根大通 8-15
- 美银 7-24
- 汇丰 8-12
- 杰富瑞 8-17
- 瑞银 8-15
- 摩根大通 8-16
- 杰富瑞 8-7
- 美银 8-14
- 美银 8-20
- 花旗 8-31 对三星的判断
- 花旗 9-1
- 瑞银 8-1
- 杰富瑞 8-25