存储深度报告

| 标的 | 环节 / 定位 | 评级 / 目标价 | 推荐理由 |
|---|---|---|---|
| SK 海力士 | DRAM/HBM 主轴 · HBM 龙头 | 买入 / 300-470 万韩元 [1,2] |
2026 年 HBM 份额 48% 第一[3];40 万亿韩元回购 + 至少 50% FCF 返还承诺 [4];2028 年 DRAM OPM 仍可保持 80% 以上[5];2026-28 年 FCF 18.7/31.9/37.1 万亿韩元[3]。 |
| 三星电子 | DRAM/NAND/HBM 主轴 · 全面追赶 | 买入 / 43 万韩元 [6] |
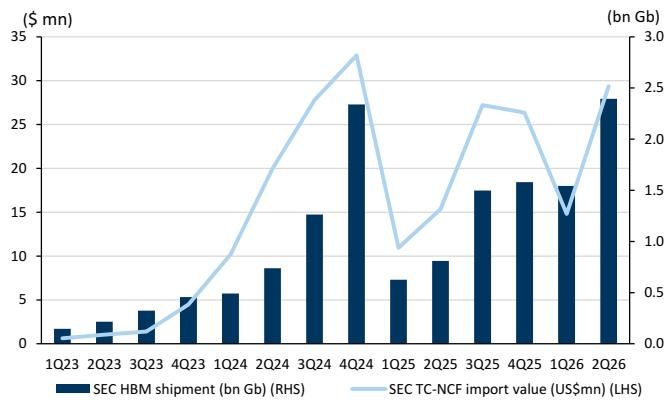
HBM 份额 2027 年 41% 反超海力士[3];2Q26 HBM 出货回升至 27.5bn Gb [7];2024-26 股东回报 90-110 万亿韩元含 30 万亿特别股息[8]; 汇丰测算 TSR 从 35% 升至 45%[9]。 |
| 铠侠 | NAND 主轴 · 估值最低 | 买入 / 116,000 日元 [10] |
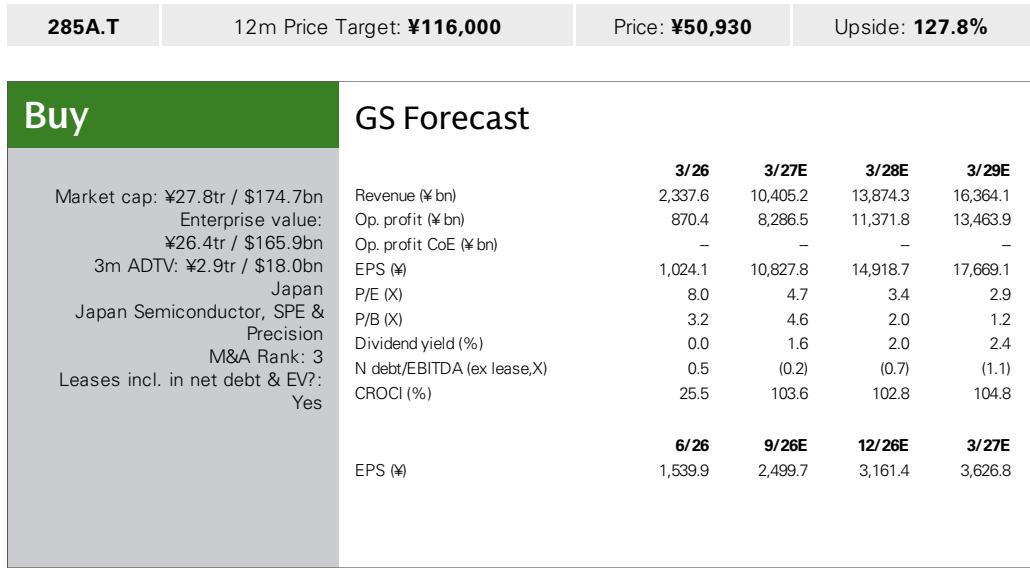
FY3/28E P/E 仅 3.2 倍、显著低于三星 3.7 倍/海力士 3.5 倍/美光 6.3 倍[11]; 2028 年 LTA 覆盖率约 50% 锁定回报[10];瑞银给出三家中最高的 126,000 日元 目标价[12]。 |
| 长鑫存储 | 国产 DRAM 杠铃 · 中国独立周期 | 买入 / 80 元 [13] |
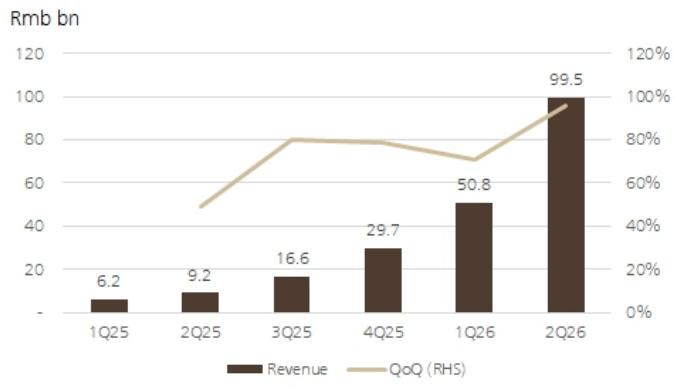
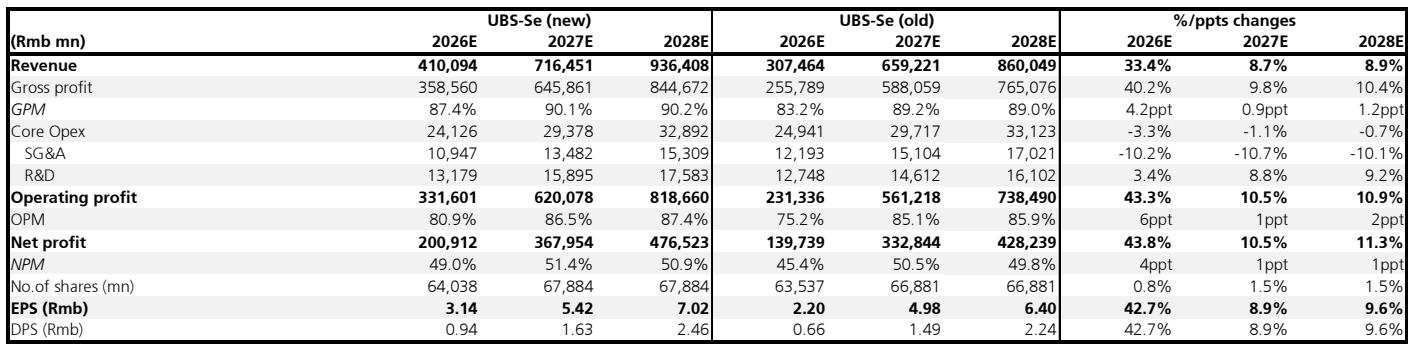
2Q26 营收 995 亿元、环比 +96%、毛利率 87.6%[14];大摩预计 2028 年超越 美光成全球第三 DRAM[15];瑞银上调盈利 9-43%、维持 8.6 倍 P/BV[13]。 |
| 设备与测试 (精智达/强一/爱德万) | 横切 · 庄家 | 受益 / A 股弹性 [16,17] |
WFE 2026-28 年 1,500/2,180/2,810 亿美元、三年上调 36%/45%/29%[18]; HBM 测试道数 15+、测试机用量 5-6 倍[16];国产存储 ATE 从验证跨入批量采购 (精智达 15.76 亿合同、悦芯 15 亿订单)。 |
| 闪迪/美光 | NAND/DDR4 杠铃 · 弹性端 | LTA 样本 [19] |
闪迪 2027 年 >50%、2028 年 >2/3 产能已被预定、综合毛利率约 80%[19];Sandisk 与美光均指引未来三年 OPM 高于历史峰值[20];DDR4 涨价的 利润弹性由南亚科 7 月营收 +720% 印证[21]。 |
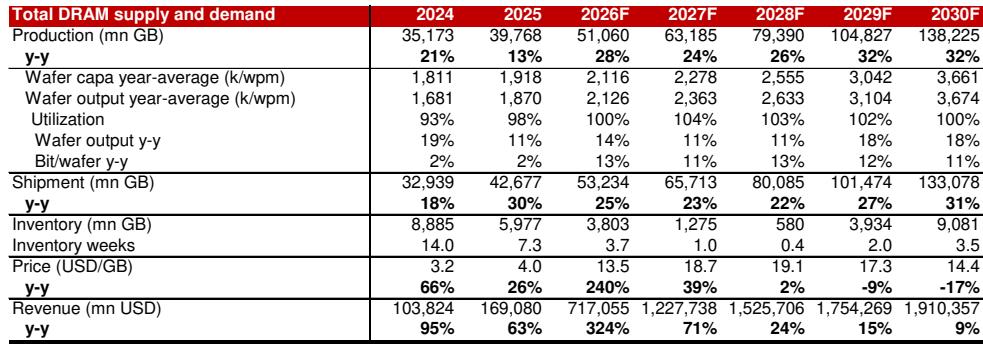
这不是一轮普通的存储涨价,而是存储行业商业模式的重写:需求端,AI 把 存储从「PC/手机的配件」变成「算力的第二乘数」——瑞银将 2026 年半导体行业收入预测上调至 1.63 万亿美元(+118%),并把存储列为首选[22];价格端,野村供需模型给出 2026 年 DRAM 均价 +240%、2027 年再涨 39% 的陡峭路径[20];机制端, 5 年期长期协议(LTA)以前 3 年价格刚性 + 20-30% 预付款锁定产能,闪迪 2028 年已有 三分之二产能被预定[20,19]——周期被合约拉长,盈利中枢被 结构性抬升。
① Token 经济学——国内日均 Token 调用量从 2024 年初约 1000 亿冲到 2026 年 6 月 500 万亿,两年约 1400 倍[23];智谱 MaaS 平台 Token 调用量年初以来 增长超 40 倍[24];
② 资本开支——四大云厂 2Q26 资本开支同比 +87%[25];2027 年超大规模 数据中心资本开支预计 1.2-1.5 万亿美元,且「需求不是限制因素,内存才是主要瓶颈」 [26];
③ 供需裂缝——2026Q1 国内 AI 算力需求 +417%、有效供给仅 +128%,HBM 与晶圆产能是 主要约束[23];DRAM 需求履约率仅约 60%,2027 年服务器 DDR 位元需求 +80% 但实际交付只能 +40%[3];
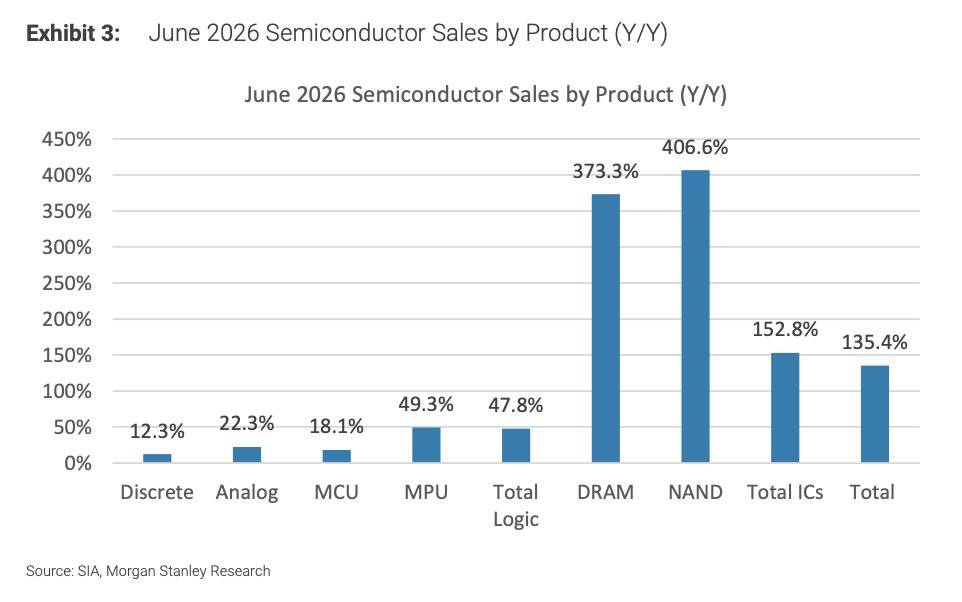
④ 已兑现的销售——6 月全球 DRAM 销售额同比 +373.3%、NAND +406.6%[27]。 推论:价格暴涨不是投机,是履约率 60% 的配给制定价;只要 capex 不失速, 位元缺口将沿「HBM → 服务器 DDR → eSSD → 消费类」的顺序逐层传导。
① 条款——LTA 通常涵盖 5 年、前 3 年价格刚性强,并含合同额 20-30% 的预付款条款, 下行期厂商可通过没收预付款获得收入缓冲[20];
② 覆盖率——三星目标以 LTA 锁定总产能的 60-70%[28];铠侠 2028 年覆盖约 50% [10];闪迪 2027 年超 50%、2028 年超 2/3 产能已被预定[19];
③ 结果——Sandisk 与美光均指引未来三年 OPM 高于历史峰值[20];三星认为更高 的需求可见性会通过降低过度投资风险、结构性地减少行业波动[28]。 推论:「存储股只能炒周期」的旧框架失效——合约化把 2027-28 的盈利可见性提前兑现, 估值应向「有底的盈利中枢」切换,而非博弈价格拐点。
① 三星判断内存供不应求将持续至 2028 年——新产能的长建设周期与洁净室空间有限是 物理约束,即使剔除库存与双订因素缺口依然巨大[28];美银调研亦指新洁净室空间 紧张、晶圆产能扩张有限[5];
② 资本开支上调集中于设备——WFE 2026-28 年 1,500/2,180/2,810 亿美元[18], 但产能释放要等到 2028 年之后;
③ 中国变量——大摩预计长鑫 2028 年超越美光成全球第三大 DRAM、长江存储 2028 年成 全球第二大 NAND 厂,「竞争焦点已从技术转向产能」[25]。 推论:2026-27 年任何一方都无法显著增加有效供给——这是本轮周期最深的安全垫; 而中国产能是 2028 年后改变格局的期权,须当作独立变量跟踪。
存储需求不再由手机出货量决定,而是一条新的物理链:Token 调用 → 算力资本开支 → 单卡存储含量 → 位元收入。每一环都有当季数据可校验。
换算链怎么走:Token → capex → 存储含量 → 位元收入的四步链
四步链的每一环,对应一组可独立验证的证据层:
- ① Token 层:智谱 MaaS 平台 8 月末 Token 调用量较年初增长超 40 倍,其中 Coding Plan 增长超 23 倍[24];MiniMax 以 MSA 2.0 压缩 KV-Cache 存储占用、 把缓存利用率与 Batch Size 推高——推理架构的每一步优化都在把流量转化为存储位元消耗 [34]。
- ② capex 层(海外):2027 年超大规模资本开支预计 1.2-1.5 万亿美元、高于 2026 年 约 8000 亿;需求已扩展到新云商、企业、主权 AI 与新兴实验室[26];摩根 士丹利预计 2027 年全球前 14 大上市云厂资本开支接近 1.4 万亿美元、英伟达 2027 年收入 +70%[25];博通上调 FY26 AI 半导体收入指引至 580 亿美元、FY28 达 2300 亿[35]。
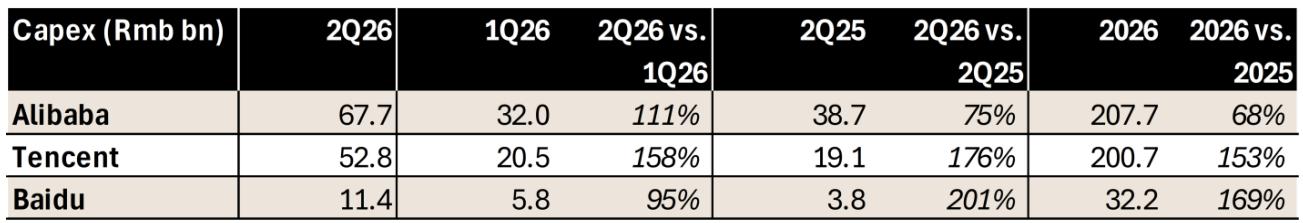
- ③ capex 层(中国):花旗预计阿里 2026 年资本开支 2077 亿元(+68%)、腾讯 2007 亿(+153%)、百度 322 亿(+169%),主要投向国产 GPU、全球及国内内存芯片 [36];字节跳动考虑将今年资本开支提升至最高 700 亿美元[37]; 戴尔 AI 服务器季度末订单积压 950 亿美元、全年 AI 服务器收入指引上调至 740 亿美元 [35]。
- ④ 硬件层:英伟达 Vera Rubin 8 月启动量产、每 GW 收入机会从 Hopper 的 180 亿 美元升至 Vera Rubin 时代的 400 亿美元[38];博通为缓解基板与 HBM 瓶颈, 计划 2027 财年启用新加坡基板工厂[35]。
- ⑤ 出口验证层:韩国 8 月存储器出口同比 +290%、连续 7 个月超 200%;DRAM 出口 +412% 创 2008 年以来最高增速;NAND 出口 +343%、连续 10 个月三位数增长[7]; 7 月台湾服务器 ODM 营收 +80%、BMC 龙头信骅 +98%[21]。
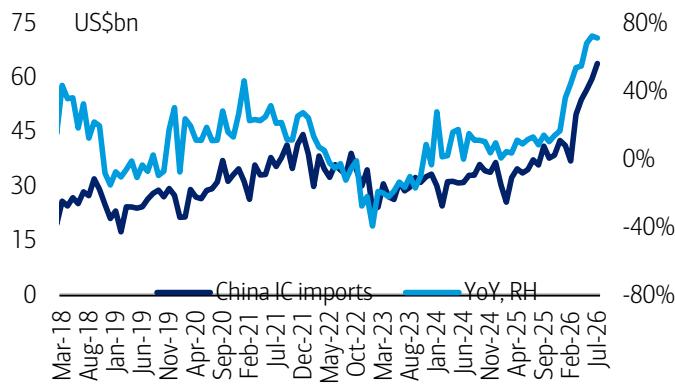
- ⑥ 中国进口层:7 月中国半导体进口额同比 +71% 但数量仅 +9%,其中内存进口额 同比激增 200%——进口结构被内存重塑[39];中国 DRAM 需求 2026-28 年以 50% CAGR 增至 2570 亿美元、HBM 以 188% CAGR 增至 320 亿美元[33]。
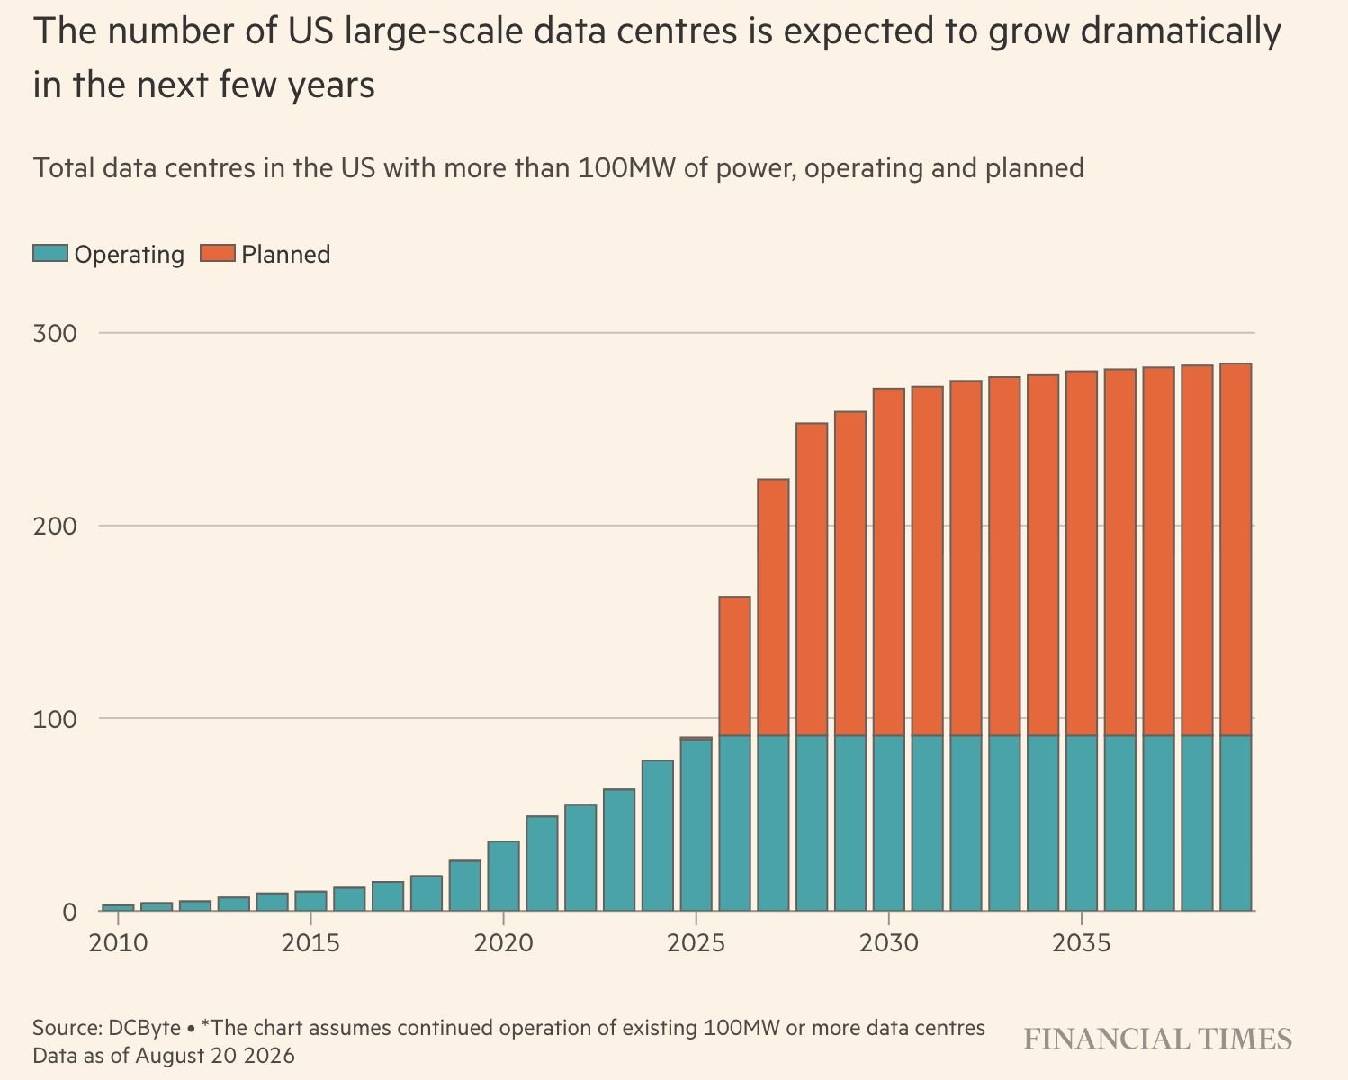
- ⑦ 物理载体层:美国 100MW 以上大型数据中心(运营+规划)2026 年起陡峭爬坡、 2030 年代逼近 300 座(《金融时报》9-03)——每一个机架都是行走的存储仓库。
本轮涨价最深的认知差不在「涨多少」,而在「怎么涨」:现货与合约双轨飙升之外, 长期协议第一次成为定价的主角——它同时解释了盈利的弹性和持续期。
- ① 现货端——同比涨幅以百个百分点计:16Gb DDR5 现货 53.2 美元(同比 +769%)、 16Gb DDR4 90.0 美元(+896%)、8Gb DDR4 42.9 美元(+777%)、1Tb NAND 晶圆 31.1 美元 (+510%)[39];8 月 DDR4 现货较合约溢价 43%、DDR5 溢价 16%[21]。 现货领先合约的形态 9 月仍在强化,DRAM 季度环比涨幅可能超过 30%[39]。
- ② 合约端——三季度全线双位数上涨:TrendForce 将 3Q26 PC DRAM 价格预期上调至 环比 +18-23%、服务器 DRAM +13-18%、移动 DRAM +8-13%[7];汇丰预计 Q3 DRAM 价格 +20%、NAND +13%,出货量环比 +11%[4];美银预计 3Q DRAM ASP 环比 +25%、 4Q +9%[5]。
- ③ LTA 的三重条款(本轮周期的制度创新):野村拆解其结构——期限通常 5 年、 前 3 年价格刚性强、含合同额 20-30% 的预付款;市场下行时厂商可通过没收预付款获得 收入缓冲[20]。三星披露客户对多年期协议的兴趣已超过其锁定总产能 60-70% 的 目标[28];铠侠 2028 日历年 LTA 覆盖约 50%、2029 年起预付款或成标配 [10];闪迪 2027/2028 年产能已被预定 50%/2/3[19]。
- ④ LTA 的定价含义:更高的需求可见性支持更谨慎的投资决策,通过降低过度投资 风险结构性地减少行业波动[28];瑞银认为 LTA 标志支出可持续性的积极转变、 有利于延长半导体周期寿命[22];结果已写进指引——Sandisk 与美光均指引未来 三年 OPM 高于历史峰值[20]。
- ⑤ 结构分化——模块端溢价已在回归:DDR5 RDIMM 64GB 模组溢价从 2025 年初 88% 的峰值回落至 13-23%[7]——颗粒紧缺未解,但模块组装环节的恐慌性溢价先退潮; 8 月 DDR4 64GB 模组 1,295 美元持平、DDR5 64GB 模组 1,500 美元微涨 1%,DDR5 对 DDR4 溢价回升至 16%[7]。
- ⑥ 地缘定价的暗线:美国 AI 投资利润的 38% 流向韩国;若不对韩国存储长协限价, 2026-27 年韩国将拿走美国 45% 的 AI 投资利润——「这在政治上不合理」的讨论已进入 买方框架[40],为 2027 年的价格与关税变量埋下伏笔。
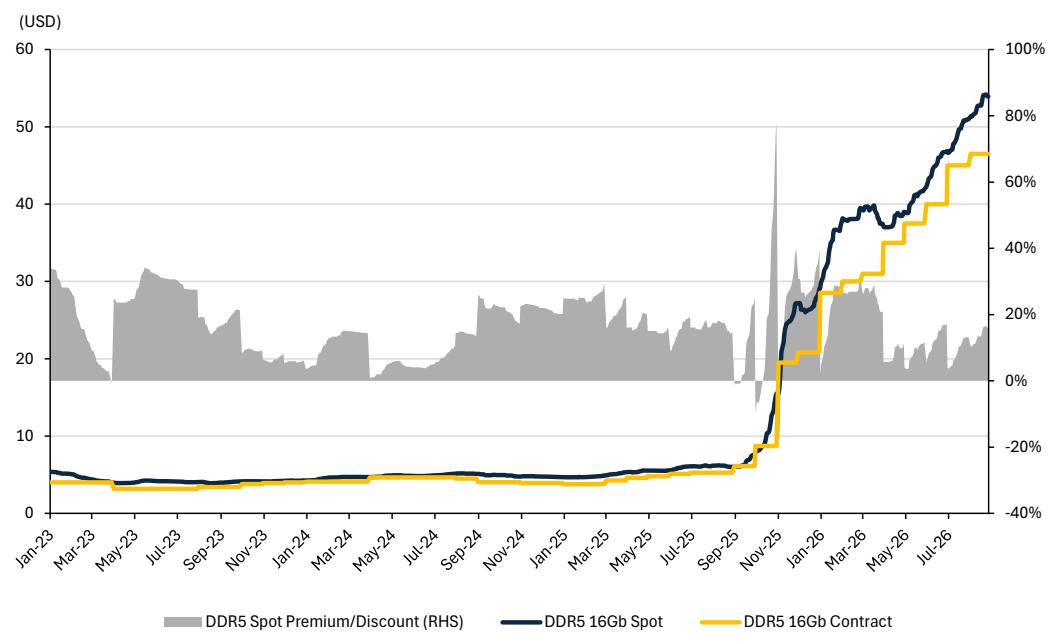
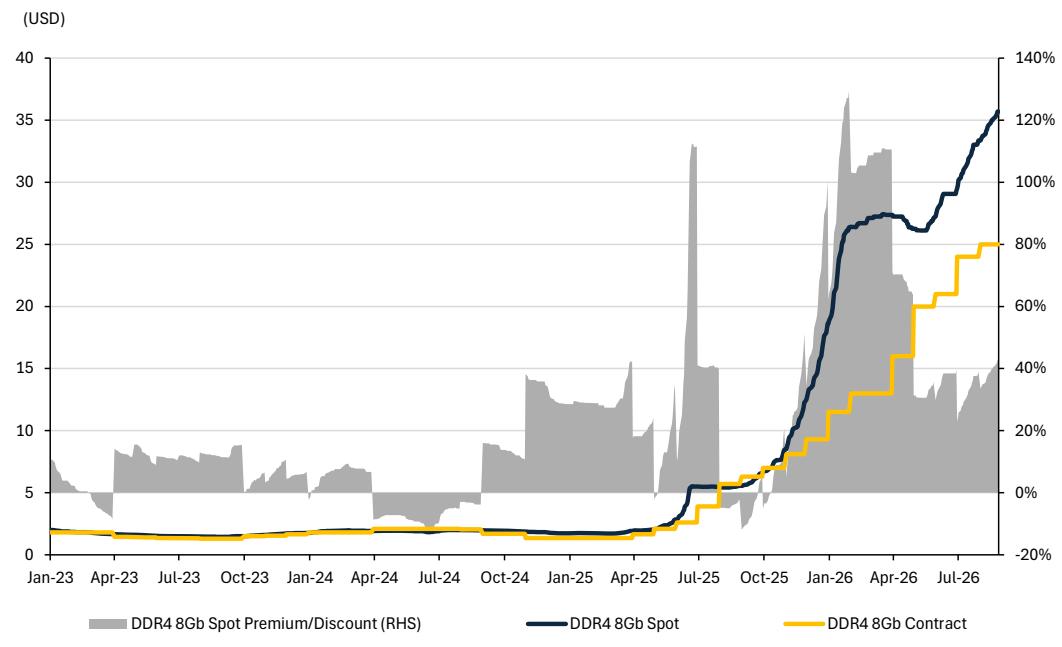
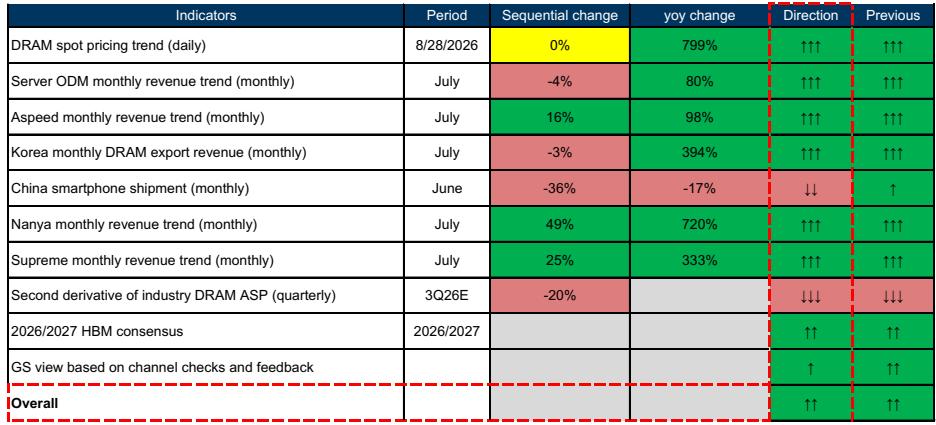
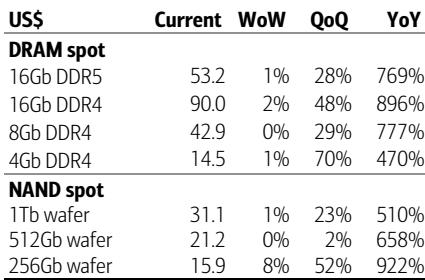
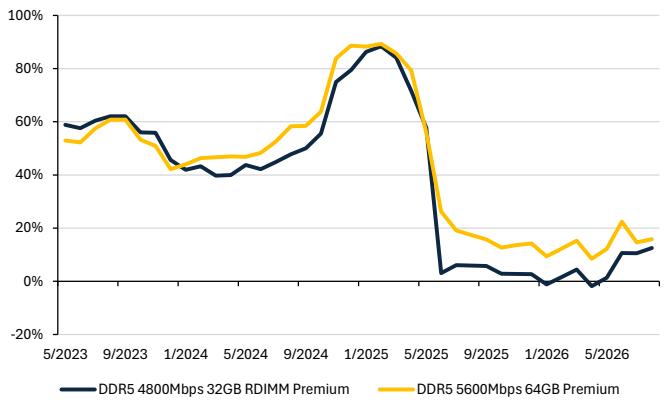
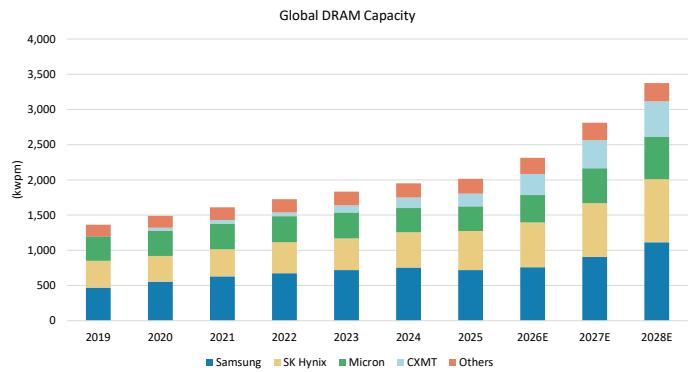
需求侧的每一块钱都在转化为设备订单,但转化成位元供给要等到 2028 年——这个时差 就是本轮周期的核心安全垫。
- ① 设备订单先行暴增:高盛将 2026/2027/2028 年 WFE 支出预测上调至 1,500/2,180/2,810 亿美元,较此前预测 +36%/+45%/+29%;三星与海力士 2026-28 年 平均资本开支预测分别上调 22% 和 19%,今年资本开支增速预计 59% 和 75%[18]; SEMI 口径 2026 年全球半导体设备销售额约 1,659 亿美元(+23.2%),其中 DRAM 设备 +39% 至 388 亿美元[38];客户因 DRAM/HBM 晶圆厂进度提前而要求提前交货、订单 积压急剧增加[18]。
- ② 但产能的物理时滞无法压缩:三星判断供不应求持续至 2028 年——新产能建设 周期长、洁净室空间有限,即使剔除库存与双订,供需缺口依然巨大[28];美银调研 指新建外壳厂房后新洁净室空间仍紧张、DRAM 与 NAND 晶圆产能扩张有限,内存供应即使在 长期内也可能保持紧张[5];高盛预计行业产能受限状况持续至 2028 年[18]。
- ③ NAND 的供给纪律最严格:主要内存制造商优先投资 DRAM 而非 NAND,NAND 未来 2-3 年利润有望高于市场预期并保持可持续[11];瑞银预计 2027 年 NAND 供需关系 比 2026 年更紧张[12];服务器 eSSD 需求上升叠 HDD 供应紧张,CY27 价格继续 逐步上涨[11]。
- ④ 铠侠 5 万亿日元——NAND 史上最大投资,但远水不解近渴:铠侠与 SanDisk 联合 宣布至 2033 财年总投资 5 万亿日元(铠侠承担 60%),其中 1.8 万亿用于 K3 工厂、2030 财年 投产[12];基于该投资 BiCS10(332 层)可增 20-22 万片/月、全部完成后总产能 约 55 万片/月[12];大摩提示实际设备投资仍将严格按照市场状况执行 [25];花旗指现有北上/横滨设施空间可能在 2029 年上半年前不足[36]。
- ⑤ 中国扩产改变的是 2028 年之后的格局:中国厂商积极扩产,但受限于美国监管与 设备本土化难度,2028 年前全球供应增加空间有限[20];长鑫/长存 2026 年合计 扩产约 12 万片、土建容量超 40 万片/月[19]——量化细节见第六章。
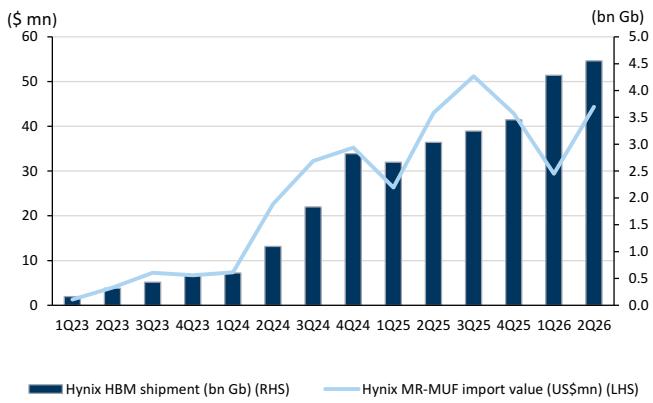
HBM 是本轮周期利润最厚的环节,也是分歧最大的环节——「英伟达减配 HBM」一度引发 杀逻辑,但三份证据指向同一个结论:de-spec 是配给手段,不是需求削减。
- ① 涨价预期逆势上调:高盛将 SK 海力士 2027 年 HBM 价格增长预期从 50% 上调至 100%,远高于市场共识的 53%,理由是 HBM 供需紧张及与传统 DRAM 价差扩大 [21];瑞银预计 2027 年 HBM ASP 同比 +61%、HBM 位元 2026 年 322 亿 Gb → 2027 年 615 亿 Gb(+91%)[3];汇丰认为 HBM4 的过渡将重建 HBM 相对普通 DRAM 的溢价[4]。
- ② de-spec 的完整证据链:瑞银确认英伟达 VR300 初期可能用 HBM4 8-Hi 而非 HBM4E 12-Hi,但强调这是供应受限下管理单颗 SiP 供应的手段、并未降低整体位元需求 [3,41];美银的判断更直接——de-spec 主要发生在 PC/手机与低端 GPU/ASIC, 是「内存短缺的反映而非需求削减」,下一代 GPU 等高端应用继续用高含量内存[5]; 三星认为减配是固定供应下增加加速器出货的务实做法,且减配带来的 KV-Cache 卸载需求 反而让 eSSD 需求强于预期[28];反方观点来自国泰海通专家会——减配后 HBM 涨价 幅度「可能不会像之前想的翻倍那么大」[19]。
- ③ 竞争格局——三星的追赶被数据印证:瑞银预计 2026 年海力士以 48% 份额保持 第一,2027 年三星以 41% 反超(海力士 37%)[3];高盛用材料进口做高频验证—— 7 月三星 HBM 用塑料薄膜进口 +134%、年初至今 +84%,远高于海力士的 1%,追赶势头明确 [7];出货量口径 2Q26 海力士约 45bn Gb、三星回升至约 27.5bn Gb[7]; 英伟达占海力士 2027 年 HBM 销量约 52%[3]。
- ④ 推理端创新是 HBM 的远期变量:德银科技会议上投资者聚焦 de-spec 与更高 DRAM 定价对 AI 总支出的影响,并催生 SRAM 重型推理芯片、定制 HBM 基底裸片、HBF 等 变体方案[26];SK 海力士把 CPO 内存池化路线图登上《自然·电子学》—— 光互连让多加速器共享大型内存池成为可能[42]。
- ⑤ 国产 HBM 起步:长鑫 HBM TSV 产能 2026 年预计 2 万片/月、2027 年 4 万片/月 [25]——绝对量尚小,但确认了国产线在 HBM 上的工程能力。
把三源材料的个股观点按存储产业链环节归档——评级与目标价均为对应机构最新表述。
环节盈利 × 竞争格局速览:
| 环节 | 盈利水平 | 竞争格局 | 代表公司 |
|---|---|---|---|
| ① DRAM 三巨头 | ★★★★★ 2026F 行业收入 +324%、价格 +240%[20] | 极好:三家寡头 + LTA 锁产能 60-70%[28];缺口至 2028 | SK 海力士(HBM 48%)、三星电子(2027 反超 41%)、美光(P/E 6.3x) |
| ② NAND 与企业级 SSD | ★★★★ 2027 供需更紧[12];闪迪毛利率约 80% | 好:资本开支被 DRAM 挤压、供给纪律最强[11] | 铠侠(P/E 3.2x)、闪迪(LTA 覆盖 2/3)、三星/海力士 NAND |
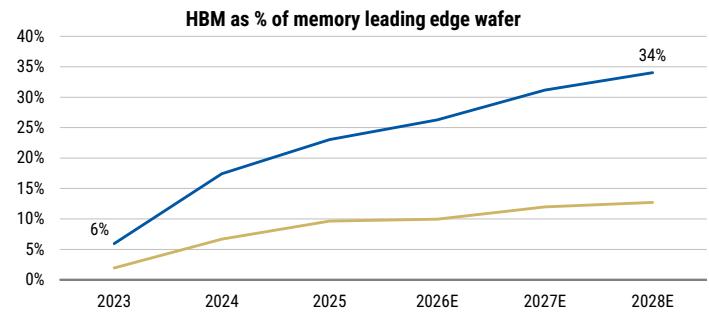
| ③ HBM 与先进封装 | ★★★★★ 2027 涨价 +100%[21];占先进晶圆 34% | 双寡头追赶:海力士 48% vs 三星 41%(2027)[3] | SK 海力士、三星、台积电(CoWoS)、快克智能(TCB) |
| ④ 模组/企业级/消费链 | ★★★ 顺价分层:企业级强、消费弱 | 分化:ASP 转移能力定生死[43] | 普冉股份、戴尔(backlog 950 亿)、小米/传音、视源股份 |
| ⑤ 国产双雄与设备材料 | ★★★★ 长鑫毛利率 87.6%[14] | 独立周期:2028 重写全球格局[15] | 长鑫存储、长江存储、精智达/悦芯、强一股份、石英股份 |
| 横切 · 设备与测试 | ★★★★ WFE 三年 +36%/45%/29%[18] | 极好:测试机 80% 垄断;先收款后产能 | 爱德万/泰瑞达、应用材料/泛林/东电、国产设备梯队 |
产业链档案导航(点击环节弹出该环节公司档案 · 暗色弹层)
SK 海力士、三星电子、美光
点击查看环节档案 →铠侠、闪迪、三星/海力士 NAND
点击查看环节档案 →SK 海力士、三星、台积电、快克智能
点击查看环节档案 →普冉股份、戴尔、小米 / 传音、视源股份
点击查看环节档案 →长鑫存储、长江存储、精智达 / 悦芯科技、强一股份 / 微导纳米 / 石英股份
点击查看环节档案 →爱德万 / 泰瑞达、应用材料 / 泛林 / 东京电子、国产设备梯队
点击查看环节档案 →公司档案总表(按环节排序)
| 公司(环节) | 评级 / 目标价 | 机构 · 日期 | 核心逻辑 |
|---|---|---|---|
| ① DRAM 三巨头——★★★★★ 量价双升 · 格局最硬 | |||
| SK 海力士 | 买入 / 300-470 万韩元 | 花旗 9-01、野村 8-20 | 40 万亿韩元回购 + 50% FCF 返还承诺[4];2028 年 DRAM OPM >80%、 7-28 年 FCF 超 200 万亿韩元[5];野村:2026/27E P/E 仅 3.8/2.8 倍, 周期见顶逻辑未被市场定价[20];2026 年 FCF 18.7 万亿韩元[3]。 |
| 三星电子 | 买入 / 43 万韩元 | 花旗 8-31 | 存储上行周期依然完好;股息收益率普通股 7.0%/优先股 9.8%[6];评估中的 新股东回报政策 2027 年 1 月披露[28];汇丰:TSR 2025 年 35% → 2028 年 45% [9]。 |
| ② NAND 与企业级 SSD——★★★★ 供给纪律最好 | |||
| 铠侠 | 买入 / 116,000 日元 | 高盛 8-25 | FY3/28E P/E 3.2 倍显著低估;FY3/28-29 两年股东回报率接近 20%[11]; 2028 年 LTA 覆盖约 50%;花旗上调 FY27/28 OP 至 8.1/11.4 万亿日元、目标价 13 万 (8-27);瑞银按 ROE 48% 给 5.23 倍 PBR、目标价 126,000 日元(8-28)。 |
| 闪迪(SanDisk) | LTA 样本 / 弹性端 | 国泰海通 8-16 | 2027/2028 年产能预定 50%/2/3;毛利率约 80%;未来三年 OPM 指引高于历史峰值 [20]。 |
| ③ HBM 与先进封装——★★★★★ 利润最厚 · 分歧最大 | |||
| SK 海力士 / 三星(HBM) | 双寡头 | 瑞银 8-30、高盛 9-01 | 2026 年海力士 48% → 2027 年三星 41% 反超;材料进口高频数据印证三星追赶 (+134% vs +1%);英伟达占海力士 2027 年 HBM 销量 52%。 |
| ④ 模组/企业级/消费链——★★★ 顺价能力分层 | |||
| 普冉股份 | 业绩弹性 | 中泰证券 9-06 | 26Q2 营收 25.13 亿(+402%)、归母净利 +2485%;SHM 并表后 2D NAND 涨价弹性充分释放。 |
| 戴尔 | AI 服务器风向标 | 国盛证券 9-06 | AI 服务器积压订单 950 亿美元;全年 AI 服务器收入 740 亿(+200%)——存储需求 「付钱方」的订单能见度。 |
| ⑤ 国产双雄与设备材料——★★★★ 独立周期 | |||
| 长鑫存储 | 买入 / 80 元 | 瑞银 8-31 | 2026E 营收 4,101 亿(+33%)、净利 2,009 亿元;2028 年超越美光成全球第三 [15];2026H1 资本开支 215.9 亿、合同承诺 524.4 亿加速[14]。 |
| 精智达 / 悦芯 / 强一 | 国产 ATE 与探针卡 | 东吴 9-06、国金 9-05 | 精智达 15.76 亿合同 + 悦芯 15 亿 ATE 订单确认批量采购拐点;强一 26-28E 净利 5.90/8.63/12.69 亿元。 |
中国存储的故事在 2026 年发生了质变:不再是「技术追赶」的叙事,而是可验证的产能、 收入与良率——并且开始反过来重塑全球供给预测。
- ① 长鑫的报表已经「全球级」:2Q26 营收 995 亿元(同比 +977%、环比 +96%)、 净利润 528 亿元、毛利率 87.6%——上半年营收 1,500 亿元大幅超越此前 1,100-1,200 亿指引 [14,33];瑞银将其 2026-28 年盈利上调 9-43%、目标价升至 80 元并维持 8.6 倍 P/BV[13]。
- ② 扩产的斜率:长鑫 2026H1 资本开支 215.9 亿元、长期资产合同承诺从 2025 年底 171.3 亿激增至 524.4 亿元;已转为净现金(手握现金 1,430 亿元、二季度自由现金流 764 亿) [14,13];大摩预计长鑫 2028 年超越美光成全球第三大 DRAM、2031 年月产 80 万片;长江存储 2028 年成全球第二大 NAND 厂——「竞争焦点已从最快的 DRAM 技术转向 足以支撑十年 AI 发展的产能」[25]。
- ③ 技术差距在收窄:长鑫 LPDDR6 确认进入小米新款折叠屏——非 HBM DRAM 与 行业领先者的差距正在缩小[13];HBM TSV 产能 2026 年 2 万片/月 → 2027 年 4 万片/月[15];长江存储 1Q26 销售额 65.8 亿美元已略超铠侠、毛利率近 80% [47]。
- ④ 资本市场节点:长江存储 IPO 审核状态变更为「已问询」[48]; 长鑫 IPO 材料申报进度可能超预期[19]——两个 IPO 是 2026 下半年国产存储 最确定的催化剂。
- ⑤ 设备材料的二阶受益:长鑫 2026 年扩产 5-6 万片对应设备采购 350-430 亿元、 长存 2H26 大规模量产对应约 200 亿元[49];中国晶圆制造设备市场 2026 年约 570 亿美元、2028 年突破千亿[19];国产存储 ATE 从小批量验证跨入批量采购 +规模替代(精智达 15.76 亿、悦芯 15 亿订单)[16];测试机国产化率仅 8-10%、 海外龙头交期拉长——替代空间与紧迫性并存[16]。
- ⑥ 需求侧的本土闭环:智谱首次在超大规模推理中全面使用国产芯片、十万卡级集群 单位 Token 推理成本较年初下降 80%[24];中国半导体进口中内存进口额同比 +200% [39]——国产供给尚未满足的需求,正以进口价格的形式写在贸易数据里。
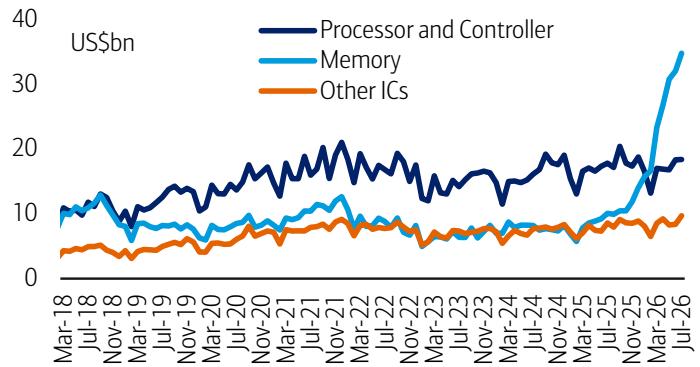
AI 为存储付的钱,正在由消费者补差价。这条传导链决定周期能走多远、多快引发 需求端的反噬。
- ① 手机——量价剪刀差创纪录:IDC 预计 2026 年全球智能手机出货约 10.09 亿部、 同比 -16.7%(跌幅较上季预测扩大),而平均售价达 581 美元、同比 +27.6%——「销量减少、 价值增加」的罕见局面[32];2026 下半年出货预计 -27.2%、冲击全面化; 中国 6 月出货 -17%、三季度预计 -10%[21]。
- ② 品牌商的应对——库存前置 + ASP 转移:小米二季度库存 400 多亿元(内存为主)、 对涨价更从容;传音年初存货 90 多亿 → 6 月底 200 多亿、其中原材料 40 亿 → 107 亿 (存储是最大构成),两家均以 ASP 上转移成本且量的降幅小于价的升幅;传音判断 2027 年是存储供应最困难的一年、已提前储备[31];苹果 iPhone 18 系列 可能参考日本市场约 10% 的涨价幅度[31]。
- ③ TV/黑电——量跌价增的格局改善:2Q26 全球电视出货 4,880 万台、同比 +3.6%, 存储涨价或推动产品结构向 4K 与高端升级[37];TCL 电子与海信视像上半年 均实现「量跌价增」、单台毛利提升——龙头竞争格局反而改善[50]。
- ④ 上游原材料的横断面:芯片涨价使手机成本上涨约 200 美元(约 1,500 元), 3C 端钴用量因此下滑、3C 占钴消费约 42%(安泰科首席专家徐爱东)[51]; 消费类电池厂确认「需求不好是存储导致、并非电池」——珠海冠宇预计电芯将增配至 8000-10000mAh、高硅负极比例从 32% 升向 50%[52]。
- ⑤ 见底信号的第一个声音:欣旺达管理层认为「存储加价的边际上应该是减缓的, 消费电子需求到了底部状态」,AI 硬件需求年底或明年起来[53];中金专家会亦 观察到 Q3 安卓链「基本面仍有成本压力、但股价已 price in」[31]。
- ⑥ AI 服务器是对冲极:同一涨价在服务器侧表现为订单积压——戴尔 AI 服务器积压 950 亿美元、全年指引 +200%[35];浪潮信息上半年存储/交换类产品毛利率提升 1.26 个百分点[54]。存储税由消费端交,AI 端享受顺价。
- ① 仓位主轴——买「合约锁定的确定性」,不赌现货拐点。 证据:LTA 前 3 年价格刚性 + 20-30% 预付款[20];闪迪 2028 年 2/3 产能已预定 [19];三星目标锁定 60-70% 产能[28];野村测得海力士 2026/27E P/E 仅 3.8/2.8 倍[20]。 推论:主轴配置 LTA 覆盖率最高、回报承诺最硬的海力士/三星/铠侠;验证点是季度合约价 与 LTA 签订覆盖率,而非现货价的日内波动。
- ② 结构偏好——HBM 与 eSSD 是利润最厚的两个点,de-spec 杀逻辑是买点。 证据:2027 年 HBM 涨价预期上调至 +100%[21];HBM 占先进晶圆 6%→34% [15];美银认定 de-spec 是短缺的反映而非需求削减[5];三星披露 eSSD 需求因 KV-Cache 卸载而强于预期[28]。 推论:每一次 de-spec 传闻引发的海力士/三星回调,都是在为 2027 年 +100% 的涨价预期 提供入场价;eSSD链条(铠侠/闪迪/主控)是第二利润池。
- ③ 中国变量——把长鑫/长江当「独立周期」而非「影子标的」。 证据:长鑫 2Q26 毛利率 87.6% 已是全球最高水平[14];2028 年超越美光的产能 路径[15];两大 IPO 节点临近[48,19];设备采购 350-430 + 200 亿元[17]。 推论:一端配 A 股存储设备材料(独立于全球定价的国产资本开支周期),一端配全球 LTA 龙头——地缘与周期任一变量恶化,杠铃两端互为对冲。
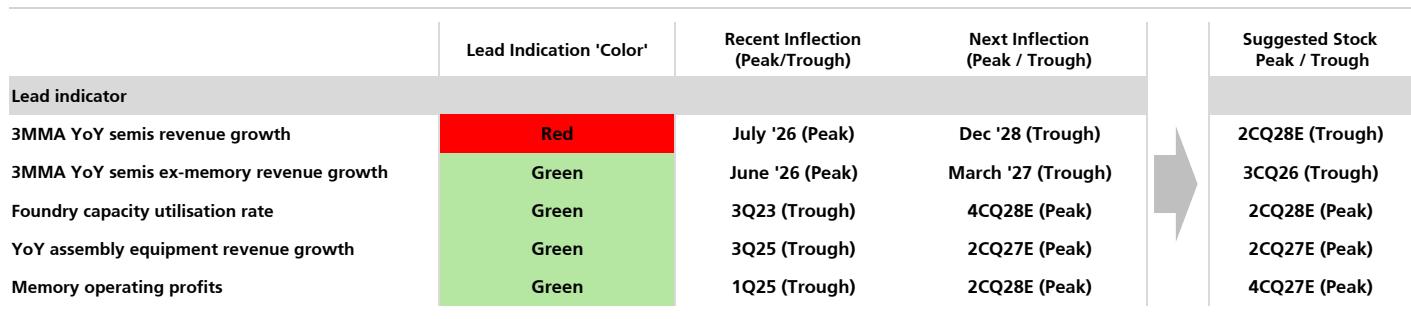
- ① 周期见顶的时钟已启动:瑞银先行指标显示半导体营收增速 2026 年 7 月见顶、 谷底指向 2028 年 12 月;内存营业利润峰值指向 2CQ28[22]——本报告的整条多头 逻辑都生活在「见顶不等于立即下跌」的窗口里。
- ② 价格二阶导转负:高盛面板中 DRAM ASP 二阶导已 -20%[21];移动 DRAM 四季度环比涨幅预计放缓至 0-5%[7]——若服务器/PC 合约价跟进放缓,涨价叙事 的边际动能将衰减。
- ③ 消费电子需求毁灭:IDC 预计 2H26 全球手机出货 -27.2%、「消费电子还没有 触底迹象」[32];手机成本 +200 美元已传导至钴/电池等衍生链 [55,52]——需求端的反噬路径真实存在。
- ④ 中国扩产超预期:DRAM 扩产传闻尚未被官方证实[19];长鑫/长存 土建容量超 40 万片/月[19]——若 2027 年提前释放,全球价格路径将左移。
- ⑤ 宏观与拥挤度:美银基金经理调查显示「全球半导体」是当前最拥挤方向、 最大尾部风险是 AI 泡沫[56];A 股公募在电子/通信持仓集中度极高、 美股对冲基金 AI 敞口处历史高位[56];科技股抱团程度已超科网泡沫顶峰的 两倍[40];30 年期美债收益率若站上 5.5% 将压制估值[56]。
- ⑥ 循环融资与资本开支可持续性:英伟达联合金融机构设立 5000 亿美元三方融资 平台为中小 AI 买家购卡融资——风险有转移、讨论未终结[56];2029 年前后 AI 需要模型端收入达 1 万亿美元以上才能覆盖投入[40]。
| 监测指标 | 当前读数 | 预警阈值方向 | 来源 |
|---|---|---|---|
| DRAM 现货同比 | +769%(DDR5 16Gb) | 同比涨幅收窄至两位数=动能衰竭 | [39,21] |
| 合约价环比(3Q26) | PC +18-23%、服务器 +13-18% | 4Q 环比转个位数 | [7] |
| DRAM 库存周数 | 2026F 3.7 周 → 2027F 1.0 周 | 回升至 4 周以上=缺口闭合 | [20] |
| HBM 2027 涨价落地 | 预期 +100%(共识 53%) | 合约签订低于共识即证伪 | [21] |
| LTA 覆盖率 | 三星目标 60-70%、铠侠 2028 年 50% | 签约停滞=需求转弱信号 | [28,10] |
| 全球手机出货 | 2026E -16.7%、2H -27.2% | 跌幅继续扩大=需求毁灭加速 | [32] |
| 韩国存储出口 | 8 月 +290%(连续 7 个月 >200%) | 跌破 100%=周期斜率拐点 | [7] |
| 长鑫/长存月产与 IPO | 2026 合计扩产 12 万片、双 IPO 推进 | 产能提前释放=全球价格路径左移 | [19,48] |
展开来源列表(56 条)
- 花旗 9-01
- 野村 8-20
- 瑞银 8-30
- 汇丰 8-20
- 美银 8-27
- 花旗 8-31
- 高盛 9-01
- 摩根大通 8-24
- 汇丰 8-26
- 高盛 8-25
- 高盛 8-28
- 瑞银 8-28
- 瑞银 8-31
- 大摩 8-31
- 大摩 8-28
- 东吴 9-06
- 国金 9-05
- 高盛 8-24
- 国泰海通 8-16
- 野村 9-03
- 高盛 8-31
- 瑞银 9-04
- 天风证券 8-30
- 智谱 8-31
- 摩根士丹利 8-28
- 德意志银行 9-01
- 摩根士丹利 8-11
- 花旗 8-28
- 德银 9-01
- 摩根大通 8-25
- 中金公司 8-23
- 中山证券 9-06
- 高盛 8-29
- MiniMax 8-26
- 国盛证券 9-06
- 花旗 8-27
- 国金证券 9-06
- 长江证券 9-06
- 美银 8-20
- 国金证券 8-18
- 瑞银 8-27
- 花旗 9-02
- 中金 8-23
- 摩根士丹利 8-24 → 花旗 8-31 评估
- 中山 9-06
- 国盛 9-06
- 野村 8-26
- 华泰期货 9-06
- 国金证券 9-05
- 中泰证券 9-06
- 国金证券专家会 8-25
- 珠海冠宇 8-26
- 欣旺达 8-26
- 国联民生 9-06
- 国金证券 8-25
- 国泰海通 8-27