原油深度报告

截至10月23日,美国商业原油库存4.10625亿桶,较前周减少189.2万桶;周产量为1,399.2万桶/日。相比9日的飓风扰动,库存仍下降但降幅收窄,产量已经恢复。
机构对截至25日当周的跟踪显示,中东原油出口初值回落至正常水平约85%,成品油流量约正常一半。原油恢复、成品油短缺与运输风险并存,不能把一次库存变化当作全球供需结论。
研究导航:美联储深度 · 美债深度 · 美股深度 · 黄金深度 · 原油深度
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 执行摘要:库存大降与出口恢复并存,柴油和运输仍是约束
截至17日可得的最新EIA周报,观察周为10月9日:美国商业原油库存4.15577亿桶,较前周减少855.7万桶;原油产量1,367.9万桶/日,减少30万桶/日。库存骤降与飓风减供、炼厂和进出口变化有关,不能把单周降库直接外推为全球需求突然走强。
运输与成品油仍使原油恢复不等于供应正常。摩根士丹利15日估计中东原油出口恢复至战前约92%,但成品油流量仅约正常一半;巴克莱16日强调低库存、航运袭击和运费风险,瑞银则提醒加速释放既有储备承诺不等于增加新供应。
机构价格分歧需要保留:高盛11日把12月布伦特预测从85上调至90美元,同时保留2027年均价80美元的供应适应基准;巴克莱更强调近期上行尾部,摩根大通关注柴油协调措施能否真正交付。当前判断是近端实物与运输风险仍强,中期回落路径依赖恢复和交付,不能用旧公允价推导即刻均值回归。
研究沿革与图表 · 执行摘要:封锁五个月,油价在等一个终局
10月6日核心判断:流量修复减压,产品瓶颈仍托住近端
① 布伦特期货10月6日结算100.58美元/桶、WTI89.44,早盘跌破100不等于收盘破位。全球近端流量恢复降低部分焦虑,但不能用期货价格替代Dated Brent现货评估。
② EIA10月6日上调四季度布伦特均价至105美元、2027年84美元;瑞银同期为100与80。旧8月EIA四季度75不再充当当前预测。
③ 当前判断从‘单一封锁强度决定价格’改为‘原油通道恢复、柴油瓶颈与库存低位共同定价’;这是一组竞争机制,不能把98%原油恢复与58%成品油恢复合成一个恢复率。
| 机构 | 当前 / 基准判断 | 牛市(封锁延续/升级) | 熊市(协议/复航) |
|---|---|---|---|
| 摩根大通 | 现价 106、公允价值 90,16 美元风险溢价对应额外 400 万桶/日中断 9-30 注:现价已回落至 102.59——中东出口恢复后溢价部分回吐 |
若中东流量维持当前水平,Q4 与 12 月油价较预测高 7-8 美元 | 库存降幅仅为预期 1/3、需求已降 440 万桶/日——上行的自我刹车 |
| 摩根士丹利 | 年底布伦特 100、TTF 88 欧元/MWh |
中东原油出口 13.6 百万桶/日、仍低于冲突前 18 | 霍尔木兹出港油轮已回升至 9 艘/日 |
| 高盛 | 现货公允价值约 80;柴油时差多头平仓、转推汽油 |
供应弱于基准情景:峰值接近 120 | 2028 布伦特 75 的长期假设 |
| 花旗 | 布伦特重回 108 上方(9-29 回落至 102.59) |
去升级非线性,伊朗或以逐步升级施压 | 2027 回落至 60 多美元(基准情景) |
| 巴克莱 | 2026 布伦特 96;「市场对地缘风险定价自满」 |
库存缓冲大幅缩减;日本库存 200 天、迪拜>120 | 2030 中期均衡 85(F&D 成本 13 美元锚定) |
| 国内卖方 / 期货 | 宽幅震荡:招商 80-95、信达 85-100、上海东亚「短期有调整压力、低库存是中期支撑」;9-22 增量——国投「地缘溢价回吐,但低库存/运费/现货升水支撑未松动」、东方「中期或维持高位震荡」 |
升级冲击 100-120(招商);每轮冲突涨幅强于前一轮 | 复航降温至 75-80(招商),Q4 重回过剩 |
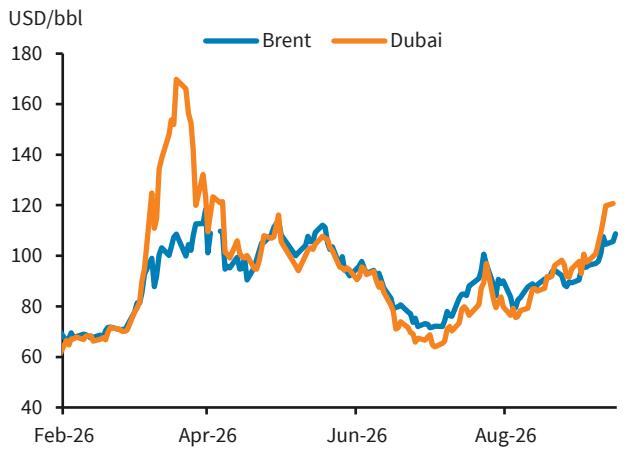
这是一场被量化得前所未有的封锁,也是一次罕见的「价格回落但风险未解」: 3-7 月中东原油供应平均中断 1,260 万桶/日,而价格在一周之内 完成了一次「假冲锋」:9 月中旬布伦特期货一度回落至 104 美元/桶附近、9-18 结算 103.87(-0.91%),到 9-21 已 连续第四个交易日回落至 102.08 美元/桶附近,WTI 报 98.33、重新跌破 100 美元关口——回落的驱动是霍尔木兹海峡原油流动 改善 + 联大周外交进展的可能性。但同一轮行情里 Dated Brent 现货 盘中曾冲至约 130 美元/桶、迪拜原油一度超过 120, 而美柴油零售价又在原油四连跌的同时首次突破 6.50 美元/加仑、续创历史新高 ——纸面价格在定价协议,实物价格仍有一部分在定价 中断。9-26 更新:第二周的剧本是「地缘反复」——9-24 胡塞武装袭击沙特, 布伦特单日 +3.4% 冲至 106.60、即期布伦特重上 125 美元以上;随后美伊外交信号释放(伊朗提出开放霍尔木兹海峡)叠加沙特 力争快速恢复管道运力,风险溢价再度回吐,9-25 布伦特收 104.3、周环比仅 +0.4%。9-30 更新:第三周的驱动换成了「中东出口恢复」 ——沙特东西管道恢复运营、油轮持续通过霍尔木兹海峡,中东石油出口流量已恢复至 2025 年水平的 89%、其中原油达战前水平的 98%、成品油流量仅 58% ;布伦特 9-25 收 104.32、9-28 反弹至 105.28、9-29 再度 回落至 102.59(-2.6%,瑞银 9-30 记 102.6、-3.3% 互证)。 同一周外交端受挫:特朗普拒绝伊朗「7 天重开霍尔木兹海峡」提议。三周合看的新框架:原油端的溢价在跟着流量表回落,成品油端 58% 的 恢复率没有跟上。两周合看:102-106.6 的往返没有走出区间,但每一次对 产油设施的物理袭击都能在一天内买回 3-4 美元溢价——风险溢价没有消失,只是变成了 高频往复。市场分歧也随之从「涨到多少」变成 「这轮高油价会不会变成结构性的」——因为它已经越过商品边界,成为美联储 9-16 重启加息(25bp 至 3.75%-4.00%,12-0 全票)的直接理由——按摩根大通 9-17 的泰勒规则 测算,发达市场平均还差约 100bp、日本的压力最大;它也是《全球宏观策略》系列里 美债、黄金、美股、FOMC 四篇的共同自变量(详见第一章)。本报告把封锁的流量表、 库存的消耗速率、储量寿命危机、需求弹性与政策反应函数放在一起,回答哪个说法更接近 可验证的机制。
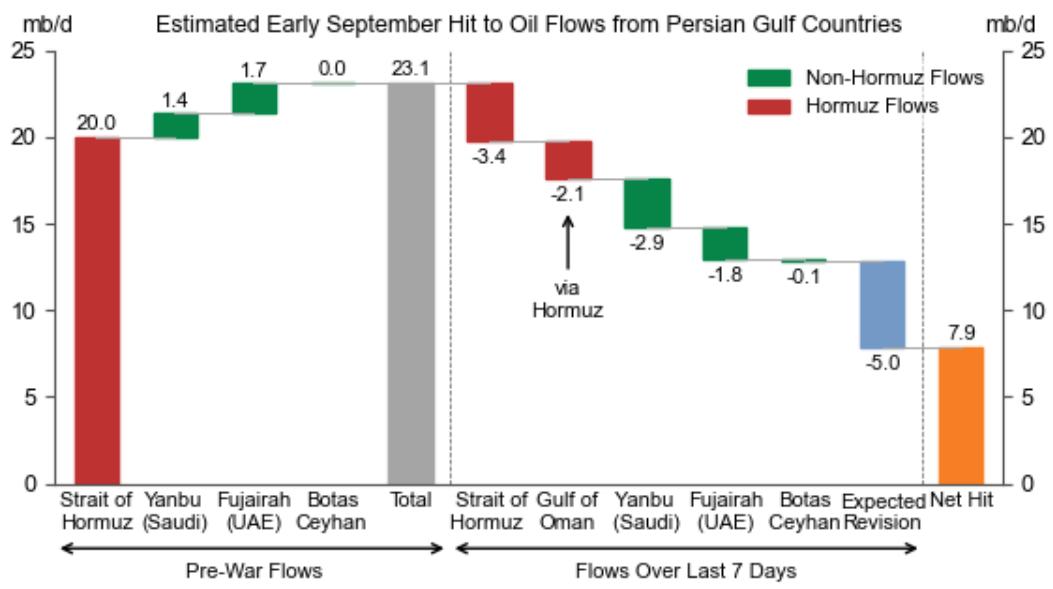
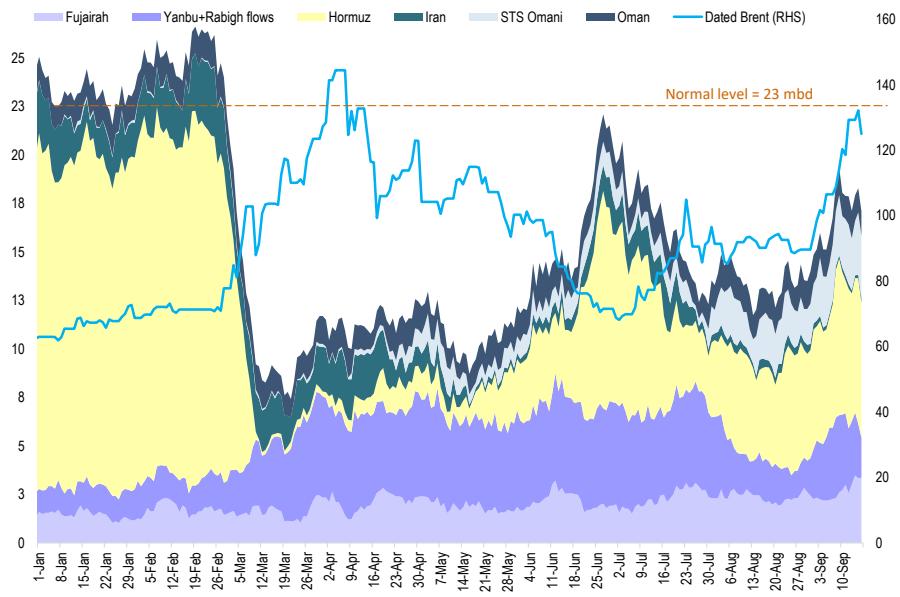
① 修复——过去 10 天中东石油总流量 17.1 百万桶/日(仅比 2025 年均值低 6.1), 霍尔木兹(含阿曼水域船对船)升至 10.4、富查伊拉 3.4、阿曼 2.1;
② 改道——沙特经霍尔木兹出口从 8 月的 0.7 百万桶/日跃升至近六天的 2.9, 9-15 沙特总出口 10 日均值回到 5 百万桶/日;代价是延布装载降至 1 百万桶/日、 霍尔木兹以西海上浮存油一周增加 1,700 万桶至 1.54 亿桶;
③ 余量——中东原油出口 13.6 百万桶/日(周环比 -0.7),仍低于冲突前约 18; 胡塞武装仍在打击沙特的管道与港口。 推论:油价的锚不是「封锁与否」,而是每周可验证的通行量与出口量——9 月的 流量修复正是布伦特从 110 一路回落到 9-21 的 102.08、WTI 跌破 100 的物理原因 ;9-19/9-20 周末的外交进展(特朗普表态「大概」愿在联大与伊朗总统 会面、伊朗开出 7 项谈判条件)又给这张流量表叠加了一个 「回到谈判桌」的期权。但它依然建立在「伊朗允许其通过」这一前提上, 而伊朗革命卫队同期的表态是「已做好持久战准备」。 9-26 更新:这个期权两头都被验证。外交端,美伊官员在联大期间会晤成行、 阿拉格齐当面向美方传达重开霍尔木兹海峡的条件,伊朗随后递交 「七天方案」草案;军事端,胡塞 9-24 对沙特目标的袭击(管道再度 遇袭)单日买回 3.4% 溢价至 106.60——流量表随时 可以被物理改写,是「回到谈判桌」期权的对冲腿。
① 库存降幅只有预期的三分之一:冲突以来全球原油+成品油库存仅降 5.55 亿桶 (美国 2.19 亿、中国 1.47 亿、欧洲 0.77 亿、日本 0.69 亿),而需求端下降了 440 万桶/日,是库存调整量的 1.5 倍;
② 中国仍在「以库代采」:原油进口 1-7 月同比 -13%,7 月新能源乘用车渗透率 62.3%, 2026 上半年电动车替代约 140 万桶/日、约占进口降幅三分之一;
③ 供给端的非OPEC韧性:2026H1 非 OPEC 供应同比 +244 万桶/日、为本十年最强, 美国 WTI 盈亏平衡仅约 48 美元。 推论:同样是「大封锁」,需求弹性(中国少买+电气化)与非OPEC增产把冲击从 「12.5 百万桶/日」稀释到「净 5.9 百万桶/日」——这是高盛 「公允价值 80」与摩根大通「公允价值 90」的共同机制基础,也是 2027 年 EIA/IEA 预计转向过剩(+480 万桶/日)的原因。
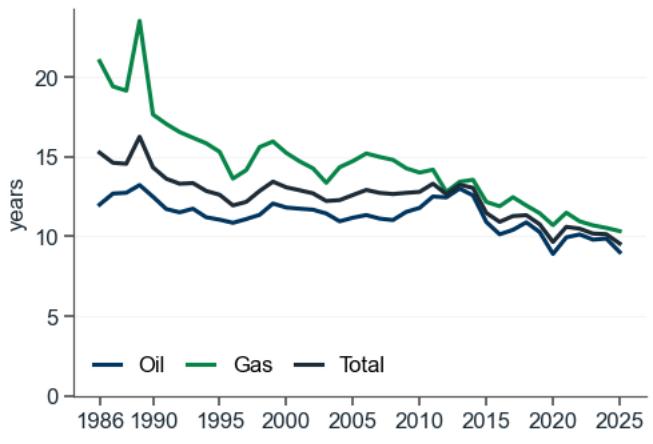
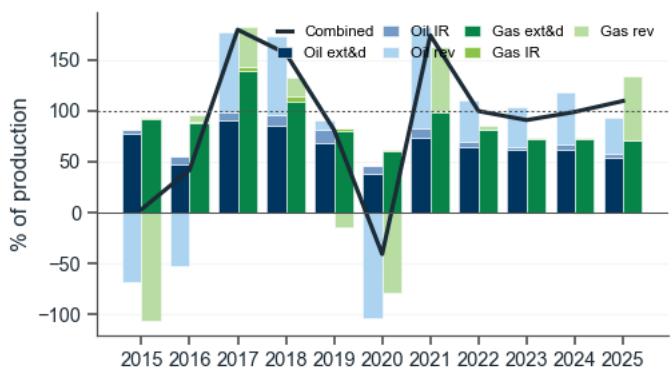
① 行业证实储量寿命从 2013 年 13.2 年降至 9.5 年(-30%),2025 年有机储量替代率 93%、疫情以来首次低于 100%;
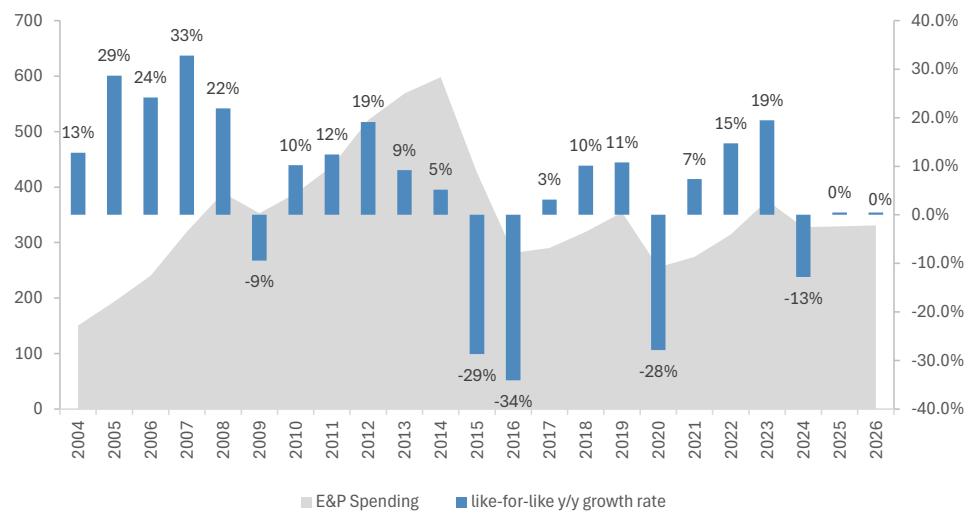
② 投入的边际变化:2026 年全球上游支出约 3,300 亿美元、同比持平(高于 2 月 预测的 3,100 亿),IOC 950 亿(-3%)、NOC 1,590 亿(+4%,与油价的 R²≈0.73 关系 被能源安全需求打断);
③ 现货结构的确认:BFOE-迪拜价差扩至 -5.71 美元、布伦特 CFD 深度 backwardation ;WTI 1-6 月差 20.93、Brent 1-6 月差 18.10 ——实物市场对「现在有油」支付溢价。 推论:地缘协议决定 6-12 个月的路径,储量替代率决定 5-10 年的中枢。2026 年 上游支出回到「油价隐含的再投资水平」意味着:退坡不再是边际恶化项,但 RRR<100% 依旧没有修复——「stronger for longer」是算术结果,不是口号。
9月PCE总体价格环比上涨0.5%,核心上涨0.3%;同月名义消费增长0.5%,实际消费增幅不足0.1%。能源价格既推高总体通胀,也可能压缩其他消费的购买力。
机构对通胀市场的分析提醒,柴油及运输成本可能滞后传导至服务和商品。是否形成持续核心通胀仍需跟踪后续价格分项,不能从当周油价直接推断。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 一 · 宏观传导:能源成本已经进入价格链条
9月CPI环比0.6%,汽油对当月上涨贡献较大;15日PPI最终需求环比1.3%,运输和服务成本也上行。能源冲击并不只停留在油品零售,运输、生产和贸易环节可能继续传导,但传导幅度要通过实际分项和利润率验证。
政策反应仍有分歧。多数最新大行偏向10月暂停,瑞银、巴克莱却提高跨年加息的预期;这意味着短期不行动并不等于央行可以忽略能源价格。高油价同时压低居民实际购买力,增长损失与通胀压力会在不同时间显现。
对跨资产而言,油价上行可能支持上游利润,却挤压消费、运输和部分化工利润,并推高政策终点;油价回落也可能来自供应恢复或需求恶化,两者对股票和债券的含义不同。本报告按机制区分,保留共同事实,避免把油价方向直接等同风险偏好。
研究沿革与图表 · 一 · 原油的宏观传导:油价的终点是联邦基金利率
本篇并入《全球宏观策略》系列后,要先回答一个以前不必回答的问题:原油什么时候 从一个大宗商品变成宏观变量?答案是当它开始决定央行的行动——9 月 16 日美联储重启 加息,是本轮封锁第一次以「政策结果」的形式回到油价身上。这一章把 「油价 → headline 通胀 → 反应函数 → 其他资产」的链条拆开,并给出可检验的观察点。
- ① 油价 → headline 通胀 → 美联储反应函数:沃什不打算「透过」供给冲击。 美联储 9-16 加息 25bp 至 3.75%-4.00%(12-0 全票,2023 年 7 月以来首次),SEP 把 2026 年 headline PCE 从 3.6% 上调至 3.7%、核心 PCE 从 3.3% 上调至 3.4%。沃什在记者会上承认美联储无法阻止单一商品的价格冲击,但强调央行的 职责是「确保任何相对价格的变化不会进一步扩散、不产生二阶三阶效应」——这把加息定义 为防止通胀扩散的防御性动作,而不是对供给冲击本身的反应。美银 9-18 给出量化门槛:名义支出同比 6.3%、高于历史 5% 的 临界值,而 5% 以上核心 PCE 容易冲过 2%,所以在供给冲击下仍然要收紧。中金 9-18 补上 第二级传导:超强厄尔尼诺或为有观测记录以来最强,玉米/棕榈大概率减产,叠加霍尔木兹 航运受限同时推升油价与种植成本,粮食—能源价格共振正在形成,测算 3-6 个月外盘 CBOT 玉米/大豆涨幅 20%/10%。发达市场的整体读数:受中东冲突 影响,今年 DM 消费者价格通胀趋向 4%,而核心通胀停在 2.7%、与过去两年 持平——「完美去通胀」连续第三年落空的直接后果,是央行把 2027 年核心通胀预测平均 上调 0.5 个百分点:欧洲央行从 1.9% 上调至 2.6%,美联储 2027 年核心 PCE 上调 0.4pct 至 2.5%。
- ② 欧洲的输入性通胀:第二轮效应被第一次量化。摩根大通 9-18 给出本轮最
完整的一组测算:在布伦特 100 美元/桶(年底 90)、TTF 天然气接近 80 欧元/MWh 的
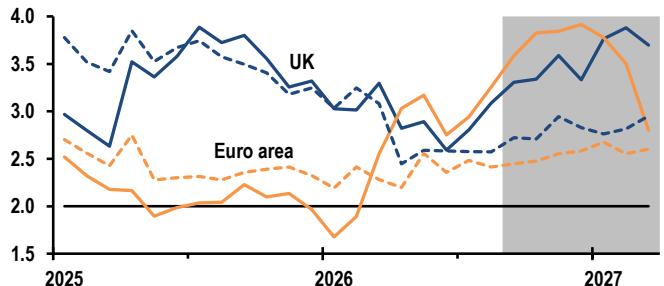
假设下,欧元区与英国的 headline 通胀峰值接近 4%,并把 2027 年欧元区核心 HICP
预测上调 0.2 个百分点至 2.5%——传导的证据是「核心商品的动能而非服务」:
高出趋势的增长、劳动力市场收紧与 AI 需求对科技价格的溢出,正在推高商品通胀、
抵消服务通胀的放缓。欧洲侧的证据链有三层:
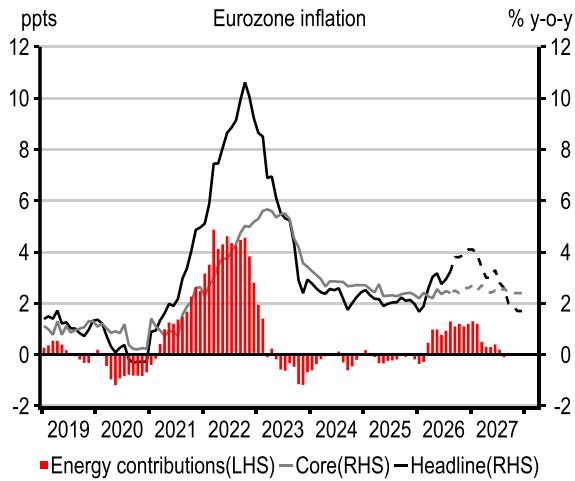
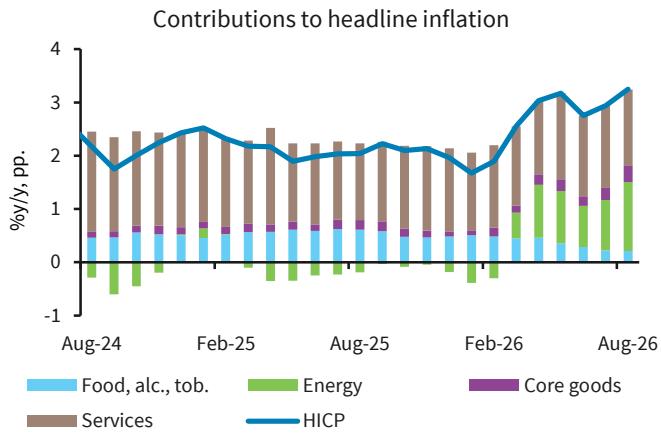
·当月数据——8 月欧元区 headline 从 2.9% 加速至 3.2%(能源分项从 10.3% 飙升至 14.3%、其中燃料同比 +24.5%~25.9%),但核心反而从 2.5% 微降至 2.4%,服务通胀降至 3.0%;
·结构轮换——核心商品从 0.9% 升至 1.2%,剔除半耐用品后的动能达 3.2% (3 个月年化),信息通信设备通胀趋势从 2025 年底的 -2.6% 升至 7.8%;巴克莱明确 「尚无可确凿证据表明能源成本已通过间接效应广泛传导」,但依据 PPI、进口价格与企业 售价预期等先行指标,核心商品通胀仍有上行空间;
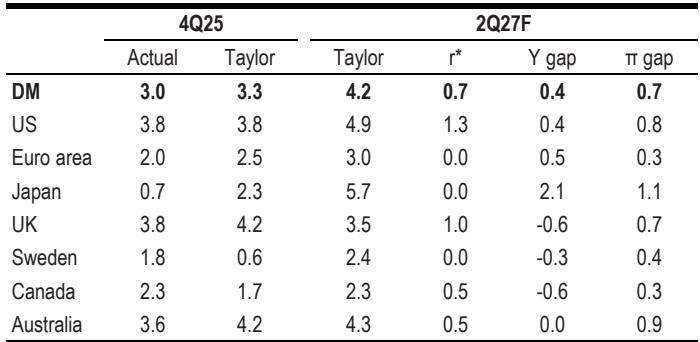
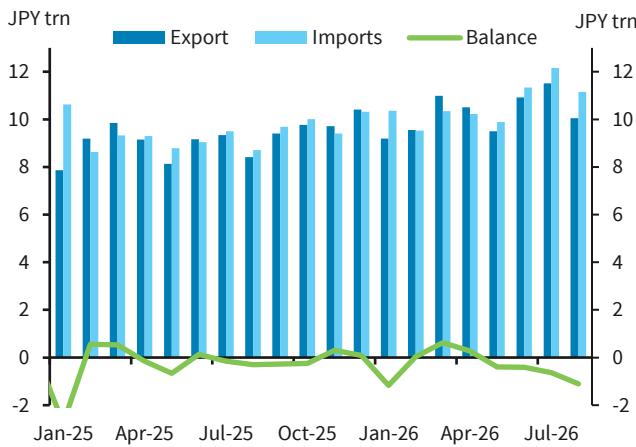
·前瞻路径——摩根大通把欧元区 2026Q4 headline 上调至 3.9%、 核心 2027 年初峰值 2.7%(假设布伦特近期 100、年底 90、2027 年底 70; TTF 近 80);汇丰预计 9 月 headline 跳升至 3.8% 左右(能源通胀约 20%)、 年底峰值 4.1%,2027 年核心 HICP 从 2.2% 上调至 2.5%,并预计欧洲央行 12 月再加息 25bp。 其余口径并存:高盛 9-18 把欧元区峰值核心/headline 从 2.6%/3.6% 上调至 2.7%/3.8%,同时下调欧元区 2026Q4/2027Q1 增长至 0.15%/0.20%,并预计欧洲央行 12 月、英国央行 11 月各再加息一次;汇丰 9-18 另把英国 CPI 峰值上调至 2027 年一季度的 4.6%(前值 3.9%),依据是油价较 7 月假设上涨 38%、英国天然气上涨 78%;德银 9-18 给出英国 2026Q4 CPI 3.75%、2027Q1 headline 略高于 4%、终端利率 4.25% 的路径;摩根大通 另预计英国央行 11 月加息并新增次年 2 月加息。传导的另一端是贸易 条件:德意志银行 9-16 记录德国 8 月批发价格指数同比 +6.8%、为三年多来最快增速; 巴克莱 9-16 的日本数据同样直接:8 月进口同比 +28.0%、其中原油进口 +58.7%,贸易逆差 1.106 万亿日元、连续第四个月赤字,迪拜原油一度超过 120 美元/桶——油价正在以贸易 条件的形式收税。摩根士丹利 9-17 提醒亚洲的缓冲: 财政补贴压住了国内燃料价格涨幅,亚洲石油负担 2026 年仍接近历史平均,因此宏观压力 尚未失控;美银 9-18 则把「油价波动」列为菲律宾比索的主要风险、下调年底 USD/PHP 至 63。 - ③ 政策含义:连续加息与否,关键在油价;而「要加多少」已被泰勒规则量化。 摩根大通 9-17 的测算给出了这轮政策的量级:按平衡的泰勒规则,发达市场整体需要 累计收紧约 100 个基点(DM 2Q27F 泰勒隐含政策利率 4.2% 对 4Q25 实际 3.0%), 市场定价与之同向——截至 2027 年年中 DM 央行累计加息约 100bp,除挪威外所有被追踪 央行至少累计 75bp。分化极大:日本压力最大(泰勒 5.7% vs 实际 0.7%,产出缺口 +2.1%、通胀缺口 +1.1%),美国 4.9% vs 3.8%、欧元区 3.0% vs 2.0% 均需约 100bp, 而加拿大(2.3% 对实际 2.3%)、英国(3.5%,低于实际 3.8%)与澳大利亚(产出缺口为 零)的缺口小得多,加拿大被称为「孤独的鸽派」。风险是双向的:中东冲突把油价推到 100 美元 以上(较摩根大通 2026 下半年基线高约 20%)偏滞胀、偏鹰派,但更剧烈的能源价格 冲击反而可能中断加息周期;另一侧,快速收紧本身可能成为金融压力事件的催化剂 (1986-87、1996-97、2013-14 年的先例)。招商证券 9-18 把油价与 加息次数写成条件句:如果高油价从地缘脉冲变成结构性高企,成本推升会渗透进 核心通胀,将迫使美联储连续加息;若只是高位震荡或随中东局势缓和而高位回落,则对 核心通胀影响有限,更支持少次甚至单次加息。东吴证券 9-18 给出具体的观察点: 是否出现 10、12 月 连续加息,取决于10 月伊朗是否在中期选举前夕主动扩大争端、把油价推高至 120 美元/ 桶以上,从而加剧对「油价引发的通胀二轮效应」的担忧。东兴证券 9-18 的风险描述是 对称的:若油价持续高位,不排除多次加息以防止价格上涨扩散,其模型隐含美十债上限 维持 4.7-5%(该上限的隐含假设是一年内加息两到三次且不发生衰退);民生商银国际 9-18 与南华期货 9-18 则是另一极——前者拆解 CPI 分项后认为「一次性能源涨价扩散到广泛商品与服务价格」 在过去 6 个月内没有明显发生、市场对加息次数的定价略有过度;后者强调沃什的定调是 「撤销一次宽松」(removed a dose of accommodation)而非连续加息周期的开启。这一分歧 本身就是油价的下一个定价变量。9-22 校准:招商证券的条件句开始被检验,但只检验了 一半。9-21 油价回到 100 附近(布伦特 102.08、WTI 98.33)后, 中信期货 9-22 概括「能源供应风险溢价有所降温,此前油价上涨对通胀预期的新增推升已在 减弱」——「若只是高位震荡或随中东局势缓和而高位回落,则对核心通胀影响有限」的前半段 正在兑现;但反向证据同样清晰:卡什卡利称「价格压力已经扩散至能源冲击之外」、 穆萨莱姆称「大宗商品涨价冲击已超出石油范畴」,美柴油 零售价与裂解价差仍在走高——油价持稳 100 下方只是二轮效应降温的 必要条件;地缘缓和能否转化为供应持续恢复,才是通胀风险能否下降的关键 。9-26 校准:本周的反复把判断从「单调降温」改成「往返 检验」,支持与扰动各占一半。支持面:核心通胀的粘性基石(住房租金)继续放缓、 8 月上行动力集中在无线电话服务、酒店与「油价传导下的机票」等短期分项、不具备 长期持续性,且 9-25 溢价回吐后「高位震荡」前提重新成立(布伦特 104.3);扰动面:9 月 PMI 里燃料与运输成本把企业投入成本推到 2022 年 10 月以来高点,消费者一年期通胀预期升至 4.6%、六个月 新高——油价一周内每次冲高都被即时计入预期,说明「二轮效应 降温」只在油价持稳时成立,9-24 单日 +3.4% 的冲击本身就是对该判断的一次扰动 (条件未满足前海峡不重开,「油价或再度走高推升通胀」)。
- ④ 与其余四篇的传导接口(本报告归纳):
·美债篇——油价是长端「第二根支柱」的原料。德意志银行 9-16 记录的事实是油价 与利率同时破位:布伦特突破 108 美元/桶、美国 10 年期国债收益率升破 5%、创 2007 年 以来新高;摩根大通 9-18 的跨资产表显示年初至今布伦特 +70.4%、美国 2 年期收益率 +120.6bp、10 年期 +78.0bp——短端被 政策预期打、长端被通胀补偿打。沃什对美十债利率上行的归因里, 第三条就是地缘政治风险上升(前两条是经济增长与资本支出激增),且他明确指出 地缘热点推高长端的方式不止能源现货价格、还包括裂解价差向最终产品价格的传导 ;东兴证券 9-18 据此把美十债上限维持在 4.7%-5%,隐含假设是一年内加息两到三次且不发生衰退;摩根大通 9-18 把 2026 年底 2Y/10Y 预测分别上调 40bp/20bp 至 4.70%/5.05%,并称当前宏观背景类似 1999/2000 年末;9-17 的 10Y 收在 4.94%;9-22 更新:9-21 长端回落与油价回落同步——2Y 持平 4.76%、10Y -5bp 收 4.96%、30Y -5bp 收 5.29%,美财长贝森特直接把 两者连起来:「债市与能源价格相关性异常,伊朗冲突缓和后利率有望下行」;西部证券 9-22 则给出反向情形——若全球油价与 VLCC 价格未明显回落,加息 可能加速全球资金撤离美债市场、诱发流动性冲击。油价的下一个定价格局因此不只是通胀, 还有美债的边际买家;
·黄金篇——油价决定实际利率路径:野村 9-17 载 10 年期实际收益率升至 2.69%、 盈亏平衡通胀率回落至 2.33%,两者相加正是 5% 附近的 10Y 名义利率;油价的通胀分项 越顽固,实际利率下行的空间越受限;
·美股篇——能源是加息后历史回报排名第一的板块:杰富瑞 9-17 统计首次加息后 6 个月与 12 个月,能源板块回报排名均为第 1,公用事业在 3/6 个月分别第 1/第 2, 价值股 6/12 个月 +1.8%/+6.2% vs 成长股 -2.1%/+2.1%;
·FOMC 篇——点阵图就是油价的函数:德银 9-18 逐人还原 9 月 SEP,18 位提交者 中 16 人认为 2026 年还要加息,其中 Hammack、Logan、Kashkari、Schmid 主张合计 +75bp, Bowman、Waller 仅 +25bp,长期中性利率中位数升至 3.2%、均值 3.3%、摩根士丹利口径 为 3.06%→3.25%——两个口径并存;招商证券 9-18 的历史统计也 支持这条链路——1982 年以来各类加息周期中,原油是唯一上涨的大宗商品,黄金 承压,且首次加息落地一个月后美债收益率多重回上行。
| 油价路径 | 核心通胀的二轮效应 | 美联储路径(机构口径) | 对其他资产的读数 |
|---|---|---|---|
| 结构性高企 (Q4 站稳 100 以上) | 成本推升渗透进核心商品,扩散证据出现; 欧元区/英国 headline 峰值近 4%、2027 核心 HICP 2.5% | 连续加息:年内再加 1 次 + 2027 继续; DM 泰勒规则隐含累计约 100bp、日本压力最大 | 10Y 上探 5.2%-5.4%;10Y 已破 5%、2007 年以来新高 ;实际利率上行压制黄金 |
| 高位震荡 (90-110 区间) | 6 个月内扩散不明显,属一次性冲击;核心商品 动能 3.2%(3 个月年化)待观察 | 年内 1 次、随后暂停;市场已定价到明年 9 月累计 3.2 次; 泰勒规则对加拿大/英国无收紧指引 | 「补偿式加息」基准假设;10Y 4.7-5% 上限 |
| 高位回落 (局势缓和、流量正常化) | 二轮效应证伪,通胀自然回落 | 少次甚至单次加息;但摩根大通 9-17 提示快速收紧本身可能触发 金融压力事件 | 利率回落、黄金修复、美股回归产业定价 |
·联大周的外交窗口能否锁住缓和(原「10 月伊朗是否推高油价至 120 以上」的 更新口径):特朗普表态「大概」愿意在联大期间与伊朗总统会面、 伊朗开出含解冻资产/解除海上封锁的 7 项条件并等待回应、佩泽希齐扬 计划 9-23 在联大讲话、中美元首 9-23 至 25 会晤 ——东吴证券 9-18 设想的「10 月升级推高油价至 120 以上」路径在周末被外交选项部分 截胡;但伊朗革命卫队「已做好持久战准备」与「双方分歧依旧较大、 地缘风险并未完全解除」表明这只是概率下修、不是解除。 9-26 状态:窗口已落地,双向都有交代。外交线——美伊官员联大期间会晤成行、 阿拉格齐当面传达重开霍尔木兹海峡的条件,伊朗正式向美方递交 「七天方案」:条件满足则海峡最快 7 天恢复正常通行、「先谈海峡、再谈核问题」、 希望在中期选举前达成协议;军事线——伊朗总统 9-24 联大强硬 表态「条件未满足前海峡不会重开、也不谈判」,胡塞同日袭击沙特 目标、布伦特单日 +3.4% 至 106.60。值得记录的是:「推高至 120」 的路径已在现货端预演了一次——9-24 即期布伦特盘中一度升破 125 美元, 只是期货端被外交信号压回 104.3。观察点进入下一阶段:「七天方案」能否从草案 变成海峡通航;
·美联储是否「照章行动」:申银万国 9-18 的门槛规则是「市场定价的加息概率 超过 50%,美联储大概率加息」,10 月与 12 月例会均适用;
·PPI 与核心 CPI 的扩散度:若除能源外仍无扩散,则二轮效应叙事会被证伪, 利率与黄金同时受益;
·欧元区核心商品动能的持续性:巴克莱 9-18 的先行指标(PPI、进口价格、企业 售价预期)指向后续上行,而摩根大通 9-18 的核心商品逻辑(AI 涨价溢出 + 劳动力收紧) 若成立,欧元区 2027 核心 HICP 2.5% 就是新的下限而非峰值;
·日本是否成为「压力最大的那个」:泰勒规则给出日本 5.7% 对 0% 的缺口 ,其加息节奏会直接决定日元与套息交易的尾部风险;
·金融压力事件:摩根大通 9-17 提示快速收紧本身可能终结紧缩周期(1986-87、 1996-97、2013-14 先例)——这是所有通胀交易的共同尾部风险;
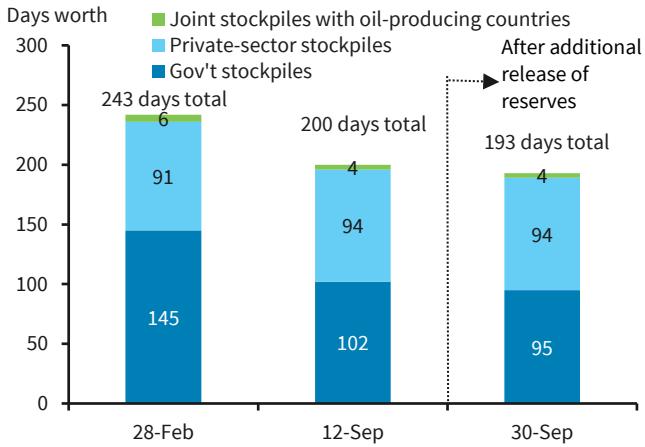
·日本的库存天数(243→200→193 天):它是「财政补贴能撑多久」的倒计时, 一旦破 190 天,输入性通胀将从贸易项转向政治项。
摩根士丹利估计截至25日当周中东原油出口初值约1,540万桶/日,包含非海峡路线,相当于其正常基准约85%;前周被上修至约1,800万桶/日,显示高频估计会修订。
瑞银以不同路线和原油加成品油合计跟踪,得到较低的海峡及绕行流量。两份研究覆盖、时间窗口和基准不同,不应把数值直接相减或平均;关键是最终到达消费地的可用货量。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 二 · 通道与流量:恢复率先核对覆盖对象
摩根士丹利15日估计,截至11日当周中东原油出口含非霍尔木兹路线约1,660万桶/日、达到战前约92%;巴克莱16日采用包括绕行和转运的另一组流量、不同基准和周次。瑞银又分别追踪阿曼湾流量与海湾装载。它们回答的问题不同,不能把92%、83%或其他恢复比例直接平均。
流量恢复还需要看最终交付。摩根士丹利观察到海湾水上库存增加,成品油流量恢复明显落后原油;船货装载、离港、海上浮存、转运及抵达消费地是不同环节。出口离开产地,不代表同一时间已成为亚洲或欧洲可使用的供给。
当前研究从“封锁了多少”推进到“恢复的桶数在哪里”。若原油恢复但成品油、航程和保险仍受约束,期货与区域实物价格可能继续分化;只有多条路线、装载和抵达持续改善,才更有把握下调风险溢价。
研究沿革与图表 · 二 · 封锁的量化:把霍尔木兹当作一张流量表
流量恢复:分母和时间窗必须一起读
① 摩根士丹利10月5日记录上周中东原油出口1,670万桶/日、战前约93%;摩根大通9月30日原油98%为不同观察窗,高盛含暗出口的估计亦不同,不据百分比大小认定同一系列连续改善。
② EIA估计9月中东原油停产约480万桶/日,低于8月580万桶/日;指波斯湾相关中东生产中断,不是材料误译的墨西哥湾。
③ 旧3—7月分解所列0.8、0.6、0.4、0.1亿桶仅合计1.9亿桶,与19亿桶损失不闭合。保留原引用并撤销‘已通过代数校验’结论;在原表核对前不猜补单位,也不拿残差作新增供给证据。
五个月的封锁留下了一组罕见完整的数据:战前流量、通道扣减、暗船修正、改道路线、 运费反应;而 9 月的新增数据是这张表第一次出现系统性修复——沙特把出口从红海 搬回霍尔木兹,代价是船对船转运与海上浮存。把它们拼起来,就是油价风险溢价的物理基础。
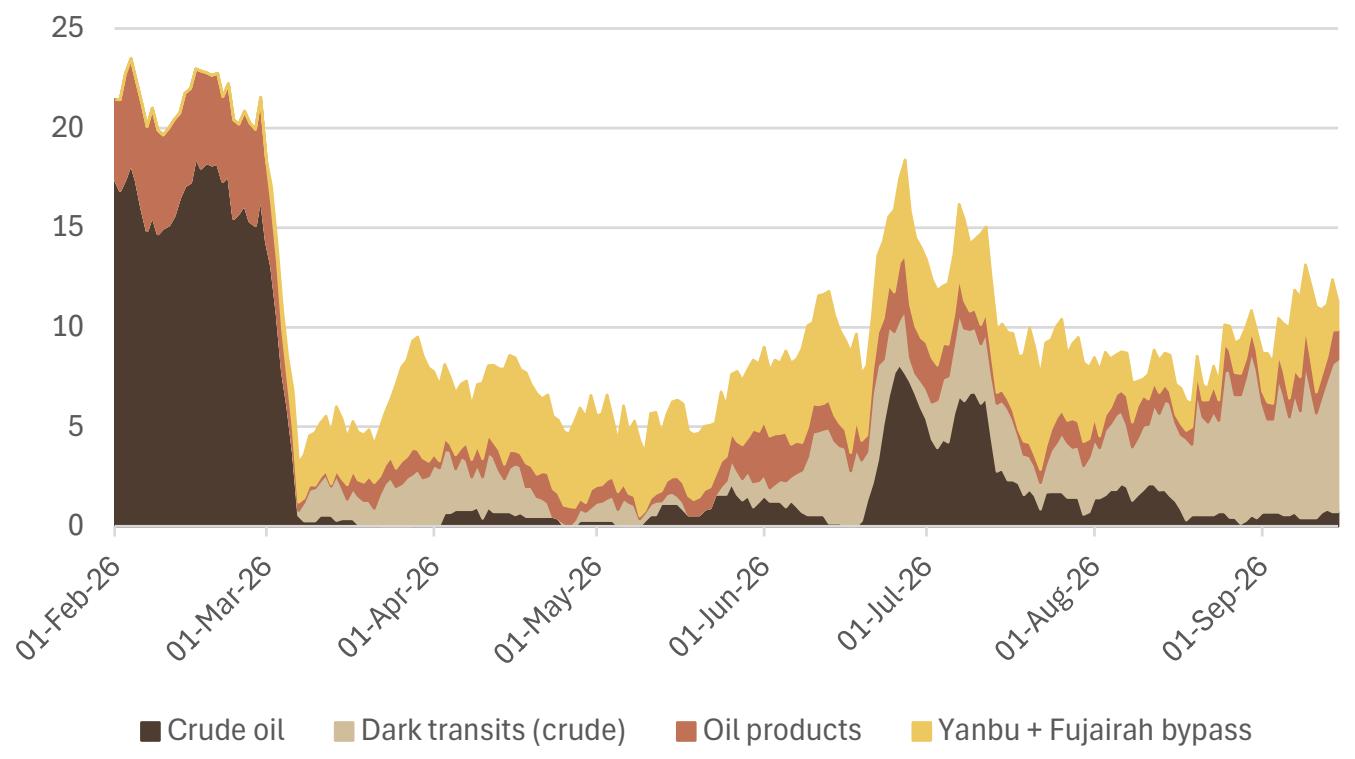
- ① 净冲击的算术:战前经霍尔木兹 23.1 百万桶/日(原油+成品油);9 月初 各通道合计净冲击 7.9 百万桶/日——霍尔木兹 -3.4、阿曼湾 -2.1(经霍尔木兹)、延布 -2.9、富查伊拉 -1.8。9 月中更新:过去 10 天中东石油总流量回升至 17.1 百万桶/日(仅比 2025 年均值低 6.1),其中霍尔木兹(含阿曼水域船对船) 10.4、富查伊拉 3.4、阿曼 2.1、红海 2.1 百万桶/日。摩根士丹利口径更 窄(只算原油):上周中东原油出口 13.6 百万桶/日、周环比 -0.7,仍显著低于冲突前约 18、但远高于 3-4 月的 6。巴克莱口径:冲突「新升级」前 52 天净出口 平均 10.5 百万桶/日、为战前一半;8 月 28 日当周直接净出口 5.4 百万桶/日 。
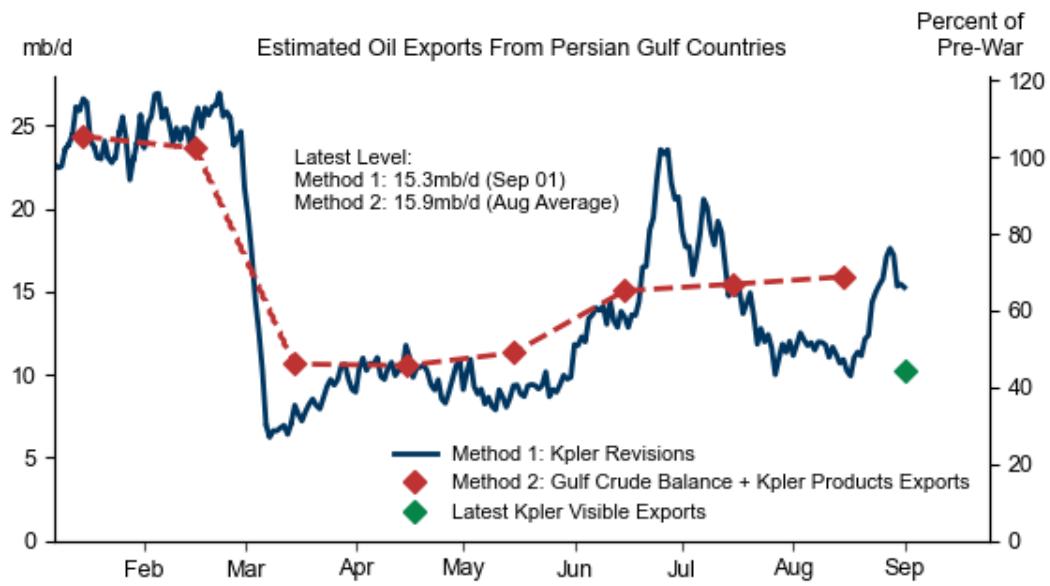
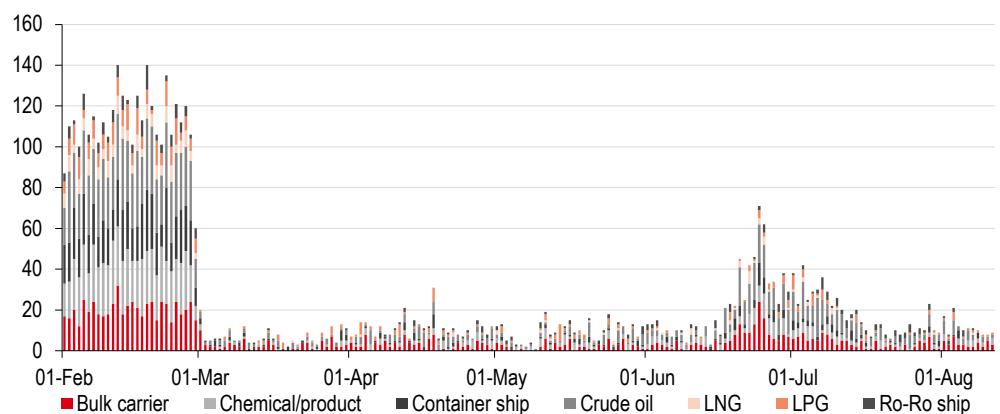
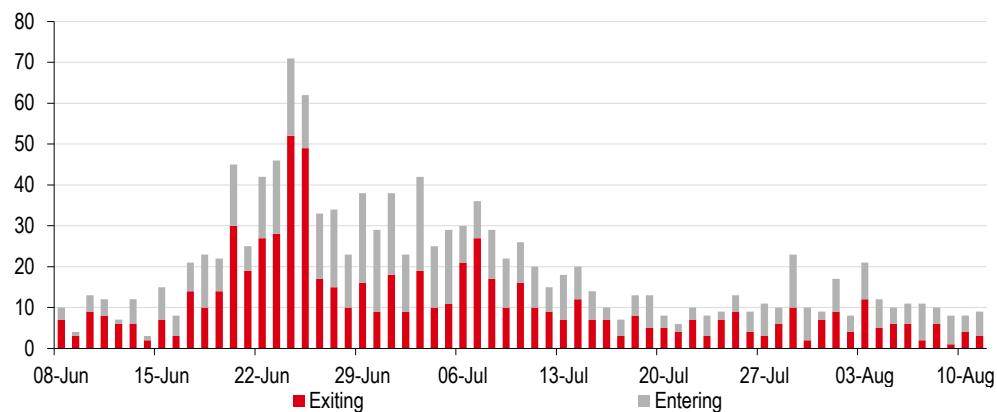
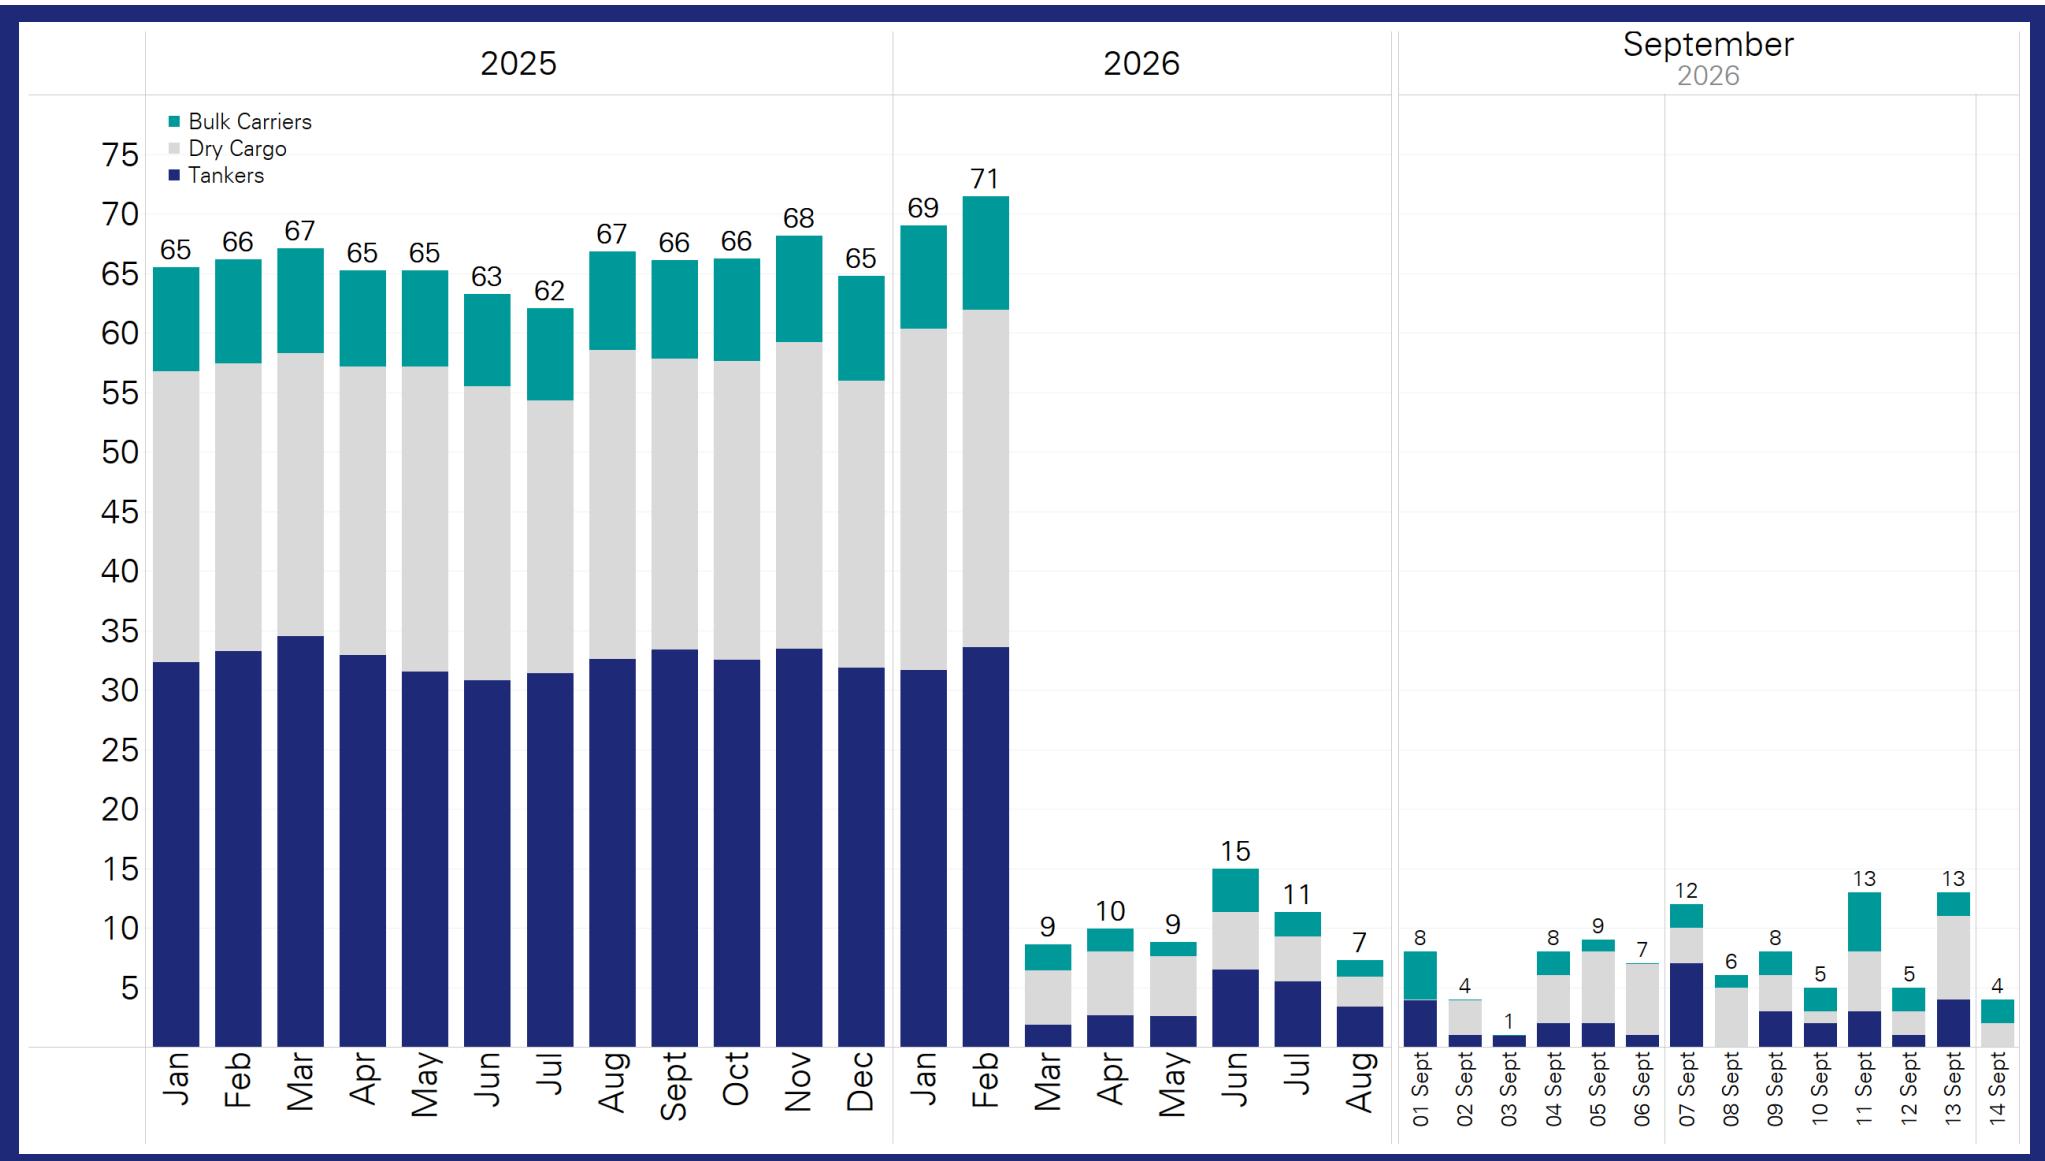
- ② 可见与不可见:Kpler 可见出口仅约 10 百万桶/日,但海湾原油平衡表隐含 13.5-16 百万桶/日——暗船运输(关闭 AIS)造成约 5-6 百万桶/日的统计盲区;6 月以来 出口估算已向上修正约 4 百万桶/日。ADNOC 用 1996-97 年建造的 旧船(市值约 2,500 万美元)跑高风险航线,新造船(2.5 亿美元)不参与——风险定价 精确到了单船。德意志银行 9-16 给出「官方口径 vs 商业跟踪」 最直接的一组对照:美国能源部称霍尔木兹液体出口已达 1,000 万桶/日,但 AIS 跟踪的 东向通行船只日均仅 8 艘(此前恢复期为 24 艘);曼德海峡西向 transit 近四天 下降三分之一至约 100 万载重吨/日;红海出口估算本身也在打架——Kpler 估 9 月初 290 万桶/日、Vortexa 估 370 万桶/日。按船型统计的月度通行量更 直接:2025 年月度多在 62-67 艘,2026 年 3 月、5 月降至 9-10 艘、8 月仅 7 艘 。9-29 更新(同一追踪的最新一周):AIS 跟踪的霍尔木兹海峡 西向东出口船只日均仍仅 8 艘、入口 7 艘——远低于 MOU 后恢复初期的 24/22 艘与 战前约 70 艘;官方数据显示出口量有所恢复,但实际过境量可能因未被 AIS 捕捉的 「暗船」活动而更高——美国能源部声称海湾石油液体出口已接近冲突前水平,私营数据 提供商的估算显示仍有差距。长期化判断:IEA 把 2026 年全球石油需求预测下调 250 万桶/日(上月为 -160 万桶/日),并预计霍尔木兹的中断可能持续到 2027 年 下半年。
- ③ 通行量的刻度(上修):冲突前双向 25-30 艘/日;到 9-16 当周,霍尔木兹出港 能源油轮 7 天均值回升至 9 艘/日(前值 5)、进港 8 艘/日(前值 7)——方向 明确改善,但仍是冲突前水平的三成左右。9 月初的数字是 outbound 7 艘、 inbound 5 艘,美能源部长称单日过峡一度超 1,700 万桶、接近战前 2,000 万桶 。
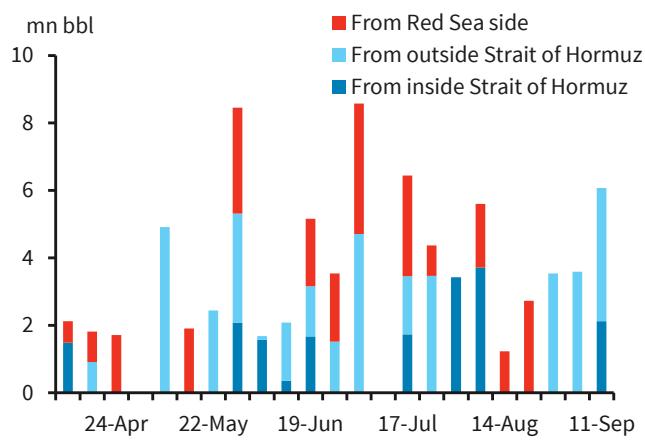
- ④ 改道的地图在 9 月被重画(本次最大变化):9 月前,沙特把出口移向红海; 9 月东西向管道遇袭后方向反转——过去六天经霍尔木兹的沙特石油平均 2.9 百万桶/日 (8 月仅 0.7),9-15 沙特总出口 10 日均值回到 5 百万桶/日。 代价有三:延布装载量在 9 月初短暂复苏后回落至 1 百万桶/日,9 月至今延布出口 180 万桶/日(13 船)远低于 8 月的 160 万桶/日(35 船); 经阿曼苏哈尔港的船对船转运成为新通道,阿曼出口约 2.1、富查伊拉流出 3.4 百万桶/日 ;霍尔木兹以西海上浮存油一周增加 1,700 万桶至 1.54 亿桶 ——流量回来了,但更多油停在「漂着的库存」里。此前的改道基线仍 成立:沙特经曼德海峡液体出口 400 万桶/日→零、苏伊士北向 100→230 万桶/日、埃及出口 一度高出正常近 300 万桶/日、好望角绕行使亚洲线运费 +4-5 美元/桶。
- ⑤ 硬冲突与外溢:9 月 5-6 日美伊互袭油轮——M/T Downy、Stark 1 被永久 摧毁、Kylo 被击沉;美军封锁已使 87 艘商船改向。 俄罗斯一侧,约 45% 炼能因无人机袭击中断、柴油出口禁令延长;卡塔尔 LNG 出口较去年同期 -96%、不可抗力延至 10 月。
- ⑥ 运费与船队的放大器:波斯湾-中国油轮运费 5 月上涨五倍; 阿曼湾-远东 VLCC 运费 9-04 创历史新高 55.55 美元/公吨;全球约 25% 油轮船队从事「非合规」业务、平均船龄 21 岁(合规队 13 岁)——若伊朗石油回归 合规市场,这部分运力面临退出。
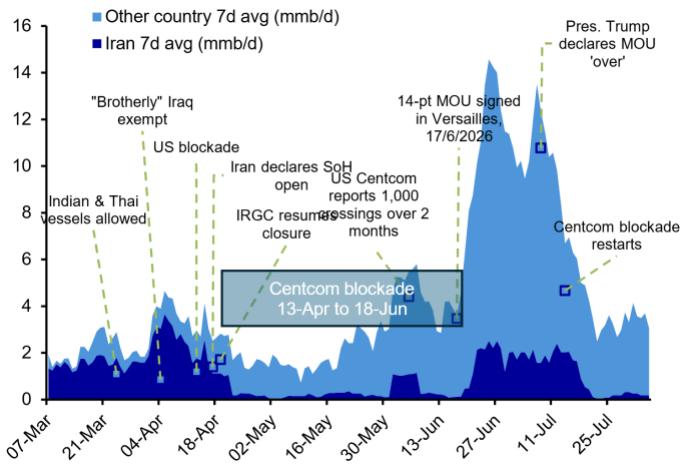
- ⑦ 第三方的独立读数(第 199-200 天):过去几天经霍尔木兹及绕行 路线的原油+成品油出口总量保持在 1,000 万桶/日以上、周均超过 1,200 万桶/日 (冲突前 2,000 万桶/日以上);海湾(不含伊朗)原油装载量两天均值 6.9 百万桶/日 (8 月平均 5.5);绕行路线(含富查伊拉)9 月至今 5.0 百万桶/日(8 月 3.4); 伊朗原油已连续三周无装载记录,延布自管道遇袭以来无原油装载。 第三方数据与产油国的叙事在「总量韧性」上一致,分歧在「谁的油在流动」——这决定了 协议达成后油价回落的斜率。
- ⑧ 9 月下旬的风向(9-22 更新、9-26 续):「流量叙事」第一次与「外交叙事」共振。 霍尔木兹海峡原油流动改善 + 外交进展可能性,推动 9-21 国际油价大幅回落,连续第四个交易日下跌、势将创 6 月以来最长连跌纪录。供给端 的边际缓解信号有二:沙特正力争恢复东西管道部分输油能力,并通过海峡外侧船对船方式 出售现货绕开受阻通道(与「沙特船对船出口超预期」的独立观察一致)。但另外两条并不松:沙特阿美已通知至少两家欧洲炼油客户 10 月不予 分配原油,国内港口库存降至近年同期低位、运费飙升与中东现货 升水走高的支撑暂未松动。外交端时间表密集:伊朗开出 7 项谈判条件 (解冻资产、解除海上封锁等)等待回应、特朗普「大概」愿意联大期间会面、佩泽希齐扬 计划 9-23 联大讲话。对冲这一乐观的 信号同样明确:伊朗革命卫队「已做好持久战准备」,霍尔木兹海峡 连续出现油轮、LPG 船舶遇袭事件,航运安全风险仍存。 9-26 续:反证的一周——「封锁被绕开」与「袭击仍在」同时被验证。9-24 胡塞 武装袭击沙特目标、输油管道再度遇袭,布伦特单日 +3.4% 冲至 106.60、即期布伦特升破 125 美元,「实物市场仍明显偏紧」的读数重新回到台前 ;随后美伊外交信号释放(伊朗提出开放霍尔木兹 海峡)叠加沙特正力争快速恢复管道运力,风险溢价再度回吐至 9-25 的 104.3、周环比仅 +0.4%。这一周对「封锁经济学」的净贡献是一对命题的同时成立: 改道与管道抢修网络让封锁可以被物理性绕开(沙特 9 月把出口搬回霍尔木兹、现正力争 快速恢复管道运力),但每一次对同一条基础设施的物理袭击都能在一夜间买回 3-4 美元 溢价——流量表的修复因此不是线性修复,而是高方差的修复。
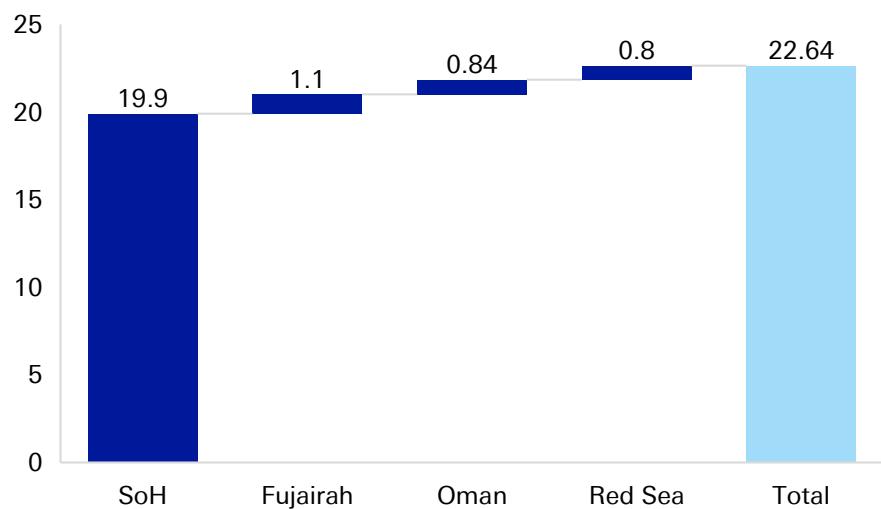
- ⑨ 9-30 的主线切换:「中东出口恢复」成为本轮回落的驱动(新增): 摩根大通 9-30 给出三层恢复率——随着沙特东西管道恢复运营、油轮继续通过霍尔木兹海峡, 中东石油出口流量已恢复至 2025 年水平的 89%;恢复集中在原油——原油出口回到 战前水平的 98%,而成品油流量仅为 58%;摩根大通并提示,尽管安全风险仍在, 这暗示海湾合作委员会(GCC)与伊朗之间可能存在某种协议。对应的 通道基线见下图:战前中东液体出口 22.64 百万桶/日中近 90% 经霍尔木兹海峡 。外交端却同时受挫:特朗普拒绝伊朗「7 天重开霍尔木兹海峡」 提议——伊朗要求美国解除海军封锁、豁免制裁并释放冻结资产,美方认为该提议不可接受, 且可能在中期选举后重启轰炸行动;高盛 9-29 载布伦特保持在 100 美元/桶 上方,正是发生在美国未接受伊朗 7 天停火提议之后。 推论:原油端的流量修复(98%)解释了布伦特溢价回吐至 102.59 的斜率;成品油端 58% 的恢复率才是价格残留的核心——摩根大通 9-30 明确:结合俄罗斯 出口禁令与中国成品油出口受限,这一短缺可能在需求旺季期间保持柴油价格高企、加剧 同步通胀压力。这一不对称把「油价回落」与「通胀黏性」同时写进了下两个月的宏观读数。
截至23日,美国商业原油库存4.10625亿桶,前周4.12517亿桶,减少189.2万桶。相比截至9日当周减少855.7万桶,最新降幅明显收窄,不能继续把前次异常降幅视为当前速度。
库存变动同时受产量、进口、出口、炼厂投入及统计调整影响。若不补齐同周平衡表,只能确认美国商业库存下降,不能精确归因于全球需求或中东供给。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 三 · 库存:最新降库很大,先拆供给与炼厂变化
最新商业原油库存4.15577亿桶,前周4.24134亿桶,周降855.7万桶;同期美国产量下降30万桶/日。较大的降库至少部分发生在供给受扰时,单独看库存不能识别需求。还需要净进口、炼厂投入、调整项和成品油库存的同周平衡。
杰富瑞16日解读强调炼厂运行、产量和净进口共同作用;摩根大通则把柴油库存与未来交付能力放在核心。美国商业原油、SPR、成品油和海上浮存不是同一缓冲池,不能用原油库存单项推断冬季柴油是否充足。
本批继续隔离被标作库存水平但尺度异常的旧序列,不将其静默当作库存变化。正式库存判断只用EIA原表;完整桶量平衡尚未在本批统一建表,因此不把残差强行归零,也不将单周降库写成持续全球缺口。
研究沿革与图表 · 三 · 库存:缓冲垫的消耗速率与 SPR 的下限
库存更新:日均流量与累计库存分开
① EIA估计三季度全球去库190万桶/日、预测四季度70万桶/日,均是季度日均速度,不直接与冲突以来累计5.55亿桶比较。折算期间桶量必须明确天数、区域与库存范围。
② EIA模型输入10月1日锁定,未纳入10月2日后G7新增应急储备计划;不能把尚待执行的释放量当作已到市场供应,储备释放与新增持续产能亦不同。
库存是这场封锁的「电量条」。两个季度的数据足以刻画消耗速率,也足以暴露下一阶段的 脆弱点。而 9-17 的更新把本章的主结论改了口径:库存消耗远低于预期,真正出清市场 的是需求破坏,不是库存抽干。
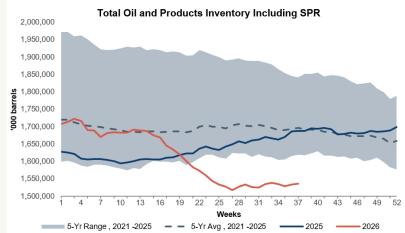
- ① 全球去库速率(改口径):2-8 月全球可见库存累计 -5.19 亿桶、平均约 -290 万桶/日;7 月中旬以来日均 -620 万桶、集中在波斯湾海上原油 (-340 万桶/日)与中国到岸库存(-180 万桶/日);经季节调整口径过去 30 天 -210 万桶/日。但 9-17 摩根大通给出全口径复核:冲突以来全球 原油+成品油库存只下降了 5.55 亿桶、仅为预期值的 1/3——美国 2.19 亿、中国 1.47 亿、 欧洲 0.77 亿、日本 0.69 亿,韩国反而增加 0.12 亿;同一时期需求端下降 440 万桶/日, 是库存调整量的 1.5 倍。库存仍有余量:OECD 与中国合计仍有 2.5 亿桶 以上的可释放空间,真正的「压力阈值」是 76.5 亿桶。花旗的长期 推算仍有效:按此前速率,OECD 库存 2027 年底可能降至 70 天需求覆盖——1970-80 年代 第二次石油危机的水平。
- ② SPR 的下限问题:美国 SPR 降至 2.866-2.897 亿桶——1982 年以来最低, 较最大容量低约 4.45 亿桶;业界普遍认为 2.5-3 亿桶是高效抽取的下限;释放速度已从 3-4 月的 200-250 万桶/日降到 50 万桶/日。全球 SPR 约 10.88 亿桶、每周仍在小幅下降。日本是最 极端的样本:库存(含政府储备)从 2 月 28 日的 243 天降到 9 月 12 日的 200 天 (政府储备 102 天),追加释放后 9 月 30 日预计 193 天(政府 95 天)。 政策缓冲已接近底仓。
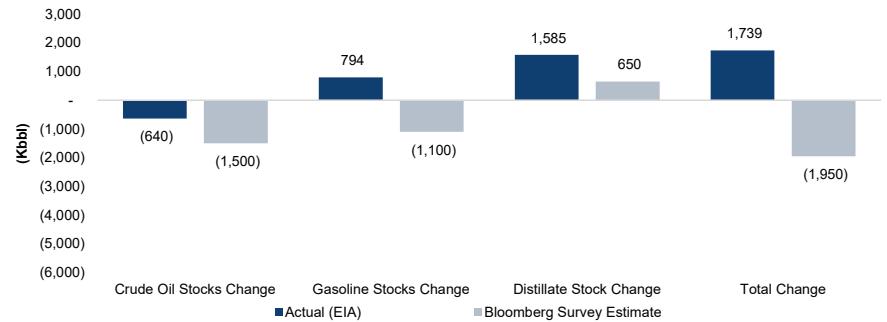
- ③ 结构性错配——本周出现反向证据(改口径):原来的判断是「原油松、成品油 紧」,中间馏分极度短缺:美国柴油/汽油库存同比 -9%/-7%、馏分油低于五年 均值 13-14%。但 9-17 的 EIA 周报给出三个月来 最强的反向信号:美国总库存意外增加 174 万桶(预期 -195 万),汽油 +79 万 (预期 -110 万)、馏分油 +159 万(预期 +65 万),库欣降至 2,148 万桶(同比 -9%); 炼厂开工 1,733 万桶/日(周环比 -25.8 万、同比 +6%),隐含原油需求 2,109 万桶/日 (同比 +6%)。高盛 9-17 的独立观察一致:OECD 汽油库存比季节性正常 水平降得更剧烈,而柴油库存在最近三周反季节性建立,两者差距在收窄。 全球口径仍偏紧:全球中间馏分油库存一周 -80 万桶至 3.049 亿桶,美国 ULSD 虽增 210 万桶、仍低于季节性平均 2,750 万桶。
- ④ 三机构平衡表的分岔:EIA 收紧 2026:Q3 库存抽取 3.8 百万桶/日(此前 2.2);OPEC 连续下修后 2026 年需求增速降至 +38 万桶/日(连续第五次下调)、但把 2027 年上调 20 万桶/日至 +236 万桶/日;花旗转述 IEA 口径: 2026 年全球石油需求收缩 250 万桶/日、2027 年恢复 260 万桶/日。三家 一致预计 2027 年转过剩——EIA +480 万桶/日、IEA 若航运完全畅通则全年过剩 。2026 是缺口年、2027 是过剩年——市场 定价的是两个年份的加权。
- ⑤ 海上浮存油的两副面孔:摩根士丹利载霍尔木兹以西海上浮存油一周 +1,700 万 桶至 1.54 亿桶;花旗口径全球海上浮存油 +4,020 万桶至 12.591 亿桶,且明确提示这「主要反映运输延迟而非供需平衡的根本性放松」 。同一组数字,看多者读到的是「货在途、随时可卸」,看空者读到的是 「堵在海上、被运费锁死」。
- ⑥ 9-22 的两条边际读数(新增):华泰证券 9-22 载 EIA 口径截至 9-11 当周 美国原油库存(含战略石油储备)减少 104.3 万桶(前值 -163.5 万桶),库存继续下降 但降幅收窄,与本章「去库放缓」的修订方向一致;东方证券 9-22 的横截面判断则支持 低库存的支撑面——经过前期持续的供应扰动,「原油及成品油库存处于低位」,低库存与 供给约束或对油价形成支撑、原油中期或延续高位震荡。两条合并的含义:库存面既没有 恶化到翻转多头、也没有紧到支撑 110 以上——它现在约束的是波动区间的下沿,而不是 上沿。
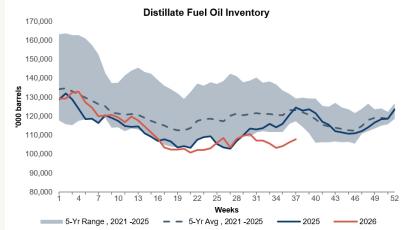
美国周产量从9日当周的1,367.9万桶/日回升至23日的1,399.2万桶/日,显示早前天气扰动减弱;周度估计仍可能修订,不能把单周回升外推为全年趋势。
中东原油出口初值较上修后的前周下降,且海峡航次仍少。美国复产和区域物流受阻可以同时发生,全球供给判断需要按地区、品种及交付时间拆分。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 四 · 供给:美国短期减产与中东恢复的时间差
美国周产量已降至1,367.9万桶/日,较前周少30万桶/日;国内跟踪把飓风减供作为主要解释之一。天气扰动的持续期与结构性产量下降不同,下一周复产速度比单周降幅更能决定中期供给判断。
中东供应正在适应通道约束,但恢复比例因原油/成品油、装载/出口、直接/绕行口径不同。高盛的中期回落路径建立在供应继续适应、非海湾产量增加与需求受抑之上;巴克莱更担心袭击和低库存使恢复中断。两者的分歧在恢复速度和风险持续期,而不只是不同价格目标。
长期储量寿命、资本开支和非OPEC项目仍是供给中枢的重要输入,但它们不解释本周每一个桶的变化。当前分别记录天气复产、航运恢复和新项目投产,不用长期资源稀缺叙事替代近端流量检验。
研究沿革与图表 · 四 · 供给:储量寿命危机与非 OPEC 的韧性
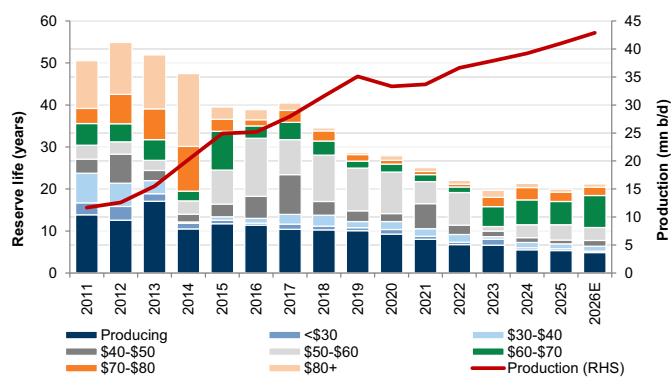
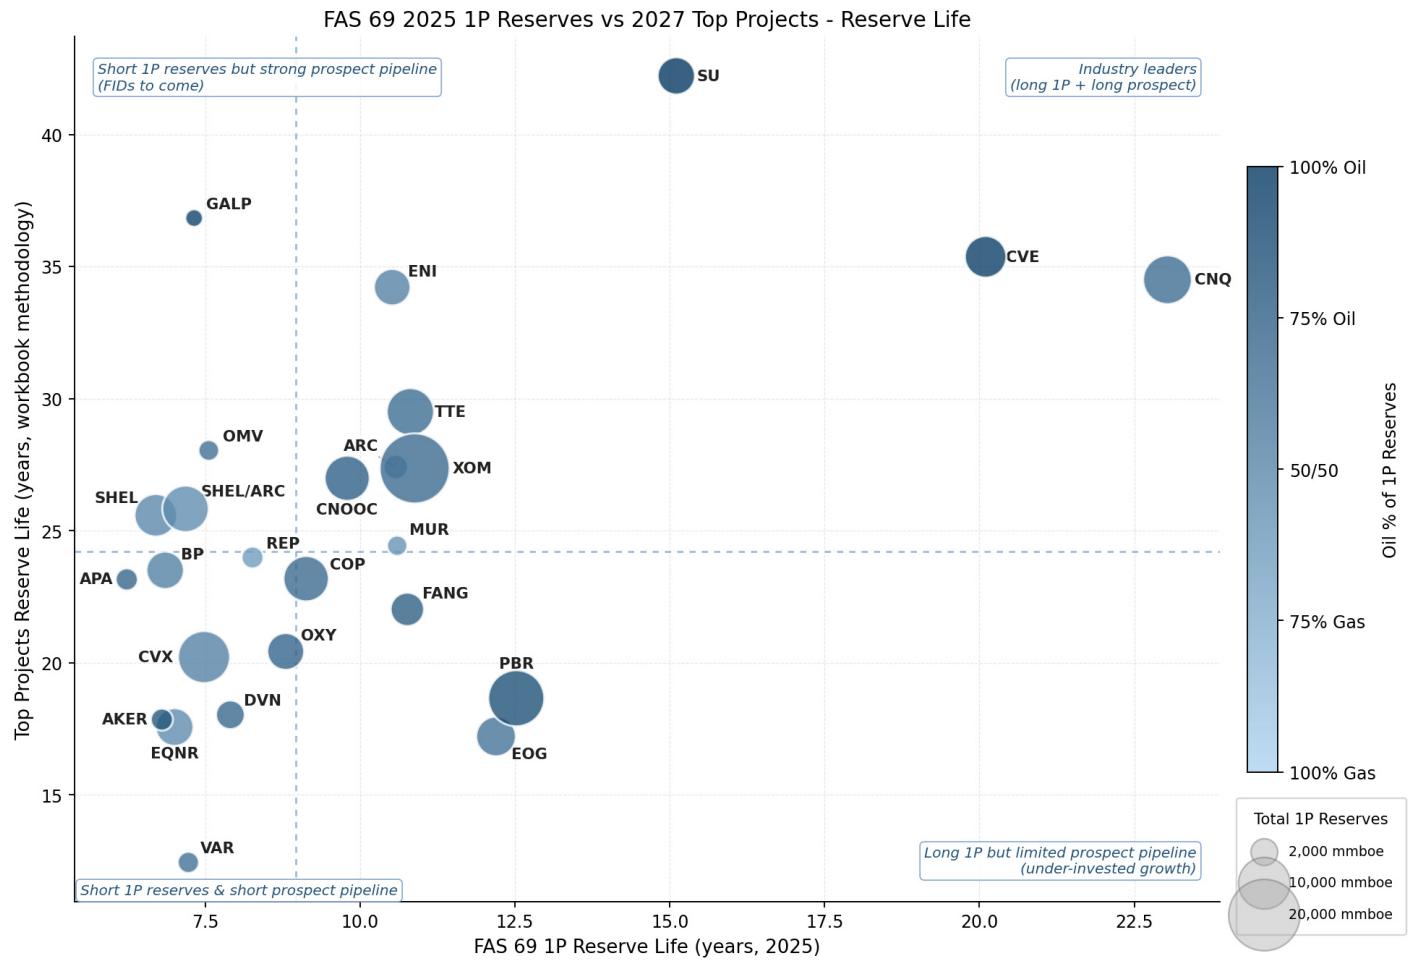
供给侧存在两股方向相反的力量:长期的投资不足(储量寿命塌方)与短期的非OPEC 增产(美国/巴西/圭亚那)。理解这两股力量的时间尺度差,是判断油价中枢的关键。
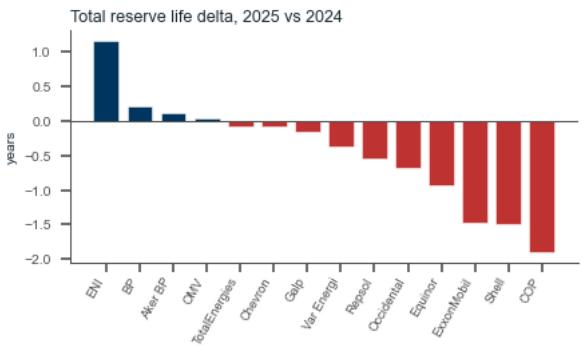
- ① 长期——储量寿命的塌方:行业证实储量寿命 2013 年 13.2 年 → 9.5 年 (-30%);顶级项目储量寿命十年下降 60% 至约 20 年。2025 年石油有机 RRR 93%、疫情以来首次跌破 100%;全口径(含收购)147%——有机替代失败、靠并购续命 。
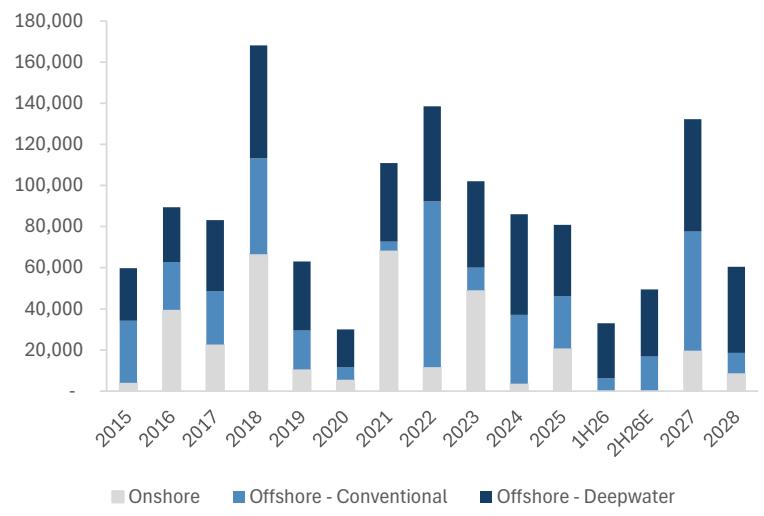
- ② 投资退坡的证据与 9-17 的修正:Capex/boe 14.5 美元、较 2013 峰值 -42%; 勘探 Capex/boe 1.7 美元、-66%;今年约 80% 顶级项目投资决策偏向天然气。 高盛由此判断「储量寿命加速下降,预示新一轮勘探与并购周期」——油服与勘探资产重估 (TGS/Viridien 列入高盛确信买入名单)。摩根大通 9-17 的资本支出调查 给出方向修正:2026 年全球上游支出约 3,300 亿美元、同比持平(高于 2 月预测的 3,100 亿),其中 IOC 950 亿(-3%)、NOC 1,590 亿(+4%,与油价的 R²≈0.73 历史关系被能源安全需求打断)、独立生产商 770 亿(-3%);IOC 平均储量寿命约 9 年、 较十年前低 18%,30 家最大 E&P 现有组合产量 2025-2040 年将下降近 40%。含义:退坡不再是边际恶化项,投资已回到「油价隐含的再投资水平」,但 这不足以修复 RRR——储量替代仍需靠并购与深水 FID(2027-2028 年 FID 管道显著增强、 深水占比提升)。美国陆上活动同步回暖:Enverus 钻机 636 台(自 2 月 28 日 +91 台)、贝克休斯 591 台(比 2Q26 均值 +7%),预计 2026 年美国钻井活动 +2%、2027 年 +7%。
- ③ 短期——非OPEC 的韧性:2026H1 非 OPEC 供应同比 +244 万桶/日、本十年 最强:美国 +90、巴西 +80、圭亚那 +30、加拿大 +20、挪威 +15 万桶/日;增长主要来自 价格非弹性的深水与低成本生产商。美国 WTI 盈亏平衡约 48 美元、 当前价格远高于此——页岩没有减速的理由,8 月产量 1,386 万桶/日。
- ④ OPEC+ 的两难:七国 7 月实际产量 3,419 万桶/日、比配额低 630 万桶/日 (战争所致),9 月完成 2023 年减产退出的最后一档 18.8 万桶/日后,配额层面已无 宽松空间;10 月一致同意暂停增产、转向 2027 年 配额谈判。阿联酋或释放闲置产能 75 万桶/日。 伊朗装船仅 22-25.5 万桶/日(8 月)vs 正常 170-180 万桶/日——「闲置产能」叙事的另一面是被封锁的产能。
- ⑤ 被封锁的产能(新增读数):沙特报告 8 月原油日产量暴跌 190 万桶、创 1990 年以来最低——这是「闲置产能」叙事被反转的最硬证据: 中东的产能不是闲置,是被物理条件压制。同期伊朗原油已连续三周无装载记录 ,延布自管道遇袭以来无原油装载。
- ⑥ 委内瑞拉的变量:产量停滞 110 万桶/日,美银把 160 万桶/日目标的实现 推迟到 2028;实际可采储量约 810 亿桶 vs 官方宣称 3,030 亿。雪佛龙 拟投 70 亿美元使产量翻倍、埃尼计划提升至超 100 万桶/日;美银测算 NABEP 协议或吸引 1,000 亿美元投资——「美国主导的委内瑞拉重建」是 2027-28 供给增量的期权。
截至23日当周美国石油产品供应量约2,020.9万桶/日,这是表观供应指标,包含库存和流通影响,并非终端消费直接统计。它与原油炼厂投入及机构需求预测不能混用。
高价可能抑制一部分用油需求,也可能被工业活动和运输需求抵消。判断需求破坏需要连续多周产品数据以及价格、季节性和出口信息,而非仅看最新一周。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 五 · 需求:表观供应波动不能直接当消费增长
EIA9日当周石油产品供应量为2,136.1万桶/日,前周2,039.6万桶/日,短期波动较大。它是表观需求近似,受到出口、库存和调整影响,不能直接等同美国终端消费;更不能与原油炼厂投入或某机构的引伸需求混算。
高盛的中期供需框架仍包含中国、中东和亚洲部分地区需求受损,摩根大通对冬季柴油的担忧则突出产品结构。总液体需求偏弱与柴油局部紧张可以同时成立,宏观总量不能替代成品油、地区和季节拆分。
中国需求继续分开观察进口、加工、库存和出口。高油价可能压制采购,也可能诱发释放库存或替代;进口下滑不必然等同最终需求同幅下降。当前不依据一周美国表观数据上调全球全年需求,也不继续把旧季度需求破坏视为本周库存的唯一解释。
研究沿革与图表 · 五 · 需求:中国的弹性与电气化的永久损失
本轮与传统石油危机最大的不同在需求侧:面对 96-120 美元的油价,中国没有「抢油」, 而是用库存、替代与减采购三件套把进口砸出了一个深坑。
- ① 中国的三件套:原油进口 1-7 月同比 -13%(6 月 -41%、7 月 -24%)、炼油 吞吐量 1-7 月 -8%;中国原油库存约 12 亿桶、仅比 5 月峰值低约 5,000 万桶——「以库代采」仍有余量;IEA 估 6 月单月从库存提取 4,100 万桶 。中国少买使供应净影响从 12.5 降到 5.9 百万桶/日。9-22 边际更新: 「少买」在 8 月出现松动迹象。中金 9-22 月报载 8 月我国原油进口连续 2 个月环比 回升至 897 万桶/日(环比 +6%、同比降幅收窄至 -23%),炼厂加工量 1,339 万桶/日 (环比 +10%)、常减压开工率环比 +6.2ppt;但考虑新能源替代加速与内生动能偏弱,中金 维持今年国内石油需求同比约 -3% 的判断。这组数据是「中国回补是实物市场最大的 潜在买盘」的第一批支持证据——若 9-10 月进口延续修复,布伦特 DFL 与 东西半球的价差支撑逻辑会重新接管现货溢价。
- ② 电气化的硬替代:7 月新能源乘用车渗透率 62.3%、新能源重卡 45%;CREA 估算 2026 上半年电动车队替代 3,370 万吨油当量、约 140 万桶/日——约占进口降幅的三分之一;充电网络同比 +43% 至 2,310 万个设施。高盛判断 2027 年中国石油需求永久性损失 50 万桶/日——这是「每次危机都会杀死一部分需求」的机制化表述。
- ③ 美国与印度的再平衡:美国原油产品四周平均供应 2,044.9 万桶/日、同比 -3.9%;印度 IOC/HPCL 最新招标全部选择西非与美国原油、弃中东—— 印度买不到俄油、中国买不到伊朗油,大西洋盆地被反向收紧。 航空是唯一强劲分项:美国航煤需求同比 +6.4%。
- ④ 需求弹性的重新定价:摩根大通:「中国应对供应冲击的程度令市场惊讶, 暗示需求可能比传统模型假设的更具弹性」。9-17 摩根大通把这条 机制量化成主结论:冲突以来全球需求下降 440 万桶/日、是库存调整量的 1.5 倍, 「市场是通过需求破坏而非库存耗尽来实现平衡」。三大机构对 2026 全球需求的判断:IEA -160 万、EIA -130 万、OPEC +58 万; OPEC 最新月报把 2026 增长预测下调至 +38 万桶/日(连续第五次)、同时上调 2027 年 20 万桶至 +236 万桶/日。高油价下需求增长的「正负号」仍是 分歧点。
- ⑤ 亚洲的财政缓冲(新增):摩根士丹利 9-17 发现,亚洲的政策制定者持续用 财政补贴限制燃料价格传导,国内燃料价格涨幅远小于美国,亚洲石油负担 2026 年仍 接近历史平均水平;企业与家庭资产负债表健康、资本货物进口增速为 2000 年代中期 以来最强,是周期性逆风的缓冲垫。这意味着亚洲需求对油价的 弹性被财政人为压低了——一旦补贴退出,需求破坏会补记在账上。
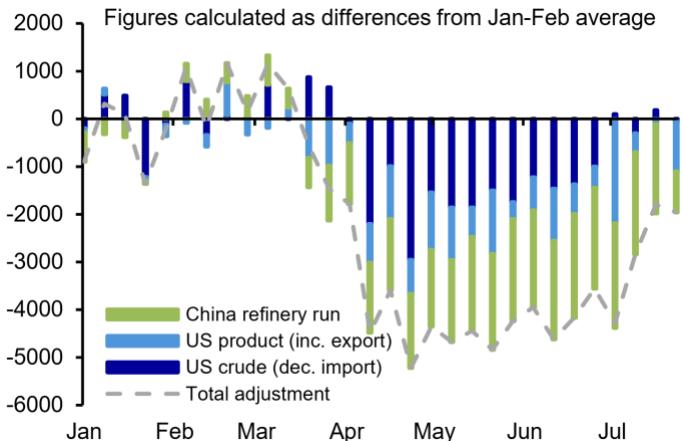
摩根士丹利跟踪显示区域成品油出口仍约为正常水平的一半,海湾水上库存增长主要来自成品油。原油出口和成品油出口恢复程度不同,炼厂利用率与航运能力都可能形成瓶颈。
此前关于释放库存和协调出口的机构情景仍应保留,但政策承诺必须经过出库、装船和抵达验证,才能计入消费地实际供应,避免重复计算在途货物。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 六 · 炼厂与柴油:政策承诺需要转换成真实交付
摩根大通16日把柴油供应协调行动拆成三项:紧急库存释放、俄罗斯出口安排、中国出口及炼厂响应。其估计若充分落实,11—12月可能覆盖很大部分柴油缺口;这是交付情景,不能当作已经发生的新增供应。
瑞银特别指出,加速释放3月既有承诺中的剩余库存,主要改变时间而非新增承诺总量。俄罗斯安排也可能改变合法地位和目的地,并不等于全球净桶数同幅增加。政策公告、出库、装船和抵达必须分开,避免重复加总。
当前更关注柴油库存、炼厂收率、出口配额及到货节奏。裂解价差下降可能反映政策预期,也可能反映需求受损;若实际交付迟缓,冬季紧张仍可能回归。旧柴油获利了结和汽油切换交易保留为历史,不续称当期机构操作。
研究沿革与图表 · 六 · 炼厂与柴油:利润之王开始换手
产品端:原油缓和不代表柴油同步宽松
① EIA9月美国零售柴油均价6.29美元/加仑,为月均,不替换旧单周6.50报价;东海岸馏分油库存低于五年季节均值32%,产品瓶颈仍可延缓通胀下行。
② 俄罗斯出口限制、中国成品油约束与中东炼厂恢复速度应逐项核验;原油运力与成品油运力不可互换,炼油利润改善也不保证所有炼厂与油运公司同时受益。
如果说什么让这轮封锁不同于 2022 年,答案是:原油只是涨,柴油在断层。 炼厂成了产业链上利润最厚的环节,而柴油是利润的内核。9-17 高盛的一笔操作把 这条主线翻到了下一页:柴油时差多头平仓(+45%),转推汽油——利润之王还在炼厂, 但头寸从柴油换到了汽油。
- ① 柴油的断层:美国柴油裂解价差首次突破 100 美元/桶、创历史新高,超过 2022 年俄乌初期;西北欧柴油裂解 90 美元/桶新高;柴油占 2 月以来全球成品油批发均价 40 美元涨幅的 40% 以上。8 月美/欧柴油利润 较现货基本面高出近 40 美元/桶——利润与基本面同时紧张,罕见。
- ② 产能的三重收缩:全球炼厂非计划停工率高出季节性 60%;开工量同比 -700 万桶/日;中东+俄罗斯停工合计 6-7 百万桶/日。2026-27 年全球 每年仅新增炼能 0.4-0.5 百万桶/日——不足以抵消停工。俄柴油出口禁令 延长、乌克兰袭击致俄 45% 炼能中断。
- ③ 利用率的极限:美国炼厂开工率 97.4-98%、加工量 1,750 万桶/日 ;国内主营炼厂开工 76.03%、山东地炼回升至 60.57% ;山东地炼毛利 786 元/吨(+242)、主营 989 元/吨(+465)——全球利润率曲线向美国 Gulf Coast 与中国大炼化集中。
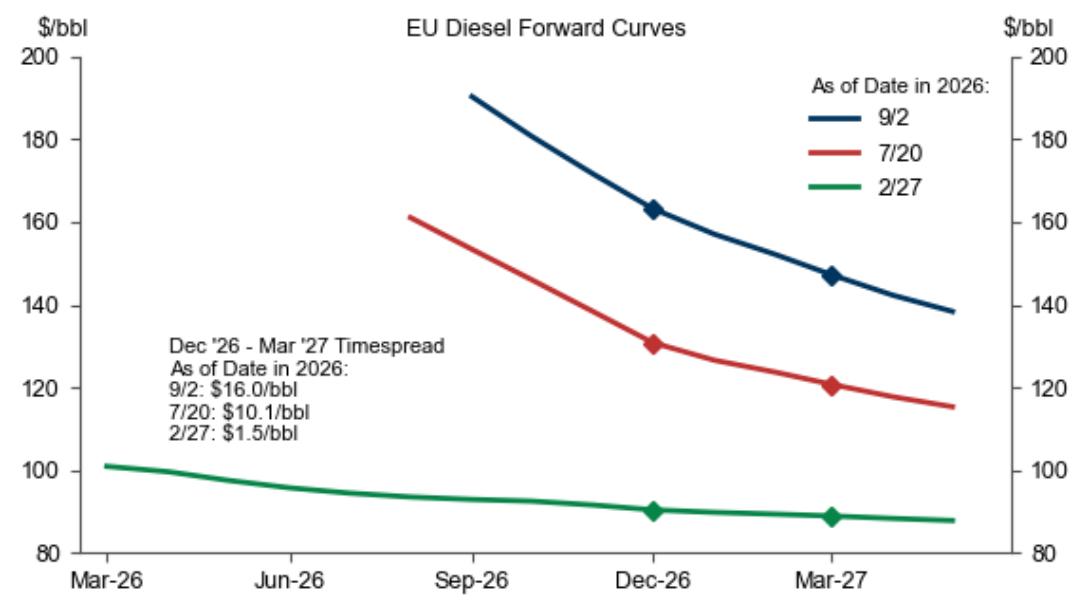
- ④ 远期曲线的信号:欧洲柴油 Dec'26-Mar'27 时间价差从 16.0 收窄至 1.5 美元/桶——近月紧张、远月回落,市场在给「协议复航」定价。高盛平仓 原柴油时差多头(+60% 收益)后转向 2027 年 3-12 月新多头、隐含上行超 100%——「如果紧张延续到 2027,远期就是错的」。
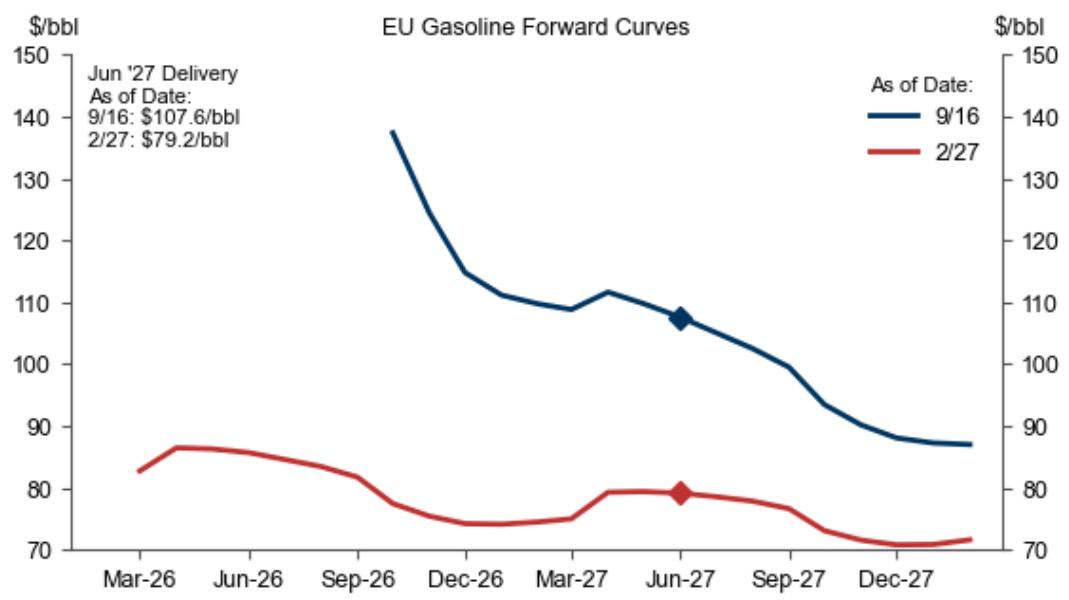
- ⑤ 9-17 的换手(本次重要改口径):高盛正式关闭2027 年 3-12 月欧洲 柴油期限价差多头(累计收益 11 美元/桶、约 45%),理由是柴油价格已充分计入进一步 中断的风险溢价;同时转为做多欧洲夏季汽油(EBOB Jun27)作为地缘对冲。机制是收率挤压:美国柴油-汽油价差超过 60 美元/桶(一年前不足 3 美元), 炼厂把产出转向柴油——3-8 月柴油收率高于季节性 0.6pct、汽油低 1.3pct,导致全球汽油 出口同比 -24%(降幅超过柴油与原油),OECD 汽油库存比季节性正常水平下降更剧烈 。成本端还有石脑油:过去五个月全球石脑油出口同比 -30%,把美国辛烷值 成本推高至比季节性正常高出近 3 美元/桶(+140%)。价格已经反映: 欧洲 2027 年 6 月交割汽油自 3 月上涨 37%、柴油上涨 64%。本报告判断: 柴油仍是「紧张的锚」,但超额收益的头寸已从柴油时差转向汽油曲线与成品油裂解。
- ⑥ 裂解价差的全景(9-18 读数):布伦特跨大西洋裂解价差 70.14 美元/桶 (上周 64.98,同比 +218%);中东 63.38(上周 47.18)、东南亚 56.71(上周 41.23); 美湾区回落至 57.50(上周 62.04)——东半球与欧洲更紧、美湾边际转松,与「柴油库存 反季节性建立」相互印证。炼厂维护季的供给压力小于去年: 2026 年 9-12 月维护损失平均约 200 万桶/日,低于去年的 420 万桶/日,且集中在苏伊士 以西。
- ⑦ 成品油端没有跟着原油降温(9-22 读数,本章的「另一面」):原油四连跌的 同时,美国零售柴油价首次突破 6.50 美元/加仑(全美均价 6.505,距上次突破 6 美元仅不到 10 天;9 月迄今上涨逾 87 美分、几乎每天在涨,并大幅超过 2022 年创下的 峰值);9-21 华泰期货的概括是「美柴油价格仍持续走高, 裂解价差持续扩大,谨防通胀黏性」;柴油对组分的需求保持旺盛、低硫油市场结构支撑 仍存;俄罗斯据称拟将柴油出口禁令延至 9 月底之后 。国内佐证:中金 9-22 月报载 8 月国内汽油裂解价差 1,375 元/吨 (环比 +44.2%)、柴油裂解价差 1,118 元/吨(环比 +62%)。 与⑤「柴油换手到汽油」的关系(改口径):高盛平仓的是柴油期限价差多头, 理由是「柴油价格已充分计入进一步中断的风险溢价」——原油回落而柴油零售价续创新高 并不推翻它(曲线形态与绝对价格是两个口径),反而说明柴油的紧张更多来自成品油自身的 供给(俄禁令、炼能中断、组分分流)而非原油成本;但「柴油作为最紧环节开始缓解」的 暗示被本周数据动摇——零售端仍在每天上涨、对组分的分流仍在持续。 修订后的表述:头寸可以换手,「柴油断层」本身还没有收场;它是通胀黏性的来源, 也是油价回落暂时传导不到终端 CPI 的原因。9-26 追加:欧洲柴油基准价格 9 月中旬自 4 月以来首次突破 200 美元/桶,法国推动召开 G7 会议讨论库存、出口 及产能协调,并评估释放战略储备的选项——成品油断层已经高到进入 G7 议程,「断层没有收场」再获一层证据,政策端的应对也从产油国扩到消费国集团。 9-30 追加:柴油缺口被写成宏观定价。中东恢复集中在原油 (战前水平的 98%)而成品油流量仅 58%,叠加俄罗斯出口禁令与中国成品油出口受限, 这一短缺可能在需求旺季期间保持柴油价格高企、加剧今年的同步通胀压力。两条独立佐证同周落地:杰富瑞 9-29——中国商业汽油与柴油库存降至低于去年 同期的新低、纽约港 ULSD 现货价格高企;德银 9-29——英国柴油价格升至 199.18 便士/升 的历史新高、较冲突开始前上涨近 40%,美国柴油价格亦创历史新高。
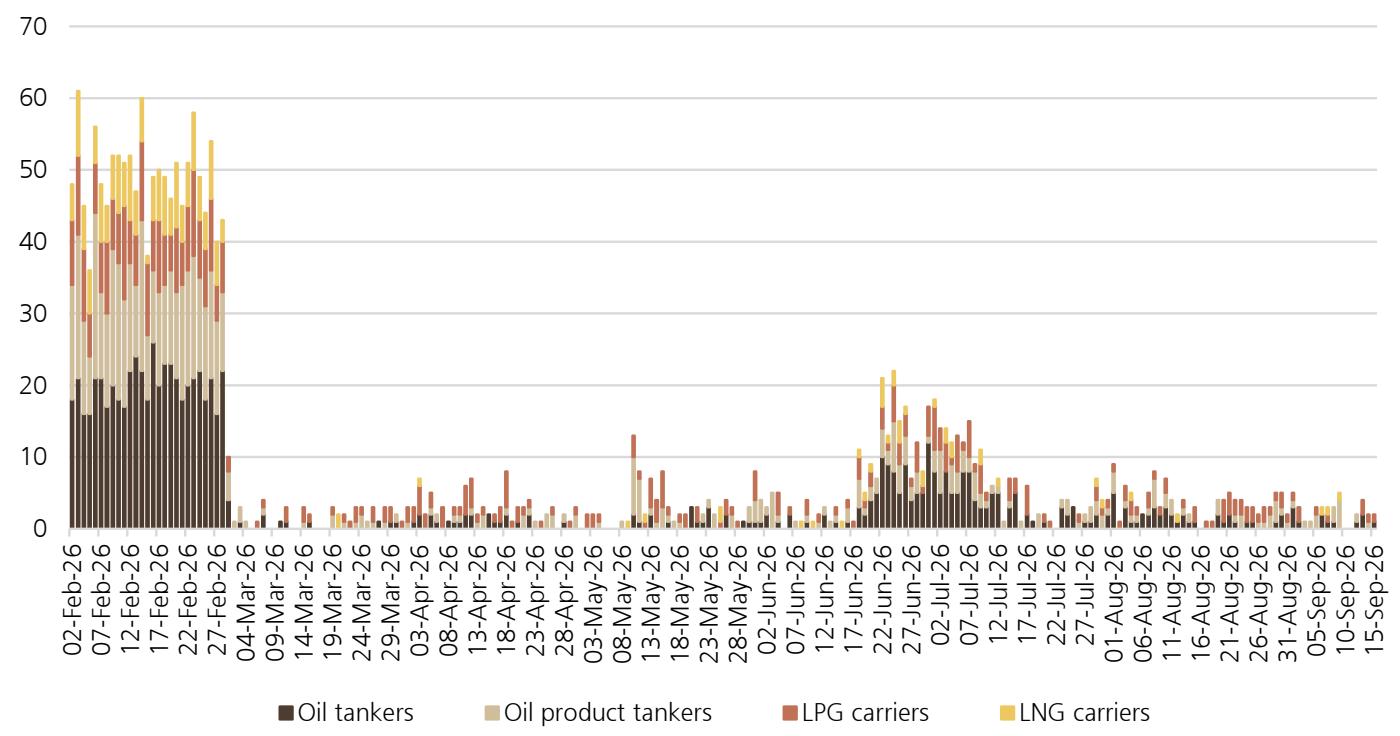
截至25日的研究显示,海峡出境油轮七日平均约7艘/日,明显低于其战前基准;通航向大型原油船集中,不意味着小型成品油船已经恢复。船数和桶量不能直接等同。
绕行和等待可能推高到岸成本及运费,对船东、上游和炼厂的利润影响不同。判断风险缓和要看实际航次、船型、保险和运输时间,而不是只看报价回落。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 七 · 油运:高运费既是利润,也是原油到货的约束
巴克莱16日把绕行、船对船转运和现货需求共同列为运费上升的原因。对油运公司,这是运价弹性;对炼厂和原油生产商,则是到岸成本、折扣与净回值的重新分配。不能把油运受益直接理解为整个能源链同步受益。
海湾水上库存增加说明船货可能被留在运输链中。装载恢复、航程延长和离港受阻可以同时出现,高运费还可能限制远距离套利,使地区原油价差维持。原油期货、区域现货和炼化利润需要同口径日期比较。
当前公司判断还需船型、现货敞口、停航和保险成本,旧船东评级保留原报告日期。若通道真正恢复、周转效率提高,运输风险溢价可能先于全球油价回落;若攻击升级,运价上涨也可能伴随经营中断和额外成本。
研究沿革与图表 · 七 · 油运:封锁的第二张订单
封锁没有切断石油流动,而是把流动拉长、变贵、变暗——油运是这条变化的直接收款人。 9 月的新增证据是「海上浮存油」:货没有消失,只是被留在了船上。
- ① 运价的断层:2Q26 西非/美湾-中国 VLCC TCE 平均 112,900 美元/天,约为 盈亏平衡(30,000)的 3.8 倍;油轮即期运价维持 10 万美元/天以上; 阿曼湾-远东 VLCC 9-04 创历史新高 55.55 美元/公吨、美湾-远东包船费 2,830 万美元新高 。
- ② 供需的数学:VLCC 涨 1 美元/桶,相关公司 2027 年盈利 +15-35%;2008-25 年 VLCC 年均拆解率仅 1.2%,远低于历史正常的 4-5%,6% 船龄超 25 年、 未来三年再增 10%;2027/28 年有效运力增速仅 +5.1%/+5.3%—— 老化 + 低拆解 + 低订单 = 景气穿越封锁周期。
- ③ 需求侧的拉长效应:若亚洲补库一个月需求 → 全球吨海里需求 +6.3%;若亚洲 5% 原油进口从中东转向美国 → 航程拉长再 +6.2%。大摩判断景气周期 或穿越 2027、霍尔木兹重开后短期运价波动剧烈但牛市持续性优于预期。
- ④ 浮存油——9 月的吨海里增量:霍尔木兹以西海上浮存油一周增加 1,700 万桶 至 1.54 亿桶;全球海上浮存油增加 4,020 万桶至 12.591 亿桶,花旗明确指出增量「主要由运输中的原油与产品驱动」,是运输延迟 而非平衡表放松。对油运而言,这部分是被锁在船上的吨海里—— 只要浮存不卸货,运力就被占用,运价的下限就被抬高。
- ⑤ 通行量的方向:霍尔木兹出港能源油轮回升至 9 艘/日、进港 8 艘/日 ,但仍远低于冲突前 25-30 艘/日;瑞银 9-17 的船型拆分显示 9 月中旬单日 3-6 艘(油轮+成品油轮+液化气船合计)。通行量修复 = 运河/海峡航线(短吨海里)回归 = 油运景气的一个负向变量,这是 9 月新增的 反向风险。
- ⑥ 标的与评级(保留):中远海能「增持」(H 股 26.00 港元/A 股 30.40 元)、 招商轮船「增持」(25.10 元)——纯油轮上行周期首选;商船三井 「减持」(集装箱拖累、油轮敞口小)。
官方现货序列截至27日:布伦特123.10美元/桶,WTI库欣103.37美元/桶;两者差约19.73美元。这不是28日近月期货结算价,也不是某一机构对未来月均价的预测。
高盛此前将12月布伦特预测上调至90美元,依赖供给适应;巴克莱更强调近端地缘和库存风险。新出口追踪显示恢复不均,旧目标仍有比较价值,但不能当成刚更新的现货价格或无条件预测。
各序列保留真实观察日期。当前修订序列用于研究展示,历史首次发布日期未核验的点不用于回测。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 摩根士丹利 2026-10-28 | 估计截至25日当周中东原油出口约为正常水平85%,成品油流量恢复更慢。 | 该数值是含绕行路线的初步估计,船舶跟踪可能修订。 |
| 瑞银 2026-10-28 | 跟踪显示海峡及绕行路线总流量低于此前月份,成品油和天然气恢复更慢。 | 覆盖原油及成品油的口径,与只计原油出口的研究不可直接比较。 |
| 摩根士丹利 2026-10-28 | 认为近期通胀定价主要集中在前端,柴油和运输成本是核心价格的上行风险。 | 通胀互换反映市场价格而非最终实现的通胀;油品传导仍需验证。 |
| 高盛 2026-10-11 | 12月布伦特由85上调至90,2027年均价仍80美元。 | 供应适应是基准;承认袭击和基础设施风险使上行偏斜。 |
| 巴克莱 2026-10-16 | 低库存、运输受扰和轻仓使近端油价上行风险加大。 | 不同流量覆盖与恢复基准不得合并计算。 |
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 八 · 价格与投行:现货、期货和未来均价分别比较
本批官方现货序列最新到14日:WTI库欣101.91美元/桶,布伦特126.55美元/桶。它们不是16日近月期货结算,也不是机构引用的某次Dated Brent盘中价;24.64美元的两现货序列差,不能不加说明地称为期货Brent—WTI价差。
高盛11日把12月布伦特预测由85上调到90美元,2027年均价80美元不变;其基准依赖供应适应和中期过剩,同时承认基础设施受损和航运升级可使上行风险显著放大。它没有认为当前现货应该立即跌到90。
巴克莱16日更强调库存低、轻仓和袭击风险下的近端上行;摩根大通关心柴油政策兑现,摩根士丹利强调原油出口恢复。目标、风险判断和实物流量属于不同对象,保留各自期限、覆盖与条件,不能把几个点位平均成“投行一致目标”。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 高盛 2026-10-11 | 12月布伦特由85上调至90,2027年均价仍80美元。 | 供应适应是基准;承认袭击和基础设施风险使上行偏斜。 |
| 巴克莱 2026-10-16 | 低库存、运输受扰和轻仓使近端油价上行风险加大。 | 不同流量覆盖与恢复基准不得合并计算。 |
| 摩根大通 2026-10-16 | 柴油协调措施若交付,可缓解11—12月短缺。 | 公告和旧承诺加速释放不等于新增桶量已到货。 |
| 摩根士丹利 2026-10-15 | 原油出口恢复至战前约92%,成品油恢复仍明显偏慢。 | 原油、产品及海上浮存分开,恢复不等于最终交付。 |
| 杰富瑞 2026-10-16 | 新周报降库涉及产量、炼厂和净进口共同变化。 | 单周美国降库不外推为全球消费突然加速。 |
研究沿革与图表 · 八 · 价格:风险溢价的两种算法,外加一个 25 美元的裂口
预测与现货:不混用期限
① EIA2026全年96、2027全年84;瑞银2026全年92、2027全年80;同机构10月6日原报告预测优先于旧10月初年度83.74/75。季度、全年及年底点位各自保留清楚标签。
② 高盛9月30日给年底85、2027年80,德银10月5日调查的年底95.9是受访者均值,不是德银策略目标;摩根士丹利四季度100的预测含储备释放结束后赤字再现假设。
③ 旧‘90—105区间操作’降级为历史情景,不作为本轮保证波动范围;价格离开区间时应先检查通道、产品库存与实际供给,不机械按旧上下沿逆向交易。
同一场封锁,两组价格读法:高盛减掉 15 美元风险溢价得「公允 80」,摩根大通减掉 16 美元得「公允 90」,巴克莱把 96 美元当成还不够的均衡。9 月中旬又多了一个更尖锐的 分歧——布伦特期货回落至 104.8 美元的同时,Dated Brent 现货盘中一度约 130 美元 :纸面价格在定价协议,实物价格在定价中断。 9-22 更新:纸面一方正在快速让步——9-18 结算 103.87(-0.91%)、 9-21 连续第四个交易日回落至 102.08 附近、WTI 98.33 重新跌破 100 美元关口 ,但实物一方(Dated/迪拜、裂解价差、柴油零售价) 尚未见到同步回吐的数据。 9-26 更新:让步与反悔在同一周发生。9-24 胡塞武装袭击沙特,期货单日 +3.4% 冲至 106.60、即期布伦特重上 125 美元以上, 「实物仍偏紧」用价格重新自证;随后外交信号与管道抢修预期又把 9-25 的期货压回 104.3、周环比 +0.4%。同一张高频表里 WTI 报 92.4、周环比 -7.8%,而国信证券 9-26 载 9-24 WTI「上升至 92.16」——在布伦特 周内冲高 106.60、现货破 125 的同一周,WTI 单独周跌 7.8% 与实物市场的全部证据 难以兼容,材料中也找不到统一解释,两组读数更可能混用了不同合约月/计价时点: 本报告的价格叙事以布伦特为准,WTI 数值并列保留原口径,不据此写「油价大跌」。 9-30 更新:驱动换成「出口恢复」、锚点前移。布伦特 9-25 收 104.32、9-28 收 105.28、9-29 收 102.59(-2.6%,自 106.60 高位回落,瑞银 9-30 记 102.6、-3.3% 互证)——本轮回落的驱动是中东原油出口达战前 98% 的流量修复 ;WTI 同步回落,惟瑞银 9-30 记 WTI 85.5(-1.8%)与行情快照口径 存在分歧,延续上述处理:WTI 不设新锚、以布伦特为准;布伦特-WTI 价差约 13.2 美元,产品裂解紧张仍是价差的主因。
最新预测与市场结算:期限分别列示
EIA 与瑞银 10-6 预测;布伦特 10-6 结算(路透社)。全年均价、季度均价与单日结算不可直接视为同一目标序列。
- ① 现货结构确认实物紧张:BFOE-迪拜价差扩至 -5.71 美元(东半球更强); 布伦特 CFD 近月对远月溢价 5.19 美元、深度 backwardation;区域 基差与 DFL 处历史 90% 分位以上。中国净进口每 +100 万桶/日,布伦特 DFL +4-5 美元——中国回补是实物市场最大的潜在买盘。9-18 更新: WTI 1-6 月差 20.93(上周 22.64)、Brent 1-6 月差 18.10(上周 22.51)——绝对价格 回到 104 的同时月差同步收窄,backwardation 在变浅;而 SC-BRENT 内外价差从上周 -1.50 转为 +13.01 美元/桶,国内盘面对外盘的溢价创下极端值,SC 单日跌超 6% 正是这一价差的回吐;国投期货 9-22 进一步提示 急涨后的 SC 回调幅度更大——极端内外价差仍在消化中。
- ② 情景的框架(9-18 补充边界条件):花旗——基准 Q4 协议复航、2027 回落 60 多美元;牛市封锁延续、重回 110,且明确「去升级过程非线性、伊朗或以逐步升级 施压」。招商——升级冲击 100-120;复航降温 75-80,且 Q4 供需 重回过剩、适合逢高做空。建信——每轮冲突重启涨幅强于前一轮、 不对称向上,回调即买点。上海东亚期货——短期有调整压力(供应 叙事弱化、需求负反馈),低库存与补库需求是中期支撑。9-22 新增两种表述:国投期货——地缘溢价有所回吐,但国内港口低库存、运费飙升与中东 现货升水走高的支撑未松动,油价下方仍有支撑,警惕消息面反复引发高波动;东方证券——原油短期动量回落、隐含波动率仍高于月初,中东局势僵持下低库存 与供给约束或支撑油价、中期或延续高位震荡。六种框架对应六种封锁 久期先验,与第九章公司选择的久期偏好互相印证。
- ③ 波动率与衍生品视角:USO 隐含波动率处近期区间底部,巴克莱建议买 10 月 150/175 看涨价差、成本 2.9%、赔付比 5.9:1;月差与内外价差强于绝对 价格——专业头寸在用曲线而非方向表达观点。波动率读数(9-22): 原油 20 日历史波动率的百分位仍在 90% 以上、绝对值居全商品前五, 东方证券 9-22 亦载隐含波动率高于月初——地缘溢价在期货价格里消退,在波动率里 还没有。9-18 的两个新表述: 建信期货建议「买牛市看涨价差」并称波动率明显提升;高盛的成品油 端从柴油时差多头换成 EBOB Jun27 汽油多头——曲线与品种间价差仍是 比方向更好的表达方式。
- ④ 宏观配置价值:中信建投宏观测算:1990 年以来滞胀状态下布伦特实际年化 收益 +7.33%,同期标普 -3.33%、铜 -6.84%;60/40 组合加入 10% 原油后滞胀段亏损从 -1.73% 收窄至 -0.86%。油价每 +10 美元,中国年度进口成本 +420 亿美元(对外依存度 72.7%)——配置价值与输入性通胀是一枚硬币 的两面。招商证券 9-18 的历史统计补上另一半:1982 年以来各类加息周期中,原油是 唯一上涨的大宗商品,黄金承压;首次加息落地后 1 个月美债收益率基本重回上行 ——在「加息重启」的宏观背景下,原油的配置逻辑与债券相反、与 通胀交易相同。
上游收益取决于实现油价、实际销售量、运费、折扣与税费;高国际现货价不必然完整传导到企业净回值。运输中断也可能令有油可卖的生产商无法按期交付。
炼厂则受原料来源、库存成本、产品收率和柴油裂解价差影响。油运公司运费上涨可能受益,但对炼厂是成本压力;不能把整个能源链归为同一种受益资产。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 九 · 公司映射:桶量、利润率和运输成本分别验证
上游公司受益于实现油价与销售量,但要扣除运费、品质折扣、税费及停产影响;高现货价不一定完整进入利润。炼厂则取决于原料来源、库存计价、产品收率与裂解价差,同一轮运费上升可能使不同地区盈利相反。
油运利润需要现货运价和船队利用率共同兑现,化工还需看终端需求和产品价差。政策增加柴油出口若推高国内原料成本,对上游、炼厂和化工的影响不会相同,不能仅凭原油方向覆盖所有公司的结论。
当前只把原有公司评级和目标保留为带日期的机构输入,未统一核验新财报的数字不升级为最新事实。公司选择继续以现金流、成本、资产负债表和实际敞口检验,避免把宏观供给风险直接转换成个股推荐。
研究沿革与图表 · 九 · 公司:利润表的兑现、拥挤度的降温与中国资产的重估
封锁五个月,上游利润表的兑现已经完成:三桶油 H1 归母净利 2,154 亿元(+23%)、 单季度 1,109 亿元(+41.5%)。股价隐含的长期油价也开始上移。
- ① 三桶油的成绩单:中国石油 H1 营收 1.53 万亿(+5.3%)、归母净利 1,039 亿 (+22%),Q2 单季 556 亿(+47.4%);原油实现价 76.53 美元/桶(+15.6%)、与布伦特 约 11.1 美元折价;国内油气当量产量三桶分别 +1.0%/+0.7%/+3.3% 。下游同样兑现:民营炼化 H1 净利 284 亿(+367.5%)、Q2 单季 +652% 。
- ② 估值隐含油价的上移:摩根士丹利测算当前股价隐含长期 WTI 约 70 美元、 低于现货 75;油价每 +10 美元,板块 FCF 收益率平均 +3pct(90 美元 →14%、60 美元 →6%);美银口径股价隐含长期布伦特已 >80 美元——中美两个市场都在给「更高更久的油价」重新定价。
- ③ 海外标的矩阵:大摩「增持」:XOM 目标 177 美元、SU 106 加元、CVE 50 加元、COP 151、DVN 63;高盛低倍数高回报组合:CVE 2028 EV/DACF 6.5x(同行 8.2x)、DVN FCF 收益率 14%(同行 10%)、COP 2029 年起 FCF +70 亿美元/ 年。板块表现:美国炼油 YTD +113%、陆上钻井 +79%、XLE +43% vs 标普 +12%。
- ④ 谨慎的声音:美银对欧洲大型石油公司冷淡——壳牌化工资产投入 >200 亿 美元、潜在交易价值仅约 80 亿;OMV 化工占市值 40% 但仅贡献约 20% 股息,维持 OMV 「跑输」、壳牌「中性」——上游好不等于一体化都好,化工是拖累项。
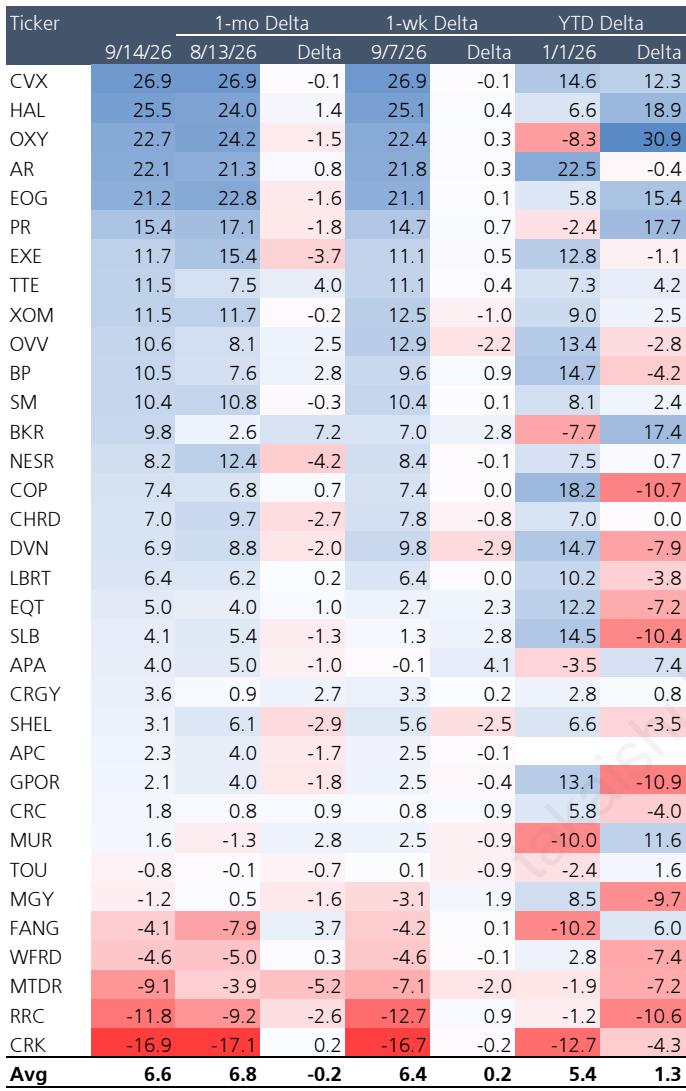
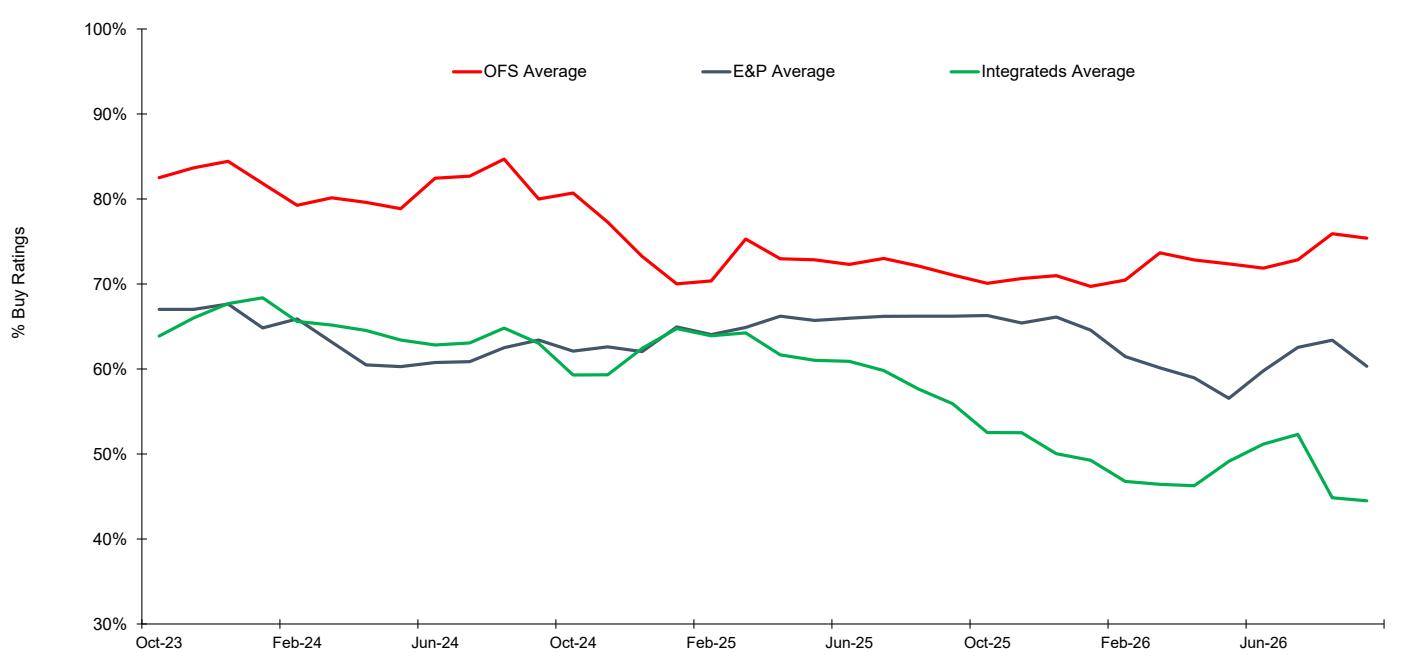
- ⑤ 资金面的新读数(9-16):情绪降温、拥挤度分化。瑞银量化口径:截至 9-14,覆盖范围内能源股与全球一体化石油公司的平均拥挤度得分降至 6.6 (8 月 6.8);子板块里 IOCs 反而升 0.7 点至 12.7(最拥挤)、OFS +0.6 至 8.2, 而 Oil E&P -0.3 至 6.5、Gas E&P -1.0 至 2.6;个股最拥挤多头为 CVX 26.9、 HAL 25.5、OXY 22.7,最拥挤空头为 CRK -16.9、RRC -11.8、MTDR -9.1。 评级侧:覆盖个股平均买入评级比例 63%,但 E&P 的买入比例从 2025 年 12 月的 66% 降至 60%,一体化公司同期降至约 45%——卖方在油价上行中反而下调上游评级, 与拥挤度的多头集中形成背离。整体做空兴趣 5%,处历史低位 。
- ⑥ 产业链利润的再分配(新增):炼化端的超额收益从柴油时差转向汽油曲线 ——高盛 9-17 关闭柴油时差多头、转多 EBOB Jun27 汽油,意味着「买炼厂」的逻辑要从「柴油 裂解」换成「汽油裂解+收率弹性」;上游端的 E&P 资本开支回归持平, 对油服是订单管道改善(2027-2028 年 FID 增强)而非当期支出扩张——油服的机会在 2027 年的订单兑现,不在 2026 年的支出增速。
| 标的 | 评级 / 目标价 | 核心逻辑 | 来源 |
|---|---|---|---|
| 中国石油 | 买入 2026E PE 10.6x | 实现价 +15.6%、天然气利润 +54.6 亿、Q2 净利 +47% | |
| 中远海能 | 增持 · 26.00 港元 / 30.40 元 | 纯油轮上行周期首选;VLCC TCE 为盈亏平衡 3.8 倍 | |
| 招商轮船 | 增持 · 25.10 元 | VLCC 即期敞口高 | |
| XOM / SU / CVE / COP / DVN | 增持(大摩矩阵) | 估值隐含 WTI 70 低于现货;正变化率 E&P 修复空间 | |
| CVE / DVN / EXE / DINO / COP / HAL | 买入(高盛组合) | 2028 布伦特 75 假设下的低倍数高回报;COP 2029 起 FCF +70 亿/年 | |
| TGS / Viridien | 买入(确信名单) | 储量寿命危机 → 新勘探周期 → 地震数据处理受益(AI 提效) | |
| OMV / Shell | 跑输 / 中性 | 化工资产折价(壳牌化工价值不足账面 50%) |
美国继续降库,但降幅由前次异常水平收窄,国内产量恢复;区域原油出口最新初值又有回落,成品油恢复更慢。上一版“近端风险未解”仍成立,支持它的具体证据已发生变化。
中期油价回落依赖航线、炼厂与成品油实际交付恢复;若供应受扰延长或库存再度加速下降,上行风险会更大。反之,复产与物流改善可能逐步压缩风险溢价。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十 · 当期结论:近端风险未解,中期回落依赖恢复兑现
最新周报已经显示美国明显降库和短期减产,近端实物约束需要重新提高权重;但天气、炼厂和净进口均参与,不能由此确认全球需求强劲或长期短缺。中东原油出口恢复与成品油、运输仍紧,是比单一封锁叙事更准确的当前框架。
1—3个月重点在运输安全、柴油交付和库存缓冲。6—12个月保留供应适应、非海湾增量及需求受损促使价格回落的条件情景;高盛90美元的12月预测属于这一恢复路径,巴克莱的上行风险则来自恢复受阻。
若多条通道与到货持续恢复、成品油库存回升且运费下降,应下调近端紧张判断;若攻击、低库存和交付延迟共振,则中期回落路径继续后移。不同口径流量、现货和目标期限保持分开,不给未校准的情景概率。
研究沿革与图表 · 十 · 结论:四个可操作的沉淀判断
当前结论与失效条件
① 原油流量修复与低库存可以同时存在;价格缓和不足以确认通胀链终结。若柴油库存修复、真实交付和长期运输成本同步改善,再下调近端风险溢价判断。
② 2027年供给恢复与潜在过剩仍是机构基准,但实现依赖中东生产与运输正常化;基础设施受损、库存无法补回及储备释放延迟是上行反证。
③ 旧公司自由现金流、储量寿命与油运弹性分析保留原日期;本轮只更新宏观证据,不以新油价自动重算公司估值或评级。
- ① 短期(6-12 个月):区间从 85-100 上移到 90-105,但赔率已明显收窄。 改口径说明:原判断「回落到 85-90 买、冲击 105-110 减」已被 9-16/9-17 的实际 价格触及上沿——布伦特期货 104.8、Dated 现货一度约 130。新的证据组合:公允价值锚在 80-90,现货溢价 15-16 美元对应额外 400 万桶/日的损失定价;同时 库存降幅只有预期 1/3、美国单周转为累库、柴油库存反季节性建立——支撑高价的三个物理证据有两个在褪色。 推论:区间操作优于趋势单,但区间上移且波动放大——90-100 建立多头敞口、 105 以上减仓;表达方式从柴油时差换成汽油曲线与牛市看涨价差。9-22 校准:区间判断的第一次测试已经到来并通过——9-21 布伦特 102.08、WTI 跌破 100,价格落回区间中下沿而不是跌破它, 印证「支撑高价的三个物理证据有两个在褪色」的修订;但回落驱动(外交+流量)可逆、 成品油端未降温,因此操作上100 下方不追空,若消息反复使 价格快速弹回 105 上方仍执行减仓纪律。 9-26 校准:「区间纪律的一周」——两面都被触及,纪律两面都按协议执行。 9-24 胡塞袭击把布伦特推至 106.60,越过 105 上沿,减仓纪律触发;随后外交信号与管道抢修预期把 9-25 的价格压回 104.3,落回 102-104 的区间 内部——既不满足追空条件(未跌破 100)、也不满足加仓条件(未回 到 90-100 建仓带)。按协议交代执行与结果:一周内区间纪律给出的两个动作——上沿 减仓、区间内不动——都被价格走到、也都被执行,区间判断通过第二次压力测试;但 102-106.6 的周内振幅(约 4.5 美元、单日 ±3.4%)说明这个区间的用法是「挂单纪律」 而不是「持有不动」,高波动本身就是区间市的成本。9-30 校准:区间下沿第一次被「出口恢复」而非「外交信号」触及。 9-29 布伦特收 102.59,仍落在 90-105 区间内部——既未跌破 100、也未回到 90-100 建仓带,纪律动作继续是「不动」;但驱动端的新信息是中东原油 出口达战前水平的 98%:若成品油流量(仅 58%)跟进 修复,区间中枢下移的路径才会打开——当前证据只支持「区间内重心缓移」,不改操作 纪律。
- ② 中期(2027):基准仍是「有限的回落」而非崩塌——市场低估的是新均衡价格, 但过剩的方向没有被推翻。证据:EIA/IEA 的 2027 过剩(+480 万桶/日口径)建立在 「2027 年初海湾复产」假设上,且 OPEC 刚把 2027 年需求增速上调 20 万桶 至 +236 万桶/日;但高盛 2028 布伦特 75、 巴克莱 2030 均衡 85、摩根士丹利年底 100、 储量寿命 9.5 年 + RRR<100%都指向更高中枢;花旗 60 多美元是乐观协议 情形。 推论:把「2027 过剩」交易视为可证伪命题——若 RRR 连续两年 <100%、OPEC+ 配额 天花板效应显现,2027 的实际均衡将系统性高于卖方基准。
- ③ 长期:油气从周期资产变成「带期权的红利资产」——这是行为变化而非价格判断; 9-17 的资本支出调查给了它一个时间戳。证据:2026 年全球上游支出 3,300 亿美元、 同比持平、回到「油价隐含的再投资水平」;IOC 支出 -3%、NOC +4%(能源安全驱动、 与油价的 R²≈0.73 被打破);IOC 储量寿命约 9 年、较十年前低 18%。 叠加中信建投「滞胀下油气的配置价值」(实际收益 +7.33% vs 标普 -3.33%)与勘探 Capex/boe -66%、80% 项目偏向天然气——行业把现金流还给股东、 把储量风险留给并购市场,这个行为模式在 2026 年没有被加息改变。 推论:股票端的主线不是「油价涨多少」而是「股东回报的可持续性」——低倍数高 FCF 组合与油运是这条主线的两种表达。
- ④ 宏观(新增,本篇并入《全球宏观策略》的实质结论):油价已经是美联储路径的 自变量,因此原油不能只当商品交易。证据链:美联储 9-16 重启加息(12-0 全票)、 点阵图 16/18 人年内还有一次;沃什的三条利率归因里包含地缘政治风险, 且明确不「透过」供给冲击;欧洲 headline 峰值被整体上修——摩根大通 在布伦特 100 美元假设下把欧元区与英国 headline 峰值写到接近 4%、2027 年欧元区 核心 HICP 上调 0.2pct 至 2.5%,高盛给欧元区 2.7%/3.8%、汇丰给英国 4.6% ;发达市场泰勒规则隐含平均再收紧约 100bp ;连续加息的门槛被机构写成油价的函数。 推论:配置上的含义是「原油 + 通胀挂钩资产」的多头与「长久期资产」的空头同源 ——油价不下来,美债长端的期限溢价与实际利率就下不来(美债篇、黄金篇),能源与 公用事业就会继续跑赢(美股篇),点阵图也会继续上移(FOMC 篇)。反过来,若 10 月 伊朗未升级、油价回到 90 以下,这条传导链会同时向四个方向反向释放——那将是本轮 最干净的一次「宏观交易平仓」。9-22 校准(改口径):反向释放的门槛比「90 以下」 先一步变得现实——油价回到 100 附近(布伦特 102.08、WTI 98.33), 中信期货 9-22 概括「此前油价上涨对通胀预期的新增推升已在减弱」,9-21 长端美债与 油价同步回落就是传导链松动的直接读数;但成品油端(柴油零售新高、 裂解扩大)与美联储官员「冲击超出石油范畴」的表态把「完整反向释放」的条件仍留在前方——传导链在弯,还没有断。
① 国内侧的代表性增量(均为本报告已引证据): 招商证券 9-18 把「连续加息与否」写成油价的条件句——高油价若从地缘脉冲变成结构性 高企,成本推升渗透核心通胀将迫使美联储连续加息;若随中东局势缓和而高位回落,则 更支持少次甚至单次加息,并以 1982 年以来「加息周期中原油是唯一上涨的大宗商品」 的历史统计支撑这条链路。中信期货 9-22 概括「此前油价上涨对通胀预期的新增推升已在 减弱」,是条件句开始被检验后的第一份读数。中金 9-22 载 8 月中国原油进口回升至 897 万桶/日(环比 +6%)、炼厂加工量 1,339 万桶/日(环比 +10%)——「中国少买」 边际松动的第一批月度证据。华泰期货 9-22 盯住成品油另一端——美柴油零售价首破 6.50 美元/加仑、裂解价差持续扩大、「谨防通胀黏性」;华泰证券 9-22 载 EIA 含 SPR 原油库存继续下降但降幅收窄(9-11 当周 -104.3 万桶,前值 -163.5 万桶)。 本轮窗口国内侧无新增材料,上述条件句的下一份国内读数待 后续更新。
② 外资的代表性增量: 摩根大通 9-18 把中东石油流量做成一张通道叠加表——过去 10 天总流量 17.1 百万桶/日 (霍尔木兹 10.4、富查伊拉 3.4、阿曼 2.1、红海 2.1),并对照 Dated 现货与期货 一度约 25 美元的裂口;瑞银 9-17 的霍尔木兹追踪(第 199-200 天)给出船型级通行量 与「伊朗原油连续三周无装载」;高盛 9-17 用欧洲汽油远期曲线转多(EBOB Jun27) 完成从柴油时差到汽油的换手;摩根士丹利 9-18 站在年底布伦特 100 一侧,跟踪中东 原油出口 13.6 百万桶/日与霍尔木兹以西浮存 1.54 亿桶。本轮外资 增量的核心是摩根大通 9-30 的三层恢复率——中东石油出口恢复至 2025 年水平的 89%、原油达战前 98%、成品油仅 58%,把「中东出口恢复」定为本轮回落的驱动; 德银 9-29 的海湾航运追踪给出 SoH 西向出口 8 艘/天(恢复期 24、战前约 70) 与「暗船」盲区,同篇把特朗普拒绝「七天方案」写进地缘时间线(高盛 9-29 载布伦特 因停火提议被拒而保持 100 上方);杰富瑞 9-29 补上中国汽柴油商业库存新低与 纽约港 ULSD 高企的实物证据;德银 9-30 进一步把「新兴市场资产表现日益由 油价主导、油价敏感度达多年高位」写成新的跨资产传导。
③ 分工差异: 外资投行做的是一手供应链数据——流量表、船期与船舶通行 (巴克莱 9-16 的日本到港路线与库存天数 243→200→193 天)、远期曲线 (高盛 9-03 柴油、9-17 汽油),这是「封锁经济学」的定量底座;国内期货研究所做的 是盘面结构 + 条件句 + 日度库存与地缘日历跟踪——月差、内外价差、波动率分位、 EIA 周度解读、联大周外交窗口与伊朗 7 项条件;国内券商集中在中国需求侧——进口、 炼厂开工与库存跟踪。同一轮封锁,外资在回答 「油在哪里、还剩多少」,国内在回答「价格怎么走、通胀怎么传」。
④ 超额判定(基于报告内证据): 「封锁经济学」的流量表框架是外资本轮独有的深度——瑞银 199-200 天的逐日追踪与 摩根大通的通道叠加表,在国内研报中没有对应物;但「油价回落 → 通胀二轮效应降温 → 约束美联储连续加息」这条从油到政策的传导条件句,是国内卖方先明确写出的 (外资的对应表达是泰勒规则的量级测算),且 9/19-22 正在被价格检验——中信期货 9-22 的「新增推升已在减弱」即第一份 验证读数;中国进口边际松动同样是国内独有的需求侧信息——它也是外资 「中国回补是实物市场最大的潜在买盘」判断的第一批支持证据。其余维度 (风险溢价的定价权、储量寿命、油运)证据仍在外资一侧,尚难分高下;共同的观察点是 联大周外交与柴油裂解能否回落——前者检验国内的传导条件句,后者检验外资的 成品油紧张叙事。
按顺序核对库存释放、装船、出港和最终抵达,把原油、柴油和其他成品油分开;水上库存与消费地库存也不能重复计算。机构船舶追踪初值要保留后续修订可能。
每周继续看美国库存、产量与产品供应,并跟踪区域流量和运费;现货、期货、远期均价各自标明观察日和交割对象,避免把不同价格体系拼成同一曲线。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十一 · 验证清单:出库、装船、抵达与可用库存
下一步先核政策承诺是否出库,再核装船、离港和抵达,最后看消费地可用库存与炼化价差。原油和成品油分开,直接路线与绕行/转运分开,全球库存、SPR和水上库存分开,不能重复计桶。
EIA观察周到9日、发布于15日,现货系列到14日,机构海运跟踪覆盖截至11日或各自最新周;没有取得完整同日合约曲线,不补造期限结构。旧缓存的炼厂投入和进口序列偏旧,本次不用于当前桶量平衡。
上行风险是基础设施受损、运输再中断、冬季柴油交付不足;下行风险是恢复快于预期、补库告一段落和高价压制需求。每周检验这些条件,更新供给与需求解释,而不把地缘新闻标题直接转成价格结论。
研究沿革与图表 · 十一 · 风险与监测清单
- ① 缓和/复航的正面冲击(9-22 更新:正在加速兑现):9-17 沙特阿美经阿曼 增供、美国能源部长称管道修复快于预期,布伦特单日回落近 1% 至 104.82;9-21 霍尔木兹流动改善 + 外交进展可能性把价格进一步带到 102.08、WTI 跌破 100。催化剂日程密集:特朗普「大概」愿意联大期间 会面伊朗总统、佩泽希齐扬计划 9-23 联大讲话、 中美元首 9-23 至 25 会晤。若美伊达成协议、霍尔木兹完全恢复, 招商期货情景下油价或降至 75-80、Q4 重回过剩;高盛现货公允价值 80 意味着回吐约 15 美元风险溢价——从 104.3(9-25)起算 这条路径仍有约 20-24 美元空间,仍是多头最大的单日风险。9-26 更新:正面路径 第一次有了具体机制与时间表——美伊官员已在联大期间会晤、阿拉格齐当面传达重开 海峡条件;伊朗向美方递交「七天方案」:条件满足则霍尔木兹最快 7 天恢复正常通行、「先谈海峡、再谈核问题」、希望在中期选举前达成协议。9-30 更新:这条路径第一次被正式拒绝。特朗普拒绝伊朗「7 天重开霍尔木兹 海峡」提议——美方认为该提议不可接受,且可能在中期选举后重启轰炸行动; 高盛 9-29 载布伦特保持在 100 上方,正因美国未接受 7 天停火提议。 「复航」从日历事件退回情景假设——观察点变为被拒之后外交能否重启(伊朗是否 让步、美方是否在中期选举后重启轰炸)。锚点同步前移:从 102.59(9-29, 市场数据)起算,回到公允价值锚 80-90的路径仍有约 13-23 美元空间,仍是多头最大的单日风险。
- ② 冲突升级的尾部:能源设施层面冲突(伊朗已预告海峡「禁区」)、以色列对伊朗能源设施的威胁、俄乌对俄炼化的持续袭击—— 俄罗斯柴油出口禁令延长至 10 月底;胡塞武装称沙特本周对其控制区 发动超 450 次空袭、并称击落一架 F-15。升级情形 100-120 美元 ;更强的尾部是「10 月伊朗在中选前扩大争端、把油价推高至 120 美元/桶以上」。9-22 更新(观察点措辞调整):周末外交 进展——特朗普临时叫停对胡塞空袭、沙特与胡塞达成短期停火 、伊朗开出 7 项谈判条件——使这条尾部路径的概率 下修但未解除:伊朗革命卫队同日表态「已做好持久战准备」, 东海期货 9-22 提醒「双方分歧依旧较大,地缘风险并未完全解除」,霍尔木兹海峡油轮与 LPG 船舶遇袭事件仍在发生。观察点措辞从「是否发生」改为 「联大周的外交窗口能否把缓和锁定为持续的通道恢复」。 9-26 更新(窗口关闭,观察点进入下一阶段):联大周的结果是双向的——外交线: 美伊官员会晤成行、伊朗递交「七天方案」;军事线: 伊朗总统 9-24 联大强硬表态「条件未满足前海峡不会重开、也不谈判」, 胡塞同日袭击沙特目标与输油管道,布伦特单日 +3.4% 至 106.60——「升级推高至 120 以上」的路径已在现货端预演(即期布伦特一度破 125 美元)。观察点改写为「『七天方案』能否在 10 月从草案变成海峡通航」:若 10 月 初海峡未按方案松动且袭击持续,东吴证券 9-18 的尾部情景回到正选;若兑现,则按 风险①的复航路径处理。9-30 更新:物理面读数与升级时间表。上周 AIS 跟踪的 SoH 西向出口仍仅 8 艘/天(恢复期 24、战前约 70),且「暗船」盲区使真实过境可能 更高;「七天方案」被拒后,德银 9-29 提示美方可能在中期选举后重启 轰炸行动——升级尾部第一次有了具体日程锚(中期选举)。
- ③ 需求破坏的自我强化(已确认):冲突以来全球需求下降 440 万桶/日、 是库存调整量的 1.5 倍;中国「以库代采」若延续,进口修复晚于 预期将使 2026 缺口小于 EIA 估计;电气化每季多替代一点(渗透率 62.3%)。亚洲的财政补贴压低了传导,一旦退出, 需求破坏会补记在账上。
- ④ 数据的不可见性:暗船运输使 5-6 百万桶/日流量脱离观察; Kpler 与美官方口径差 5 百万桶/日;伊朗已连续三周无装载记录、暗船占比 上升;德银 9-29 提示 SoH 真实过境可能因「暗船」高于 AIS 读数、美官方 与私营数据商对出口恢复程度的估算仍有差距——流量数据的修正随时重定价风险溢价。
- ⑤ 宏观与政策(改口径):原监测项「9 月加息 ~67% 概率定价」已被 9-16 的 实际加息(25bp 至 3.75%-4.00%、12-0)取代——该风险已落地,监测对象换成后续路径: 点阵图 16/18 人认为年内还有一次,市场定价到明年 9 月累计加息 3.2 次 ,即期定价年内继续加息约 1.3 次;发达市场口径的 量级是泰勒规则隐含累计约 100bp,其中日本压力最大(5.7% 对 0.7%)、加拿大 无收紧指引。紧缩通过需求破坏加深油价的自我刹车;10Y 实际收益率 2.69%、盈亏平衡 2.33%;油价每 10 美元使中国进口成本 +420 亿美元 。新增的双向尾部:更剧烈的能源价格冲击 可能中断加息周期,而快速收紧本身可能成为金融压力事件的催化剂(1986-87、1996-97、 2013-14 先例)——通胀交易与久期交易在这一点上共享同一个风险源。
| 监测指标 | 当前读数 | 预警阈值方向 | 来源 |
|---|---|---|---|
| 霍尔木兹通行量 | 出港 9 艘/日、进港 8 艘/日(前值 5/7);9-29 更新:SoH 西向出口 8 艘/天(恢复期 24、战前约 70) | 持续 >20 艘/日 = 溢价回吐 | |
| 中东石油总流量 | 出口恢复至 2025 年水平的 89%(原油达战前 98%、成品油仅 58%);前读 17.1 百万桶/日(9-18) | 原油端占比回落 = 出口恢复叙事反复;成品油端回补 = 柴油缺口收敛 | |
| 全球油品库存 | 冲突以来 -5.55 亿桶(预期 1/3) | 跌破 76.5 亿桶压力阈值 = 系统脆弱 | |
| 美国 SPR / 日本库存 | 2.87 亿桶(1982 年来最低);日本 200 天 | 美国跌破 2.5 亿、日本破 190 天 = 弹药耗尽 | |
| 柴油库存 / 裂解 / 零售价 | 美国馏分油 +159 万桶(反季节性累库);跨大西洋裂解 70.14;美柴油零售价 6.505 美元/加仑、历史新高 | 裂解回落至 60 下方、零售价止涨 = 紧张缓解;续创新高 = 通胀黏性 | |
| OPEC+ 10 月配额 | 暂停增产、转向 2027 谈判 | 恢复增产 = 供给投降信号 | |
| 中国原油进口 / SC-BRENT | 1-7 月同比 -13%;内外价差 +13.01(上周 -1.50) | 进口转正 = 实物买盘回归;价差转负 = 国内溢价回吐 | |
| VLCC TCE | 11.3 万美元/天(2Q26 均值) | 跌破 4 万 = 景气证伪 | |
| 月差 / 浮存油 | Brent 1-6 月差 18.10(上周 22.51);霍尔木兹以西浮存 1.54 亿桶 | 月差转 contango = 远期过剩被定价 | |
| 美联储路径与油价观察点 | 年内还有 1 次、市场定价累计 3.2 次;10 月加息概率周内一度升至约 70%;油价 9-29 布伦特 102.59、自 106.60 高位三笔回落(驱动=中东出口恢复);「七天方案」已被美方拒绝,观察被拒之后外交能否重启 | 油价持稳 100 下方 = 二轮效应降温(本周未满足);反弹站稳 110 上方 = 连续加息叙事重启 |
| 观察指标 | 读数 | 观察期 | 可用程度 | 阅读边界 |
|---|---|---|---|---|
| 布伦特现货 | 123.1 美元/桶 | 2026-10-27 | 可用 | 截至日最新有限观察;声明序列 |
| WTI 库欣现货 | 103.37 美元/桶 | 2026-10-27 | 可用 | 截至日最新有限观察;声明序列 |
| EIA 商业原油库存(原表,不含SPR) | 410,625 千桶 | 2026-10-23 | 可用 | 截至日最新有限观察;声明序列 |
| EIA 美国原油田产量(原表) | 13,992 千桶/日 | 2026-10-23 | 可用 | 截至日最新有限观察;声明序列 |