美债深度报告

10月28日2年、5年、10年、30年国债收益率分别为4.67%、4.85%、5.05%和5.37%;10年TIPS实际收益率2.67%。与16日相比10年下降4个基点、30年下降6个基点,修复延续但幅度有限。
会议后的机构研究同时关注短端政策预期和长期供给:花旗维持中性久期,摩根大通与汇丰更关注曲线走陡。29日公布的强GDP和偏高PCE使利率下行不能仅靠暂停得到保证。
研究导航:美联储深度 · 美债深度 · 美股深度 · 黄金深度 · 原油深度
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 执行摘要:长端反弹已经发生,政策终点与供给分歧仍在
16日官方同口径国债曲线为2年4.74%、5年4.89%、10年5.09%、30年5.43%;较14日,2年回落8bp、10年回落10bp、30年回落9bp。长端债券的修复已经发生,旧版持续上冲和熊平兑现的叙述需要更新,但两天的反弹还不足以证明收益率进入趋势下行。
本轮反弹与通胀数据偏强同时发生。对10月暂停的沟通解读、增长和AI融资担忧、前期估值过度拉伸的修正,都可能解释这一组合;不能把它简化成核心通胀已经受控或联储紧缩结束。16日TIPS实际收益率2.74%,仍是重要的限制条件。
机构策略已分化到具体工具:瑞银把2026年底10年目标上调至5.20%,摩根大通偏好10s/30s做陡,花旗战术久期中性并押注10月暂停。三者还对11月长端发行是否缩减持不同看法。当前结论是反弹可延续但终点、供给与期限补偿仍制约久期,不再只用“看多/看空美债”概括。
研究沿革与图表 · 执行摘要:加息落地之后,市场从「加不加」改问「还要几次」
10月6日核心判断:暂停预期不等于长端拐点
① 官方恒定期限收益率最新业务期10月5日:2年4.84%、10年5.31%、30年5.66%;2s10s为47bp(本报告计算)。官方日度尚未发布10月6日,不把盘中回落拼成新的收盘曲线。
② 9月29日同一官方口径10年为5.26%、30年5.59%,长端压力延续。此前‘长端见顶’继续作废;近期加息概率下降不能单独推出长债牛市。
③ 美银继续做空2年期及2s30s趋平,但明确降低信心;汇丰维持5s30s做陡与2027前端做平。方向分歧来源于期限与风险因子,不应笼统概括成‘所有曲线熊平’。
| 机构 | 后续路径 / 终端 | 2026 年底 2Y | 2026 年底 10Y | 口径 |
|---|---|---|---|---|
| 摩根大通 | 类比 1999-2000 年(加息约 100bp);货币市场应定价 50-100bp 累计紧缩,OIS 远期已接近上限;同时《FOMC 会后利率更新》转向做多 30Y(入场 5.35%、止损 5.46%、目标 5.00-5.06%,技术性均值回归) | 4.70%(上调 40bp) | 5.05%(上调 20bp);7Y 5.00%(上调 35bp) | 决议后 新档 |
| 摩根士丹利 | 12 月与明年 3 月各 25bp,终端 4.25%-4.5%、2027 全年维持;SFRZ6Z7 做平(入场 40bp、目标 10bp、止损 50bp) | — | —(中性利率 3.06%→3.25%) | 决议后 新档 |
| 美银美林 | 10 月、12 月各 25bp;认为政策尚不具限制性、市场定价的额外 60bp「可能不足」;做空前端 + 看熊平,IG 5s10s/3s10s 利差曲线趋陡 | 前端看空: 做空 2Y(入场 4.73%、 目标 5.0%、止损 4.45%) | 做平 2s30s: 入场 62bp、目标 40bp、 止损 80bp | 决议后 新档 |
| 高盛 | 预计 10 月再加一次;核心 PCE 预测 3.2%/2.2% 低于 FOMC 中值 3.4%/2.5%;9-26 周度启动仪表盘把年末 10Y 自 4.75% 上修至 5.00%(现价 5.18%)、2Y 年末 4.70% | 4.70%(9-26) | 4.75%(9-18)→ 5.00%(9-26 上修,已被 9-28/9-29 现货 5.24/5.25% 越过) | 决议后 新档 |
| 瑞银 | 2026-2028 展望:未来一年累计再加息约 90bp(市场已定价约 90bp,前端利率估值仍有上行空间、保持久期谨慎);美债收益率相对基本面偏高但供给压力限制下行;看多互换利差走阔、5s/30s 互换利差陡峭化;TIPS 中性、10Y 盈亏平衡目标 235bp | 4.50% | 4.80%(30Y 5.25%) | 决议后 新档 |
| 花旗 | 这是「完整加息周期」而非校准,未来约 200bp 紧缩空间;历史上债券在加息期抛售、约 80 个交易日后见底;首次加息后一年 10Y 通常上行 50-100bp | 3.40% | 3.90% | 决议后 新档 最低 |
| 德意志银行 | 通胀市场:SOFR 每 10bp 抛售对应 1y/1y1y CPI -2.5bp、5y CPI -1.8bp;维持做空 1 年期 CPI(部分汽油期货对冲) | — | — | 决议后 新档 |
| 野村 | 12 月再加一次、2027 年按兵不动;市场定价 10 月加息 53%、12 月累计 32bp、1 月累计 41bp;2 年期远期 OIS 4.40% | — | — | 决议后 新档 |
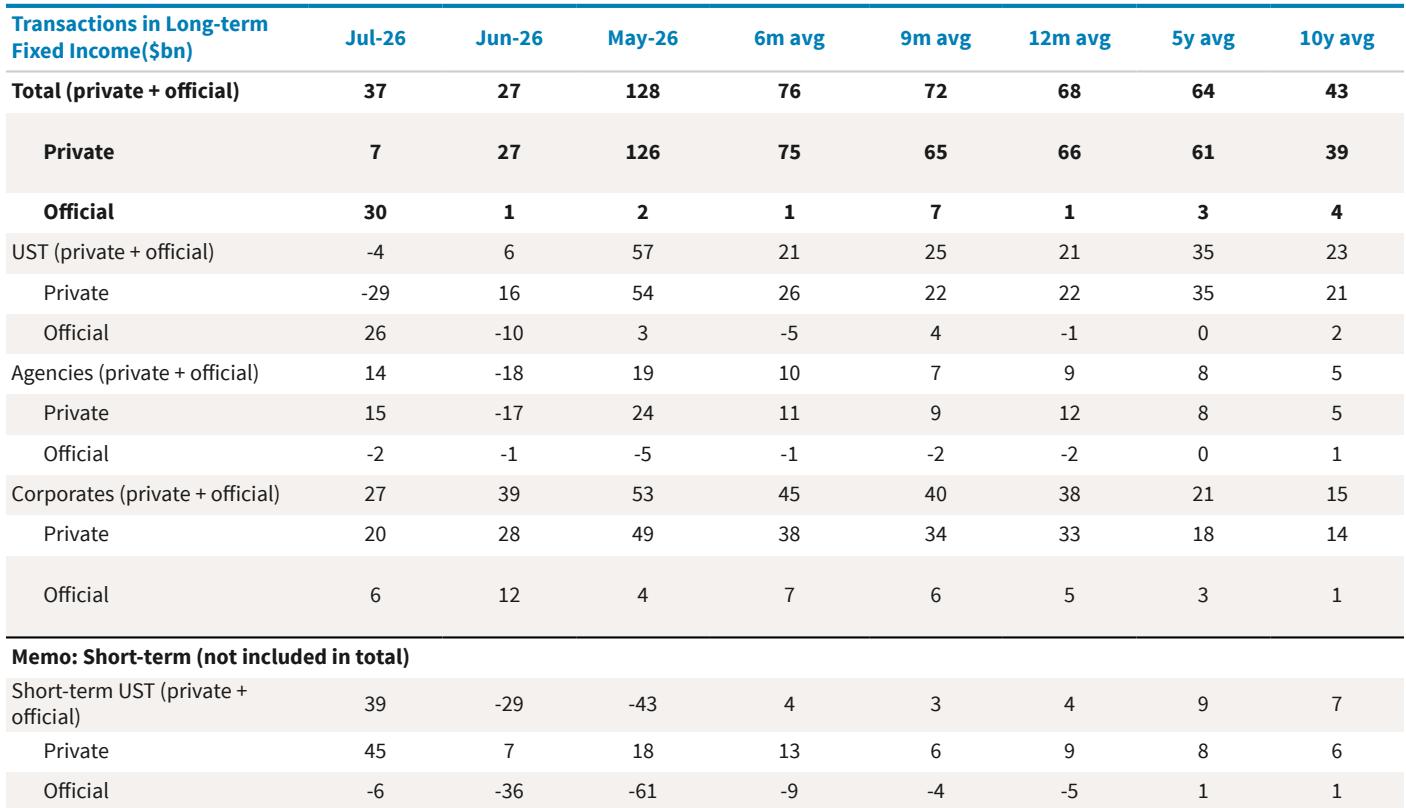
| 巴克莱 | 全球宽松周期结束;7 月 TIC 显示官方部门是长期美债唯一买家(+260 亿 vs 私人 -290 亿) | — | — | 决议后 新档 |
| 民生商银国际 | 三情景:熊平(10Y 4.8-5.2%,概率最高)/牛陡(4.6-4.9%)/破前高(5.2-5.4%) | — | 4.8-5.4% (三情景;9-24 已收 5.20%, 情景一上限/情景三下沿交界) | 国内卖方 新档 |
| 汇丰 | 鹰派路径 + 更高溢价(新预测框架) | Q4'26 4.20% | Q4'26 4.65% → Q2'28 4.75% | 决议前 保留档 |
| 德银 | r* 被低估:中性利率 3.5-3.75% 偏保守(做空 10Y) | — | 4.80%(已被 9/16 现货 5.02% 越过) | 决议前 保留档 |
| 美银(旧) | 9-08 曾转向做多 5Y(数据与沟通混合降低了近期收紧确定性)——该判断已被 9/16 决议与 9-18 的做空前端取代 | — | 4.50%(已被现货越过) | 已作废 标注 |
把这三天的价格读成一句话:美联储把政策利率抬进 3.75-4.00%,长端用「首破 5%」投票, 然后自己先退了一步。9/16 收盘 10Y 5.021%(创 2023 年 10 月以来新高)、2Y 4.732%(创 2024 年 7 月以来新高) ;9/17 全曲线回落 6-7bp,30Y 自 9/15 的 5.399% 高位区间回到 5.29% 。与之同步的是策略席位的集体转向:摩根大通不再谈做空 10Y 的性价比、直接上修目标并 看空 2Y;美银从「做多 5Y」翻到「做空前端」;大摩把终端抬到 4.25-4.5% 却做平曲线;花旗仍坚持 这是完整加息周期(还有约 200bp)。 结构面也给出了新证据:7 月长期美债的净买入几乎全部来自官方部门(+260 亿),私人部门净卖 290 亿 ——收益率越高,价格敏感的钱越谨慎,价格不敏感的钱越显眼。 (这段「先冲高、后退一步」的读法属于决议周,9/23-9/24 的第三轮行情证明「退一步」之后还有 「再进一步」)
① 规则改写已验证——沃什的框架(就业看失业率与首申、通胀看「PCE 分项中涨幅超 3% 的占比」、 把 65 个月超标归责央行自身)在 9/16 落地为 12-0 全票加息;
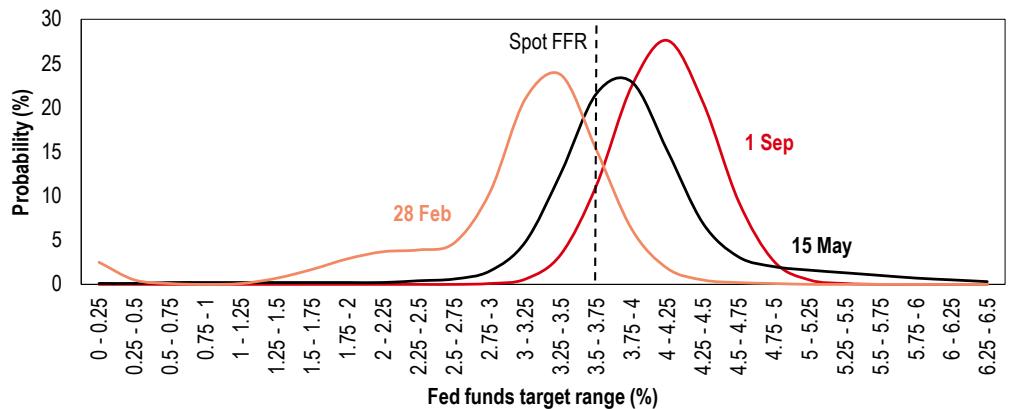
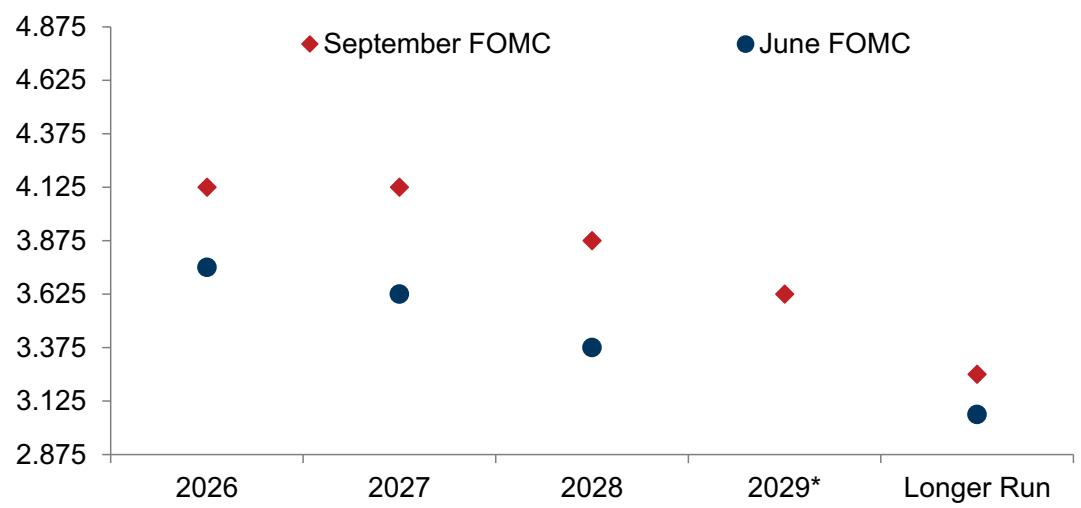
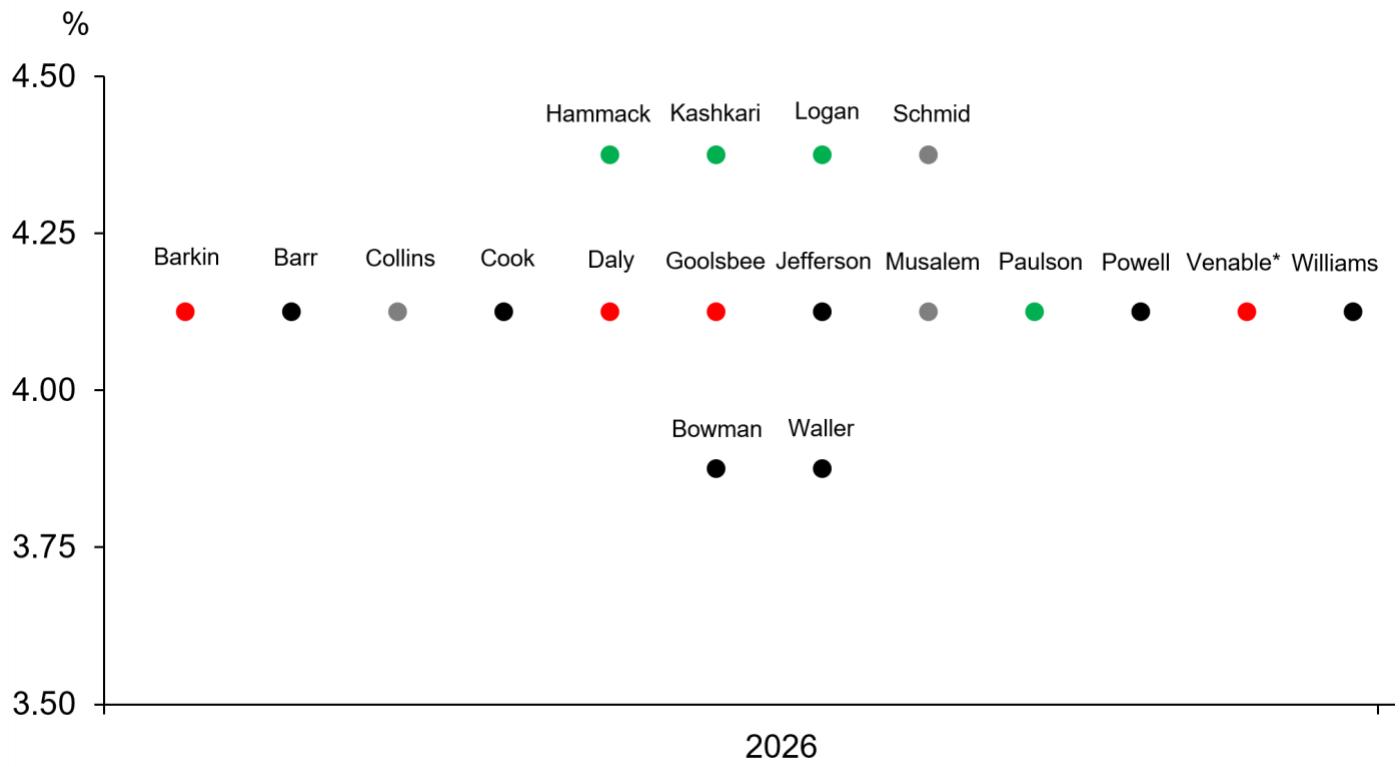
② 分布右移已完成——汇丰概率图显示市场隐含的联邦基金分布从 2 月约 3.25% 右移至 9 月初 4.0-4.5% ;决议后点阵图逐人分布落在 4.125%(12 人)、4.375%(4 人)、3.875%(2 人) ;
③ 新战场的输入是「10 月还是 12 月」——市场定价 10 月加息 53%、12 月累计 32bp, 国内卖方记 10 月概率 50%、2027 年 7 月底前累计三次加息共 79bp、政策利率上行至 4.67%; 9/23 PMI 之后该问题被直接升级:10 月加息概率跳升至 69.7%、12 月累计 +50bp 概率 54.8% ,9/24 维持约 70%。 推论:「加不加」已不再是变量,「加几次」才是——而它取决于两件联储控制不了的事: 油价与中期选举日历;本周又添第三件:PMI 级别的增长与成本数据。
① 中泰的四分法:央行减持、油价与通胀预期、加息预期、AI 企业债券融资;
② 中金的 ACM 分解:今年 1-8 月 10Y 上行 48bp,其中 52bp 来自短端利率预期、期限溢价反而 -4bp ——「买预期」主导,溢价还没开始补涨;
③ 溢价的弹药仍在囤积:美银警告「高利率→高赤字→高供给→高溢价→更高利率」负反馈, 现有可交易国债平均利率 3.4%、再融资将平均抬高 1.4pct;招商证券测得 10Y 实际 期限溢价已升至约 78bp 高位;沃什本人把长端上行归因为「经济走强 + 资本竞争 + 地缘政治」三条。 推论:加息落地只是把短端预期这条腿钉住,溢价这条腿取决于供给与买家结构(第三章、第四章)。
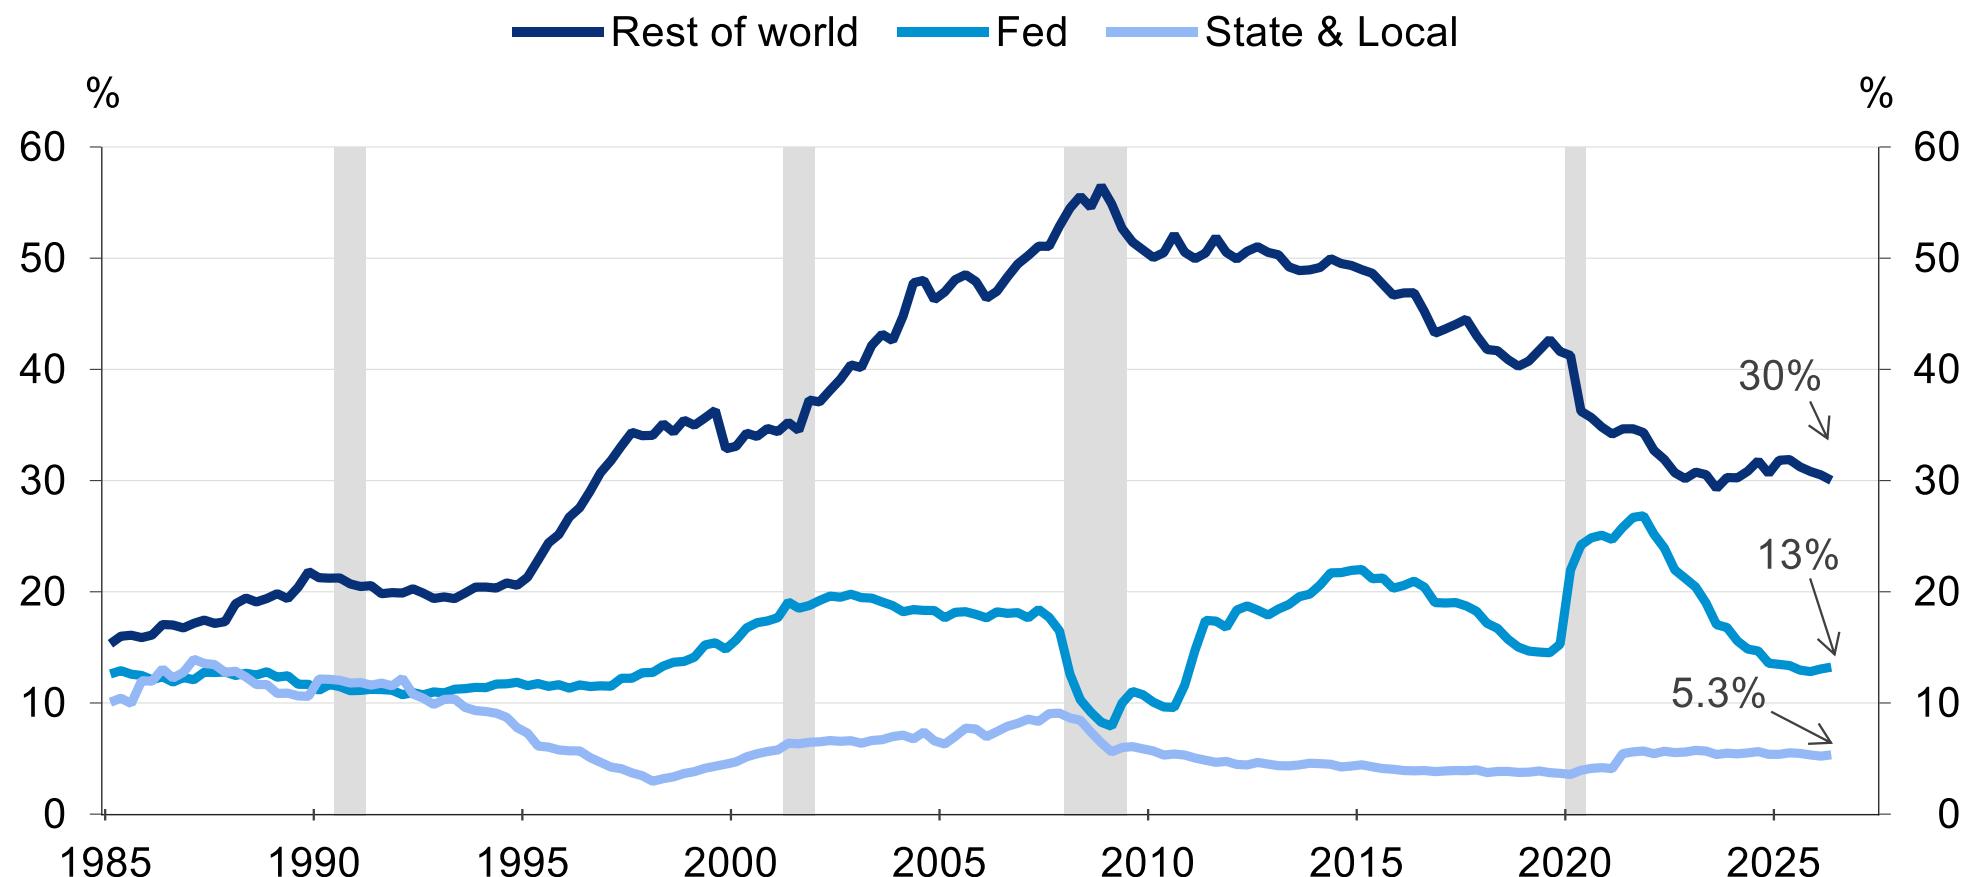
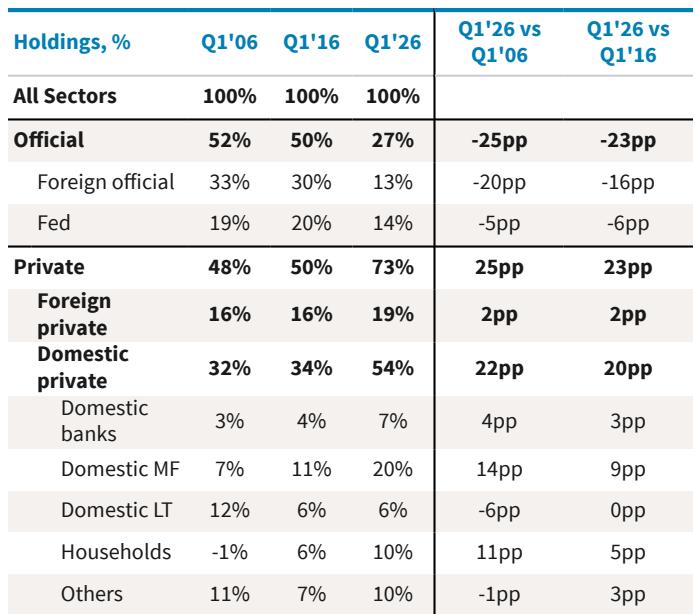
① 官方退场——外资官方持债占比 33%→13%,Fed 19%→14%;国内私人(基金/家庭/银行)从 32% 升至 54%;外资整体持有美债占比降至 30%;
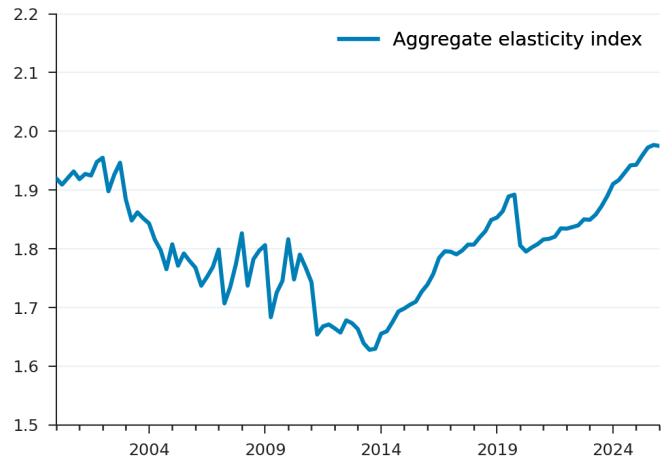
② 弹性指数创历史新高——总弹性指数约 1.98 且趋势向上:同样的供给冲击,现在需要更高的收益率补偿 ;
③ 最新验证是 7 月 TIC——长期美债官方 +260 亿、私人 -290 亿;短期国库券 +390 亿里私人占 450 亿 。价格敏感的钱在「要价」,而不是「闭眼买」;
④ 本周把「要价」搬进了拍卖簿——9/23 350 亿美元 5 年期标售中标 5.033%、高于预发行 5.002% 约 3.1bp、 认购倍数 2.21 低于此前六个月均值 2.33,9/24 7 年期拍卖需求同样偏弱 ,两次失利与 PMI 同周共振,把 10Y 直接送过 5.2%。 推论:「谁的边际买家」比「有多少买家」更重要——这解释了 9/15 20 年期拍卖必须用 5.420% 的历史新高收益率才卖得掉,也解释了 9/23-9/24 的连续新高。
10月会议维持3.75%—4.00%,两位委员主张加息。短端需要同时评估12月行动、政策终点与高利率维持时间;一次暂停并不直接证明未来会议也会暂停。
野村预计12月加息后较长时间维持,德银预计12月与次年3月各加一次。新PCE和GDP在这些会后报告形成之后公布,不能把机构原判断写成已经依据新数据更新。
各序列保留真实观察日期。当前修订序列用于研究展示,历史首次发布日期未核验的点不用于回测。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 一 · 政策路径:10月暂停与更高终点并不矛盾
现行目标区间仍为3.75%—4.00%。高盛、花旗和野村倾向10月暂停后12月加息;瑞银、巴克莱还预期2027年1月再加。美银15日仍主张10月行动。短端定价面对的既是下一次会议,也是限制性持续时间,暂停并不保证2年收益率持续下降。
瑞银的最新调整尤其说明这一点:在预计10月不动的同时,上调年底2年目标至4.85%、10年至5.20%。它认为近期收益率回落主要是前期偏离公允的修正,而不是基本面转折。这与直接押注降息周期的久期多头并非同一策略。
本报告把政策节奏与终点拆开跟踪,不用2年国债代替完整OIS路径,也不以机构转述的某次会议概率补齐实时快照。若后续通胀持续高位,暂停后的再加预期仍可能抬升中端;若增长与信用压力扩散,路径才更可能向下调整。
研究沿革与图表 · 一 · 决议落地:12-0 加息与「还要几次」的新战场
这是 2023 年 7 月以来第一次加息,也是沃什上任后第一次把「工具箱」用出来。市场此前把票型分歧 当作变量——东吴证券 9-14 曾把决议结果的反对票数量列为关键观察变量——结果拿到了 12-0。
- ① 决议与声明:极简措辞,聚焦通胀。加息 25bp 至 3.75-4.00%,12 票赞成、0 票反对; 声明仅 131 个单词,删除「供给冲击」解释,改为「通胀仍然高企」,并新增「加息将支持通胀更及时地 回到 2%」与「国内支出保持韧性」。 发布会仅约 30 分钟,为 2011 年例行发布会制度建立以来最短。
- ② 点阵图:16/18 人指向年内至少再加一次,长期中性 3.062%→3.250%。18 名提交者中 12 人 主张年内再加 1 次、4 人主张再加 2 次、仅 2 人(Bowman、Waller)主张到此为止,无人主张年内降息; 中位数路径 2026/2027 均为 4.125%、2028 3.875%、2029 3.625%、长期 3.250%(6 月为 3.75/3.625/3.375/—/3.062)(均为本报告引用的原表/原图)。 口径差异:长期中性利率,高盛与商业银行口径记为 3.25%、德银与瑞银记为 3.2%——同一次 SEP,四舍五入与读数口径不同,方向完全一致。
- ③ SEP:增长更乐观、通胀更顽固、失业率更低。2026 实际 GDP 2.2%→2.3%(2027 2.3%→2.4%); 2026-2028 失业率 4.3/4.3/4.2% 统一下调至 4.1%;2026 PCE 3.6%→3.7%、核心 PCE 3.3%→3.4%, 2027 核心 PCE 2.5%、2028 2.2%,新增 2029 年预测 PCE 与核心 PCE 均为 2.0%。15 名参与者认为核心 PCE 风险偏上行、 仅 3 人认为风险平衡——这解释了为什么点阵图里没有降息。
- ④ 沃什的框架三件套:限制性、趋势、去前瞻指引。「我很难把当前广泛的金融条件描述为 限制性的」「本次加息是撤除一部分宽松(removed a dose of accommodation)」「数据点是嘈杂的, 趋势比单点更重要」「不负责提供前瞻性指引」;对长端上行的三因素归因是「经济走强 + 资本竞争 (超大规模云厂商大规模融资)+ 地缘政治」。 他同时把中性利率定性为「学术概念,对政策决定不具操作意义」,淡化了 SEP 长期利率上调的政策含义 。
- ⑤ 后续路径的五个坐标。市场端:10 月加息概率 53%、12 月累计 32bp、1 月累计 41bp, 2 年期远期 OIS 降至 4.40%;摩根大通记 1y1y OIS 已超越 2022-23 年紧缩周期的高点、 年底定价 +33bp、2027 年三季度前累计 +80bp;国内卖方记 10 月概率 50%、 2027 年 7 月底前累计三次加息共 79bp、对应政策利率 4.67%。机构端:高盛预计 10 月 再加一次;大摩预计 12 月与明年 3 月各一次、终端 4.25-4.5%; 美银维持 10 月、12 月各 25bp,并认为市场定价的额外 60bp「可能不足」——理由是过去一年 实际联邦基金利率已回落超 100bp,美联储需要把这份宽松收回;野村维持 12 月一次、 2027 年不动;国盛给出「温和、间歇式」的主判断——累计上限 50-75bp、10 月大概率暂停、 12 月概率较大、理论区间 62-101bp;巴克莱则把点阵图上移定性为「对更强经济数据的 适度再校准,而非反应函数的鹰派转向」,并指出市场隐含的近三次加息与点阵图的一次之间存在可交易的 偏差。
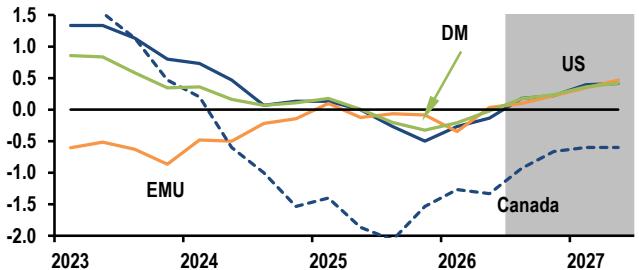
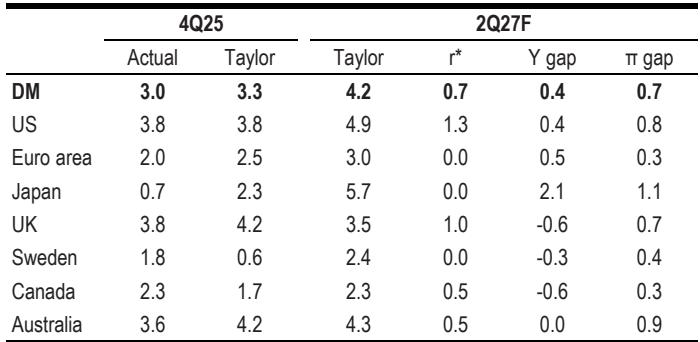
- ⑥ 泰勒规则的第三只眼睛:发达市场整体还需加息约 100bp。摩根大通按平衡泰勒规则测算, 截至 2027 年二季度发达市场整体需要累计收紧约 100bp:美国规则值 4.9%(4Q25 实际 3.8%)、 日本 5.7%(实际 0.7%)、欧元区 3.0%(实际 2.0%),而加拿大仅 2.3%(与其当前 2.3% 持平)、 英国 3.5%——国别分化极大,驱动项是产出缺口转正(美国 2Q27 约 +0.4%、日本 +2.1%)与 通胀缺口(美国 +0.8%、日本 +1.1%)。这条测算把「加息 100bp」从市场情绪 变成了规则输出,也是本报告认为「年内只加一次」需要数据持续配合的原因。 德银 9-28 的注脚与之一致:强劲 PMI 支持更高中性利率,但市场对中性利率的预期仍偏低、 锚定在 2010 年代的异常低水平;1y1y SOFR 已达 4.9%、处于泰勒规则隐含范围上限—— 前端利率已接近充分定价。
- ⑦ 全球央行同步转向:期限溢价的第二根支柱。日本央行 9-18 以 7-2 加息 25bp 至 1.25%(1995 年以来最高;浅田、佐藤投反对票;植田称连续大幅加息门槛很高);英国央行 9-18 以 6-3 维持 3.75%,Pill、Greene、Mann 三票 主张加息,措辞明显转鹰;汇丰据此把英国央行基准预测 改为 11 月与明年 2 月各加 25bp、英国通胀峰值上调至 4.6%;美银提示 MPC 已上调 2026Q4 通胀预测至 3.75%、2027Q1 略高于 4%,但同时对市场定价的「近四次加息」含蓄表示异议, 30 年期金边收益率当日下行 12bp;高盛把英债 10Y 年底预测从 4.40% 上调至 5.00% 。美债不是孤立行情,是全球贴现率的共同上移——这也是本报告第五章「期限溢价」 的外部支柱。9-26 增补给出全景坐标:8/10-9/21 全球 26 个主要经济体中 6 个加息(美、欧、日、香港、韩、 新西兰)、2 个降息(以色列、巴西),「美欧日央行一致落地加息,8-9 月全球出现金融条件收紧压力」 ;现货端日本 10 年期国债收益率已升至 3.075%、创 1996 年以来新高。
- ⑨ PMI 冲击后的定价跳变与官员加码(9/23-9/26)。9/23 PMI 公布前后,CME 定价从 48.6%(较前日 -7.8pct)直接跳升至 10 月加息 69.7%(不变仅 30.3%);12 月维度: 不变 6.5%、累计 +25bp 38.7%、累计 +50bp 54.8%, 9/24 维持约 70%。口径提示:银河期货记「年内再加息概率升至近 90%」、 方正中期记利率期货对年内加息的隐含预期约 130%——前者是「至少一次」的概率、 后者是隐含次数,两套口径并存不矛盾。官员端:理事巴尔称基准情景中「可能需要进一步的政策调整」 ;威廉姆斯称市场认为年底前可能还需加息一次、是否行动取决于后续数据。 华创 9-26 的跟踪给出温和派坐标:年内再加息 1 次概率约 76%、2027 年中前累计 2 次, 并判断本轮「幅度和速度或均较为温和」(对比 1997 年预防式加息)。下一个数据窗口:8 月核心 PCE、 9 月 ISM 制造业 PMI、9 月非农。 9-30 增补:9/29 Williams 改口称「没有紧迫性」、预计今年晚些时候可能再进行一次调整(与市场中位数一致), 货币市场对 10 月加息的定价自约 70% 回落至约 50%;Barr 同日称需要进一步政策调整以使通胀回归目标, Goolsbee 与 Musalem 则强调 AI 需求的短期通胀风险与金融条件宽松、立场偏鹰—— 官员分歧重新拉宽,「10 月就动」的收敛被打断。
- ⑧ 决议后一周的官员巡礼与定价更新(9/19-9/22):「当前政策限制力度仍不足」成为官员的 共同口径:穆萨莱姆称内需强劲、大宗商品涨价冲击已超出石油范畴,美联储或进一步加息, 主张「尽早且渐进」,若不继续紧缩 18 个月通胀难以达标;古尔斯比称 若通胀由关税与能源供给冲击扩散至需求端,联储需果断加息——即便压力仍来自供给,「只要冲击持续, 货币政策就不能置之不理」;卡什卡利称美国各领域通胀都过高、「而不仅仅是在石油 领域」。沃什本人在 G20 场合把叙事推向「全球投资浪潮」, 科技巨头举债搞算力资本开支被点名为长端收益率的上行推手。定价端随之微调: CME 10 月加息概率 56.5%、12 月累计加息(至少 25bp)概率约 90%(46.4% 与 43.9% 两档相加) (口径相近);方正中期记利率期货对年内 加息的隐含预期已升至约 130%;招商证券提示点阵图剩余空间上限 50bp、 Q4 大概率再加 25bp,若 9-10 月通胀无明显好转,10 月加息概率在上升。
- ⑩ 短端的天花板证据:远期利率已越过经济学家预测上限(9-30 增补)。野村 9-28 指出, 1 年期远期 1 个月利率已超过彭博经济学家调查中「一年后政策利率」预测的上限 4.5%—— 2022 年以来的紧缩周期中,经济学家预测的上限通常构成短期收益率的天花板; 同期 MOVE 指数一度突破 100,但其上升集中在短端与中端而非超长端,CTA 基金快速削减债券空头 亦佐证利率近期上行空间收窄。读法:这为「熊平、压力在短端」的基准形态 给出一个内生约束——短端再上行的空间被预测上限封住,曲线的进一步变化更可能来自长端 (9/28-29 的熊陡续作正在验证这一点,见第五、七章)。
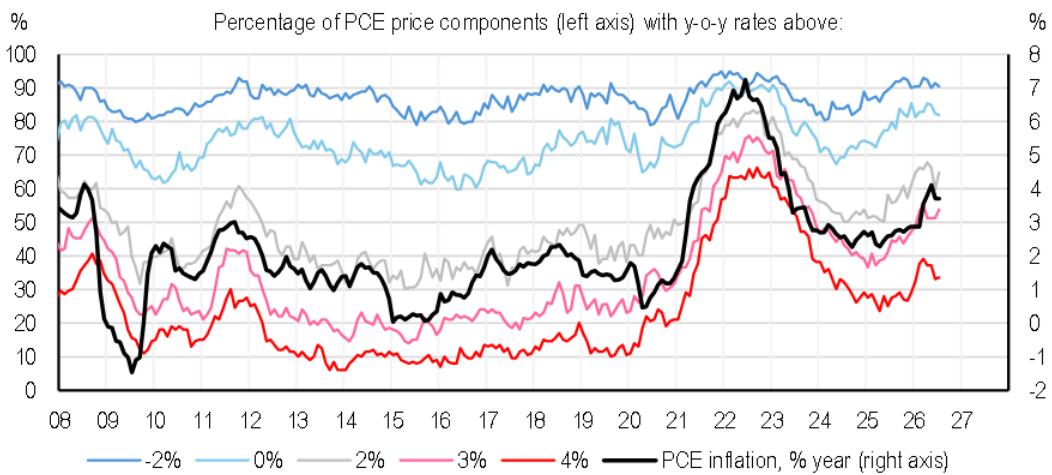
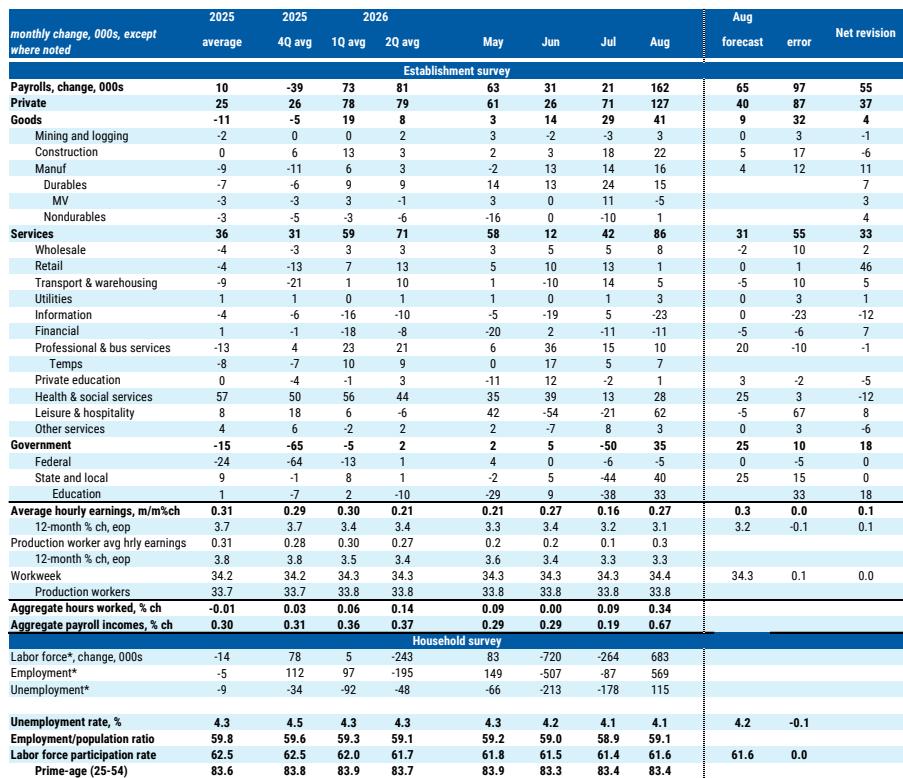
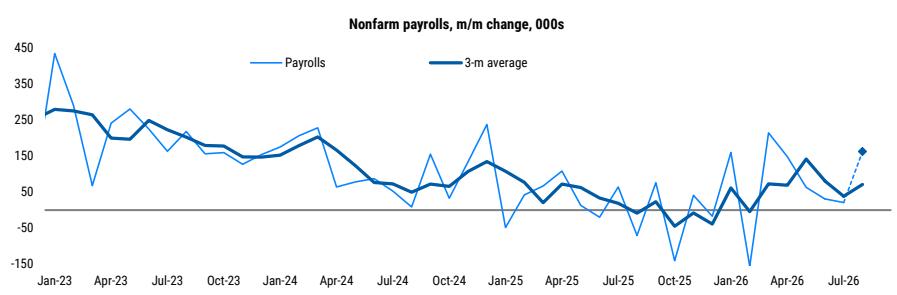
9月非农增加2.9万人、失业率4.2%,提示就业增量偏弱;与此同时三季度GDP初值增长3.4%,私人国内最终销售增长4.9%,显示经济并非全面收缩。
9月核心PCE同比3.1%,限制长期通胀迅速回归目标的信心。若后续就业进一步走弱并带动服务价格降温,有利于久期;若投资和价格压力延续,则高利率可能更持久。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 二 · 就业与通胀:弱新增就业没有抵消价格黏性
9月非农新增2.9万人、失业率4.2%,就业边际降温;10日当周初请四周均值19.85万人,则仍没有显示突然的大规模裁员。弱新增就业和低裁员可以共存,不能仅凭单月非农宣布衰退,也不能把低初请理解为增长完全没有压力。
9月CPI同比3.7%,15日PPI最终需求环比1.3%,生产端成本压力仍强。名义零售增长0.8%与工业生产增长0.7%又显示需求和生产仍有韧性,但实际消费及核心零售细节更弱。债市需要平衡通胀黏性和增长分化,而不是只挑一个数据支持方向。
9月核心PCE仍处于机构追踪阶段,约0.31%—0.35%的环比估计不是官方值。若价格传导扩大、需求未明显下滑,长债反弹会受阻;若实际活动和融资同步走弱,即使通胀暂高,增长对冲需求也可能继续支持国债。
研究沿革与图表 · 二 · 就业与通胀:8 月数据的失真清单与新的通胀坐标
就业与PCE:旧强数据不能继续充当最新锚
① 9月非农新增2.9万人,失业率4.2%;7、8月合计下修6万人,8月新增就业修订为13.3万人。就业降温但尚不能据单月读数确认衰退。
② 8月PCE同比3.4%、核心PCE同比3.0%,核心环比0.2%;这是修订后的月度实测,不能与9月SEP的四季度同比预测混作同一口径。
③ 威廉姆斯9月29日称没有立即调整政策的紧迫性,但在其预测下年内仍可能再调整一次;杰斐逊10月1日强调需要更多时间收集信息。‘不急’不等于确认停止加息。
8 月就业报告是本轮最戏剧化的一份:前一个月还在讨论「负增长」,这个月就跳到 +16.2 万。 决议之后,通胀坐标也更新了——美元端的通胀预期在回落,而通胀广度仍未收窄。
- ① 总量的真相在修正里:8 月 +16.2 万 vs 共识 5.6 万,但 6 月 -2.3 万上修 至 +2.1 万、7 月上修至 +2.1 万方向一致,合计上修 5.5 万——「就业负增长」叙事被 证伪。3 个月均值 7.1-7.4 万:仍高于联储工作论文 估算的 2026 年盈亏平衡就业(接近 0),但缓冲已薄。 决议后就业数据的分歧被新的读数放大:初请失业金降至 19.6 万、续请降至 173 万(年内最低), 但消费者调查显示求职环境走弱——「低裁员、低招聘」。
- ② 结构的三处反弹各有来路:休闲酒店 +6.2 万(7 月 -2.1 万后的回调)、 地方政府教育 +4.2~5 万(前月 -6.2 万的补偿)、商品生产 +4.1 万(制造业连续回暖, 关税后回流)。剔除这些,私人部门 趋势「稳定但无通胀压力」。
- ③ 薪资是鸽派最硬的一张牌:平均时薪环比 +0.27-0.3%、同比 +3.09-3.1%—— 疫情以来最慢,「薪资-通胀螺旋」持续消退。
- ④ 通胀的两套账:7 月核心 PCE 同比 3.3-3.34%、headline 3.7%;核心 CPI 8 月同比 2.4%(2021 年 4 月以来新低)。PCE 与 CPI 的裂口是联储内部分歧的数据根源。 沃什在记者会上给出一个前瞻:8 月核心 PCE 同比可能为 3.2%,隐含约 20bp 的下修空间 ;9/30 BEA 将做年度修正,可能技术性压低 8 月读数。
- ⑤ 通胀预期的新坐标(决议后):10Y 盈亏平衡通胀降至 2.31%、10Y 实际收益率 2.63%,MOVE 指数降至 76.2、VIX 15.4;美银的框架是:名义支出同比 6.3% 仍高于 5% 的历史临界值,只要高于 5%,核心 PCE 就容易超 2%。 两组数字不矛盾:市场定价的通胀补偿在回落(2.31%),而美联储看的是通胀「广度」与 名义支出(超 3% 分项占比约 35%)。
- ⑥ 油价把通胀预期重新点燃过:美伊冲突重启两周布伦特 +9%,10Y/30Y 分别触及 4.79%/5.27% 年内高位;决议日(9/16)油价已显著回落(WTI 10 月合约 -3.21% 报 102.43 美元、 布伦特 11 月合约 -2.69% 报 105.83 美元),此后连续回落,至 9/21 已是连续第四个 交易日下跌:布伦特结算 100.34 美元/桶(-3.4%)——霍尔木兹原油运输改善、沙特经波斯湾增加装船 与美伊潜在接触预期使供应风险溢价继续回吐。 中泰点破传导链:「联储鹰派约束主要来自油价相关通胀,工资和租金螺旋仍弱」—— 这条链上,原油就是美债的第二央行(详见《全球宏观策略》原油篇)。
- ⑦ 9 月 PMI:本周长端上冲的直接触发(9-26 增补)。9/23 公布的 9 月标普全球 PMI 初值 全面超预期:综合 58.4(前值 56.0、预期 55.3,2021 年 7 月以来新高)、制造业 57.0(预期 53.6)、 服务业 58.7,新订单扩张为 2022 年 4 月以来最快、制造业招聘为 2021 年 2 月以来峰值、投入成本指数 升至 2022 年 10 月以来最高;若剔除疫情影响,当前供应链瓶颈为近二十年调查史中最严峻情形之一, 调查数据隐含年化经济增长率约 5%(华尔街见闻)。初请失业金同周再降至 19.7 万。但软数据给出另一面:9 月消费者信心指数终值 48.1 创四个月新低、未来一年通胀预期升至 4.6%(6 月以来最高)——「硬数据强、 软信心弱」并存。招银国际点破当日跨资产主线的反转:「由此前『油价下降、长端利率回落』迅速 反转为『增长超预期+油价反弹+实际利率上行』」。 9-30 增补:9/29 公布的 9 月咨商会消费者信心降至 81.9(预期 89.0)、8 月 JOLTS 职位空缺率降至 4.3%(预期 4.4%)——数据转弱当天长端不跌反涨(10Y +1.3bp 收 5.25%);摩根大通把本周长端上行 归因为「对长期通胀风险和期限溢价的担忧,而非单纯的经济增长预期」——「硬数据强、软信心弱」的分化, 正让位于期限溢价主导的定价。
9月财政收支约为收入5,579亿美元、支出5,848亿美元;月份间受缴税和支付时点影响,不能外推为全年赤字。更长久期的融资成本还取决于未来到期结构和发行组合。
下一次季度再融资公告尚未公布。摩根大通倾向认为维持长端拍卖规模会支持曲线走陡;花旗则预计部分长债规模可能缩减。发行结果落地前,这两者都只能是预测。
| 债务类别 | 存量(十亿美元) | 12个月到期本金 | 基准应计利息近似 |
|---|---|---|---|
| 国库券(到期面值) | 7,118.1 | 7,118.1 | 291.5 |
| 中期国债 | 16,281.5 | 2,916.6 | 562.7 |
| 长期国债 | 5,551.0 | 29.6 | 188.8 |
| 通胀保值国债 | 2,172.6 | 222.8 | 32.2 |
| 浮动利率国债 | 708.0 | 353.1 | 未定价 |
固定市场化债务存量;按逐券到期与票息/发行贴现收益率近似,应计而非现金;FRN即时重设;不含新增赤字、非市场化债务、TIPS未来本金膨胀;再融资按3M/2Y/10Y分桶研究假设。无法定价本金 708.0 十亿美元;不使用固定0.798桥接因子或29%年度再定价速度。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 三 · 财政与供给:新收支入账,发行结构尚未落地
9月财政收支已更新:收入约5,578.75亿美元、支出5,847.75亿美元,当月赤字约269亿美元。财政表同一月份同时列上年与本年,现已按财政年度父组唯一取数,避免把去年9月盈余误当今年结果;美元原值显式换为百万美元后进入研究。
逐券测算仍以9月底市场化债务存量约31.83万亿美元为口径,未来12个月到期约10.64万亿、占33.43%;它不是联邦总债务。再融资利率平移100bp对应未来12个月应计成本增加约728亿美元,是静态存量敏感性,不能当作财政年度净利息或新增赤字预测。
最新争论转向发行期限。花旗预计11月20年和30年拍卖各缩减30亿美元;瑞银认为问卷更像为明年结构调整铺路,11月不会立即改规模;摩根大通也不把长端减量作为基准。问卷与机构判断均未成为财政部已宣布决定,供给利多不能提前全部兑现。
研究沿革与图表 · 三 · 供给与财政:40 万亿、利息墙与「AI 久期」
供给是多头最不愿意谈、空头最容易滥用的话题。决议后的新证据把两个方向都说得更清楚: 赤字与 AI 发债是真实的压力,但真正的远期风险仍是利息墙;而长端信用市场的久期正在缩短。
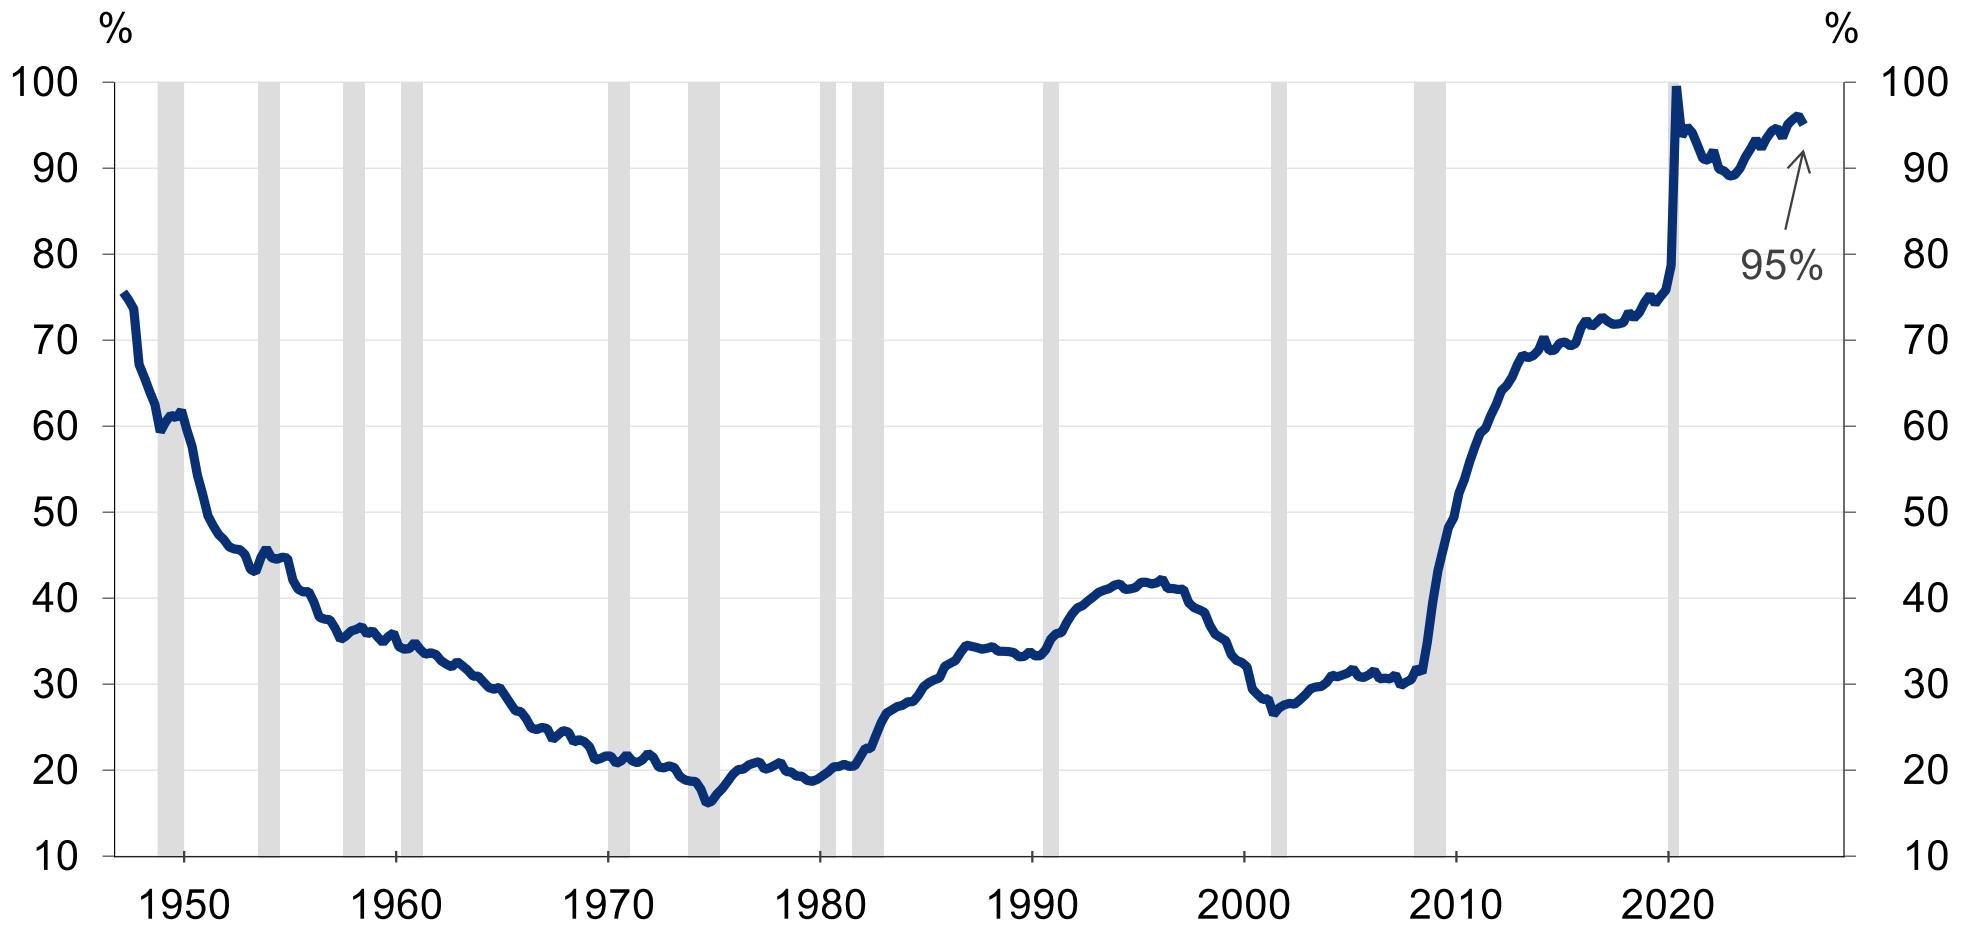
- ① 利息墙的算术:美债总额突破 40 万亿美元;过去 12 个月利息支出超 1.1 万亿、占 GDP 3.5%,已超国防与医疗保险;可交易国债平均利率 3.4%,未来几年再融资平均多付 1.4pct——存量债务滚入高利率的 过程才刚过半。德银给出的底数是:美国固收市场总规模 62 万亿美元(过去四个季度 +6.8 万亿),国债与机构证券约占 70%;国债债务占 GDP 已升至 95%(疫情前约 75%) 。
- ② 赤字的轨迹:财政赤字占 GDP 从去年底 5.3% 扩至 7.2%; 大摩的敏感度:10Y 每 +100bp,发达国家平均融资成本 +10bp、通胀每 +1pct 再 +5bp 。美银的负反馈环:「高利率→高赤字→高供给→高溢价→更高利率」 ——这也是 4.50% 目标背后的真实担忧。德银预计 2026 与 2027 年 国债净息票发行各约 1.5 万亿美元,利息支出在赤字中的占比将继续上升。 短端供给还有一条新线索:美银、摩根大通、高盛一致预测美国短债未来一年发行量将突破 1 万亿美元、 未偿存量占比或达 24.9%,远超官方 20% 的目标红线——贝森特为压制长端利率持续发短债,叠加加息, 2Y 被推上 4.75% 的多年高位;中泰的表述更直接:财政部以短债置换到期长债, 加息导致 2Y 创新高并经短端向长端传导,「7-8 月发酵的美债问题可能很快又将回归市场焦点」 ——短端压力的供给解释,与本报告「压力在短端」的曲线判断互为印证。
- ③ 回购扩容的两面:财政部把长债回购上限从 20 亿翻倍至至少 40 亿美元 ,单次或达 40-80 亿;汇丰观察到公告当日 DXY -0.8%、市场重燃「财政主导/货币贬值」叙事。巴克莱用 TBAC 框架测算:TIPS 回购评分 -0.99,目前并不支持扩大 TIPS 回购;若强行扩大会压低 实际收益率、与压通胀目标冲突——回购是供给管理工具,不是收益率 压制工具。决议后第一笔执行数据落地:扩容后的长期国债回购上限 60 亿美元,在约 104.9 亿美元报价中 仅接受约 51.9 亿美元,规模不足以改变长端市场的供需格局;贝森特同时表态 「不接受过高溢价」,称债市与能源价格的相关性异常、伊朗冲突缓和后利率有望下行,并披露当局正扩大 回购操作——扩大回购后 30Y 并未明显上行。9-26 增补:9/24 财政部再度宣布回购 至多 60 亿美元的 20-30 年期国债(规模为扩容前上限的三倍、两周内第二次加码),实际执行仅约 41 亿美元、低于 60 亿上限——同日 10Y 收于 5.20%、30Y 创 2004 年来新高,回购的边际效力第一次被现价公开压过。招商证券提示:若 11 月财政再融资会议 出现削减长端发行量、供给向短端切换的情况,财政叙事对期限溢价的扰动有望缓解。
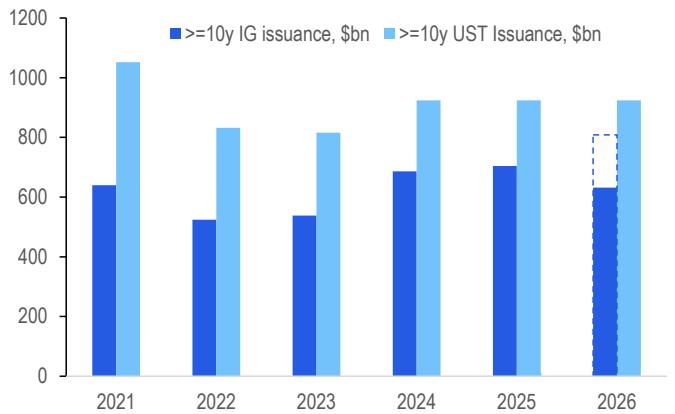
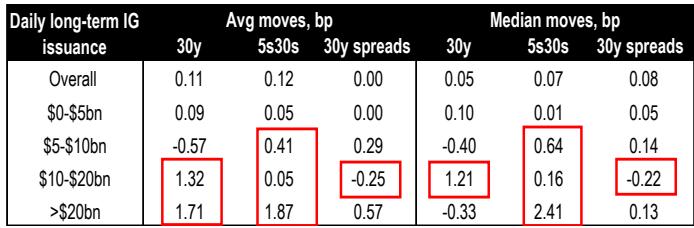
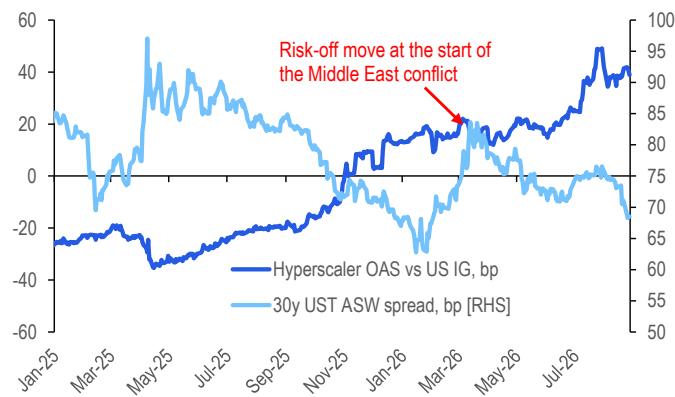
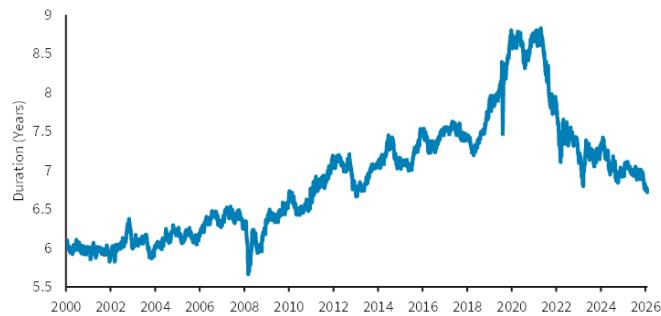
- ④ AI 发债的挤占:德银预计 2026 年美国 IG 净供应创历史新高、超 2020 年 疫情峰值;摩根大通图表显示 ≥10Y IG 发行 6,300 亿已逼近同期限美债的 9,200 亿,且超 200 亿美元的 IG 发行日 30Y 平均上行 1.71bp;超大规模 云厂商从 FCF 转负到依赖债务融资。决议后这条链有了新读法:高盛把 长端上行归因中的「资本竞争」直接指向超大规模云厂商的大规模融资, 而巴克莱的测算显示——AI 生态的长期发行确实在增加,但仍不足以阻止指数久期下降: 2026 年 10 年期以上发行占比 20%(2022 年以来最高),IG 指数久期却再降 0.26 年至 6.73 年(2021 年峰值 8.83 年),平均期限 10.25 年(峰值 12.43 年)。 若要把平均期限维持在 10.25 年,新发债券平均期限需达 15.2-20.5 年—— 供给的方向是「更短」,而不是「更多长债」,这与「长端供给爆炸」的流行叙事相反。 德银 9-28 补了一个机制注脚:若 AI 竞争被视为「赢家通吃」,企业为争夺市场领导地位的不成比例收益 会进行「理性的过度投资」——初期推高均衡利率与长端收益率,若后续资本开支因盈利重估放缓, 则反过来压低利率——AI 融资对利率是双向变量,不是单向利空。
- ⑤ 流行叙事的一次有力反驳:中信建投逐条反证「赤字过大论」(2020 年赤字 最高时利率最低)、「债务率论」(日本降杠杆时债熊最烈)、「AI 挤占论」(2022-23 科技融资收缩期美债反而走熊),把 2022 年以来的西方债熊归因于三次供给冲击(俄乌、 中美贸易、美伊)与「福利型政府」的通胀体质——无论是否接受结论, 这是对「供给恐慌论」最系统的证伪尝试。
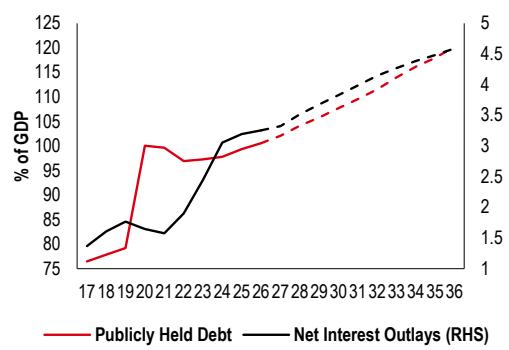
- ⑥ 中期选举与债务上限:财政渠道的下一张时间表(9-30 增补)。汇丰 9-28 的框架给出三个坐标: ①预测市场给民主党赢下参众两院约 62% 概率,分裂政府可限制新的财政恶化来源, 但改变不了债务轨迹本身;②CBO 口径公众持有债务占 GDP 自 2026 年约 100% 升至十年后约 120%, 赤字中过半由净利息支出驱动(净利息占 GDP 约 3.3%、且在 4% 以上利率再融资下继续上升)—— 持续的借款需求与再融资成本指向收益率曲线的结构性变陡;③联邦债务 2027 年或触及 41.1 万亿美元上限,届时非常规措施与 TGA 消耗将减少 T-bill 供给,僵局临近 X 日期时 短端票据收益率可能显著扭曲(2023 年 5 月曾飙至 5.84-6.2%)。汇丰同时提醒:中期选举前后收益率 并无一致方向性规律,过去两年债市波动率最大的两次飙升均由行政权力(关税、地缘冲突)而非国会立法引发; 近期现金美债跑赢互换、一级交易商库存区间震荡——财政担忧并非近期收益率上行的主要驱动。 这与第五章「溢价补涨的弹药仍在囤积」互为印证:财政是慢变量,但一直在给长端加码。
最新可比TIC仍是8月,外国投资者净买入长期美国证券约3,007亿美元,其中长期国债约1,089亿美元。私人买盘改善是当月证据,并不能说明10月底拍卖或所有投资者都在增持。
判断未来承接要结合新一期TIC、拍卖结果及对冲成本;海外净买盘、银行持仓和价格变动口径不同,不应直接加总成单周“买盘缺口”。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 四 · 买家结构:8月TIC已更新,私人流入不能外推为永久需求
16日披露的8月TIC给出新证据:外国投资者净买入长期美国证券约3,007亿美元,其中长期国债约1,089亿美元,私人部门贡献约909亿美元。8月的边际需求明显强于只看7月的叙述,因此不能继续用旧月流出概括所有外国买家正在撤离。
私人流入与官方储备配置的含义不同。银行、基金和对冲投资者会随汇率对冲成本、相对收益与风险头寸调整;国别托管地也不等同最终投资者国籍。月度TIC主要回答谁在该月交易,不直接证明长期债务供给能无成本被吸收。
还需要把长期国债流量、短票、存款及美国居民购买外国证券分开。机构对8月流入的积极解读有助于修正单向供需悲观,但拍卖边际承接、回购融资与期限风险仍需后续验证。旧7月图表保留作基线,当前判断以8月增量为先。
研究沿革与图表 · 四 · 买家结构:7 月 TIC 与「谁在买」的手感
这是本报告认为最被低估的一章:收益率水平由供需决定,而波动的形状由「谁在边际上定价」决定。 7 月 TIC 数据(9 月披露)与德银的持有人全景给了决议后第一份完整答案。
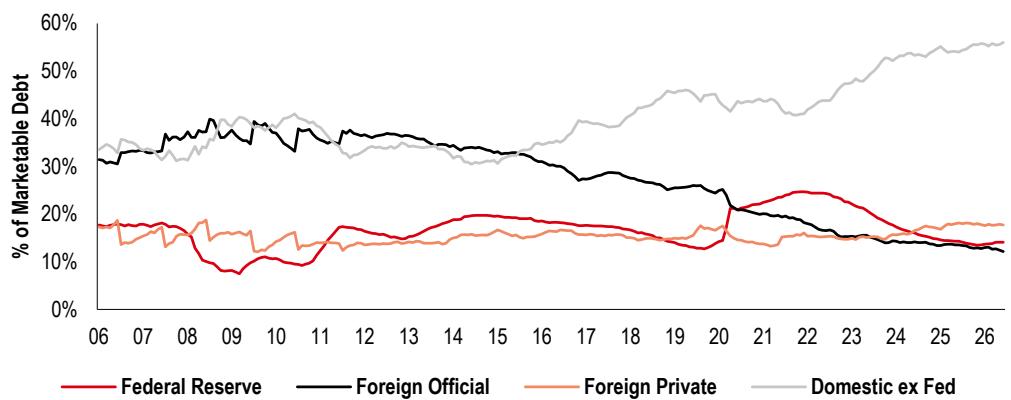
- ① 二十年结构变迁的三个读数:官方(外资官方+Fed)52%→27%;国内私人 32%→54%,其中货币基金 7%→20%、家庭 -1%→10%;汇丰长图:Fed 份额 2020 年见顶后腰斩至约 12%、外资官方一路降至约 12%、国内非 Fed 升至约 56%。德银的全景口径给出最新值:外国投资者持有美债占比 30%,接近 2023 年三季度的 多年低点 29%;州与地方政府约 5.3%。三家口径互不相同(分母与统计口径不同), 方向完全一致:边际定价权已经交给国内私人部门。
- ② 弹性指数的含义:巴克莱总弹性指数升至约 1.98、历史最高——边际买家 对收益率更敏感、对价格「讲价」;这解释了为什么同样的赤字在 2021 年无事、在 2026 年要付 5% 的 30Y。摩根大通的表述:「价格不敏感投资者(央行/储备管理 者)的退出推动了期限溢价正常化」。
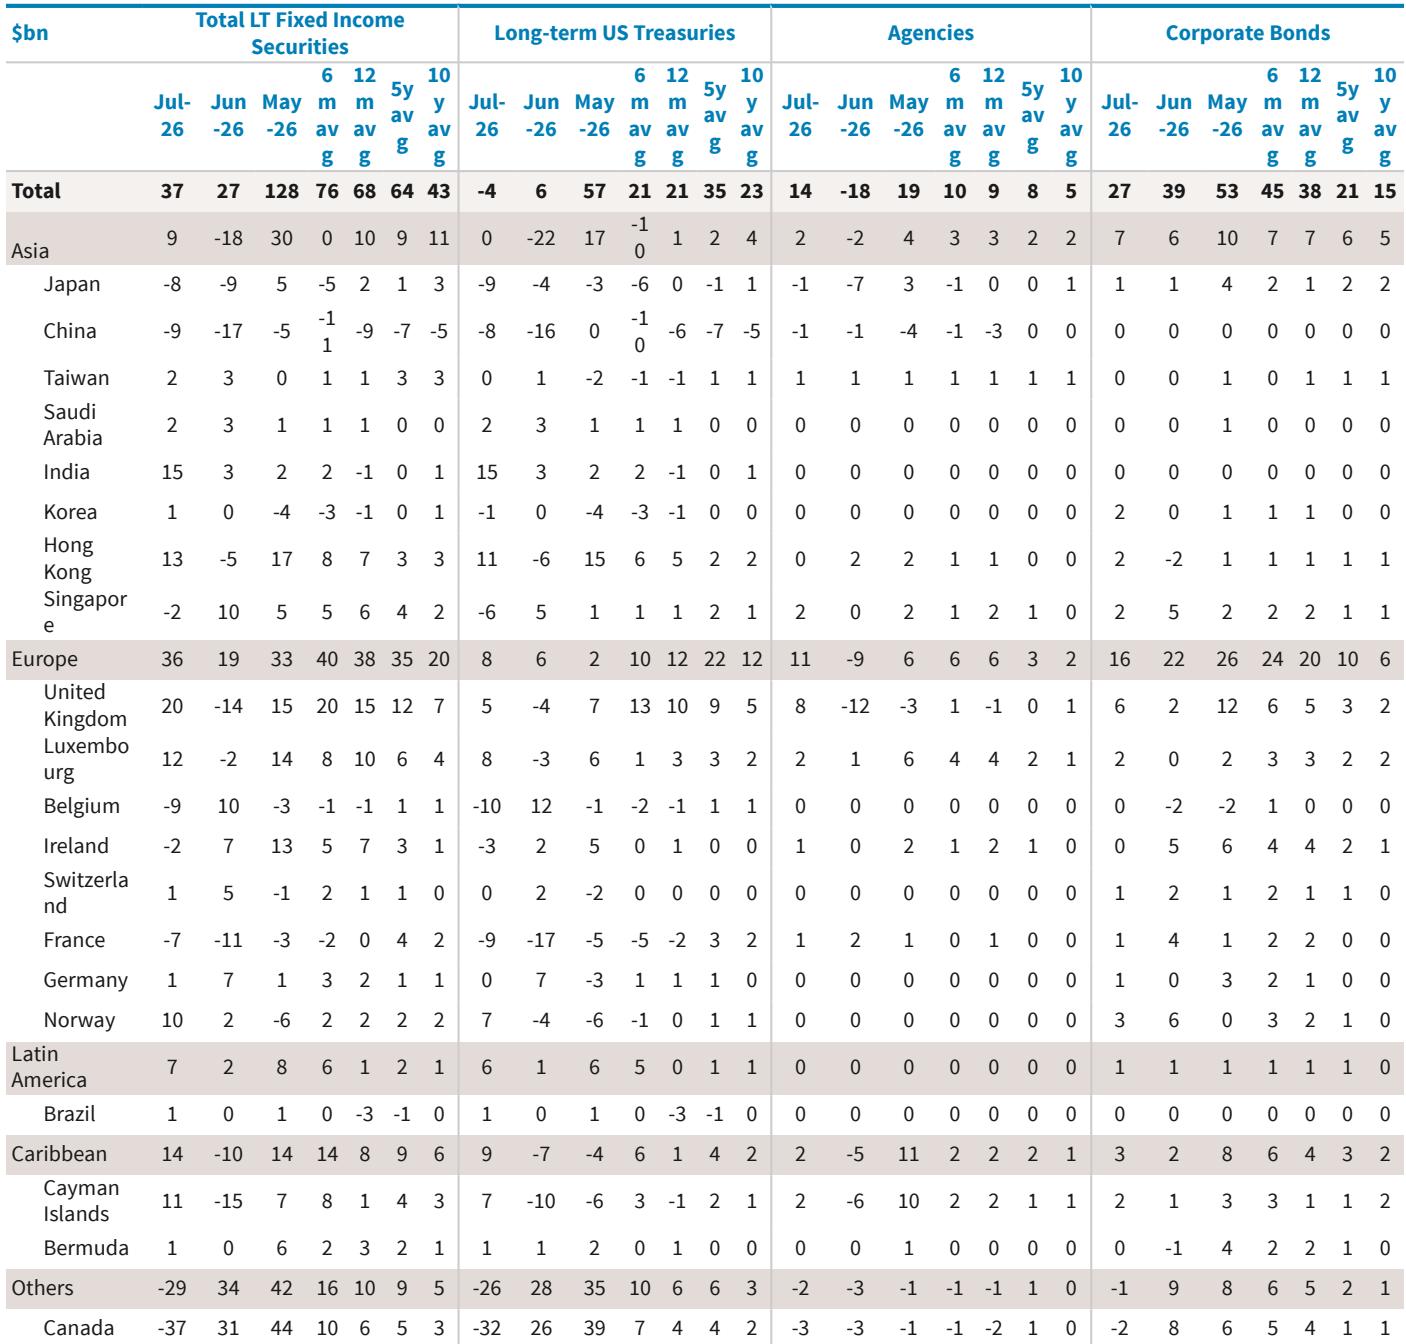
- ③ 7 月 TIC 的答案:官方回来了,私人更挑剔。7 月外国投资者净买长期美国固收 370 亿美元(6 月 270 亿、过去 6 个月均值 760 亿),其中官方 +300 亿(长期国债 +260 亿)、 私人仅 +70 亿;结构上长期国债合计 -40 亿——官方 +260 亿 vs 私人 -290 亿。 国别上:欧洲 +360 亿(英国 +200 亿、卢森堡 +120 亿、挪威 +100 亿)、亚洲 +90 亿 (印度 +150 亿长期国债、中国香港 +130 亿),加拿大 -370 亿(其中 -320 亿国债, 但加拿大官方统计仅 -20 亿,需谨慎看待)、中国内地 -90 亿、日本 -90 亿长期国债但 +100 亿国库券。短期国库券 +390 亿几乎全部来自私人(+450 亿,其中 开曼 +380 亿,可能反映对冲基金活动)。读法:官方在买久期、私人在买票息。 摩根大通对同一份 TIC 的读数更细:7 月外国投资者净卖长期美债 36 亿美元、为 2025 年 12 月以来 首次净卖出,其中私人 -293 亿、官方 +255 亿,加拿大 -321 亿、欧元区 -108 亿、日本 -88 亿—— 两家对官方/私人的拆分口径略有差异(巴克莱 9-18 记 +260/-290),但「私人主导抛售、官方承接」 的结论一致。
- ④ TIPS 与货币基金的两条暗线。7 月 10 年期 TIPS 拍卖以比预发行水平便宜 2.4bp 成交, 最终用户获配占比升至 90.1%、外国投资者 11.9%、交易商降至 10.5%,投标倍数降至 2.30; TIPS ETF 已连续 32 周净流入,今夏流入为过去五年最高——实际利率越贵, 真实需求的痕迹越明显,这与名义长端靠官方承接形成对照。货币基金方面,今年至今 AUM 增加约 2,000 亿美元(去年同期 4,500 亿),10 月与 11 月向私人投资者净发行国库券预计分别为 2,400 亿与 1,600 亿美元——票息型资金的供给节奏,是短端定价的重要变量。
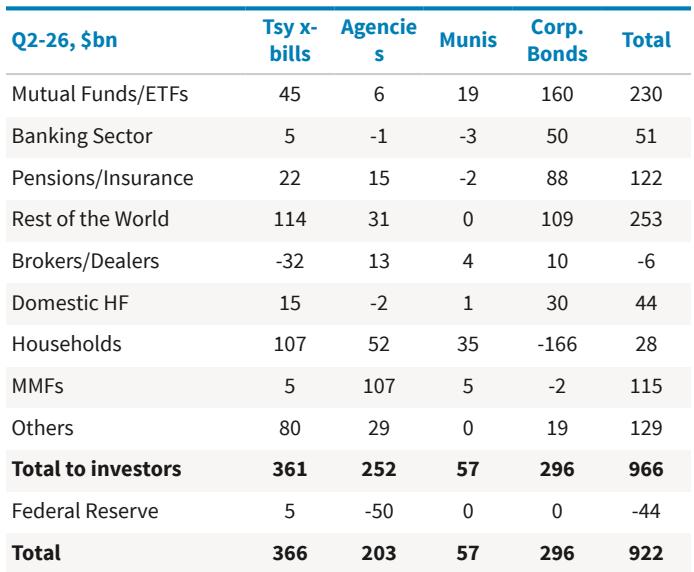
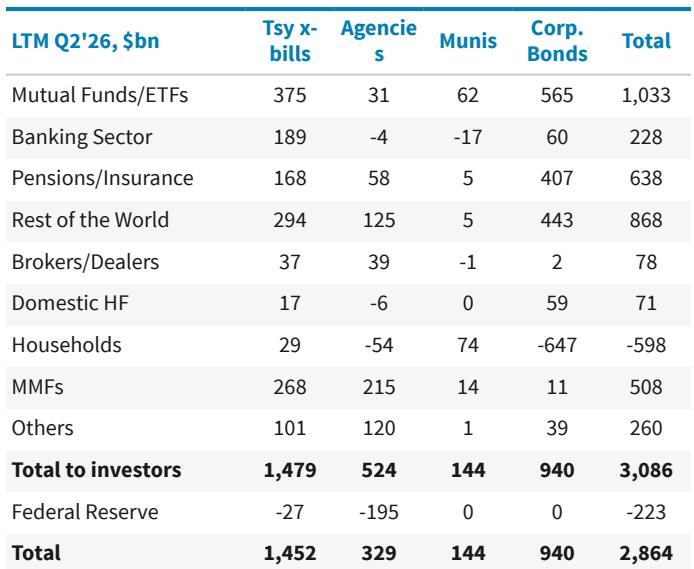
- ⑤ 结构面的季度底稿(Z.1):外国投资者重新成为最大买家。美联储资金流向数据显示, 2026 年二季度外国投资者购买美国固收 2,530 亿美元(一季度 2,360 亿)居各部门之首, 其中国债 +500 亿至 1,140 亿、公司债 -310 亿至 1,090 亿;私人投资者占外国需求的大部分 (2,310 亿,含长期美债 1,050 亿、公司债 910 亿)。四个季度的维度上, 共同基金/ETF(1 万亿)、外国投资者、养老与保险(6,380 亿,前一年 3,520 亿)等合计吸收了 净供给的 80% 以上。两个反转值得注意:家庭部门由一季度的净卖 5,940 亿美元转为二季度净买 280 亿(国债 +1,070 亿、机构债 +520 亿、市政债 +350 亿, 同时继续卖出 1,660 亿公司债);美联储缩表放缓使投资者需吸收的净供给从上年同期的 3.4 万亿降至 3.1 万亿美元(国债净供给从近 1.9 万亿降至 1.5 万亿)。 口径提示:德银的持有人全景(外资持有占比 30%、国债/GDP 95%)与巴克莱的 Z.1 部门流量 是存量与流量两套账,时点分别为 2026Q2 末与 2026Q2 当季。
- ⑥ 高频信号已经开始转弱。美联储托管数据显示,截至 8 月 26 日的四周内官方持有的 国债减少约 410 亿美元、较 7 月底累计减少 660 亿——7 月的官方买盘未必可持续。 德银同时提示:美联储组合因准备金管理购买(RMP)而再次上升,5 年期拍卖的投标覆盖倍数偏弱, 而共同基金在短期国库券拍卖中的配置已超过一级交易商。
- ⑦ 需求并非消失,而是要价。美债周流入 65 亿美元、3 月以来最大;固定收益基金年内流入超 6,500 亿美元;挪威养老金减持约 750 亿美元美债但置换为 MBS、对 UST 净需求影响有限。7 月外资还净卖出美国公司债 161 亿美元(6 月净买入 456 亿),但亚洲净买入 43 亿(其中日本 +35 亿)—— 信用市场的边际买家也在换人。全球确实还在买,只是每一笔都要求更高的补偿。
- ⑧ 供给侧的微观证据:9/15 20 年期拍卖。130 亿美元 20 年期得标收益率 5.420%,创该期限拍卖历史新高;投标倍数 2.57 高于前次 2.53,但间接投标人获配比例由 62.93% 降至 52.47%——量在、价必须更高。同一个 9/15,10Y 盘中一度上行 5.35bp 至 5.041%、30Y 上行 5.1bp 至 5.399%、20Y 上行 5.3bp 至 5.441%。这是「价格敏感型买家」理论的教科书案例。 9-26 增补:案例正在从个案变成周度现象——9/23 350 亿美元 5 年期标售中标利率 5.033%、高于拍卖前 预发行 5.002% 约 3.1bp,认购倍数 2.21 低于此前六个月平均的 2.33,「令债市雪上加霜」;标售完成后 各期限升幅扩大,5Y 盘中自 2007 年来首破 5%;9/24 7 年期拍卖需求同样偏弱 。一周两场失利拍卖 + 一场执行缩水的回购,供给端对长端的定价权仍在增强。 9-30 增补:持仓端给出同一方向的注脚——美银 9-28 记趋势跟踪者(CTA)维持大幅做空美债的头寸, 强劲 PMI、油价上涨与 5 年期、7 年期拍卖疲弱推高收益率、CTA 因此获利;除非 10Y 收益率回落约 18bp, 否则该持仓下周可能保持不变——系统的空头供给与失利的拍卖互为因果,5.2% 上方每一场 长端拍卖都在给这条链做压力测试。
- ⑨ 溢出效应的新地理:东方财富的跨国传导矩阵:10Y 美债单日冲击对德债 传导 0.40、英债 0.19、日债 0.12;对中债仅约 0.02bp/bp——中国债市因海外投资者 占比低、汇率与资本管理而高度独立。美债的波动是全球定价的地震, 但震波到中国已衰减两个数量级。
- ⑩ 日本外溢与外资减持的总量旁证(9-22 增补):日本央行 9/18 年内第二次加息至 1.25% (30 多年最高)后,美日利差收窄使对冲后美债收益率已低于日债,寿险与养老金减配美债的诱因上升; 日本持有美债 1.1 万亿美元(截至 7 月),较 2026 年初高位已下降 1,000 多亿美元,若日元续贬, 日央行为干预汇率抛售美债、或套息交易平仓,都会边际加大美债供需压力。 总量的旁证:今年前 7 个月外资持有美债规模减少 2,400 亿美元——与本章 「官方退场、私人挑剔」的结构判断同向。
- ⑪ 资金流向的周度体检:流入放缓,但资金在向曲线长端搬家(9-30 增补)。巴克莱 9-28 两篇资金流向分析给出截至 9/24 的五天读数:固收基金流入 83 亿美元、低于此前四周均值 105 亿 (六个月第 18 百分位);政府基金仍是主力,但结构剧变——短端政府基金需求从曾高达 99% 的位置 骤降至第 26 百分位,中期与长期分别升至第 78/69 百分位:利率越高,资金越向曲线长端要久期 。信贷端仍弱:中长期企业债基金持续流出(约第 15 百分位)、银行贷款基金连续第二周 强劲(第 86 百分位)。三个供给侧暗线:①银行 H.8 当周证券持仓 -130 亿(国债 -180 亿),但巴克莱判断 主因是利率上行的估值损失、底层需求好于表观,年初至今银行证券组合仍 +1,740 亿(国债 +1,100 亿); ②美联储托管国债持仓 9/23 当周 -114 亿,官方部门承接力度继续回撤;③T-bill 大量供给、TGA 波动与 GSIB 年底缩表之下,巴克莱预计美联储将在 10/11 月恢复每月 100/200 亿美元的储备管理购买(RMPs) 。读法:私人资金「曲线上移 + 要价」与官方退场并存——久期有人接,但价格敏感度 更高,这与弹性指数 1.98 的判断一脉相承。
28日10年减2年约38个基点,30年减10年约32个基点;10年名义收益率减TIPS约2.38个百分点。后者包含流动性和风险补偿,不是对未来通胀的纯净预测。
会后机构认为政策会议安排变化可能提高长端不确定性,但期限溢价是模型估计。缺少同日可比模型更新时,不能把收益率或曲线的全部变动精确归因于期限溢价。
各序列保留真实观察日期。当前修订序列用于研究展示,历史首次发布日期未核验的点不用于回测。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 五 · 曲线与期限补偿:收益率回落,仍不能精确归因
16日10Y—2Y利差约35bp,30Y—10Y约34bp;14日分别约37bp和33bp。近两日曲线变化幅度有限,说明实际收益率、政策节奏和风险偏好都可能参与;不能把任何两天收益率下降都称为同一种牛平或期限溢价压缩行情。
同日名义10年5.09%减实际10年2.74%,得到约2.35个百分点。这个差包含通胀风险与流动性补偿,不是纯粹通胀预期,更不是期限溢价。ACM模型本次补取得到的最新观察仅到9月30日、约0.885%,已经偏慢,不能用它分解16日的每个基点。
当前对反弹驱动保留三种竞争解释:10月暂停重定价、增长与AI融资担忧、前期估值偏离修正。要区分它们,需同日政策曲线、可比模型和风险资产验证;缺少这些输入时给出方向性解释,不给伪精确的贡献比例。
研究沿革与图表 · 五 · 期限溢价与曲线:熊平成为主流表达
期限溢价与模型:同一价格,不同解释
① 德银认为全球共同因子解释近期抛售的重要部分,5s10s现金期限溢价主成分在全样本解释逾80%、两年窗约70%;这是模型结果,不能直接认定某个财政事件的因果贡献。
② 美银月度模型称10年期收益率相对宏观模型高逾2个标准差,宏观公允区间4.5—4.65%;纳入全球收益率后的公允值约5.25%。‘便宜’取决于模型,不能把5.25当确定回归目标。
③ 美银估算实际收益率公允约2.05%,并偏好TIPS;其85%扩张概率是模型隐含而非客观概率。机构摘要对‘收益率偏低’与‘债券便宜’措辞存在方向冲突,本文以实际数值与模型口径为准。
把「溢价」从收益率里拆出来,是 2026 年利率交易的核心技术活。决议之后,曲线的形状不再是 「一致陡峭化」,而是短端定价加息、长端定价限制性的熊平——分歧只在于谁先让步。
- ① 溢价的三种测法:招商证券:10Y 实际期限溢价约 78bp、处「对通胀数据 高度敏感的趋势临界点」;中金 ACM 模型:1-8 月 10Y +48bp 中溢价 贡献 -4bp;德银的双模型给出 10Y 公允价值的两极——央行购买模型约 3.6%、市场变量模型约 4.65%(截至 9/11)。三个口径 并不矛盾:溢价的补涨在 9 月之后,条件是短端预期见顶;而 9/16 的决议正是那个条件的 第一次检验。第四种读数(9-30 增补):德银 9-28 记 1y1y ACM 期限溢价约 45bp、 为 2010 年以来最高,并据此维持「前端已充分定价、期限溢价仍有上行空间」的判断—— 四种测法在 9 月底收敛于同一句话:溢价不是「会不会补涨」,而是「补到多高」。
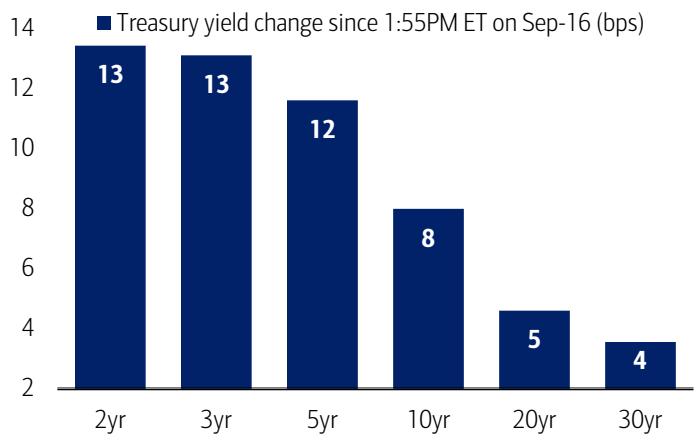
- ② 决议后的曲线形状:熊平。自 9/16 决议公布(13:55 ET)起,2Y/3Y +13bp、 5Y +12bp、10Y +8bp、20Y +5bp、30Y +4bp;收盘口径 2Y +7bp(摩根大通与美银记 +8bp)、 30Y -1bp。2s10s 由 8 月的 46bp 压缩至 9/17 的 27bp。巴克莱的周度快照给出同一形态: 自上周五(9/11)以来 2Y 上行 7bp、10Y 基本持平、30Y 反而下行 5bp。 国内卖方对形态的判断高度一致:短端美债利率高位震荡、期限利差保持相对平坦。 第二轮增补(9/18-9/21):周频口径(9/11→9/18)2Y +13bp 至 4.76%、10Y +5bp 至 5.01%、 30Y -1bp 至 5.34%——鹰派路径定价打满后,短端在周五重新领涨;9/21 周一画风反转: 长端随油价回落,2Y 4.76% 持平、10Y -5bp 收 4.96%、30Y -5bp 收 5.29%, 招银国际细口径 2Y -0.35bp 至 4.74%、10Y -4.71bp 至 4.95%、30Y -4.06bp 至 5.28%,曲线牛陡 ——「布油大跌缓解短期通胀压力,推动长端收益率重新跌破 5%;但 2 年期变化有限,反映市场仍预计 美联储加息周期尚未结束」。新湖期货的复盘与本章框架同款:「本轮加息更类似 预防式加息……美债收益率曲线呈现熊平」。第三轮增补(9/23-9/24):PMI 把曲线 从「牛陡回吐」直接打进「熊陡」——9/23 收盘 2Y +13.6bp 至 4.889%、10Y +15.1bp 至 5.112% (2007 年 6 月 18 日来新高)、30Y +9.5bp 至 5.413%(2007 年 6 月 6 日来收盘新高); 9/24 长端继续领涨:10Y +8.2bp 至 5.20%、30Y +8.0bp 至 5.48%(2004 年来最高)、2Y 仅 +2.5bp 至 4.92%——「曲线明显熊陡」。2s10s 的路径:9/17 27bp → 9/21 21bp → 9/23 22bp → 9/24 28bp——一周之内走完 「牛陡回吐→熊陡」的往返,曲线对增长数据的敏感度高于对政策的敏感度。 第四轮增补(9/28-9/29):熊陡没有停在上周区间——摩根大通记全曲线单日上行 6-7bp、 「扭曲式陡峭化」单日达 7bp(9/28),9/29 再度陡峭化;2s10s +4.8bp 至 36.6bp、进入 36.4-40.8 阻力区(该区构成:36.4bp 为 50 日均线、38.6bp 为 2 月 38.2% 回撤位、40.8bp 为 8 月 61.8% 回撤位),摩根大通认为该区可能抑制进一步陡峭化、若周期性板块走弱曲线面临重新平坦化 压力。口径提示:摩根大通 9-30 记 2s10s「自 9 月 23 日 17bp 低点反弹至 36.6bp」,与国内卖方口径(9-23 22bp、9-24 28bp)存在数据源差, 但「一周内快速熊陡」的方向两套口径完全一致。
- ③ 机构在曲线上的四种表达:做平——美银做平 2s30s(入场 62bp、目标 40bp、止损 80bp), 理由是短端仍要上行而长端受「抗通胀信誉增强压低期限溢价 + 财政部回购与缩减长端供给」双重支撑 ;大摩 SFRZ6Z7 flattener(入场 40bp、目标 10bp、止损 50bp),理由是「近期加息前置 + 中期增长下行」。做空前端——美银在 4.73% 做空 2Y(目标 5.0%、止损 4.45%) 。实际利率曲线看平——美银继续持有 1y1y vs 1y9y 实际 SOFR 趋平 (当前 -6bp、目标 -50bp),理由是政策利率可能高于市场认知的中性利率、远期实际曲线 需要更倒挂。做陡——巴克莱做多 1yf 2s10s SOFR 陡峭化(入场 -3bp), 理由是通胀不及预期或经济抵御加息;同时建议做空能源对冲的 5 年期盈亏平衡通胀 (入场 2.34%、目标 -15bp),理由是政策利率重定价后通胀风险溢价将压缩。 同一个熊平形态,四家给了四种工具:做平名义、做空前端、做平实际、做陡远期—— 分歧不在方向,而在「用什么表达最短路径」。第五种在 9-30 加入,且方向相反:德银维持 receive 2s5s10s(做多 5s10s、做空 20% 2s),5s10s 目标 110bp、当前 101bp, 理由是前端利率已充分定价、通胀粘性要求限制性政策、长期期限溢价存在上行风险—— 同样是「曲线交易」,美银/大摩押注平、德银押注陡,长端溢价是分歧的来源。
- ④ 长端的技术坐标(同一家机构的两副面孔)。摩根大通在 9-17 明确转向做多 30Y: 30Y 收益率自 5.38%-5.59% 的长期支撑区「令人信服地」回落,夏季末趋势减速与极端超卖 支持均值回归;若跌破 5.14%-5.20% 关键阈值将确认趋势反转、目标看向 5.00%-5.06%, 建议加仓 25%(入场 5.35%、止损 5.46%)。而它在 9-18 的日报里同时上修了 2Y/10Y 的年底目标(4.70%/5.05%)——前端看空、长端做多,这不是自相矛盾,而是熊平交易的 一体化表达。花旗的另一侧观点是:30Y 约 5.30% 是财政部干预阈值, 9/15 盘中触及 5.399%、9/17 回到 5.29%。 9-26 增补:这两道防线在本周被同时击穿——9/24 30Y 收 5.48%(2004 年来最高),上穿摩根大通 做多交易的 5.46% 止损位、也站在花旗 5.30% 干预阈值上方近 18bp;财政部当日的回应只有一笔 约 41 亿美元的回购执行。「不做空长端」在 9/17-9/22 是对的,在 9/23-9/24 被现价终结——技术坐标的上沿已从 5.40% 时代移到 5.48% 时代。 9-30 增补:上沿又移了——摩根大通 9-29 给出新坐标:若市场自超卖区均值回归, 5.15-5.25% 是关键阻力(2023-2026 年支撑转阻力),有效突破该区可能引发系统性买盘与空头回补, 反之空头继续控场;下一个显著技术目标为 5.78%;30Y「威胁突破 2003-07 年区间高点 5.59%」。 两个交易日后(9/29),10Y 收 5.25%——恰好顶在阻力区上沿——30Y 收 5.59%、触及该高点并逼近 2002 年中期以来最高。摩根大通 9-17 的 30Y 多单(止损 5.46%)至此已被 现价甩开 13bp,技术框架从「均值回归」切换到「突破跟踪」。
- ⑤ 分歧的一方仍在讲陡峭化与下限。花旗经济学家给出全场最低的长端路径: 2026 年底 10Y 3.90%、2Y 3.40%,同时指出「首次加息后一年 10Y 通常上行 50-100bp」的历史规律 ——两个表述的并存本身就是它的核心判断:短期先冲高、政策见效后回落。 民生商银国际的情景二(年内不再加息、曲线牛陡、10Y 4.6-4.9%)与汇丰的牛陡终局 (Q2'28 2Y 3.95%/10Y 4.75%)是同一类表达;巴克莱也明确 「不建议直接做空久期」,因为期限溢价仍在历史正常水平。
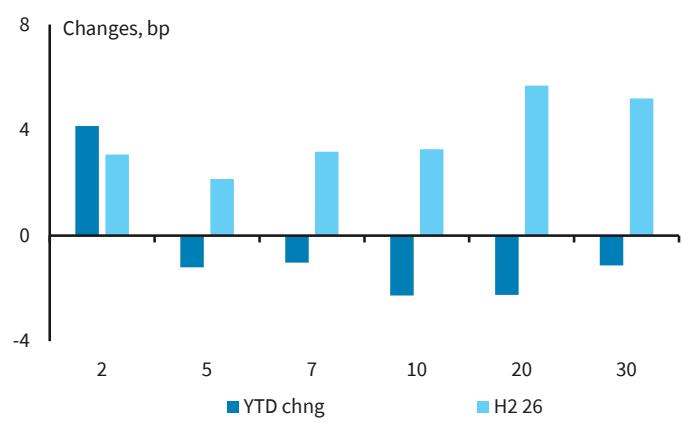
- ⑥ 互换利差:长端在下半年已经先走了一步。巴克莱的测算:2 年期互换利差约 -12bp、略高于其公允价值 -15bp,前端在年底 TGA 提取与 GSIB 风险规避下仍有资金面支撑; 而 30 年期利差在三季度表现强劲,逆转了上半年的收紧趋势——H2'26 互换利差变动 20Y +6bp、30Y +5bp,对比 YTD 的 20Y -2.5bp、30Y -1.5bp。 它给出的表达是做多 10s20s30s ASW 飞鹰,理由是财政部回购集中在 20 年期附近 。这与本报告第三章「AI 久期缩短 + 回购集中在 20 年」的结构判断互相印证。
- ⑦ 长端回落的性质:溢价回落,不是政策转鸽——本轮校准的核心。招银国际 9-22 的定性: 9/21 的债市「更像能源通胀风险下降带来的期限溢价回落,而非货币政策预期明显转鸽;若油价持续下行, 长端利率有进一步修复空间,但短端仍将受到联储政策约束」。招商证券把机制说得更完整:美债的核心驱动 已从财政叙事与期限溢价转向货币政策路径的风险定价、并「从曲线短端传导至长端」,国际原油价格成为 美债定价的关键边际变量;市场已对加息周期充分定价——CME 隐含终端政策利率升至 4.50-4.75%、 1Y1Y OIS 升至 4.70% 上方的 2022-23 年加息周期高点,相当于计入至少 3 次加息。 技术面还有财政部的影子:贝森特承认债市与能源价格相关性异常、当局扩大回购操作,扩大回购后 30Y 并未明显上行。于是「10Y 重回 5% 下方」与「摩根大通年底 5.05%」的张力 有了结构解:鹰派路径已打满定价,长端的边际变量只剩油价——目前的回落是溢价的回落, 趋势拐点要等「年内不再加息」被数据确认。 第三轮校准(9-26):「只剩油价」被本周证伪了一半。9/23-9/24 的上冲不是油价可以解释的: 油价当周反弹、与长端同向上行(布伦特 9/23 收 103.08 美元、9/24 +3.4% 至 106.60),真正接棒的是 PMI 与标售。招银国际 9-24 拆出本轮上冲的性质:「10 年期收益率上涨主要来自 实际利率而非通胀预期,说明市场更担心的是强劲增长、财政扩张和资本需求共同推高中性利率,而非 单纯通胀失控;这对高估值资产的约束可能比短期油价波动更持久」;9-25 更把长端压力写成四力方程: 「长端压力已经不只是联储加息,而是能源通胀、财政融资、AI 资本开支和期限溢价共同作用」。这与本报告第一、五章的结构判断同向而非相反:中性利率与期限溢价的再定价是双向放大器 ——油价回落压得住一周(9/17-9/22),增长与供给数据又把它推回去(9/23-9/24)。 「10Y 在 4.96-5.20 宽幅拉锯、方向裁决推迟到 10 月会议」是本周能给出的最诚实表述。
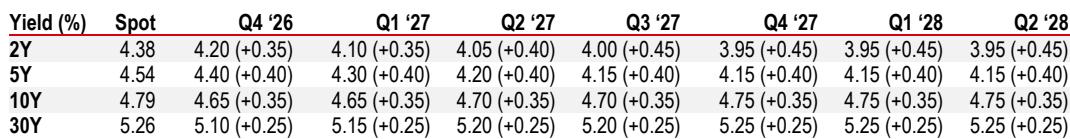
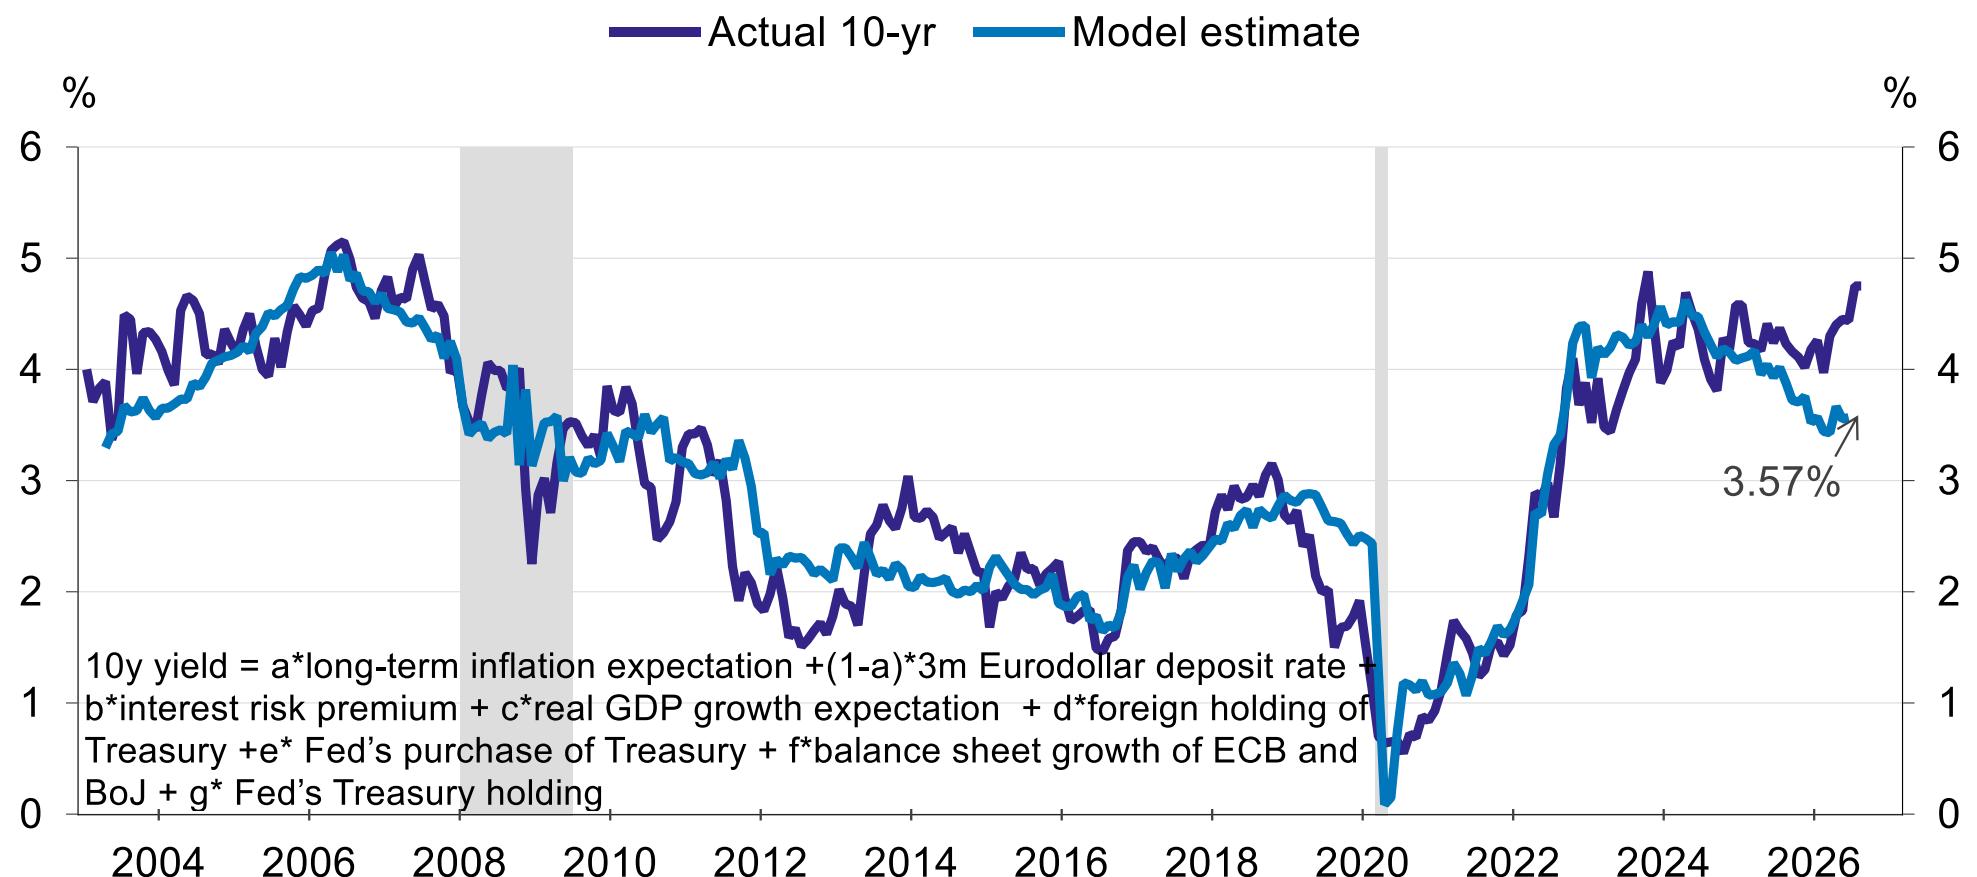
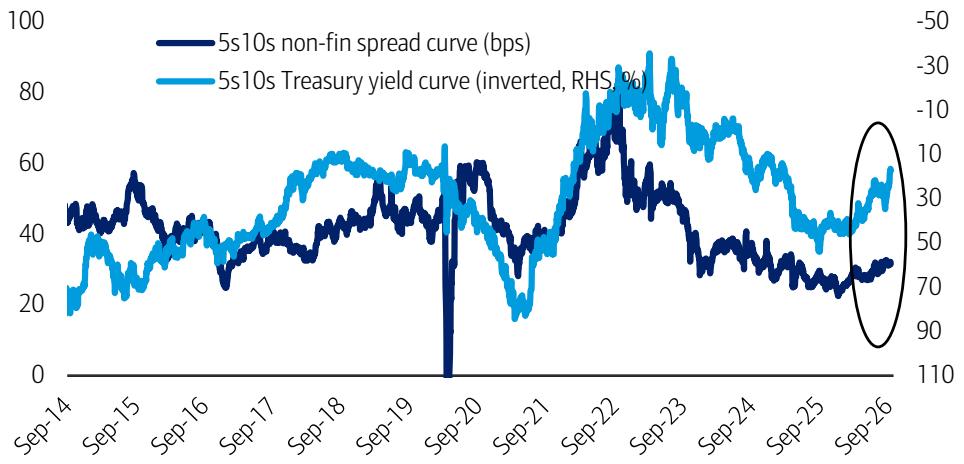
花旗会后维持久期中性,认为3—5年有相对价值,并给出2026年底10年收益率5%的预测;这不是对短线必达点位的承诺。其对11月长端发行缩减的预测也需正式公告检验。
摩根大通关注10年对30年曲线走陡,汇丰同样对长端较谨慎;前者强调供给和政策,后者还关注会后前端重定价。曲线策略与方向性做多长债不是同一交易。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 花旗 2026-10-28 | 会后维持久期中性,偏好曲线腹部,2026年底10年收益率目标为5%。 | 目标有明确期限;其对长端发行缩减的预计仍待财政部公告。 |
| 摩根大通 2026-10-28 | 继续关注10年与30年曲线走陡,并强调长端发行与政策不确定性。 | 曲线相对交易不等同于预测所有期限收益率同方向变化。 |
| 汇丰 2026-10-28 | 会后关注前端与长端反应差异,预计12月加息一次并看重曲线走陡风险。 | 长端受供给和期限风险影响,不能只按政策利率推演。 |
| 摩根士丹利 2026-10-28 | 认为近期通胀定价主要集中在前端,柴油和运输成本是核心价格的上行风险。 | 通胀互换反映市场价格而非最终实现的通胀;油品传导仍需验证。 |
| 瑞银 2026-10-16 | 2026年底10年目标由4.80%上调至5.20%,2027年底4.80%。 | 近期反弹视为估值修正;11月减量不是其基准。 |
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 六 · 投行策略:久期、曲线与互换利差不能混为一谈
瑞银上调2026年底10年收益率目标至5.20%、2027年底至4.80%,反映更高的政策路径和油价假设;这对当前5.09%附近的收益率意味着短期反弹空间并非没有约束。其5s/30s互换利差做陡是发行结构交易,不能直接译成国债曲线方向。
摩根大通16日偏好10s/30s国债曲线做陡,同时保留另一种互换利差曲线表达,并认为若财政部不缩减长端发行,国债做陡更有保护。花旗则保持战术久期中性,利用10月OIS表达暂停,同时关注20年、30年发行减量。相似“做陡”字样背后标的和风险暴露不同。
本报告据此不再给出单一“美债多头共识”。方向性久期依赖增长与政策,曲线依赖相对供给和期限补偿,互换利差还依赖融资与交易结构。各家目标按原期限列示,不能与历史低收益率目标合成平均值。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 瑞银 2026-10-16 | 2026年底10年目标由4.80%上调至5.20%,2027年底4.80%。 | 近期反弹视为估值修正;11月减量不是其基准。 |
| 摩根大通 2026-10-16 | 偏好10s/30s国债做陡,政策预计12月续加。 | 国债曲线与互换利差是不同风险表达。 |
| 花旗 2026-10-16 | 战术久期中性,以10月OIS表达暂停,预期长端发行减量。 | 发行预期尚未落地,不能作为已宣布供给变化。 |
| 高盛 2026-10-16 | 8月长期证券与国债流入恢复,私人买家为主。 | 修正单向撤离叙事;月度流量不等于永久承接能力。 |
研究沿革与图表 · 六 · 策略全景与资产映射:六家目标、三情景与五把历史尺子
最新策略与目标按期限分开
① 花旗10月2日固定收益周报给当年底2年4.80%、5年4.85%、10年5.00%、30年5.30%,久期中性、强调20年相对价值。取代其9月16日3.40/3.90作为最新机构基准,旧低目标仅留历史。
② 美银10月5日短2年目标5.25%、止损4.45%,2s30s趋平目标40bp、止损100bp;这是带风险约束的交易观点,与当年底收益率预测不是同一目标。
③ 汇丰维持5s30s做陡,同时买Jan-27、卖Jun-27 FOMC OIS表达前端做平,目标利差由38降至10bp;美债宏观方向和曲线相对价值应分开展示。
④ 摩根大通10月5日强调3年期拍卖估值与终端需求,但其5s30s现值及图示阻力区存在口径待核查项;本轮不把该组数值列为执行阈值,不将模型标准差写成胜率。
- ① 决议后的策略转向(本报告认为最重要的变化):摩根大通把 2026 年底 2Y 目标 上调 40bp 至 4.70%、10Y 上调 20bp 至 5.05%、7Y 上调 35bp 至 5.00%, 理由是「当前环境与 1999-2000 年最相似,货币市场应定价 50-100bp 的累计紧缩,而 OIS 远期 已接近该范围上限」;它同时指出中期收益率自春季以来低于模型隐含公允价值 10-25bp、 预计将均值回归。注意 2Y 上调幅度是 10Y 的两倍——这就是熊平。 但同一家机构在 9-17 的《FOMC 会后利率更新》里转向做多 30Y(入场 5.35%、止损 5.46%、 目标 5.00-5.06%,30Y 自 5.38%-5.59% 支撑区回落),说明「熊平」与「不做空长端」是同一套 观点。美银从 9-08 的「做多 5Y」翻转到 9-17 的做空 2Y(4.73%→5.0%、 止损 4.45%)+ 做平 2s30s(62bp→40bp、止损 80bp)+ 实际 SOFR 曲线看平(-6bp→-50bp), 并预判 IG 利差曲线趋陡;大摩把终端利率上调至 4.25-4.5%、 做平 SFRZ6Z7,并对市政债给出「接近 4.5% 的收益率为过去 15 年最佳入场点之一」的哑铃建议, 同时看多 2y UST-SOFR 互换利差(目标 +1bp)与 1y1y vs 5y5y CPI swap(目标 25bp) 。
- ② 目标位全景(含跨资产):高盛维持 10Y 美债年底 4.75%(并称上行风险偏大), 同时把德债 10Y 从 3.00% 上调至 3.25%、英债从 4.40% 上调至 5.00%,日债维持 3.00%; 其对 2026/2027 核心 PCE 的预测为 3.2%/2.2%,双双低于 FOMC 中值 3.4%/2.5%—— 这是它坚持 4.75% 的理由。汇丰 Q4'26 的 4.65%与花旗年底的 3.90% / 2Y 3.40% 构成下沿。把四个可比的年底 10Y 目标并排: 3.90%(花旗)→ 4.65%(汇丰)→ 4.75%(高盛)→ 5.05%(摩根大通), 极差 115bp。
- ③ 国内卖方的三个情景(10Y):情景一(概率最高)——美联储再加息 1 次、 曲线熊平、10Y 高位震荡于 4.8-5.2%;情景二——年内不再加息、曲线牛陡、10Y 回落至 4.6-4.9%;情景三(概率较低)——加息多于 1 次、突破前高、10Y 上探 5.2-5.4%。 报告同时判断市场对加息次数的定价「略有过度」:油价上涨的 CPI 分项拆解显示, 「一次性能源涨价扩散到广泛商品与服务价格」在过去 6 个月并未明显发生;就业充分 主要由供给减弱造成,K 型分化严重。
- ④ 市场是否反应过度?两家的答案相反。巴克莱认为期权市场对「激进加息」的 上尾定价过高:USD 6m1y payer 的上行盈亏平衡点高达 5.38%(EUR 4.37%、GBP 5.80%), 分别高于当前政策利率约 140bp/190bp/205bp,而点阵图只暗示今年再加一次、2027 年不加息; 它建议买入 USD 6m1y 1x1.5 payer ATM vs ATM+24 价差(净权利金接近零),卖出极端加息情景 。美银的判断正好相反:市场定价的额外 60bp「可能不足」,因为美联储寻求的是 更严格的限制性立场。这一组对照是本报告推荐「曲线而非方向」的直接理由。
- ⑤ 通胀市场的两条交易线。摩根大通:核心 PCE 与核心 CPI 的负差扩大至 -0.9%(预计 8 月核心 PCE 3.4% vs 核心 CPI 2.4%),美联储的反应函数锚定在核心 PCE 上, 因此维持「通胀曲线中部收窄」(2x3 年通胀互换收窄)与 5s/10s/30s 通胀互换蝶式 。德银的量化版本:FOMC 日鹰派重定价 ≥1 个标准差时,第四份 SOFR 期货 每下跌 10bp,5 年期 CPI 估值平均下行 1.8bp、1 年期与 1y1y CPI 下行约 2.5bp; 它维持做空 1 年期 CPI(部分用汽油期货对冲)。巴克莱则从能源对冲 角度做空 5 年期盈亏平衡(入场 2.34%、目标 -15bp)—— 三家都在卖通胀保险,只是期限与工具不同。
- ⑥ 历史坐标的五把尺子:招商证券(1982 年以来加息周期复盘)——加息周期内 10Y 与 2Y 均上行、2Y 上行幅度大于 10Y;首次加息落地后两周收益率涨跌参半,1 个月后基本 重回上行且幅度更大。国泰海通——若以 1994 年与 2022 年为类比, 首次加息后 6 个月 10Y 平均上行 122bp、30Y 平均上行 104.5bp。 国盛证券——1983 年以来 11 次加息样本,10Y 在加息后 60/120/250 个交易日的中位数变化为 -9.1/+40.8/+27.5bp。花旗——首次加息后美股疲软约 50 个交易日、 债券抛售约 80 天后见底、欧元与黄金约 60 个交易日后走高;全球股市在首次加息前 12 个月 平均上涨 16%、加息后 12 个月平均上涨约 7%;首次加息后一年 10Y 通常上行 50-100bp。摩根大通的泰勒规则——发达市场整体还需收紧约 100bp (美国规则值 4.9%)。五把尺子指向同一个操作含义: 未来 1-3 个月是波动窗口,6 个月后才是方向窗口。
- ⑦ 中国视角的两个缓冲:东方财富传导系数约 0.02bp/bp——中债对美债脱敏 ;中金保险调研:国内保险配债偏好地方债与中短久期,分红险占比 35% 使负债端更短——中国配置盘不是美债的边际变量。利率上,花旗认为中国 10 年期国债收益率有逐步下行至 1.60% 的空间。
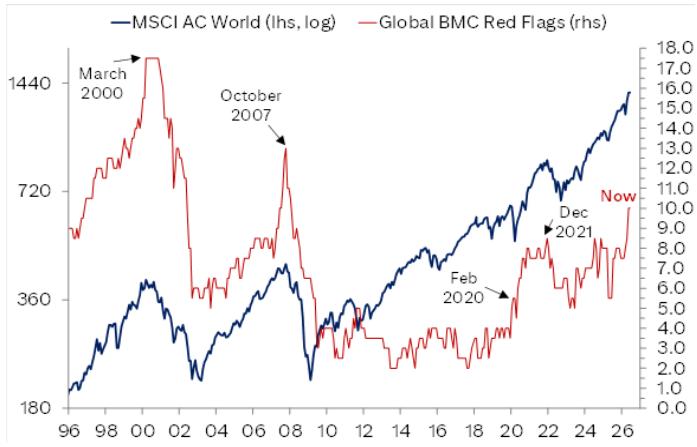
- ⑧ 对风险资产的传导:沃什把长端上行归因于「资本竞争」,而 10Y 在 5-6% 区间 可能成为股市逆风;花旗的全球视角更乐观——首次加息不是牛市终结, 非美市场(日本、欧洲)优于美国、价值优于成长、周期优于防御,并维持 MSCI 全球指数 在 2027 年年中前进一步上涨的判断;但其熊市检查清单的红旗数量已升至全球金融危机以来 最高,提示情绪过热。华泰证券提示,9 月加息落地后市场或企稳反弹, 但「此类反弹的持续性和弹性均较为有限」,因为加息已从「预防式」变为「对数据的被动应对」、 滞后于曲线的风险上升。决议后的实际走势给出了两段验证:第一段 9/17 美股 反弹、美元维持强势、油价回落;第二段 9/21 标普 500 +1.49% 报 7,764.70 再创新高、纳指 +2.26%,美元指数 +0.21% 至 100.43,油价大跌、长端利率回落—— 油价回落 + 长端回落 = 金融条件重新宽松。 盯 MOVE,别只盯点位——它已从 9 月初的 74-78 区间落到 76.2。9-26 增补:传导在本周给出第三个切片—— 9/23 增长超预期让「美元和能源受益,黄金、加密资产及高估值科技共同承压」; 9/24 10Y 收 5.20% 当天,标普 500 仅微跌 0.02% 至 7,704.13——「在 10 年期美债升破 5.2% 的情况下 指数尚能保持稳定,说明 AI 盈利预期仍具支撑,但市场正进一步提高对现金流、融资能力和资本回报率的 要求」;「5% 以上的无风险利率正成为全球风险资产更实质性的估值约束」——约束还在加码,但资产对约束的消化方式是提高质量要求,不是立刻崩塌。
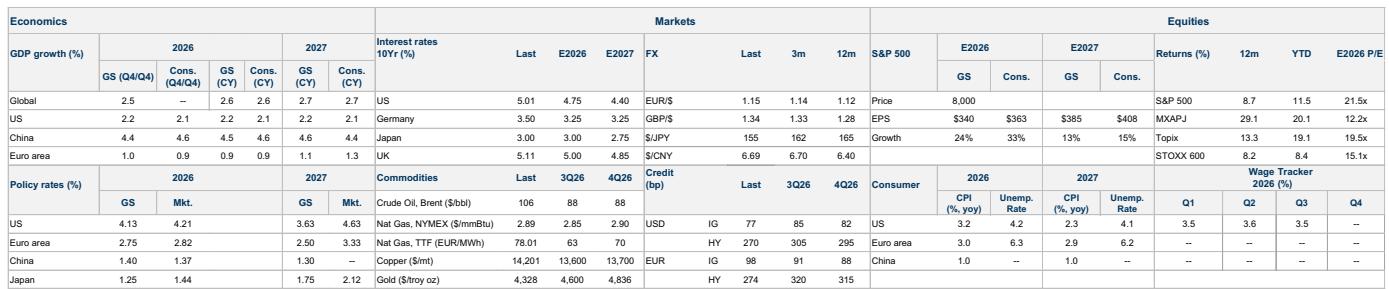
从16日至28日,10年收益率由5.09%降至5.05%,30年由5.43%降至5.37%。这一阶段债价修复仍在,但波动与区间幅度不足以证明中期收益率已经见顶。
如果通胀回落、发行压力减轻且信用恶化,收益率可以进一步下行;如果强增长和供给压力压过政策暂停,长端可能重新上行。比固定“见顶”更有用的是跟踪这些条件。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 七 · 判断复盘:高点不等于趋势,回落也不等于转鸽
9月曾有“长端见顶”的判断被随后创新高打断,10月初又延续高收益率压力;但14日至16日长端确实回落,继续写“收益率只会抬升”同样不成立。复盘的重点应是每次新数据是否改变条件,而不是为某一句旧结论寻找永久证据。
当前观察到的反弹,至少修正了短期单边看空久期的表达。但通胀偏强、瑞银上调目标以及发行结构未决,又限制了把反弹升级为长期牛市。短线方向改善与中期利率中枢偏高并不矛盾。
后续若风险资产企稳而收益率仍持续下降,更支持政策和估值修正;若信用与股票同步恶化,增长对冲解释更强;若油价和核心通胀继续上行并使收益率重返高位,则本轮反弹应降为阶段性修复。
研究沿革与图表 · 七 · 9/15-9/24 实录:一个被证伪的判断,和它的两次续集
本章是前两轮更新的核心,本轮继续用新数据检验它:上一版(9-17)写下「决议前『长端见顶』的 偏多判断被证伪」,9-18 版给出下半句「高点已现≠下行、熊平为基准」,9-22 版用 9/18 与 9/21 两个 交易日回答了第一次检验(「熊平兑现中、回落=期限溢价驱动」)——第三轮(9-26)再用 9/22-9/24 (行情读数至美东 9/24 收盘)回答第二次、也是迄今最严酷的一次检验:「回落」本身被 5.20% 打断, 但「破位」同样没有发生。第四轮(9-30)用 9/28-9/29 回答第三次检验:长端在坏数据日续创 多年新高(10Y 5.24%→5.25%、30Y 5.56%→5.59%),驱动从增长重定价切换到期限溢价—— 「区间」的作废与续命之间,本次天平向前者倾斜。把十二天的顺序摆正:
- ① 9/15:长端用「历史新高」完成最后的冲锋。10Y 一度上行 5.35bp 至 5.041%、 30Y 上行 5.1bp 至 5.399%(均创 2007 年以来新高)、20Y 上行 5.3bp 至 5.441%(2020 年 恢复发行以来最高);同日 130 亿美元 20 年期拍卖得标 5.420%, 创该期限历史新高。这是「长端见顶」原判断最直接的证伪:不是见顶, 是逼空式冲高。
- ② 9/16:决议落地,曲线熊平。收盘 2Y 上行 7.73bp 至 4.732%(2024 年 7 月以来 新高)、10Y 上行 2.48bp 至 5.021%(2023 年 10 月以来新高)、30Y 微跌 0.44bp 至 5.361% ;日内自决议公布(13:55 ET)起 2Y/3Y +13bp、5Y +12bp、 10Y +8bp、20Y +5bp、30Y +4bp。机制清晰:美联储给了短端更高的 路径,同时点阵图与 SEP 并未给长端通胀一个更坏的世界(2027 核心 PCE 2.5% 未上修)—— 于是短端承担全部冲击。
- ③ 9/17:全曲线回落,长端自高位区间退场。2Y -7bp 至 4.67%、10Y -7bp 至 4.94%、30Y -6bp 至 5.29%;美元指数收于 100.23(-0.10%),摩根大通 9-18 的 收盘记录为 2Y 4.69%、10Y 4.94%、30Y 5.30%,全曲线当日下行 4-6bp。2s10s 收窄至 27bp。巴克莱的对照更直观:自 9/11 以来 2Y 已上行 7bp、 10Y 基本持平、30Y 下行 5bp——三天里长端没有跟涨,全部压力由短端吸收。 美银的收盘口径同样如此:决议后 2Y +7~8bp、30Y -1~+1bp。 基本面对齐:沙特输油管道供应担忧缓解、油价继续回落,美股上涨 ;标普 500 收 7,637.76、涨 1.14%,纳指 +1.69%、道指 +0.61%。
- ④ 9/18:曲线牛陡与通胀预期的松动。野村的观察是:会议两天后,「美联储落后于 曲线」的担忧缓解,通胀预期下降、美元保持坚挺;美国债市收益率曲线牛市陡峭化, 10Y 实际收益率降至 2.63%、10Y 盈亏平衡降至 2.31%,MOVE 降至 76.2。 与此同时,2 年期远期 OIS 降至 4.40%——市场把「更高的政策终点」 往回撤了半步,这正是长端得以喘息的原因。但 9/18 单日收盘还有一层容易被忽略的回吐: 10Y 收于约 4.99%、较 9/17 低点回升约 5bp(数据源差异、方向相同), 2Y 升至 4.76%(周频 +13bp)——鹰派路径定价打满后, 短端在周五重新领涨。
- ⑤ 9/21(周一):地缘缓和 + 油价大跌,长端再落、短端持平——「熊平」进入兑现段。 霍尔木兹海峡原油流动改善与外交进展预期推动布伦特结算 100.34 美元(-3.4%、连续第四个交易日 回落);收盘 2Y 4.76%(持平)、10Y -5bp 收 4.96%、30Y -5bp 收 5.29% ,招银国际细口径 2Y -0.35bp 至 4.74%、10Y -4.71bp 至 4.95%、 30Y -4.06bp 至 5.28%,曲线牛陡;美元指数 +0.21% 至 100.43,标普 500 +1.49% 报 7,764.70 再创新高、纳指 +2.26%、比特币一度突破 8.6 万美元。 定性:当日债市「更像能源通胀风险下降带来的期限溢价回落,而非货币政策预期明显转鸽」 。
- ⑥ 但短端的压力并未解除,只是一次性定价完成。决议后机构动作全部集中在 曲线与前端:摩根大通上调 2Y 目标 40bp(幅度为 10Y 的两倍)、美银在 4.73% 做空 2Y 并 做平 2s30s、大摩做平 SFRZ6Z7、高盛预计 10 月再加一次。唯一的反向大仓位来自同一批机构的长端:摩根大通 9-17 建议 做多 30Y(入场 5.35%、止损 5.46%、目标 5.00-5.06%),美银的做平交易也建立在「长端受 信誉与供给管理支撑」的判断上。国内卖方同步:短端高位震荡、 期限利差相对平坦;10 月加息概率 50%,10Y 在 5% 之后处于 「高赔率、低胜率」状态。
- ⑦ 9/22(周二):会晤周的短暂熄火。中美元首会晤前夕、美伊谈判消息反复,10Y 收于 约 4.96-4.97%(华泰期货 9-24 监控口径 4.96%、与 9/21 持平),标普 500 收 7,765、 基本持平——鹰派定价在重大外交事件前按兵不动。
- ⑧ 9/23(周三):PMI 点火,五年半新高。综合 PMI 58.4 公布后、5 年期标售失利与 巴尔鹰派表态共振:10Y 盘中一度升破 5.13%(日内约 +17bp、四个月最大日升幅),收 5.104-5.112% ;2Y 盘中逼近 4.95%(日内近 19-21bp、创两年新高)、收 4.889% (+13.6bp);5Y 盘中自 2007 年来首破 5%、收 4.997%;3Y 一度 5.0122%;30Y 收 5.40-5.413% (2007 年来收盘新高)。 美元 +0.58% 至 101.13,标普 500 -0.75% 至 7,706;CME 10 月加息概率跳升至 69.7% 。
- ⑨ 9/24(周四):第二日加码,30Y 摸到 2004 年以来最高。初请 19.7 万、多位官员继续 放鹰、7 年期标售偏弱、长债回购实际仅约 41 亿(低于 60 亿上限)四件事叠加:2Y +2.5bp 至 4.92%、 10Y +8.2bp 至 5.20%(2007 年来新高)、30Y +8.0bp 至 5.48%(2004 年来最高), 「曲线明显熊陡」,10 月加息概率约 70%。跨资产对照:标普 500 仅微跌 0.02% 至 7,704.13——5.2% 的 10Y 第一次没有立刻打死美股。9/25(周五):材料未给 当日收盘读数;华福周度口径全周 10Y +16bp、2Y +5bp,均小于周三周四两日合计(10Y 逾 +23bp), 隐含周五已自高点部分回吐。
- ⑩ 于是,本章的判断链条可以写完整了:
① 原判断(决议前):「美债利率或阶段性见顶」的偏多判断——作废,9/15-16 用 10Y 5.041%、 30Y 5.399%、20Y 拍卖 5.420% 直接证伪;
② 上一版改口径(9-17):「长端用首破 5% 回答」,年底中枢整体上修——保留, 但需要补上下半句;
③ 上轮新判断(9-18):「长端的高点已经出现,但『见顶』不等于『下行』」—— 30Y 自 5.399% 高位区间回到 5.29%、10Y 回到 4.94%,属高位区间震荡; 而下一阶段的压力点在短端(2Y 目标被上调的幅度最大),因此熊平/平坦是基准形态, 牛陡需要「年内不再加息」这个前提生效;
④ 本轮校准(9-22):熊平正在兑现而非被证伪——10Y 两个交易日收在 5% 下方 (9/17 4.94%、9/21 4.96%)、30Y 高位区间持稳 5.29%、2Y 钉在 4.76% 多年高位 。但「兑现」的成色取决于回落性质:招银国际 9-22 定性为 油价驱动的期限溢价回落、非政策转鸽,招商证券 9-22 指出路径定价已打满(1Y1Y OIS 4.70% 上方、 计入至少 3 次加息)、油价是长端的关键边际变量——因此「10Y 重回 5% 下方」与 「摩根大通年底 5.05%」仍是未解的张力:油价持稳低位则长端修复空间打开、与花旗路径靠拢; 中东反复则 5% 仍是引力位。
⑤ 第三轮校准(9-26):区间思维取代方向判断。9/23-9/24 是「回落」判断发布以来 最接近证伪的一次:10Y 重返 5% 上方并连收 5.11%、5.20% 两个新高,2s10s 转熊陡 28bp——上冲的 触发不是油价反复(当周布伦特与长端同涨),而是 PMI 的实际利率/中性利率重定价 加两场失利拍卖(5Y/7Y)与回购执行缩水;但周度全周 10Y 仅 +16bp、小于两日合计逾 23bp,周五已自 5.20% 部分回吐—— 「回落-上冲-回落」的往复成立、「单边下行」与「有效破位」都不成立:10Y 周内区间 4.96-5.20(周一、周二双日收 4.96% 附近),方向裁决推迟到 10 月会议(CME 10 月 69.7%、12 月累计 +50bp 54.8%)。
⑥ 第四轮校准(9-30):长端摆脱数据面独立上行,区间上沿再度上移。9/28-9/29 两个交易日 把「4.96-5.20 拉锯」的上沿直接抬走:10Y 连收 5.24%、5.25%,30Y 连收 5.56%、5.59%, 2s10s 升至 36.6bp——且 9/29 是消费者信心(81.9)与 JOLTS(4.3%)双双转弱的一天, 长端在「坏数据」里继续上涨,摩根大通把驱动明确归因为「对长期通胀风险和期限溢价的担忧, 而非单纯的经济增长预期」。与此同时 Williams 一句「没有紧迫性」把 10 月定价 自约 70% 拉回约 50%:短端定价在回吐、长端定价在加码,曲线从「熊平争议」进入「熊陡进行时」。 区间思维没死,但坐标必须换成:10Y 5.25%、30Y 5.59%、2s10s 36.6bp(阻力区 36.4-40.8), 下一个上行观察位是摩根大通给出的 5.78% 技术目标;裁决变量依旧是 10 月会议,但「10 月加不加」的权重在下降,「期限溢价能不能被供给端压住」的权重在上升。 - ⑪ 9/28(周一):发达市场共振抛售,美债落后于同侪。油价上涨与美伊和平前景黯淡推动 DM 债券全线抛售,美债曲线各期限普遍上行 6-7bp:10Y +6.1bp 收 5.24%(年初至今 +108.9bp)、 30Y +6.1bp 收 5.56%、2Y +6.0bp 收 4.92%;但美国经济数据略强(达拉斯联储制造业 9.8 vs 预期 7.8)、联储鹰派、而欧央行拉加德推迟 10 月加息预期并称已处中性区间上沿—— 美债表现落后于其他发达市场同侪。技术面: 美债合约多头比例仅约 10%(Daily Sentiment Index)、Put/Call 一年 Z-Score 超两个标准差, 深度超卖但「缺乏明确的卖家枯竭证据」——此前预期的均值回归未兑现,多头策略被止损出局 。
- ⑫ 9/29(周二):坏数据日的熊陡。消费者信心 81.9(预期 89.0)、JOLTS 空缺率 4.3% (预期 4.4%)双双不及,10Y 仍 +1.3bp 收 5.25%、30Y +3.2bp 收 5.59%(触及 2003-07 高点、逼近 2002 年中期以来最高),2s10s +4.8bp 至 36.6bp 进入 36.4-40.8 阻力区, 扭曲式陡峭化 7bp;Williams「没有紧迫性」令 10 月定价自约 70% 回落至约 50% ——「坏数据 + 官员转鸽 + 长端续涨」三件事同日发生, 是本轮「期限溢价主导」定性最直接的一次实证。
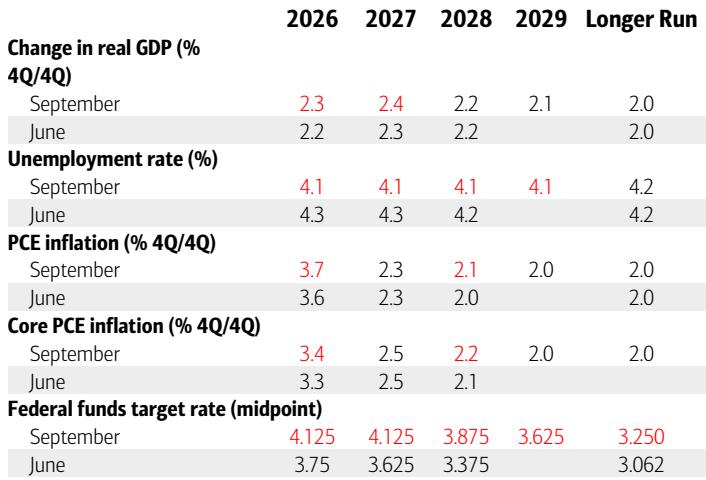
9月总体PCE同比3.6%、核心同比3.1%,核心环比0.3%;三季度核心PCE折年率2.5%属于季度口径。两种增速可以同时成立,不能把2.5%误称为9月同比。
能源冲击对前端通胀定价影响更直接,但柴油和运输成本可能滞后进入核心价格。若这种传导不持续,长端补偿可能回落;若持续,则名义债券对通胀的保护有限。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 八 · 通胀事件:强数据之后债券上涨需要完整解释
9月CPI和PPI已经落地,旧机构对8月核心CPI的预测只能用于复盘预测误差。当前问题是能源和运输成本是否持续进入核心商品与服务,以及9月核心PCE最终是否接近机构上调后的追踪估计。
强通胀与债券反弹同时出现,不代表数据失去作用;市场可能此前已定价更鹰路径,或新增增长和融资担忧更强。机构还强调中长端此前估值过度拉伸,纠偏可以与通胀黏性同时存在。
本报告对通胀、实际增长和风险偏好三条链同时检验,不把一天的价格反应反推成唯一因果。只有后续数据和同日曲线持续支持,才提高某个解释的权重。
研究沿革与图表 · 八 · CPI 落地(9-12 的节点)与 9/30 的变量
- ① 数据:核心 CPI 超预期,德银生死线被上穿。8 月 CPI 环比 +0.4%、同比 3.4% (均符合预期);核心 CPI 环比 +0.3%(预期 +0.2%)、同比 2.4% 创 2021 年 3 月以来 新低。结构为「能源点火、服务添柴」:能源环比 +2.1% (汽油同比 +27.4%)、核心服务环比 +0.3%(无线电话服务 +5.9%、酒店住宿 +2.7%) 。
- ② 前瞻与实际的距离:五家机构全部低估了核心 CPI。决议前五家前瞻落在 0.18-0.23% 的「德银胶着区」,实际 0.3% 把 0.25% 的阈值线向上击穿——下图是本报告 依据各机构前瞻与实际的并排对照。
- ③ 定价:从「一次保险性加息」到「至少再加一次」。9-12 当天 CME 隐含 9 月加息 概率由 69.4% 升至 85.6%(申万口径 87%);2Y/10Y/30Y 收益率 +7.9bp/+3.5bp/+0.7bp 后长端 转下行、曲线走平。决议后定价进一步上移:市场定价年内 再加约 1.3 次、未来一年累计近 3 次,对应 FFR 目标区间 450-475bp。
- ④ 长端逻辑:从货币政策预期切向财政与供给。国投的长周期测算显示,10Y 期限溢价 约 0.87%、仍低于 1961 年以来中位数 1.43%,仅向中位回归即隐含约 56bp 上行空间;华泰把本轮上行拆为通胀、紧缩、再通胀、供给冲击四类叠加,指出财政部—联储「联合 救市」喊话收效甚微;平安提示沃什缩表改革在即(米兰的 1~2 万亿美元规模 更可能是上限而非目标)——本报告第五章「溢价与曲线」的财政主导判断得到 进一步验证。
- ⑤ 下一个变量:9/30 的 PCE 年度修正。国盛提示,9/30 公布的 8 月 PCE 将伴随 BEA 的年度修正,可能技术性压低 8 月与历史读数;美银记沃什本人的前瞻是 「8 月核心 PCE 同比可能为 3.2%」,隐含约 20bp 的下修空间。若修正落地, 它是「年内只加一次」情景的第一个数据支点。9-26 增补:下周的数据清单被华福列为「8 月核心 PCE、 9 月 ISM 制造业 PMI、9 月非农」三件——PMI 已把 10 月概率推到 69.7-70% ,PCE 与非农是 10 月会议前仅剩的两个反证窗口。
当前美债提供比低利率时代更高的票息缓冲,10年5.05%并不意味着无风险地锁定高回报:价格仍受政策终点、通胀和长端供给影响。此前的阶段修复可以保留,但不升级为确定的趋势反转。
更稳健的分析是分别看持有期限、现金流需求和对收益率波动的承受能力。若新通胀或拍卖结果显著偏离预期,应重新审视长端仓位和曲线假设。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 九 · 当期结论:阶段修复已确认,结构压力仍未解除
长端反弹已经发生,应承认短线久期环境改善;但当前更适合“修复中的高利率市场”,而不是确认收益率趋势性见顶。通胀、终点和财政供给仍使中期方向存在较大分歧。
新增证据也修正了买家结构的悲观:8月长期国债净买入恢复,私人资金并未单向退出。不过,月度流入不能替代未来供给与融资稳定性检验。对31.83万亿市场化债务的敏感性与总债务、财政净利息保持分账。
1—3个月重点跟踪10月暂停后的路径、11月再融资和AI信用压力;6—12个月观察核心通胀回落及新增赤字供给。若增长压力扩大,久期更有对冲价值;若通胀与供给再次共振,需下调当前反弹的延续判断。
研究沿革与图表 · 九 · 结论:新旧判断对照与三个可操作的沉淀
本轮判断与反证
① 保留长端供给与溢价压力;撤销仅凭一次弱就业或鸽派讲话确认见顶的推断。只有政策预期、实际利率、拍卖需求与全球长债压力同步改善,才升级拐点判断。
② 当前曲线判断改为分段:2s10s走阔、5s30s与2027 OIS有不同策略;不同机构给出的现金利差、期货和互换不能无条件横向排序。
③ 旧目标已被市场越过的事实不代表新目标必定失效或必定回归;报价、模型公允值、技术位与年底预测分别核对期限和观测日。
- ① 短期(未来一两次会议):把仓位押在「两次会议的定价差」而非方向。 证据:市场对 10 月加息定价 53%、12 月累计 32bp;摩根大通记年底 +33bp、 2027 年三季度前累计 +80bp、1y1y OIS 已超越 2022-23 年周期高点; 国内卖方记 10 月概率 50%、2027 年 7 月底前累计三次加息共 79bp; 大摩认为风险在「加息前置」、故做平 SFRZ6Z7;美银把这次交易写成 可执行的价码——2Y 目标 5.0%、止损 4.45%、2s30s 目标 40bp、止损 80bp; 国盛则认为 10 月大概率暂停、12 月概率较大。 推论:「10 月不动、12 月动」的组合下,做平 2s10s 与做空前端是同一笔交易的两条腿; 反之若 10 月加息,短端已完成定价、长端反而受益于「终点更清晰」。 本轮补充(金融条件的反向链条):9/21 油价回落 + 长端回落 + 股市新高 = 金融条件重新宽松 ——这恰好撞上沃什「金融条件不具限制性」的立场:若宽松持续, 「还要加几次」的次数上限反而上移(CME 10 月加息概率 56.5%、12 月累计约 90%); 油价因此既是长端的减压阀,也是加息次数的加速器——这个双向门是当前路径判断的核心张力。 第三轮补充(9-26):双向门本周向「鹰」侧大开。PMI 把 10 月定价从 56.5% 直接推到 69.7%、9/24 约 70%,12 月累计 +50bp 概率 54.8%—— 「10 月不动、12 月动」的组合正在收敛为「10 月就动」;此时「回落-上冲-回落」的往复说明 往复本身不是信号,10 月会议才是:会前区间内(10Y 4.96-5.20)不追单边。 9-30 增补:Williams 一句「没有紧迫性」把 10 月定价自约 70% 拉回约 50%—— 「10 月就动」的收敛被官员言论部分回吐,裁决重新悬回「10 月还是 12 月」;同日长端却在坏数据里 续创新高:两条腿一鸽一鹰,「押曲线不押方向」的纪律第四周继续有效。
- ② 中期(6-12 个月):「区间思维 + 曲线表达」优于久期方向单。 证据:长端的三个约束同时存在——财政部对 30Y 5.3-5.4% 的干预预期(花旗 8-21、 摩根大通 9-17 的 5.38-5.59% 支撑区)、期限溢价补涨的弹药(利息墙 1.1 万亿、 再融资 +1.4pct、弹性指数 1.98)、以及买家结构对价格的挑剔 (7 月私人净卖长期国债 290-293 亿)。 五把历史尺子 一致指向「未来 1-3 个月是波动窗口、6 个月后才是方向窗口」。 推论:用区间替代趋势——10Y 4.6-4.7% 附近不追多,5.0-5.05% 上方不追空; 表达观点的最好载体仍是曲线与互换利差(大摩 10s20s30s ASW 飞鹰、巴克莱 1yf 2s10s 做陡)。 9-26 校准:这条纪律的上半句(不追空)本周被正面考验——10Y 连收 5.11%、5.20%, 在「5.05 上方」追空的一方承受约 15-24bp 逆风;区间坐标需要整体上移:下沿 4.96 由周一、周二 双日确认,上沿移到 5.20-5.48(30Y 新高重新标定的长端上限),区间宽度从 40bp 级拉宽到 50bp 级——区间思维没被证伪,被「加宽」了。 9-30 增补:区间坐标第三次上移——10Y 收 5.25%、30Y 收 5.59%(触及 2003-07 高点、 逼近 2002 年中期以来最高)、2s10s 36.6bp 进入阻力区,上沿从 5.20-5.48 移到 5.25-5.59;摩根大通把 5.15-5.25% 标为「2023-26 支撑转阻力」的关键阻力、 下一个技术目标 5.78%。「5.05 上方不追空」的纪律继续被现价奖励, 但区间宽度已从 50bp 级走向 60-70bp 级——区间思维正在被「拉伸」到接近失真的边缘。
- ③ 长期:收益率的中枢之争本质是「通胀体质」之争——这是配置问题而非交易 问题。证据:中信建投「福利型政府三次供给冲击」论 vs 美银「赤字-溢价负反馈」 论 vs 德银「r* 上移」论,共同点是都不认为会回到 2010 年代的低利率;巴克莱弹性指数的结构性抬升意味着即便 赤字企稳,补偿也不会回到旧常态;高盛把 2026/2027 核心 PCE 预测 维持在 3.2%/2.2%、却把 10Y 年底目标放在 4.75%,本身就是「通胀回落但中枢上移」 的组合;中金给出同侧的配置结论:全球货币秩序重构下「美债作为全球安全资产的共识 有所松动」,财政融资需求、通胀前景不确定性与政策公信力挑战推高期限溢价,倾向于低配长端 美债。9-26 增补:中金把整轮周期读成「短而浅」——期货市场定价未来 还要加息 3 次、周期延续至明年一季度,但沃什的政策反应函数与政治周期关联度高(民主党任期偏鹰、 共和党任期偏鸽),「不宜把当下偏鹰的政策反应函数线性外推」,本轮加息之后或重启降息;历史复盘 1950 年以来的短加息区间:股票、商品、黄金多数上涨(标普/商品/黄金中位 +3.2%/+5.0%/+3.4%), 唯一例外是美债——10Y 在 8 次中 7 次上行、中位升幅约 103bp;资产排序上把美债列为「维持中性、 暂不急于做多」,理由是 AI 企业债融资已成为新的久期供给来源、长久期信用债与美债争夺同一批资金 ——与第三章「AI 久期」互为印证。 推论:对负债驱动的配置者,「4.5-5% 的美债是好资产」与「5.3% 是干预阈值」可以 同时成立——9-26 后还要再加半句:「5.3% 阈值」已被 5.48% 的现价越过而未见有效干预;7 月 TIC 已经给出机构版的答案——官方买久期、私人买票息。
① 国内卖方:条件句、情景概率与结构纵深。 民生商银国际给的是概率排序而非点位——三情景中「熊平、10Y 高位震荡 4.8-5.2%」为概率最高档, 并附可证伪条件:油价一次性涨价过去 6 个月并未扩散至广泛商品与服务,故市场对加息次数的定价 「略有过度」。招商证券把裁决变量点名成一句话——「国际原油价格成为美债 定价的关键边际变量」,并以 1982 年以来加息周期复盘给统计底:2Y 上行幅度大于 10Y、首次加息 1 个月后收益率基本重回上行。招银国际负责定性:9/21 长端回落 「更像能源通胀风险下降带来的期限溢价回落,而非货币政策预期明显转鸽」。 结构纵深由国内机构补齐:前 7 个月外资减持美债 2,400 亿美元、日本持美债 1.1 万亿美元且较年初高位降逾 1,000 亿。
② 外资投行:同一问题的另一种答案——可执行交易。 摩根大通先给价位(年底 2Y 4.70%、10Y 5.05%,2Y 上调幅度两倍于 10Y 即熊平),再给仓位—— 做多 30Y:入场 5.35%、止损 5.46%、目标 5.00-5.06%;美银美林给的是一组 带止损的组合:做空 2Y(4.73%→5.0%、止损 4.45%)+ 做平 2s30s(62bp→40bp、止损 80bp) ;巴克莱认为期权市场对激进加息的上尾定价过高,用 1yf 2s10s 做陡与做空 5 年期盈亏平衡表达;花旗站在另一端:10Y 年底 3.90%,附「首次加息后一年 10Y 上行 50-100bp」的历史规律。
③ 差异不在对错,在方法论与覆盖面。 外资把观点写成交易:入场、止损、目标、曲线组合(做平、做陡、蝶式、期权价差),输赢以价位结算; 国内卖方输出条件句、情景概率与历史统计,外加配置盘与持有人结构的纵深数据。覆盖面上,外资是 全球横截面——德债、英债、日债、互换利差、通胀市场同框给目标;国内是政策路径与买家结构的 纵深跟踪。同一个「油价回落」,国内拿来上调情景概率,外资把它装进 30Y 多单的止盈路径 。
④ 超额判定:以本报告已验证的证据为准。 国内侧先中一局:布伦特连续四日回落至 100.34 美元,10Y 自 9/16 的 5.021% 回落至 9/21 的 4.96%,9/16-9/21 四个收盘(5.021%→4.94%→约 4.99%→4.96%)全部落在民生商银 国际「高位震荡 4.8-5.2%」的概率最高情景区间内——招商证券的「油价条件句」与民生商银国际的「定价略有过度」都被价格兑现。外资侧同样 有命中:摩根大通 9-17 做多 30Y 后,30Y 自 5.399% 高位回落至 5.29%、未触 5.46% 止损并向目标 推进;美银做空 2Y 的方向也暂未被 4.76% 的现值证伪。 年底 10Y 花旗 3.90% 对摩根大通 5.05% 的 115bp 之争、国内情景二(牛陡、4.6-4.9%)能否兑现, 证据尚不足以下判,观察点是 10 月会议。 一句话:这轮国内卖方给的是更早、更可证伪的条件句,外资投行给的是带止损纪律的交易工程—— 对研判者前者增量更大,对执行者后者不可替代。
⑤ 本周对照增补(9-24/9-26):同一场 PMI 冲击,国内机构给出 三层递进的读法。招银国际负责拆性质——「10 年期收益率上涨主要来自实际利率而非通胀预期」, 增长、财政与资本需求共同推高中性利率,约束比油价波动更持久;中金负责周期定性 ——「短而浅」、不宜把沃什的鹰派反应函数线性外推、加息之后或重启降息;华创 负责全球坐标——8/10-9/21 全球 26 个主要经济体 6 加息 2 降息、美欧日一致落地加息;长城证券则保留国内的条件句传统:长端在 PMI 与鹰派言论推高后「可能迎来短期回落」, 依据是制造业 K 型与伊朗谈判压油价——本周价格对这条条件句的裁决是「先错后对」 (先冲上 5.20%、周五部分回吐)。外资侧 9-26 补进两档:瑞银 4.80%(2026-2028 展望)与高盛上修至 5.00%——两极的 115bp 之争未变,但中间档整体向 5% 收拢, 对照的裁决节点顺势后移到 10 月会议。
⑥ 本轮对照增补(9-28/9-30):外资侧换挡,国内侧空窗。 本窗口(9/27-9/30)无国内机构增量材料,对照基准沿用 9-26 档;外资侧给出三类新工具: 技术坐标——摩根大通 5.15-5.25% 支撑转阻力、下一目标 5.78%、30Y 触及 2003-07 高点 5.59% ;曲线结构交易——德银维持 receive 2s5s10s、5s10s 目标 110bp, 依据是 ACM 期限溢价约 45bp、2010 年来最高;需求侧体检——巴克莱记 债基流入放缓与「曲线延长」(短端政府基金需求第 26 百分位、中长端 78/69)、美银记 CTA 大幅空头 与 5Y/7Y 拍卖疲弱;汇丰补财政-政治框架(民主党横扫概率约 62%、 2027 年债务上限 41.1 万亿)、野村补短端天花板证据(远期利率越过经济学家预测上限 4.5%) 。国内的条件句传统本窗缺席,外资的「交易工程」则继续以价位结算: 现货 5.25% 已越过高盛 5.00% 与摩根大通 5.05%,双方 9-26 前给出的年底目标全部进入「口径记录」状态。
近期优先看财政部再融资公告与实际拍卖,再看11月通胀、就业及后续TIC。观察实际发行规模和需求时,不将机构预期写成已经实施的供给调整。
信用利差、回购压力和TIPS与名义债走势可以互相印证,但缺少完整同日OIS和拍卖基准时,不补造隐含政策概率或拍卖尾差。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十 · 验证清单:终点、再融资、买家与融资条件
政策看10月27—28日会议及核心PCE正式披露,供给看11月再融资正式公告,买家看后续TIC与拍卖。机构预期的长端减量尚未落地,不能提前写入供给事实;没有同口径WI基准时,不补造拍卖尾差。
行情曲线与TIPS到16日,信用OAS到15日,跨境流量到8月,逐券存量到9月底,ACM模型仅到9月30日。不同水位各自标注;前端政策利率、通胀补偿和期限溢价保持定义独立。
反弹判断的失效条件是通胀持续上行、政策终点抬升且新增供给承接变差;中期偏谨慎判断的反向失效条件则是实际活动和信用明显走弱、政策路径下修。两边都设验证条件,避免方向先行后挑数据。
研究沿革与图表 · 十 · 风险与监测清单
- ① 鹰派超预期(10 月加息 + 更高的终点):点阵图逐人分布里已有 4 人(Hammack、 Kashkari、Logan、Schmid)主张全年 +75bp、落在 4.375%,仅 Bowman 与 Waller 主张暂停 ;若 10 月会议兑现加息且 SEP 继续上修,2Y 或上破 4.75%、 曲线重新熊平;美银更进一步认为市场定价的额外 60bp 本身就不足,若这一判断成立,2Y 的目标从 5.0% 还有上修空间。 9-26 增补:这条风险的概率权重已实质上移——PMI 后 10 月加息概率 69.7-70%,威廉姆斯称市场认为年底前可能还需加息一次;2Y 已收 4.92%, 距美银 5.0% 的目标只差 8bp。
- ② 流动性事件:华泰期货提示持续加息下的流动性风险,盯 SOFR-OIS 与 ON RRP;华泰证券的「美元流动性手册」给出四层次观测框架—— 货币层看 SOFR-EFFR、离岸层看交叉货币基差、信用层看利差与发行量、金融市场层看 波动率与市场深度,「跨资产同步抛售是压力扩散信号」。财政部回购 扩容后的执行节奏仍是供给端的关键观察点; 短端还有一条资金面日历:10 月与 11 月向私人投资者净发行国库券预计 2,400 亿与 1,600 亿美元, 货基 AUM 今年仅增约 2,000 亿(去年同期 4,500 亿)。 9-30 增补两条:信用层读数——利率波动率跳升抑制债券需求,流动性 IG 指数利差自 9/18 以来走阔 7bp 至 96bp、逼近年内最宽(99bp),BB 级因供应量走阔 28bp、为上周最差板块; 操作层前瞻——巴克莱预计 T-bill 供给、TGA 波动与 GSIB 年底缩表将促使美联储在 10/11 月恢复 每月 100/200 亿美元的储备管理购买(RMPs)(详见第四章 ⑪)。
- ③ 油价的二次冲击:沃什把地缘政治列进反应函数,并特别强调「不只是能源与 农产品的现货价格,还包括现货价格与裂解价差之间的差异」; 9/17 油价回落是曲线喘息的直接原因。美债多头的第一风险不在 华盛顿而在霍尔木兹——这条链的完整版本见《全球宏观策略》原油篇。 9-26 增补:传导方向在本周被反转——布伦特 9/23 收 103.08、9/24 +3.4% 至 106.60 美元,与长端 利率同向上行:增长与供给数据(PMI+标售)接棒油价成为长端的 第一驱动,油价退居「尾部风险 + 二轮通胀观察项」。
- ④ 拍卖与发行日历:9/15 的 20 年期用 5.420% 的历史新高收益率才完成发行、 间接投标占比降至 52.47%;德银提示 5 年期拍卖的 投标覆盖倍数偏弱、共同基金在短期国库券拍卖中的占比已超过一级交易商; 假期后公司债发行与国债拍卖集中。9-26 增补:预警已经兑现——9/23 350 亿美元 5 年期标售 tail 3.1bp、倍数 2.21 低于半年均值,9/24 7 年期需求偏弱 ;后续每一场长端拍卖都是对 5.2% 上方定价的实时 referendum。
- ⑤ 日本与欧洲的联动:日银 9-18 加息至 1.25% 后,市场定价 12 月再加息概率约 60%、 1 月约 20%;USD/JPY 升至 157.80,若日元进一步走弱可能增加 12 月加息概率;日本 10 年期国债受央行缩表(每年约 4.5 万亿日元)与实物投资者 需求低迷影响,供需脆弱。花旗的 GPIF 观察:若国内债券配置被下调至 35%、 国内股票上调至 25%,将带来结构性回流——全球债市的传染路径仍经日本与欧洲。 9-26 增补:传染正在显形——日本 10Y 升至 3.075%(1996 年来新高)、英债 5.13% (年内未加息)、欧元区 3.917%:主要经济体的无风险利率在同一周集体上行, 「全球贴现率共振」从判断变成读数。
- ⑥ 本报告推理的证伪锚(更新):若 9/30 PCE 年度修正确实压低核心 PCE 且油价 回落至 85 美元下方,则「溢价补涨」论失效,民生商银国际的情景二(牛陡、10Y 4.6-4.9%) 成为基准;若 10 月不加息且 2 年期远期 OIS 跌破 4.25%,则「熊平为基准形态」的判断 需要降级为「牛陡」;反之若 30Y 重回 5.40% 上方,则财政部干预阈值(5.3%)失效, 长端进入新一轮定价。 9-22 增补:油价条件已被触发一半——布伦特结算已回到 100.34 美元(9/21), 「溢价补涨」论的第一道检验正在进行:若油价持稳 100 美元下方且 9/30 PCE 修正落地, 民生商银国际情景二(牛陡、10Y 4.6-4.9%)的概率权重应上调;若中东反复把油价重新推上 110 美元,招商证券提示的「10Y 有效突破 5%」风险随之回归。 9-26 增补:两道锚在同周被触发——「10Y 有效突破 5%」兑现(5.11%、5.20% 两个收盘新高);30Y 收 5.48% 上穿摩根大通做多止损 5.46%、花旗 5.3% 干预阈值失守 (当周回购实际仅约 41 亿美元、未见有效干预)。 但「油价回落 + 9/30 PCE 下修」的组合尚未出现,民生商银国际情景二(牛陡)未被激活;当前读法: 长端进入 5.2% 上方的新定价区,10 月会议是下一个裁决锚。 9-30 增补:30Y 再收 5.59%、触及 2003-07 高点并逼近 2002 年中期以来最高, 干预阈值失效状态延续;上行侧的下一道观察位由摩根大通标定为 5.78% 技术目标, 长端风险的证伪门槛继续水涨船高。
| 监测指标 | 当前读数(口径) | 预警阈值方向 | 来源 |
|---|---|---|---|
| 2026 年底加息次数定价 | CME 9-23:10 月 +25bp 概率 69.7%、12 月累计 +50bp 54.8% / +25bp 38.7% / 不变 6.5%;9-24 维持约 70%;方正中期记利率期货年内隐含约 130% | >2 次 = 熊平加剧;<1 次 = 牛陡 | |
| 10 月会议加息概率 | 野村 9-18 记 53% → 9-21 CME 56.5% → PMI 后 69.7% → 9-24 约 70% → 9-29 Williams「没有紧迫性」后约 50% | 跌破 35% = 12 月单次情景成立 | |
| 2Y 美债(年底目标) | 4.92%(9-28 收盘 +6.0bp,摩根大通口径;9-24 收 4.92%、9-23 收 4.889%);美银做空入场 4.73%、目标 5.0%、止损 4.45%——方向兑现中;远期利率已越过经济学家预测上限 4.5%、短端上行空间受封 | 上破 4.75% = 熊平二次加速(已兑现);跌破 4.45% = 做空止损、短端见顶 | |
| 10Y 美债 | 5.25%(9-29 收盘 +1.3bp,摩根大通口径;9-28 收 5.24%,2007 年来新高继续上移);机构年底目标 3.90%(花旗)—5.05%(摩根大通)——花旗以外全部目标(瑞银 4.80%、高盛 5.00%、摩根大通 5.05%)已被现货越过;摩根大通关键阻力 5.15-5.25%、下一技术目标 5.78% | 上破 5.78% = 触及摩根大通下一技术目标;回落至 4.96% 下方 = 区间下沿失守、向花旗路径靠拢 | |
| 30Y 美债 | 5.59%(9-29 收盘 +3.2bp,触及 2003-07 高点、逼近 2002 年中期以来最高;9-28 收 5.56%、9-24 收 5.48%);摩根大通做多目标 5.00-5.06%、止损 5.46%——止损已被上穿、现价甩开 13bp | 5.46% 已触发(9-24);5.59% 攻防 = 突破跟踪 vs 假突破分水岭;回落至 5.14-5.20% 下方 = 趋势反转确认 | |
| 2s10s / 2s30s | 2s10s 36.6bp(9-29 摩根大通口径 +4.8bp,进入 36.4-40.8 阻力区:50 日均线/2 月 38.2%/8 月 61.8% 回撤;9-24 招银口径 28bp、9-21 21bp);2s30s 约 56bp(9-24),美银做平标的(入场 62bp、目标 40bp)——陡与平两家对赌 | 2s10s >30bp 已触发(36.6bp)= 熊陡固化;36.4-40.8 阻力区得失 = 陡峭化续航判定;2s30s 达 40bp = 做平交易达标 | |
| 10Y 盈亏平衡 / 实际收益率 | 2.31% / 2.63% | 盈亏平衡回升破 2.45% = 通胀预期脱锚 | |
| MOVE 指数 | 76.2(VIX 15.4,9-18);9-28 前后一度突破 100(上升集中在短端与中端) | >100 = 对风险资产的杀伤阈值(9-28 已一度触发);持续 >100 = 债市波动向其他资产扩散 | |
| 外资持有美债占比 / 私人净流出 | 30%(2026Q2,德银存量口径);7 月外国私人净卖长期美债 293 亿(摩根大通流量口径) | 私人连续两月净卖 >300 亿 = 需求端裂缝;官方由承接转为同向卖出 = 结构性拐点 |
| 观察指标 | 读数 | 观察期 | 可用程度 | 阅读边界 |
|---|---|---|---|---|
| 美国国债 2Y 收益率 | 4.67 % | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| 美国国债 10Y 收益率 | 5.05 % | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| 美国国债 30Y 收益率 | 5.37 % | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| 10 年 TIPS 实际收益率 | 2.67 % | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |