美股策略全景深度报告

10月28日标普500收于7,743.98、纳指26,549.85、VIX为16.91,均较16日的风险状态改善。当前目录样本中21个有效观察上涨比例回升到45.2%,仍不足半数,也不是标普历史成分广度。
微软Azure同比增长48%,Alphabet云业务增长强劲但搜索与广告低于部分预期;AI项目融资利差仍在上升。当前应把盈利兑现、资本开支回报和融资能力放在一起评估,不能仅凭指数反弹认定风险消失。
研究导航:美联储深度 · 美债深度 · 美股深度 · 黄金深度 · 原油深度
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 执行摘要:盈利支撑仍在,AI融资与狭窄广度成为当前矛盾
16日标普500收于7,659.44、纳斯达克综合26,140.03、VIX19.99。相比14日,标普回落约0.77%,纳指约2.07%,波动率明显上升。利率同期回落却没有带来科技股同步修复,说明只用“盈利牛对抗利率熊”已不能完整解释当前交易,AI融资与现金流回收担忧需要升格为主线。
盈利并未被整体否定。瑞银16日跟踪仍指向强劲的三季度指数盈利增长,花旗同日将2026年底标普目标提高至8,100;高盛则强调指数接近高点与中位数个股偏弱之间的裂口。机构的中期盈利乐观与短期市场脆弱并不矛盾,不能用一个目标价掩盖广度和估值风险。
本批当前目录样本中,21个有效观察上涨比例31.28%,回报中位数-3.67%,高于200观察均价的比例40.26%。这不是完整历史成分的标普广度,却足以显示指数平稳掩盖了较多股票偏弱。当前维持盈利有支撑、参与面不足的判断,对依赖外部融资的AI扩张提高验证门槛。
研究沿革与图表 · 执行摘要:盈利牛与利率熊的对峙
10月6日核心判断:盈利仍占上风,风险补偿没有同步改善
① 标普500 10月6日收于7,818.93点、上涨0.6%。旧7,656技术边界已被越过,本报告撤销‘仍守原区间上沿、待越线’的当前状态表述;旧技术实录保留为历史。
② 瑞银10月5日给2026年底8,100、2027年底8,900;以本期收盘重算当年底目标差距约3.6%,高盛历史12个月8,700的差距约11.3%,不再沿用9月29日的13.5%。
③ 盈利与高利率可以暂时共存,但不能据指数创新高认定融资风险消失。东方证券最新周报显示上游硬件领涨、云厂信用利差分化,风险从普遍估值压力转向现金流与债务承受能力。
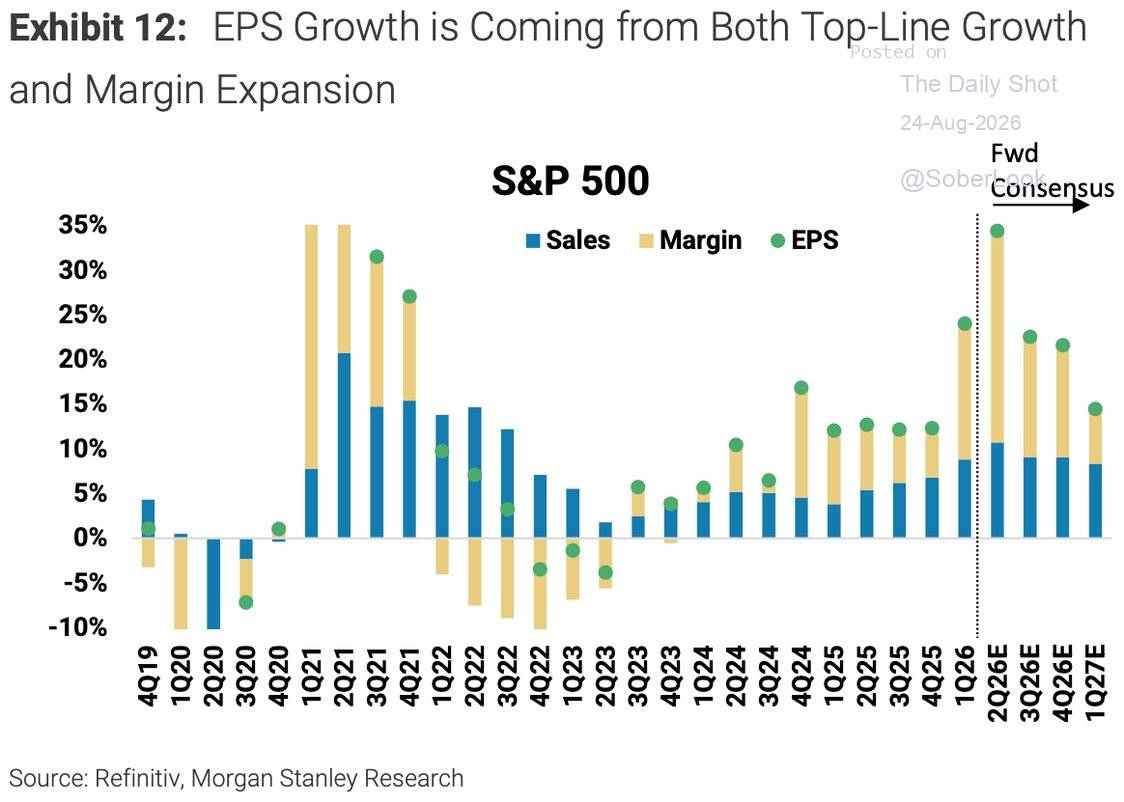
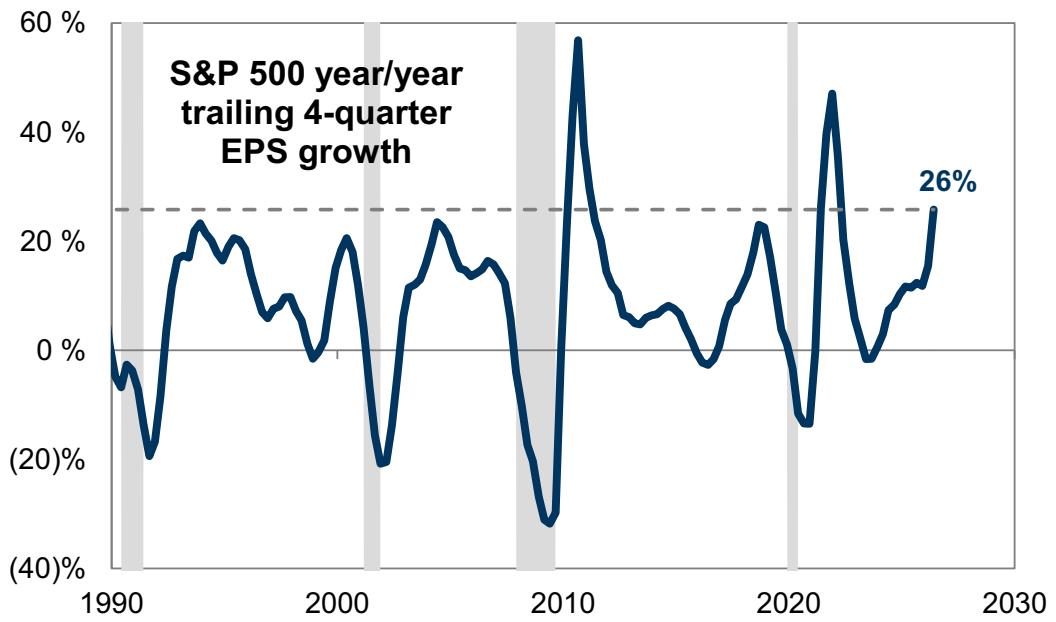
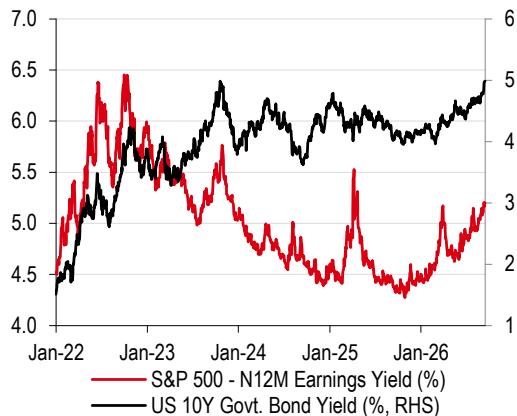
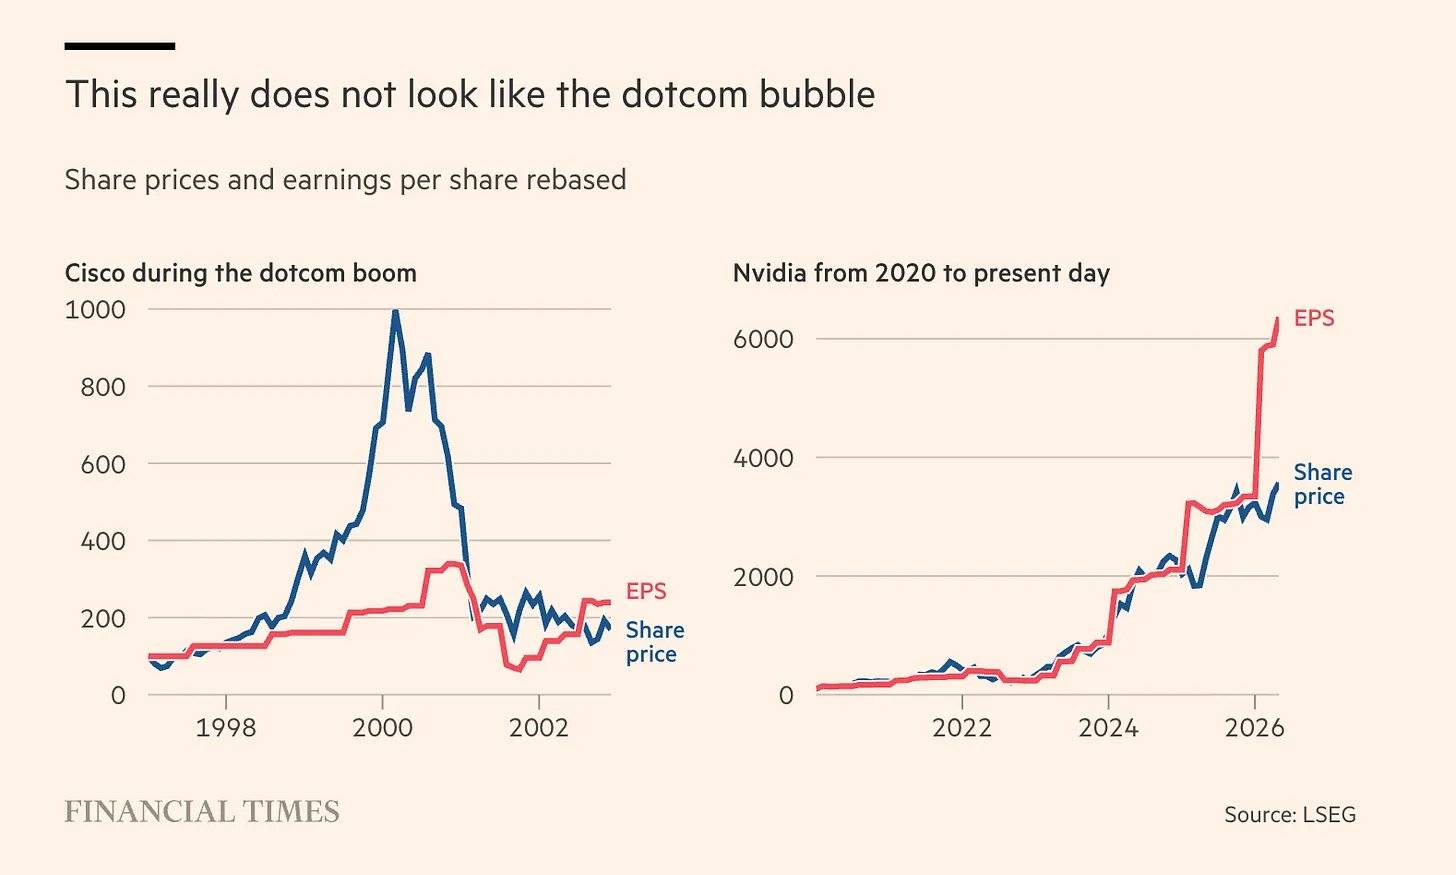
美股正处于「盈利牛」与「利率熊」的对峙期:Q2 标普 500 EPS 同比 +51%(预期 23%)、过去四个季度 +26%、86% 公司超预期、Mag 7 盈利 +118%,但长端收益率已站上后金融危机高点、压制估值倍数。答案在延伸(9-26):9/16 加息 25bp、12-0 全票落地后,标普走出 9/17 +1.14%、9/18 +0.17%、9/21 +1.49% 报 7,764.70 的三连涨并再创新高——「利率熊」没有兑现为持续抛售,杀的是单日重定价与利率敏感的权重结构,而非 AI 主线。但本周利率熊发起反攻:9 月 PMI 全面超预期推动 10Y 一度升破 5.1%、周中升至 5.20%(2007 年以来新高),9/23 标普 -0.75% 回吐至 7,706.03;9-30 更新:9/25 冲高 7,743.41 再创收盘新高后两日回落,最新收盘(9-29)7,670.84,指数更深退回摩根大通区间内部、仍守住 7,656 上沿——对峙没有分出胜负,检验仍处「回踩是否守住 7,656」的中间状态。值得注意的是盘面结构:上涨集中在算力芯片、半导体设备与存储,Meta 在利率上行周逆势 +4.5% 创近一年新高——指数横住的每一天,都是盈利顶住利率的证据,也是「市场正进一步提高对现金流、融资能力和资本回报率的要求」的过程。机构的共识是「12 个月超配股票、3 个月战术防御」,分歧点已从「利率会不会加」转为「加息之后还能不能追」:高盛用 8,700 点回答「能」,摩根大通用 7,521-7,620 的支撑与季节性窗口回答「等」——9/21 的越线曾把第一回合判给多头,而 9/23 起的回踩正在检验这个判罚:9/29 收 7,670.84、指数退回 7,656-7,727 区间内部更深一截,但仍站在 7,656 支撑上沿之上。
① 总量——Q2 EPS +51%(预期 23%,连续七个季度双位数)、过去四个季度 +26%、 86% 公司超预期、Mag 7 盈利 +118%;分板块:能源 +146%、通信 +117%、IT +74%;财报季修正:8 月标普整体上修比例 73.4%(月均 59.4%)、IT 行业 89.0%、 工业 80.3%——11 个行业中 10 个上修超季节性;
② 结构——大盘 2026 盈利增长预期从年初 14% 上调至 27.7%、中盘 16.6%、小盘 14.3%;但「Sweet 16」组合营收增速 25% vs 大盘整体 13.7%——头部贡献过半; 中位数口径小盘(11.4%)反高于大盘(10.2%);
③ 修正动能——大盘盈利修正比率 1.57、营收 1.52;小盘 1.25(连续 13 个月 >1,大盘 连续 14 个月 >1)——修正广度罕见地全开;
④ 一个必须剔除的水分——GAAP 口径含私募股权按市值计价收益:仅 Google 与 Amazon 本季 度未实现私人投资收益就达 990 亿 + 530 亿美元(Anthropic 估值升至 9,650 亿所致), 标普 GAAP 净利润被显著抬高,normalized EPS 应按 347 美元读。高盛 9-18 给出 同一事实的合计口径:大型科技公司 Q2 股权投资收益约 1,500 亿美元、贡献指数盈利 12%, 剔除后 2027 年盈利增速为 18%(而非报表的 11%)——这个水分不再是「可选项」,而是指数 盈利增速的一半来源。 推论:指数层面的「强」与个股层面的「窄」并存——盈利广度决定这轮牛市的下半场宽度; 读盈利必须用剔除非现金收益的口径,否则把「账面幻觉」当成了基本面。
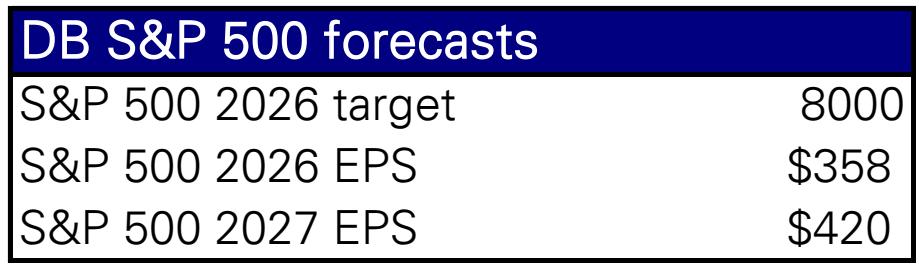
① 路径——巴克莱 25-11 展望 7400 → 摩根大通 4 月 7600 → 6 月中期展望 7800 → 8-10 上调 8000(EPS 365/420 美元上调、PE 维持 20x:利率高位+地缘+股票与债务供应增加不允许更高倍数) → 花旗 8-15 PULSE 8100(2026 EPS 365 vs 共识 362;较市场隐含 7904 高 ~2.5%)→ 瑞银 9-1 8100(2027 EPS 410 × 19.8x)→ 高盛 9-18 12 个月 8,700 点:时点 +14%,以 9-29 收盘 7,670.84 计剩余空间约 +13.5%——新目标价是上一轮更新的第一处上修;
② 高盛 8,700 的算法不是估值扩张而是盈利:2027/2028 年 EPS 增速回到 11%、 对应 415/460 美元;远期市盈率 19 倍、与十年均值持平,「市场定价已反映了对盈利 可持续性的怀疑」——换句话说,14% 的回报预期建立在 EPS 而非 PE 上。 支撑它的是同日发布的 TIC 数据:7 月外资净买入美股 1,396 亿美元(私人投资者净买 1,981 亿、官方净卖 585 亿),是继上半年低迷后连续第二个月的强劲净买入;
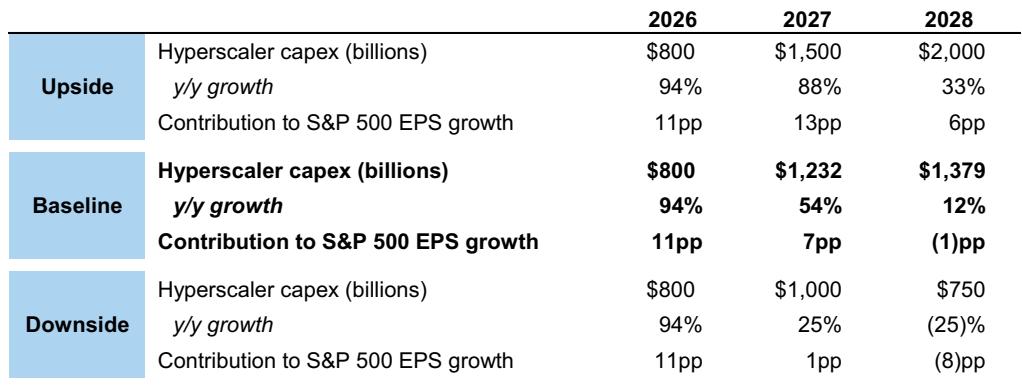
③ 三重风险由高盛自己写明,本报告照录——其一,半导体毛利率现处 70%(存储 80%), 若回到 15 年均值 55%,指数盈利减少约 10%;其二,AI 对指数盈利的贡献今年为 +11pp,2027 年降至 +7pp,2028 年转为轻微拖累(-1pp);其三,大型科技 Q2 约 1,500 亿美元股权投资收益贡献了指数盈利的 12%,属临时性,2027 年将大幅消退 ;
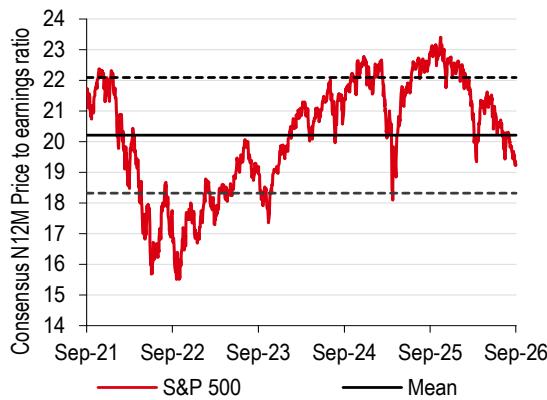
④ 花旗的配置转向与瑞银的相反坚持仍在——花旗把 IT 降至中性、超配可选消费/工业/材料; 瑞银以非科技 OCF +19%、科技 +37% 维持科技超配;PULSE 监测的结构性矛盾不变:估值第 9-10 分位(NTM PE 20.1x/83 分位、PB 5.3x/99 分位)、Levkovich 情绪指数 0.96 处于狂热区 (历史该区未来一年上涨概率仅 37%),但流动性(基金净流入)与盈利(全行业上修)双正 。 推论:顶部共识从 8100 上移到 8,700,但路径分歧实质仍是「轮动到周期(花旗)」vs 「现金流信仰(瑞银)」,而现在多了一组更硬的约束:只要半导体利润率与股权投资收益 这两项「暂时性因素」均值回归,8,700 的分母就会缩水——看多的前提因此具体化为 「暂时性因素不要同时退潮」。
① 高盛 9-2:12 个月超配股票、低配信用,但 3 个月全资产战术中性、倾向防御——长端 收益率接近后金融危机高点(AI 发债挤占资本+财政担忧),债券的对冲价值衰减,替代方案是 股票内部低波/高股息 + 黄金 + 实物资产;
② 持仓的不对称——波动率控制基金股权配置达历史最大值(第 100 百分位, vol spike 时只有减仓一条路);CTA 股票多头高企,罗素 2000 距 CTA 止损仅 1.4%; SPX 期权 Gamma 高位(第 83 百分位)压制已实现波动率——低波动本身是持仓堆积的产物;
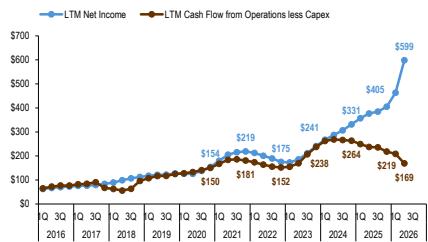
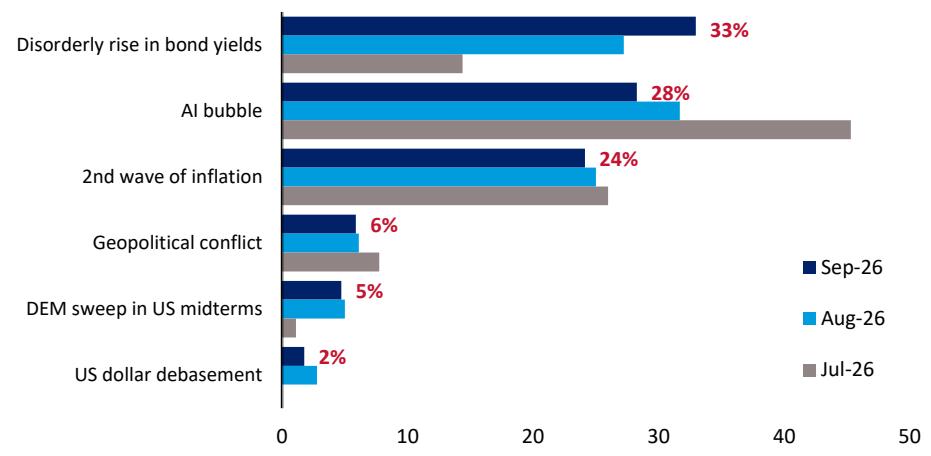
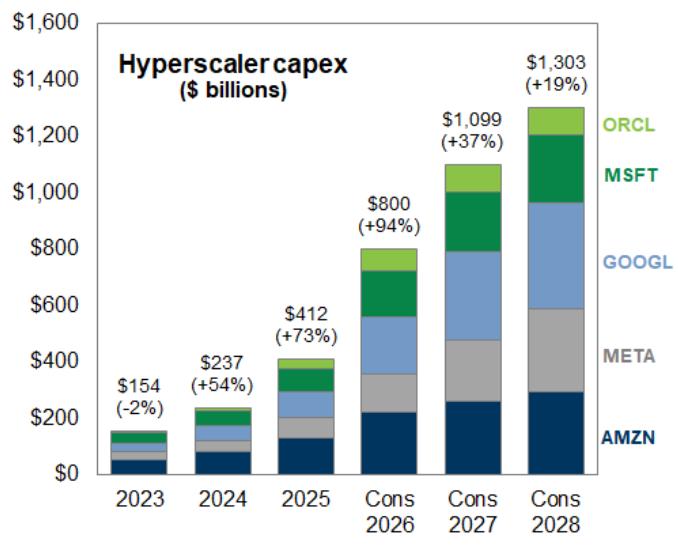
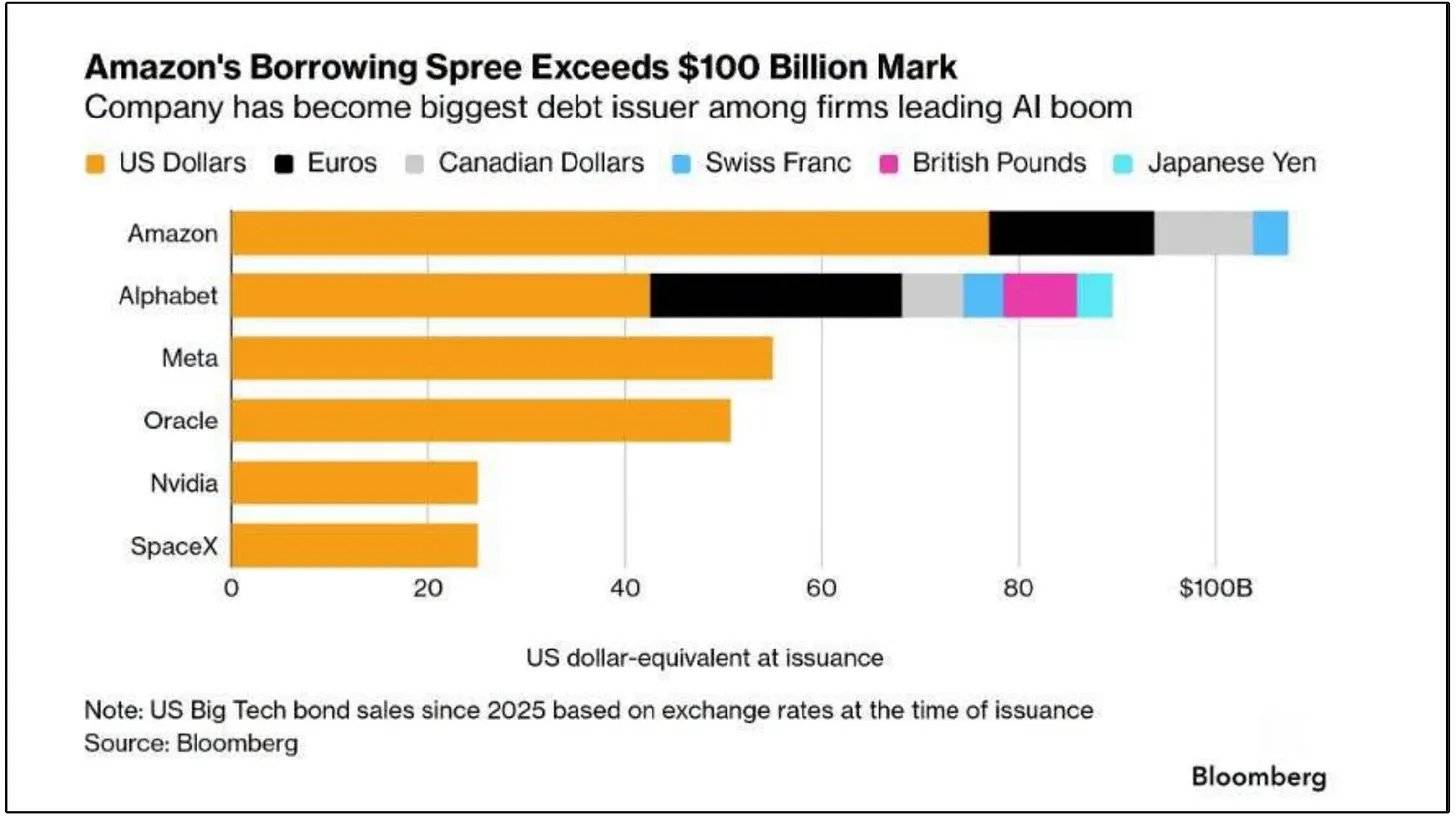
③ AI 资本开支的资金结构——2026 年底 AI capex 约 9,000 亿美元 (+85%)、明年超 1.2 万亿;hyperscalers 占 87%;货币化证据:AWS +37%、Azure +43%、 Google Cloud +82%(创纪录),Google Cloud 积压订单环比 +520 亿至 5,140 亿、AWS 4,960 亿 (同比 2.5 倍);hyperscalers LTM 净利润 5,990 亿 vs FCF 仅 1,690 亿——两者相差 4,300 亿, 但不能推断为融资缺口。须经经营现金流、资本开支、分配及现金变化桥核对融资;旧材料的折旧年限归因尚待公司披露核验。「从 GPU 到 IOU」:科技发债对收益率与利差的挤压是利率熊的供给侧来源。9-18 的最新 口径把这条链推得更远:超大云厂资本支出从 2025 年 4,120 亿升至 2026 年 8,000 亿 (+94%,且近一半的指数盈利增长来自 AI 投资热潮),2027 年基准 1.099 万亿、 2028 年 1.303 万亿;摩根大通 9-16 则给出到 2030 年累计 AI 资本支出 5.5 万亿美元、高评级债市未来五年为数据中心融资 超 2.1 万亿美元的图景——与之配套的是 2027 年超大云厂投资级发债预测被上调至 4,200 亿 美元、全球 AI 相关债务 5,780 亿美元;美银美林 FMS 9-15 的调查 把这层担忧量化:33% 的受访基金经理把「债券收益率无序上升」列为最大尾部风险;
④ 高利率的微观韧性与裂缝——标普净债务/EBITDA 1.6x(低于 10 年均值)、 短期债务占比 11.2%;但消费者 K 型:前 20% 高收入家庭占消费 57%、抵押贷款 95%+ 固定 利率——利率冲击被资产负债表结构吸收,而非不存在。 推论(9-22 改口径、9-26 补状态):原「如果 9 月真加息,最先受伤的是小盘与长久期成长」——9 月 加息已落地,这条杀伤链没有在三连涨中兑现,但其前提 (10 月再加、AI 回款不及预期、毛利率均值回归)一个都还没被证伪,只是被推迟;价值/低波/ 黄金仍是机构给出的避难组合。9-26 增量:本周杀伤链开始第一次像样的尝试——PMI 超预期推升长端与美元、9/23 标普 -0.75%、美元四连阳至 101.24,但 9/23-9/25 指数在 7,704-7,706 一线横住,杀伤链仍未兑现为趋势,检验推移到 9 月月度收盘与 10 月 FOMC。9-30 增量:9/25 冲高 7,743.41 收盘新高后两日回落至 7,683.69/7,670.84——回踩加深,但 7,656 上沿未失守,杀伤链依旧未兑现为趋势,裁决点不变。AI 叙事的资金闭环(capex→发债→利差) 是本轮最未被定价的传导链。
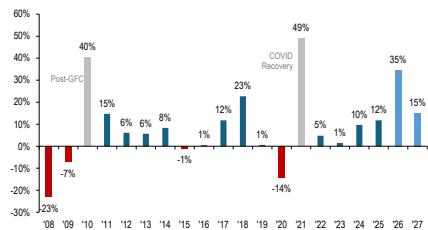
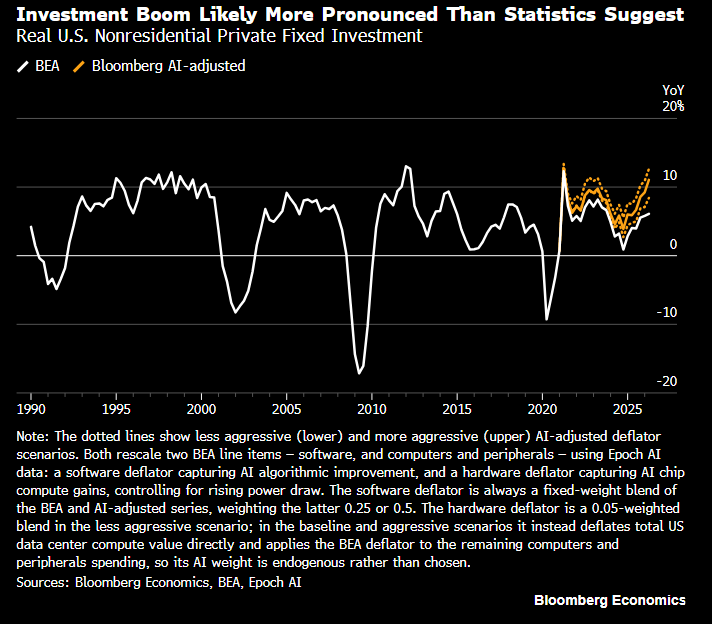
微软截至9月底的2027财年第一季营收同比增长约19%,Azure增长48%;这些是公司已披露结果。Alphabet的云增长强劲,但机构对搜索放缓和未来投入的回收效率意见并不一致。
单个科技公司的强增长不能等同标普全市场最终盈利增速。应继续跟踪已报告公司覆盖率、利润率和下季指引,避免把少量早期结果直接外推为整个财报季。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 一 · 盈利:增长预期较强,兑现与样本口径必须分开
瑞银16日跟踪预计标普三季度EPS同比增长26.5%,能源和TECH+为主要贡献;但当时已披露公司的覆盖仅约10.4%指数市值,不能将早期结果当成全市场最终落点。盈利预测上修、已报公司超预期以及最终指数增速,是三个不同阶段。
高盛同日统计的EPS超预期比例约53%,而瑞银在其覆盖样本中报告约75%。两者覆盖对象、权重和超预期定义不同,不能平均成一个“真实胜率”,也不能仅凭差异宣布某家错误。当前更有用的是观察收入、利润率和指引能否在后续披露中持续扩散。
花旗对2026/2027年指数EPS预测为365/400美元,并据此支持更高目标;这些是机构情景,不是本报告重建的一致预期数据库。本报告保留其估值与盈利逻辑,尚未取得统一历史成员和财季口径前,不把机构预测包装成本报告已验证的盈利弹性。
研究沿革与图表 · 一 · 盈利与集中度:强、但在收窄
三季度前瞻:指数增长与典型公司的差距
① 高盛预期三季度指数EPS增长27%、中位数公司增长9%;AI基础设施相关公司贡献超过一半的指数增长,Micron与Nvidia合计贡献逾三分之一。广度没有因指数新高自动改善。
② 高盛预计科技与能源板块EPS分别增长64%及109%,两板块合计贡献近80%的增长;消费板块预计持平。云厂资本开支共识同比116%,云收入同比55%,盈利交付与资本开支回报需分别验证。
③ 瑞银以未来18个月远期EPS增长25%支持牛市,同时承认PE可能压缩约一倍;其2026/2027 EPS为350/410,与花旗365/400的盈利假设不同,不能混搭机构EPS和目标倍数。
- 盈利动能外溢:EPS 增速保持 ~20%,动能从科技外溢至工业与银行(9 月图表集》);名义增长高于债券收益率,支撑股优于债。
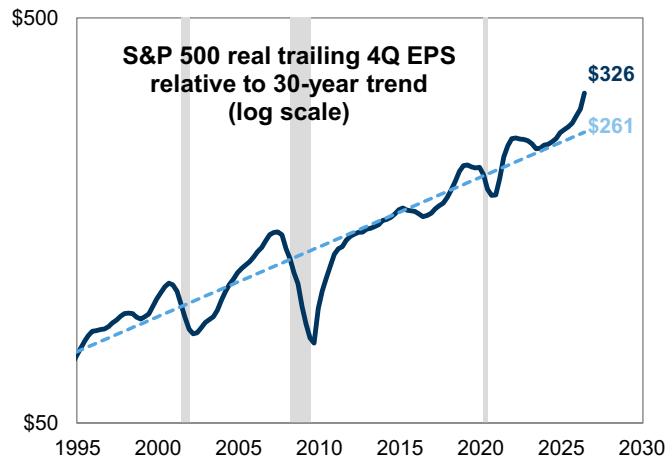
- 高盛 9-18 给的三个新刻度(9-18 更新):Q2 同比 +51%、滚动四季 +26%; 实际滚动四季 EPS 326 美元 vs 30 年趋势值 261 美元,高出趋势约四分之一; 基准预测 2027/2028 年 EPS 415/460 美元、增速均回落到 11%——「盈利强,但不可持续, 减速而非崩溃」是 9-18 更新对盈利主线最完整的表述。
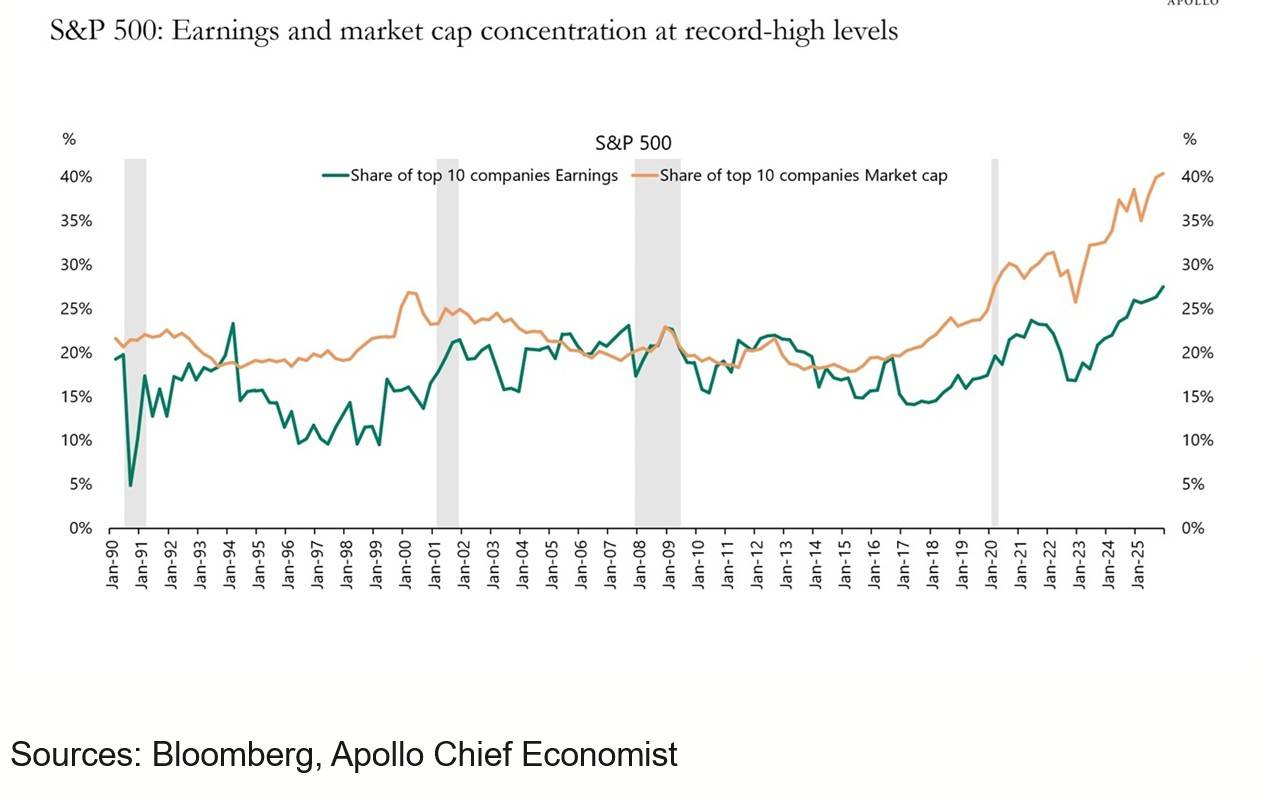
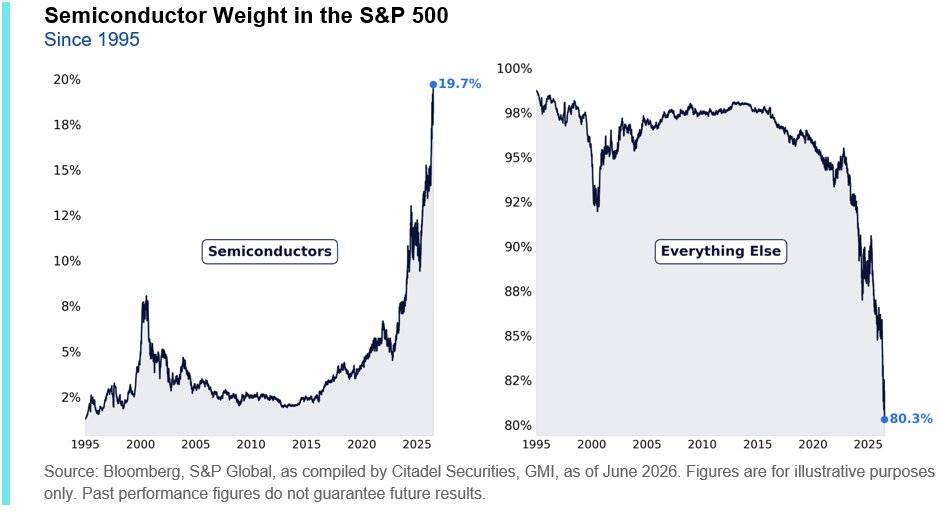
- 结构的窄:大盘股盈利增长中位数(10.2%)低于中小盘(11.2%/11.4%)—— 平均数被头部扭曲;集中度创历史新高(下图)。市值口径同样极端: 标普 PB 5.3 倍处于 99 分位、NTM PE 20.1 倍 83 分位——估值与盈利的双重集中。
- GAAP 的水分要挤掉:Google 单季 GAAP 净利 1,120 亿(+220%)、Amazon 630 亿 (+216%),主因私募持股(Anthropic 估值 9,650 亿)按市值计价流入损益表——normalized 口径标普 2026 EPS 应读 347 美元而非共识的更高数。关税退款的实际利好也 远小于预期:最高法院 IEEPA 裁决隐含约 1,660 亿退款、标普成分股披露的量化收益仅约 50 亿。高盛 9-18 把这个水分总量化为「约 1,500 亿美元、贡献指数盈利 12%」,并给出剔除口径:2027 年盈利增速应为 18%——注意这与报表口径的 11% 之间的 7 个百分点,正是「其他收入」的消退幅度。
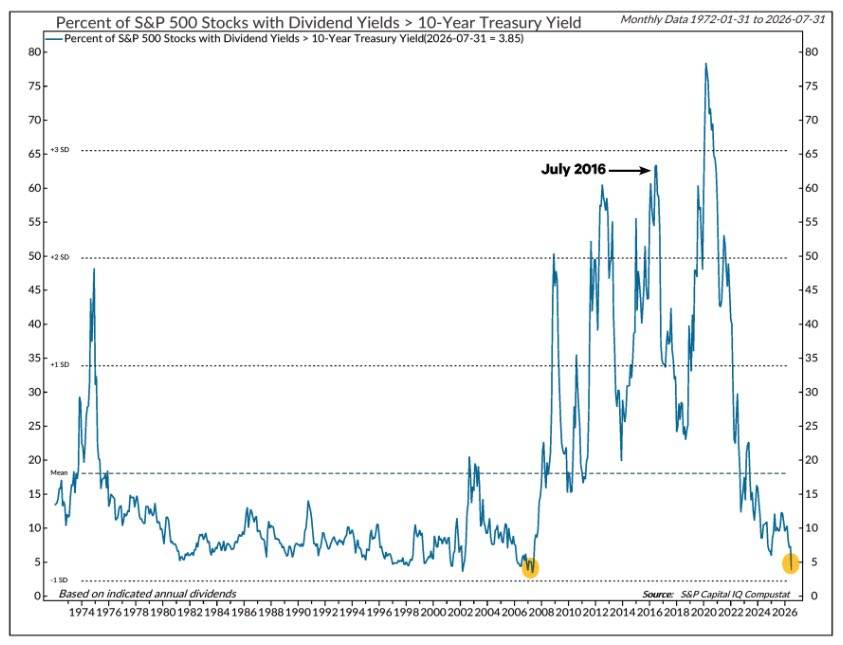
- 估值的两组读数:标普 500 远期 PE 19.8 倍(剔科技 18.5 倍)、预期 ROE 24% 历史高位;高盛口径为 远期 PE 19 倍、与十年均值持平,汇丰口径为 N12M PE 约 19 倍、低于 5 年均值 20.3 倍约 5%——两家都指向「估值不便宜但也不极端」 。小盘相对大盘折价 4%(罕见);大盘成长/大盘价值相对估值 2017 年以来最便宜——成长的风险回报在改善。
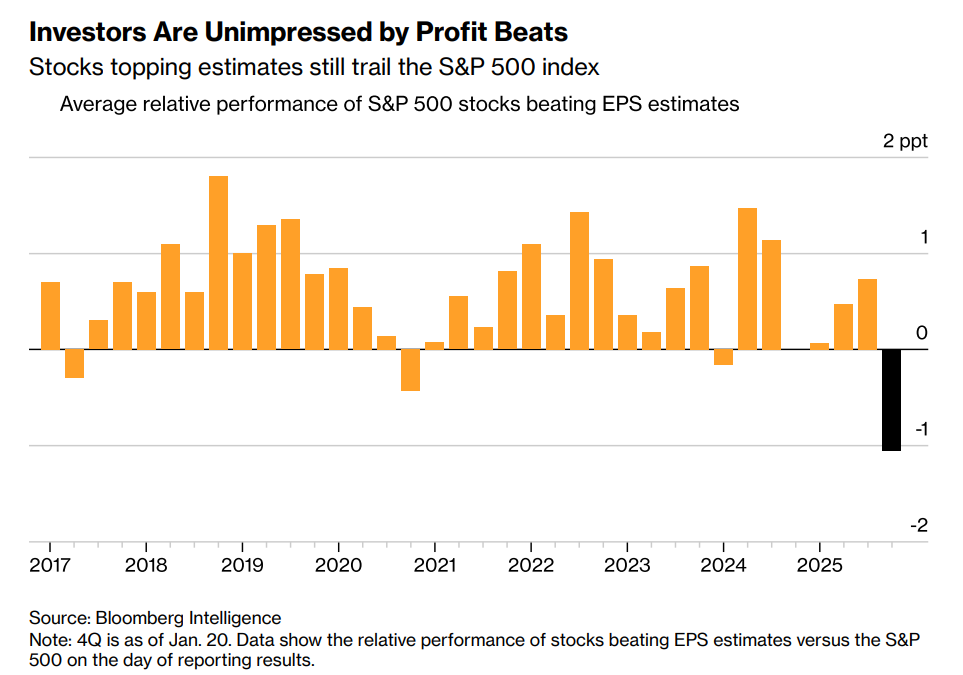
- 市场微观:盈利超预期的个股反应转弱(下图)——好消息不再是买入理由, 隐含定价效率提高/预期已满。
花旗在微软财报后上调盈利预测和目标价,强调云和企业软件增长;高盛对Alphabet维持建设性判断,但下调目标并关注资本开支对自由现金流的影响。
瑞银对Alphabet更加谨慎,强调搜索变现和投入回报的不确定性;摩根大通关注AI基础设施融资结构。目标价基于不同期限和模型,不宜平均成市场一致回报。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 花旗 2026-10-28 | 财报后上调微软盈利预测,强调Azure、企业云及AI需求。 | 收入增长已披露,但高资本开支能否转为持续自由现金流仍需跟踪。 |
| 高盛 2026-10-29 | 维持对Alphabet长期AI业务的建设性判断,同时下调目标并关注搜索与投资支出。 | 云订单和收入不能直接等同现金回收;预测依赖利润率与资本开支假设。 |
| 瑞银 2026-10-29 | 对Alphabet搜索变现和未来投入更谨慎,下调目标并维持中性。 | 与更乐观观点的分歧主要是广告增长、云利润和资本回报。 |
| 摩根大通 2026-10-29 | 指出AI基础设施项目融资利差扩大,融资结构正向更多股权和私人资本调整。 | 项目债与大型客户的信用风险不同,不能将局部利差等同全市场。 |
| 花旗 2026-10-16 | 上调2026年底标普目标至8,100,EPS预测支撑更高点位。 | 同时承认情绪、资金和估值裂痕;目标不是实现概率。 |
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 二 · 投行比较:8,100目标与市场裂痕同时存在
花旗16日把2026年底目标上调至8,100,依据盈利增长足以吸收一定估值压缩,同时承认情绪偏热、资金分歧与下行偏斜。以16日7,659.44作为纯价格比较,目标隐含约5.75%的距离,不含股息,也不是实现概率或本报告收益预测。
高盛16日更重视狭窄广度的两种修复方式:落后股票补涨,或领涨股票补跌;两者都会冲击原有动量组合。其应对偏向低估值消费者和高质量防御。瑞银则从早期财报观察盈利上修,摩根大通在个别AI发行体研究中强调合同经济性和扩张阶段现金流差异。
机构分歧已经从单纯年末点位扩展到增长质量、融资成本和风格选择。当前表先列新材料的判断与条件;历史目标和机构总表继续保留原日期,既不删掉研究输入,也不把过期目标重新命名成10月预测。
| 机构与日期 | 归纳判断 | 适用条件与分歧 |
|---|---|---|
| 花旗 2026-10-16 | 上调2026年底标普目标至8,100,EPS预测支撑更高点位。 | 同时承认情绪、资金和估值裂痕;目标不是实现概率。 |
| 高盛 2026-10-16 | 盈利基线仍稳,狭窄广度可能通过补涨或补跌修复。 | 重视动量反转与质量防御,不能只看指数高点。 |
| 瑞银 2026-10-16 | 早期三季报支持强盈利增长,能源与TECH+贡献突出。 | 当时覆盖约10.4%市值,不能视为全季最终结果。 |
| 摩根大通 2026-10-16 | AI公司现金消耗与扩张时序有关,项目合同经济性仍有支撑。 | 机构模型仍依赖融资、利用率、残值与履约假设。 |
| 高盛 2026-10-16 | 截至14日当周美股和科技基金流入较强。 | 统计窗口先于随后科技抛售,不能称为事后承接。 |
研究沿革与图表 · 二 · 机构谱系:目标价、立场与配置
新增目标与配置分歧
① 瑞银偏好半导体、云厂、工业资本品、交通、金融与医药,回避REITs及必需消费;花旗四季度偏好半导体、可选消费、医疗、公用事业与电信,但低配金融及硬件,两者不是一份统一配置结论。
② 花旗目标8,100背后是盈利上修,PULSE仍把价格、意外与情绪评为负面;其AI影响超过一半指数市值的判断提示风险集中,模型历史上涨概率不得当作本期实现概率。
机构策略总表(可排序筛选)
改口径(原判断 → 现状 → 处置):上一版写「指数 9-17 收 7,637.76、9-18 收 7,650.50,恰好压在阻力下沿之上、支撑上沿附近的夹缝里,两条路径同时成立」——现状是 9/21 收 7,764.70,已一举越过 7,656-7,727 整个阻力区间:摩根大通 「持续位于该区间下方则看跌倾向不变」的价格前提已经失效,原「夹缝」表述作废。 处置:保留其点位表作为参照系(支撑 7,521-7,620 转为下方的防线),把季节性窗口的 检验标准从「能否突破阻力」改为「回踩 7,656-7,727 是否获支撑」;注意材料中暂无 摩根大通对越线后的最新表态,本段处置是本报告依价格事实作出的口径修正,不代摩根大通 改口。 9-26 增量:回踩检验已经开始——9/23 标普 -0.75% 收 7,706.03,重新进入 7,656-7,727 区间内部;9/25 收 7,704.13,守住 7,656 上沿。检验状态记为 「中间:未失守、也未确认企稳」,裁决推迟到 9 月月度收盘与 10 月 FOMC——既不提前 宣布多头胜出,也不提前宣布战术谨慎方翻盘。 9-30 更新:回踩加深、状态未变——9/25 冲高 7,743.41(+0.51%,收盘新高、 盘中 7,752.07)后,9/28、9/29 收 7,683.69(-0.77%)、7,670.84(-0.17%),指数更深 退回区间内部、仍守住 7,656 上沿;裁决点仍是 9 月月度收盘与 10 月 FOMC 。 含义:目标价上修不等于路径安全——8,700 是 12 个月的落点,7,521 是六周窗口内的 防线;第一回合的价格信号曾站到多头一边,本周的回踩既没有破坏多头坐标、也没有给出 确认——后续以 7,656 的得失代替方向争论。
三季度GDP初值年化增长3.4%、私人国内最终销售增长4.9%,支持盈利需求;但9月核心PCE同比3.1%,意味着美联储未必因一次暂停就迅速放松。增长和利率对估值的作用需要同时计算。
9月实际消费接近零增长提醒投资者关注月末动能。若后续收益率下行来自经济下滑,盈利预期也可能回落;因此不能把每次债券上涨都视为股票利好。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 三 · 宏观映射:利率下降不再自动等于科技股上涨
14日至16日,10年国债收益率下降10bp至5.09%,纳指却回落约2.07%。这说明利率下降可能伴随增长、风险溢价或融资担忧,而不是单纯降低贴现率。研究应先识别利率为什么变,再判断盈利和估值的净影响。
9月CPI与15日PPI仍偏强,名义消费和工业生产也有韧性;但就业较弱、实际消费细节放慢。若暂停加息只是政策节奏安排,企业仍须面对高资本成本;若暂停源于增长冲击,则利率下行的好处可能被盈利下修抵消。
当前宏观条件更支持质量和现金流差异化,而非无差别提高成长股估值。油价若再次推升成本与政策终点,将同时挤压非能源企业利润和估值;若通胀缓和且需求保持,才更有利于盈利向非科技部门扩散。
研究沿革与图表 · 五 · 联储与宏观映射:9 月裁决的传导链
宏观读数与折现率
① 9月非农新增2.9万人,失业率4.2%;7、8月合计下修6万人,8月新增就业修订为13.3万人。就业降温但尚不能据单月读数确认衰退。
② 8月PCE同比3.4%、核心PCE同比3.0%,核心环比0.2%;这是修订后的月度实测,不能与9月SEP的四季度同比预测混作同一口径。
③ 威廉姆斯9月29日称没有立即调整政策的紧迫性,但在其预测下年内仍可能再调整一次;杰斐逊10月1日强调需要更多时间收集信息。‘不急’不等于确认停止加息。
④ 高盛维持三季度GDP环比折年增长3.4%预测,但当前活动指标由8月3.8%降至9月3.5%;美银将季度追踪值上调至3.6%。机构预测不同,不能写为三季度已实现增速。
- ① 概率与利率的坐标(改口径):9 月加息概率曾升至约 67%、2 年期远期 OIS 4.15%——原「裁决前」的坐标已被事实取代:9/16 加息落地, 坐标本身换成了「下一步」——10 月概率约 51%、12 月累计 1.3 次、2 年期远期 OIS 4.49%、 10Y 实际收益率 2.69%、盈亏平衡通胀 2.33%。价格坐标同步更新:10Y 首破 5% 报 5.006%(9-16),决议后回落至 4.94%。
- ② 原「Waller 规则与裁决树」已执行完毕(作废):「若核心 PCE 三个月年化约 2.8% 则支持按兵」这一裁决树,已由 9/16 的实际结果回答——美联储在 名义支出同比 6.3%(高于 5% 阈值)、Q3 GDP 跟踪 3.0% 的背景下选择加息,说明门槛 高于原判断。汇丰原「2026-27 政策利率不动」的基准同步失效,其在 9-16 已改为预计 9 月与 12 月各加 25bp;保留有效的部分是它的阻力阈值:10Y 持续 >5% 或 MOVE 飙升才构成实质阻力——9/17 长端回落、VIX 未放大,正是这个阈值 未被触发的实证。
- ③ 财政部的新变量:长债回购规模翻倍(20 亿→至少 40 亿)公告后,10Y 从 20 个月高点回落 6bp、30Y -9bp;花旗给出 30Y 约 5.30% 的干预阈值 ——30Y 现处 2007 年以来最高,距离干预线一步之遥。 「美国政策怀疑指数」触及显著高点——财政主导叙事是美元与美债波动 的新来源。
- ④ 蓝领工资的宏观信号:蓝领工资连续 9 个月环比改善、近 5 个月同比增速 超白领,98% 受访者预期工资继续上涨——服务业通胀的「工资-价格」 链条在低端劳动力市场重新接通,这是核心服务通胀粘性的微观基础。
- ⑤ 全球央行的同步性:美银美林把「加息与风险规避的高峰」放在 7-9 月、收益 窗口放在 10-12 月;ECB 与日本央行的同步紧缩使全球贴现率一起上移 (详见美债篇)——美股面对的不是单边美国利率,而是全球 R* 的重估。9-18 这条线补上了 第二根支柱:日本央行以 7-2 加息至 1.25%(1995 年以来最高、保留继续加息指引), 英国央行 6-3 维持 3.75%(Pill、Greene、Mann 三票主张加息),市场主流预期 11 月 +25bp ——全球宽松周期结束,美股要同时面对国内「更高更久」与海外贴现率 同步上移。
- ⑥ 决议之后的政策定价(9-18 更新;9-26 补最新读数):市场把 FOMC 读成鹰派,10 月再加息概率约 51%、到 12 月累计 1.3 次;但野村认为实际节奏会慢于定价、终端更高(含本次共 100-150bp),且 2 年期远期 OIS(终端代理)升至 4.49%。分歧由此 展开成一排预测:摩根大通维持 12 月再加息的基准;摩根士丹利把终端区间 上调到 4.25-4.5%(12 月与明年 3 月各 25bp);花旗则判断这是 「一个完整加息周期而非政策校准」,未来仍有约 200bp 紧缩空间;摩根 大通同时提醒泰勒规则暗示仍有进一步收紧风险、SEP 的「完美去通胀」路径(核心 PCE 3.4%→ 2.5%)过于乐观。9-21 的最新读数是「分母松手、路径不撤」:布伦特 连续第四日回落至 100.34(-3.4%)推动 10Y -5bp 回至 4.96%、30Y -5bp 至 5.29%,但 2Y 持平 4.76%、联邦基金利率期货对年内加息的预期约 130%(即不止一次) ——招银国际 9-22 把当日债市解读为「能源通胀风险下降带来的期限溢价回落,而非货币政策 预期明显转鸽」。 9-26 更新:「分母松手」只维持了一周——9 月 PMI 初值全面超预期(综合 58.4、创 2021 年 7 月以来新高)落地后长端剧烈再定价:10Y 一度升至 5.13% 上方(日内约 +17bp)、 5Y 自 2007 年来首破 5%、2Y 逼近 4.95%;随后初请 失业金降至 19.7 万人再添一把火,10Y 升 8.2bp 至 5.20%(2007 年以来新高)、30Y 升 8.0bp 至 5.48%(2004 年以来最高),10 月加息概率一度被推升至约 70%。概率读数本周出现分歧口径:华泰期货 9-24 转述 10 月加息概率 48.6%(较前日 -7.8 个百分点)、12 月 78.5%(+2.2 个百分点)——「10 月单次」概率摇摆、「年内累计」 定价仍升,与五矿证券 9-24 对点阵图的读数(18 人中 12 人再加 25bp、4 人再加 50bp) 互洽:路径没有撤,节奏存在分歧。甬兴证券 9-24 从利率结构补充:TIPS 实际收益率升至近 2.70%、接近 2008 年水平,期限溢价明显上行——并把本次加息定性为「预防通胀传导的 稳预期式加息」,尚不能确定为新一轮大幅加息周期的开始。
- ⑦ 分歧的另一侧是历史规律:市场在周期初期习惯性低估。德意志银行 9-18 用 过去 14 次加息周期的散点与最佳拟合线指出:首次加息时的 CPI 水平与第一年累计加息幅度 高度相关——起始 CPI 在 1% 附近对应首年 <100bp,2% 及以下对应史上最浅的六次周期; 以其对本月的 CPI 预测 3.55% 代入,首年理论加息幅度应超过 200bp。 2022 年的教训被直接引用:市场最初只定价 200bp,实际执行超过 400bp。 对股市的含义是:把「再加一次就结束」当基准,历史上是少数情形。
- ⑧ 分子的对冲:经济数据仍在托底。美国 8 月名义零售环比 +1.2%、实际消费支出 按三个月年化 +4%,摩根大通把三季度 GDP 与消费预测各上调 0.75pp 至 3.5% ;美银美林口径的上调幅度为 0.4pp 至 3.0%——两家 的起点与幅度不同,但方向一致:消费韧性是「盈利牛」在利率 5% 以上仍能站住的现实 基础。
截至28日,当前目录样本中具有21个有效观察的5,582只证券,约45.2%在该窗口上涨,中位数约下跌0.49%;16日对应上涨比例约31.3%。这表明参与面改善,但多数样本仍未上涨。
该样本不是完整历史标普成分,受幸存者与证券目录范围影响。此前周度基金流入发生在对应统计期,不能未经新数据核验就当成财报后的最新资金流入。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 四 · 资金与广度:周度流入先于科技抛售,不能当作事后承接
高盛16日汇总的截至14日当周数据,显示美国股票基金流入约391亿美元、科技基金约162亿美元。关键在顺序:这些流入主要发生在随后科技股抛售之前,不能直接解释成回撤后的新增买盘,也不能从资金净流入推导股价必然上涨。
本批当前目录样本16日的21观察上涨比例31.28%、中位数回报-3.67%;七家公司组平均约+0.62%,其余样本平均约-7.28%。这些是同一证券目录下的价格统计,存在幸存者偏差,不是标普完整成员、等权指数或含股息总回报。
与14日相比,上涨比例略升,但七家公司组回报显著降温,说明广度改善和龙头回撤可以同时发生。需要看落后股票是否真正跟随盈利改善,还是只是领涨组合去杠杆造成差距缩小。缺少完整历史成员时,不输出兴登堡等全市场警报。
研究沿革与图表 · 三 · 资金、持仓与系统性风险
- 客户资金:客户结束两周净流出转为净买入(个股 $53 亿+ETF $5 亿); 可选消费与医疗保健创有数据以来最大单周流入;工业遭抛售(4 周平均流向历史最低); 连续 4 周卖成长 ETF 买价值 ETF。更早的 8-12 周样本:对冲基金创纪录净 买入、科技获大幅流入——机构在 8 月初就完成了从观望到进场的切换。
- 基金与情绪的时间线:国内股票基金周净流入 15.07 亿、4 周均值 15.17 亿→ 美股基金五周来首次净流出 44 亿但科技 +46 亿→ 客户转净买入 ——资金面呈「总量温和、结构集中」的形态。
- 基金流向:美股基金五周来首次净流出 $44 亿,但科技板块 +46 亿 强劲流入;美国股票持仓仅小幅超配(第 62 百分位),大盘科技未到极端。
- 系统性持仓:波动率控制基金股权配置历史最大值(第 100 百分位) ——vol spike 时只减不加;CTA 股票多头高企,罗素 2000 距止损仅 1.4%,是系统性平仓 风险最大的单一市场。
- 情绪与对冲:调查情绪转向悲观(第 16 百分位)但期权净看涨量上升(第 89 百分位) ——对冲与投机并存,Gamma 高位压制实际波动率。
- 期权 Gamma 的一年第二高与回落(9-30 新增):标普 500 Gamma 仓位从周二盘中峰值 141 亿美元(过去一年第二高)回落至 9/24 收盘的 69 亿美元(72% 分位);对冲者在 7,700-7,800 之间净买入约 1 万份合约(彼时现货 指数徘徊 7,764 附近);下一个贡献点是 9/30 月度到期(24 亿美元),且对冲者在 到期的上行行权价持有大量多头,反弹时可能导致更高的 Gamma ——与上方「Gamma 高位压制实际波动率」的德银口径互相衔接。
- 风格资金:连续 4 周卖出成长 ETF、买入价值与平衡型;大盘流入、 小盘流出——与「加息压制小盘」的宏观叙事一致。
- 最新一周的总量:股票基金流入 28 亿美元(两个月最低)、债券 基金 +183 亿、货币市场 +300 亿;美国股票基金流出 59 亿——「股债跷跷板」在 加息临近时重新倾向债券。
- 仓位分布:整体股票仓位第 65 百分位、系统性策略第 85、大盘股 第 87、小盘仅第 42;自由裁量投资者中性(第 47)——拥挤集中在大盘与系统性, 小盘的配置缺口与 CTA 止损风险并存。
- 9-16 当周的资金地图(9-18 更新):截至 9/16 当周全球股票 基金净流入 793 亿美元(主要由月中美国 ETF 的季节性流入驱动)、债券基金 +98 亿、 全球基金合计 +126 亿。区域分化才是重点:欧洲基金 -6 亿(转为净赎回)、 新兴市场基金整体 +14 亿但内部撕裂——中国 ETF 连续第二周净流入、当周 +34 亿, 而广义新兴市场基金 -9 亿(10 周来首次流出);亚洲外资重新转为净流出,韩国 -97 亿、中国台湾 -77 亿,印度 -6 亿、日本 -20 亿。含义:美国资产 仍在吸金,但吸的是「美国 ETF 的季节性」,而不是全球风险偏好的整体回升——这与 德意志银行口径下「总量温和、结构集中」的形态一致:本周科技 -15 亿美元(三周来首次流出)、 金融 -9 亿(连续第五周流出),资金从拥挤的 AI 叙事流向滞涨的周期与防御 。
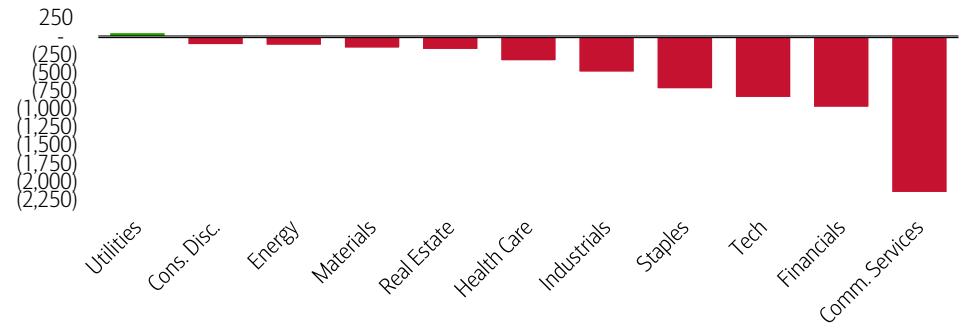
- 美银美林的客户账本:去风险化的直接证据。截至 9/7 当周(标普 当周 -0.8%),客户在连续两周净买入后转为净卖出美国股票:个股净卖出 62 亿美元 (自 6 月以来最大单周),而 ETF 净流入 5 亿美元(连续第 12 周);三大客户 群体全部净卖——零售连续第 7 周卖出,机构与对冲基金在连续三周流入后首次流出。 板块层面只有公用事业获得净流入(0.6 亿美元),通信服务单周净流出 21.48 亿美元 为各板块最大(也是 2025 年 12 月以来最大单周流出),工业自 8 月初以来持续流出、 能源自 7 月下旬以来多数时间为负;ETF 内部买了价值(+2.04 亿)与成长(+6.06 亿)、 卖混合风格(-5.07 亿、7 周来首次),科技 ETF +1.08 亿、医疗 ETF -0.86 亿 。口径提示:该报告发布于 9-16、数据截至 9/7 当周,与花旗 9-18 的 「截至 9/16 当周」不是同一周——两者方向一致(美国资产吸金、非美与个股承压), 但不可直接相加。
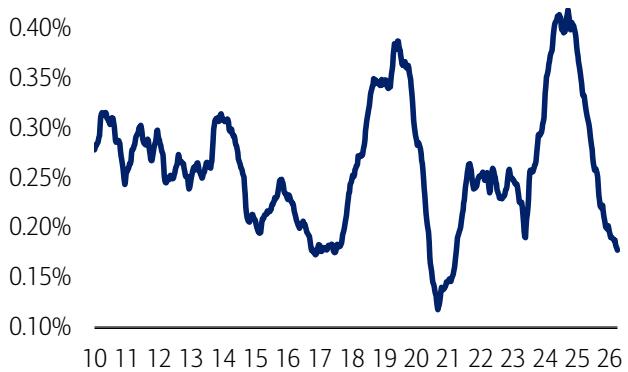
- 「隐形买家」在退场:回购降至 2021 年 8 月以来最低。 企业回购周环比减速,以标普 500 市值占比衡量的 52 周滚动回购率为 0.18% (低于 2025 年 2 月约 0.42% 的峰值);年初至今的年化累计回购额比 2025 年低约 25%、比 2024 年低 40% 以上(仍高于 2010-2023 年均值)。 含义:过去两年托住估值的两只手是被动资金与回购,现在只剩前一只——这与上面 「买指数、不买个股」的结构互为印证,也是把「估值安全垫薄」列为长期约束的又一实证。
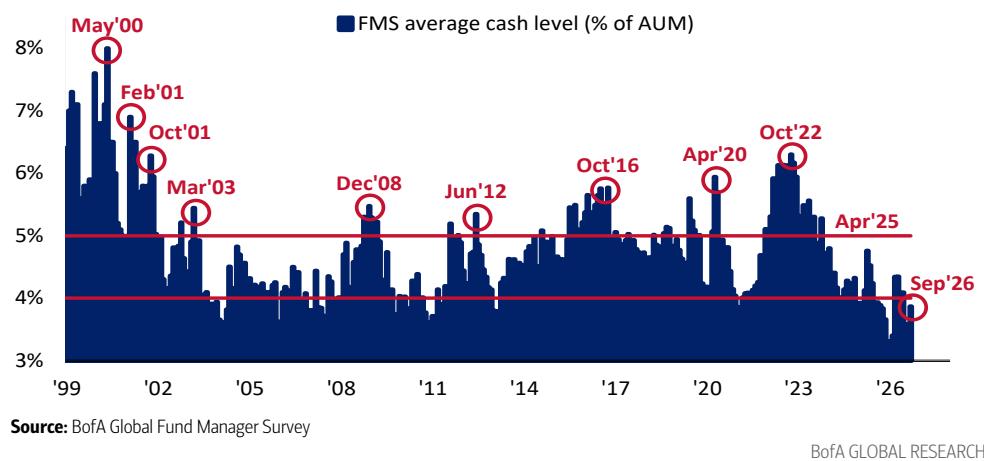
- 基金经理调查:风险意识在涨、拥挤度也在涨。现金水平从 8 月的 3.5% 升至 3.9%(2026 年 3 月以来最大月度增幅,已触发 ≤4.0% 的「卖出」信号); 最大尾部风险的选择中 33% 选「债券收益率无序上升」(8 月为 27%)、28% 选 「AI 泡沫」;42% 认为 AI 超大规模企业的资本支出最可能引发信用事件、 53% 认为「做多全球半导体」是最拥挤的交易(另有 18% 选「做空美债」、 24% 选「第二轮通胀」)。宏观情景上 55% 选「不着陆」、38% 选「软着陆」、仅 2% 选 「硬着陆」,79% 认为 AI 巨头不会削减资本支出;配置上银行净超配升至 34%(2025 年 11 月以来最高)、必需消费净低配 33%(2004 年 1 月以来最大低配);中期选举方面 41% 预计美联储将在选举前加息(8 月为 22%),若民主党横扫,45% 预期「债券收益率 上行、股市下跌」。读法:这是一份「知道风险在哪、但还没下桌」的调查—— 现金与拥挤度同时上升,正是本报告风险三(持仓不对称)的问卷版本。
- 外资买美股的官方账本(TIC 7 月数据):7 月外国投资者净买入长期 美国证券 1,523 亿美元,其中股票净买入 1,396 亿(私人投资者净买入 1,981 亿、 官方投资者净卖出 585 亿);长期国债净买入仅 124 亿(官方 +335 亿、私人 -211 亿); 公司债为净卖出 132 亿。国别层面英国是长期国债的最大净买家,法国是最大净卖家 。结构读法:官方资金买债、私人资金买股——7 月是连续第二个月 强劲净买入美股,说明 8 月市场对「外资撤离美国」的担心在数据上尚未兑现。
云收入和订单说明企业对算力仍有需求;不过订单转收入需要交付能力、客户支付和合同期限兑现,不能把积压金额直接当成自由现金流。高资本开支同时推高折旧和融资需求。
摩根大通跟踪显示数据中心项目债相对关联大型客户的利差扩大,更多股权融资可能降低杠杆,却也影响股东回报。投资链条需要把超大规模客户与高杠杆新云公司分开。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 五 · AI:从订单叙事推进到融资、交付与现金回收
本周AI压力首先表现为融资约束和估值重定价,不能仅从股价下跌推导终端需求崩塌。瑞银16日认为新云融资趋紧是选择性收紧;摩根大通对CoreWeave的研究则把短期现金消耗与大规模新增产能联系起来,强调项目合同的回收节奏。两者都没有取消对交付与融资能力的检验。
项目有长期照付不议合同,不等于上市公司自由现金流已经转正。合同对手风险、客户集中、建设延期、电力可得性、GPU残值、再融资成本与担保结构,都会改变股东最终拿到的现金。项目IRR高于假定资本成本的模型,必须同时检查假设能否在融资市场执行。
本报告用四个环节检查AI:已签合同能否转为实际活跃产能,交付能否形成收入与回款,经营现金流能否覆盖维持性及扩张支出,外部融资能否支持剩余缺口。缺少统一可追溯财季数据时,不编造纯AI GDP贡献,也不把投行公司模型当成全行业事实。
研究沿革与图表 · 四 · AI 交易的成熟期:从单边叙事到分化验证
融资口径修正:利润减FCF不等于融资缺口
① 原文‘5,990亿净利润减1,690亿FCF,4,300亿缺口靠发债填补’不成立。利润与FCF受折旧、资本开支和营运资本共同影响;需按经营现金流、capex、分配并购、现金变化、债股融资核对闭环,本轮撤销该推断。
② 东方证券记录杠杆较高云厂信用利差走阔,而非所有AI公司融资同时恶化;中信建投强调转固折旧、长约、自研芯片及非云造血。把融资检验落到发行人,而不是把全行业利润与FCF差额当作新增债务需求。
③ 瑞银数据显示45%以上指数公司拟扩张capex逾10%、计划数据中心产能同比115%,需求外溢支持工业订单;资本开支兑现不等于生产率回报已被确认,回款、现金转化与信贷价格仍是反证。
- S 曲线 vs J 曲线:46% 的标普公司财报会实质讨论 AI、其中 30% 提及收入/成本/效率影响、但仅 12% 量化收益;愿意量化的公司中科技+金融+医疗 占 68%;AI 实验室 ARR 2026 年将超 $2,000 亿(+360%)——技术加速与生产力滞后并存。 汇丰 9-3 的微观反证:采用 AI 的企业在营收增长、盈利增长、利润率提升三方面全面跑赢 未采用者(美欧大型非金融样本)——J 曲线的底可能在爬升,只是还没到统计显著性。
- AI 货币化的硬证据链:AWS +37%(加速)、Azure +43%、Google Cloud +82%;积压订单 Google Cloud 5,140 亿(环比 +520 亿)、AWS 4,960 亿(同比 2.5 倍) ——订单转收入的速度快于 capex 增速,缓解 ROIC 担忧;Meta AI 工具使广告点击 +8.3%、 转化率 +15.7%。
- 软件的翻身仗:8 月软件 +14% vs 半导体 +5%;花旗统计软件自 4 月 低点反弹近 40%——「既有平台是 AI 可信载体并已货币化」(Salesforce/微软财报背书)。 美银美林对个别标的仍冷(Salesforce 跑输大盘,目标 $160,8-28)。
- AI 不再单边:赢家与输家差距收窄;资本开支可持续性、 股权/债务发行激增、自由现金流减弱成为新担忧——德意志银行 9-4「从 GPU 到 IOU」:科技发债 对美债收益率与利差形成挤压。
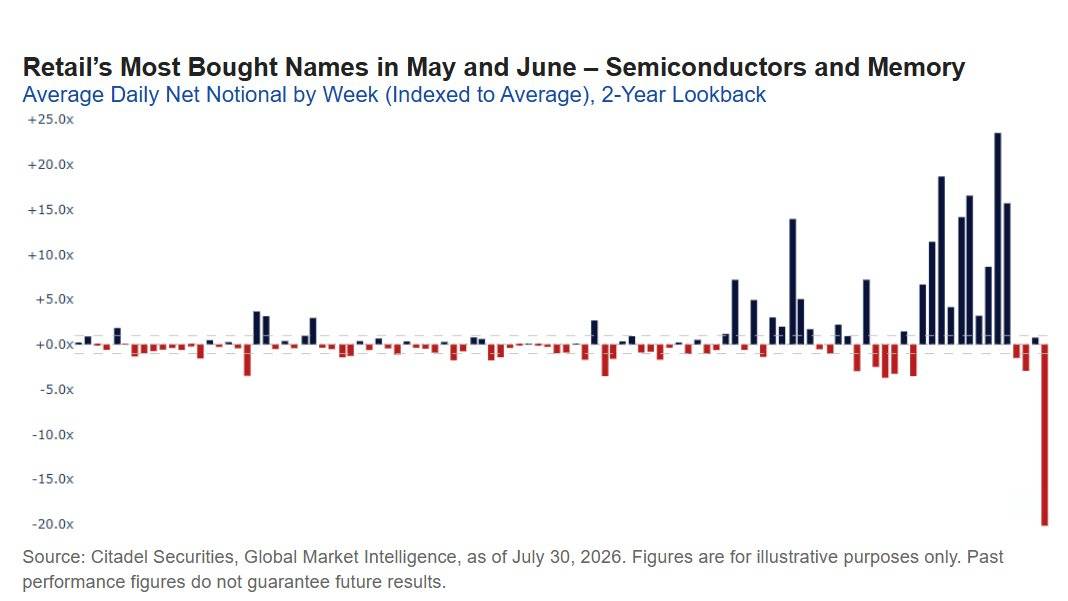
- 散户与估值:散户半导体持仓从蜂拥到恐慌(下图);半导体估值远超历史均值 (下图)——拥挤环节的回撤会先于大盘。
- 9-18 的量化账本(9-18 更新):AI 对盈利的贡献开始进入递减段。 今年标普 500 近一半的盈利增长来自 AI 投资热潮;超大云厂资本支出 2026 年 8,000 亿美元(+94%),随后增速回落(2027 年基准 1.099 万亿、+37%;2028 年 1.303 万亿、+19%),叠加折旧上升,AI 对指数盈利的贡献将从 2026 年的 +11pp 降至 2027 年的 +7pp、2028 年转为 -(1)pp(下行情景为 2028 年 -(8)pp)——AI 从 「盈利增量」变成「盈利中性」的时间点被明确写在 2028 年,这是 9-18 更新对 AI 主线 最重要的刻度变化。
- 与之配套的利润率风险:半导体毛利率处几十年来最高位,存储厂商毛利率高达 80%、行业整体约 70%;若回到 15 年均值 55%,标普 500 盈利减少约 10%。高盛预计 2027 年供应仍紧、但利润率扩张速度放缓——这条 是本报告「拥挤环节回撤先于大盘」判断的第一个量化敏感度:它不是叙事,是一个 10% 的盈利弹性测算。
- 拥挤度的外部确认:AI 既是共识度最高的多头,也是被自己指认的最大信用风险源。 美银美林 FMS 9-15 的三组占比把这件事量化了:42% 的受访者认为 AI 超大规模企业的 资本支出最可能引发信用事件、53% 认为「做多全球半导体」是最拥挤的交易,而 33% 把「债券收益率无序上升」列为最大尾部风险(8 月为 27%)、28% 选「AI 泡沫」 。与之呼应的是融资侧的规模:AI 相关债务 5,780 亿美元、2027 年 超大云厂投资级发债预测上调至 4,200 亿美元。 注意这不是两拨人的分歧,而是同一批基金经理同时给出了「最拥挤的多头」与 「最可能的信用事件」——拥挤与脆弱在 AI 链上是同一枚硬币的两面。
- 上游扩散的周度证据(9-26 更新):过去一周中美 AI 板块延续同向上涨, 但美股强势向上游半导体集中——上涨集中在算力芯片、半导体设备与存储制造, 半导体指数显著走强、设备环节领涨、存储链同步修复;服务器整机与硬件网络出现 分化,云厂和 AI 应用内部强弱差异进一步扩大,电力基础设施基本持平。中美方向一致, 但美股的扩散更充分,A 股仍以国产算力芯片的局部轮动为主。个股侧 印证:Meta +4.5% 创近一年新高(AI 助手硬件发布强化应用端变现预期), 存储晶片股周初普遍造好——西部数据、希捷、美光、SanDisk 一度升近 3.7%-7% 。
- 供给端提价与融资约束同步收紧(9-26 更新):台积电据报计划自 2027 年 1 月起上调 晶圆代工价格约 3%-6%,先进制程成本可能向 GPU、ASIC 与服务器芯片传导;SK 海力士 CEO 预计存储供应短缺将持续至 2030 年底、三星/美光/海力士的 DRAM 与 HBM 2027 年产能已全数分配完毕;Nebius 宣布 10 月 1 日起 GPU 云服务全线提价约 20%、OpenAI 将 2030 年算力支出预测上调至 7,500 亿美元 (较此前约 6,000 亿上调逾 25%)。融资端的裂缝在同一周显形: 东方证券 9-26 的高频口径显示五大云厂股价回升但债券信用利差重新走阔——股强债弱、 信用分层加深,头部模型公司上市安排延期、OpenAI 未来五年仍面临巨额自由现金流缺口 ——「AI 景气向供给瓶颈集中」与「融资约束升温」 并存,是本轮上游行情的内生张力。盈利侧的想象空间则有 Altimeter 创始人 Gerstner 的测算:过去十年纳指盈利年均增长约 10%、利润率扩张仅贡献 38 个基点,AI 可能把它推向 100 个基点——「收入继续涨、人不用跟着涨」。
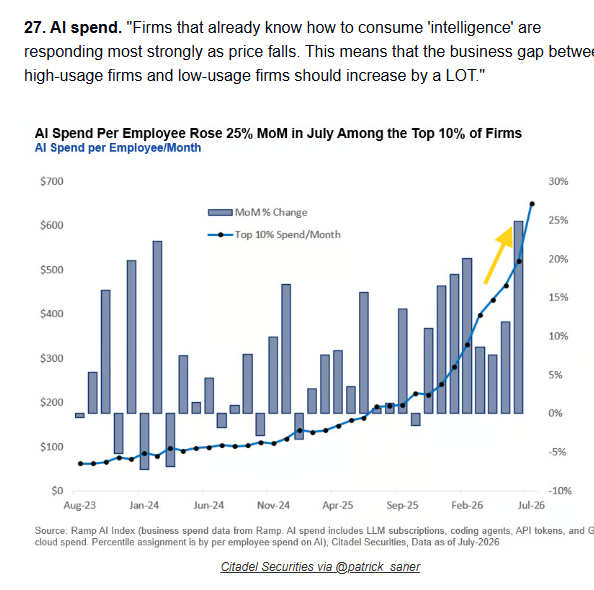
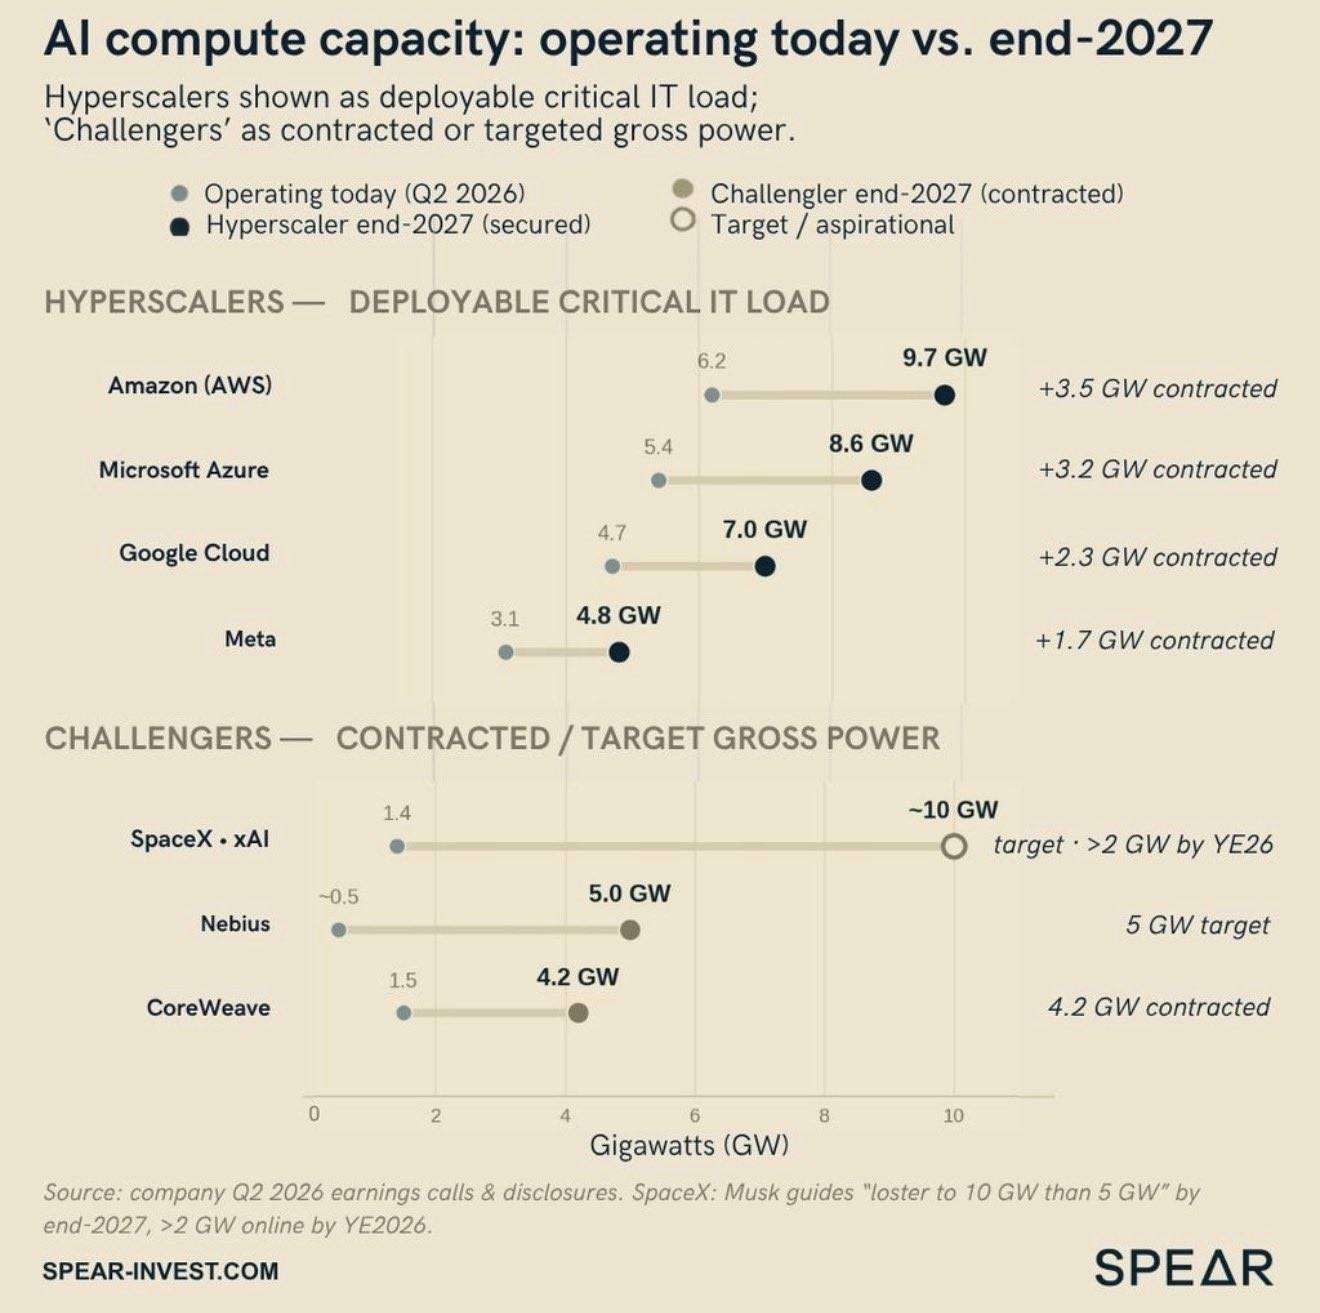
微软云收入强劲与Alphabet搜索放缓说明,AI相关公司既可能受益于算力需求,也可能面临原有业务变现和投入压力。相同主题中的商业模式与现金流节奏可以完全不同。
能源盈利对现货价格和运费敏感,公用事业与设备商还要看合同、交付和成本回收。只有更多公司财报和利润预期同步改善,才可以说盈利扩散得到更广确认。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 六 · 风格与板块:盈利扩散和防御需求并存
瑞银的早期财报跟踪显示能源和TECH+盈利弹性更大,但能源利润受油价驱动,科技利润受需求、交付和会计口径影响,不能把两个板块同一增长数字解释为同一种持续性。非科技盈利修订改善值得观察,尚待更广公司披露。
花旗在半导体、非必需消费和若干防御板块之间作分散选择,高盛更偏向低估值消费者及高质量医疗、必需消费。这些建议各有宏观假设:消费者补涨依赖实际收入和利率缓和,防御需求依赖增长风险,半导体则要检验订单和投入回收。
当前不将板块配置直接转为统一买入清单。更可比的筛选依据是现金流质量、融资依赖、盈利修订与估值容错率;旧月度涨跌和历史行业建议继续保留日期,不再承担当期排序。
研究沿革与图表 · 六 · 板块与风格:轮动的证据与反证
- ① 8 月的领涨结构:标普 8 月 +2.6%,能源 +6.5%、IT +6%、材料 +5.8%、 医疗 +4.8% 领涨;IT 内部软件 +14% vs 半导体 +5%——「软件接棒半导体」 是本轮 AI 交易内部最重要的轮动信号,背后是 Salesforce/微软对既定平台 AI 货币化的 财报背书。
- ② 配置的三份答卷:花旗把 IT 从超配降至中性、超配可选消费/工业/材料、 低配必需消费与通信;防御性分散选等权 EW、早周期软着陆选 SMID/小盘 ;摩根士丹利持仓数据揭示机构实际动作——Q2 科技涨 32% 后长线与对冲基金 科技配置 +5.8%、能源 -1.3%、金融 -0.9%。
- ③ 资金流的周度验证:本周科技 -15 亿美元(三周来首次流出)、金融 -9 亿 (连续第五周流出)、能源 +9 亿、医疗 +8 亿——资金正从拥挤的 AI 叙事流向滞涨的周期与防御,与花旗的配置转向同向。
- ④ 外资的历史级买入:Q2 外国投资者净购买 4,260 亿美元美国股票(占 GDP 5%)、较历史第二大量还高 43%;过去一年净股权流入首超净债务流入; 拉美基金美股科技敞口升至 29%——「美国例外论」的资金面还没 反转,但外资 8 月节奏已放缓(22 亿 vs 前周 32 亿)。
- ⑤ 风格的微观错位:对冲基金在小型医疗股的配置占小盘 AUM 的 39%、远超 罗素 2000 指数 22% 的权重;大盘成长/价值相对估值处 2017 年以来 最便宜——拥挤在小盘医疗、错配在成长价值,是结构性机会所在。
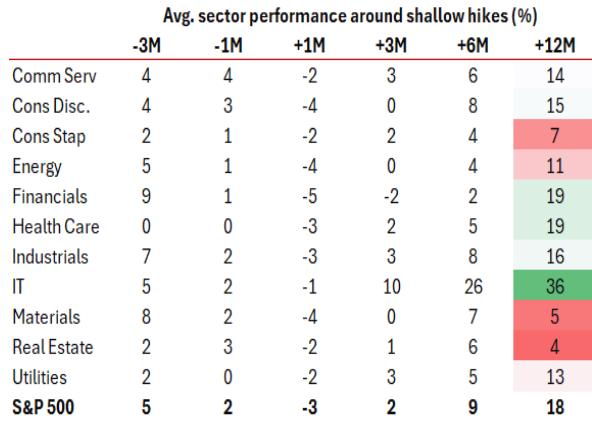
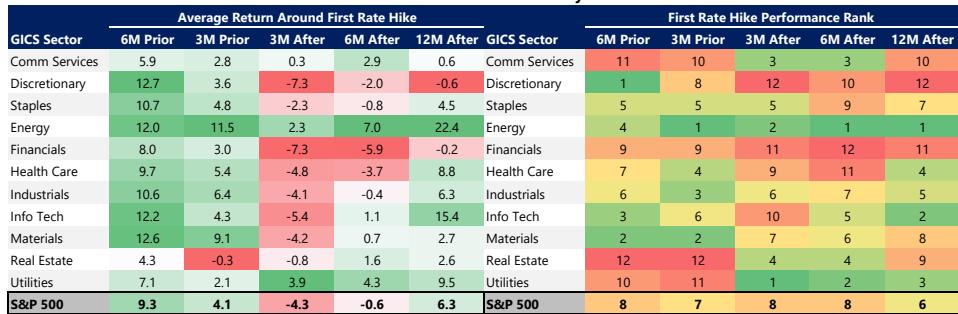
- ⑥ 历史坐标:加息初期的板块排序(9-16/9-17 更新)。杰富瑞 9-17 的首次加息前后 统计显示:3 个月维度公用事业排第 1(+3.9%),6 个月与 12 个月维度能源均排第 1 (+7.0% / +22.4%);12 个月后轮到科技(+15.4%,第 2)与医疗(+8.8%)修复; 而非必需消费与金融在多个窗口垫底(3 个月分别 -7.3%、-7.3%)。汇丰 9-16 的浅幅加息 样本给出同一方向的结论:IT 在加息后 12 个月平均 +36% 居首,金融与医疗 +19%、 工业 +16%。两者的差别在周期幅度:浅幅周期里 IT 是最终 赢家,陡峭周期里能源与公用事业才是避风港——本次属浅幅(汇丰预计累计 50bp,历史 多数周期 ≥200bp),这决定了「先吃防御、后回科技」更可能是本次的轮动路径。
微软公布的Azure增长是实际收入;Alphabet的云积压订单是未来合同,而不是同一财季已经实现的现金。高盛和瑞银对搜索及利润率的分歧,反映预测假设不同。
高杠杆数据中心要另外检查融资期限、抵押结构、客户集中度和现金回款。强母公司与项目融资主体并非相同信用风险,不能用单一公司财报替整个产业链背书。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 七 · 微观证据:项目经济性、公司报表与股价分别看
AI公司需要区分项目级回报和母公司股东回报。摩根大通16日对CoreWeave的解释强调合同期限、产能扩张和回收节奏,这为市场悲观提供反方;但其项目模型仍依赖折旧、利用率、融资和客户履约假设,不足以单独排除再融资风险。
金融股早期财报也体现经营与会计差异:交易收入、管理费、净利息收入及一次性费用影响不同。把调整后EPS超预期直接归因为需求全面改善,或把一次性费用导致的低EPS视为盈利崩塌,都可能误判。
本次保留原个股与产业事件研究,同时将其最新适用性限于已注明日期。没有独立公司财报和一致口径验证的新数字,不提升为本报告的公司盈利事实、评级或目标价;个股证据用于检验宏观机制,而不是替代全部市场。
研究沿革与图表 · 七 · 个股与产业事件:财报季的微观证据
- ① AI 基础设施的三张订单表:Google Cloud Q2 收入 +81%、backlog 约 5,140 亿;AWS +37%、backlog 4,960 亿(同比 2.5 倍)——两家合计超 1 万亿美元;英伟达 FY28 收入框架被管理层描述为「供应受限」、目标价 上调至 320 美元;戴尔季度订单约 600 亿创纪录、积压 950 亿、FY27 AI 服务器收入指引上调至 740 亿。
- ② ASIC 线的第二叙事:博通 FY26 AI 收入预计超 560 亿(+180%+)、目标价 580 美元;Marvell 与谷歌合作指向 FY33 的 1,200 亿美元 TPU 附加机会——「TPU 军团」是英伟达叙事之外的第二条算力主线。
- ③ 软件与安全的兑现名单:Snowflake 目标价 285→426 美元、连续三季产品 收入加速;CrowdStrike 235(NNARR 加速)、Okta 190(代理式 AI 尚未完全体现)、PANW 384;汇丰买入清单:APO、OXY、CVX、 HAL、GOOGL、BKR、SLB、WFC、NVDA、C——能源服务与金融占据半壁。
- ④ 事件驱动的样本:MRNA 单日 +177%(此前 5,000 万股做空、占流通 13.5%, 空头单日损失超 50 亿美元);8 月美国轻型车 SAAR 1,680 万辆、 2025 年 4 月以来最高——逼空与耐用品是情绪的两个极端读数。
- ⑤ 衍生品的对冲语言:摩根大通 推荐组合——NDX 11 月 107.5-115% 看涨价差 (成本约 1.25%)、XLE 105-110% 看涨价差(0.7%)、IYR 3 个月 95% 看跌(1.25%)、 SX5E/SPX 跨走廊方差价差——「多 AI 上行 + 多能源地缘 + 空地产 + 跨市场方差」是专业账户对本报告第 2-4 章观点的仓位化表达。
- ⑥ 加息后的第一批个股动作(9-18 更新):方向很明确——买内需 与实物资产,不买长久期。泰森食品由中性上调至超配(目标价 63 美元,隐含 21% 上行, 理由是牛肉收益自历史低位回升、墨西哥牲畜进口恢复与国内供应增加);Ball 与 Crown 两只 铝罐生产商同时上调至超配(目标价 65 与 121 美元,驱动是 美国有记录以来最热的夏季 ——6-8 月全国均温高出正常 3 度、8 月为最热月份,两家股价 7 月下旬以来分别下跌 9% 与 8% 而大盘上涨 3% 形成入场点);首次覆盖 Sigma Lithium 给予超配(目标价 14 美元,巴西低成本 锂辉石、产能 33 万吨/年)。读法:这些不是 AI 链标的,而是「利率高企 但消费不弱」这一宏观组合的微观映射——与第 ⑧ 条的经济数据(零售 +1.2%、实际消费 年化 +4%)互为印证。
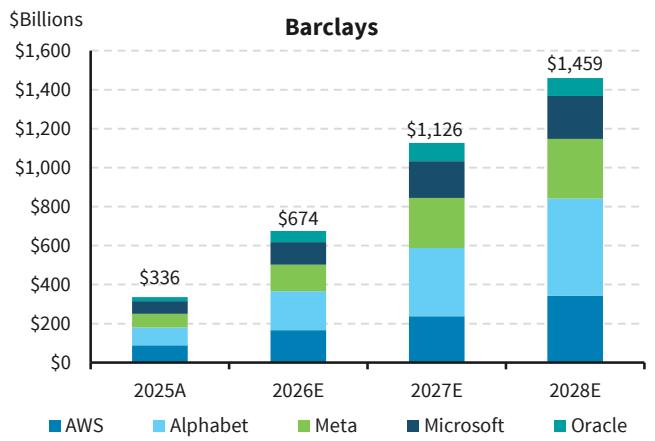
- ⑦ 云厂资本支出的公司级拆解(下图):高盛 9-18 把超大云厂资本支出拆到公司—— 2026 年 8,000 亿美元的柱体由亚马逊、Meta、谷歌、微软、甲骨文五家的堆叠构成,2027 年 1.099 万亿、2028 年 1.303 万亿(该图为共识口径;高盛基准情景表为 1.232 万亿与 1.379 万亿,口径不同、增速方向一致);这意味着个股层面的订单能见度仍高, 但指数层面的 AI 盈利贡献已进入递减段(对照「AI 交易的成熟期」一章的三情景原表) ——同一个数字在个股与指数两个层面给出相反的边际信号,是本报告要求「读盈利必须区分 口径」的又一实例。
28日标普7,743.98、纳指26,549.85,分别高于16日的7,659.44和26,140.03;VIX由19.99降至16.91。收益率与风险资产同时改善,说明此前的短期压力有所缓和。
截至28日高收益债整体OAS约3.14%,并不代表所有AI项目融资都宽松;项目债与新云发行人可能更弱。财报发布后的29日交易仍在进行,不能把盘中行情写成收盘结果。
各序列保留真实观察日期。当前修订序列用于研究展示,历史首次发布日期未核验的点不用于回测。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 八 · 当前市场:风险溢价开始抵消利率缓和
16日标普7,659.44、纳指26,140.03、VIX19.99,最新高收益债OAS到15日3.23%。股市和信用同时出现压力,但还不能据此判断融资市场已全面关闭。利率回落、股票下跌这组组合,更提示折现率以外的风险正在上升。
本批标普21个有效观察价格变动仍约+0.28%,而样本中位数约-3.67%,指数与个股的感受差异仍很大。上涨天数或指数离高点不远,不能替代参与面、盈利扩散和流动性验证。
需要持续跟踪的是科技领涨是否转向更广盈利支撑、信用利差是否稳定、资金流入能否在抛售之后延续。若只是估值修正而盈利和融资保持,风险可缓和;若合同回收与融资同时受损,就应降低对AI资本开支链条的乐观程度。
研究沿革与图表 · 八 · 9 月裁决的联动与资产含义
- 基准情形对照(已落地 + 已改口径):原「若 9 月加息——小盘与长久期成长最受伤」 的判断,已被 9/16→9/21 的实际表现修正:决议当日确以道指(-1.21%)领跌、 纳指(-0.01%)抗跌,次日 9/17 全线上涨、纳指 +1.69% 反而最强;9/18 标普/纳指 续涨(+0.17%/+0.39%)而道指回落 0.18% 至 51,682.64,上周全周道指领跌 -1.7% ;9/21 三大指数才集体收涨并创高:道指 +0.71% 报 52,048.83、标普 +1.49% 报 7,764.70(再创新高)、纳指 +2.26% 报 27,122.09 (创历史收盘新高)——结构上是「先 AI、后全市场」的一次性重定价而非趋势性下跌 。
- 分母端的宏观注脚(9-22 新增;9-26 更新为「张力并存」):周一大涨不是纯情绪——布伦特原油连续 第四日回落至 100.34 美元/桶(-3.4%)(WTI 95.78、-4.5%),沙特经波斯湾 增加装船、霍尔木兹原油运输改善叠加美伊潜在外交接触,此前极端供应风险溢价继续 回吐;同日 10Y -5bp 回至 4.96%、30Y -5bp 至 5.29%。与「盈利牛 vs 利率熊」框架的自洽性一句话:分子(AI 盈利上修)没动、 分母(油价→通胀→长端)阶段性松手,两个变量同向摆向多头,才有 +1.49% 的单日 组合;但 2Y 持平 4.76% 说明加息路径的定价没有被撤销,「利率熊」是休战而非 转鸽。需要保留的另一面:成品油端黏性未消—— 美国柴油零售价已升至 6.45 美元/加仑 的纪录高位,高油价仍在向柴油、运输 与商品成本传导。 9-26 更新:这个注脚被本周行情反转了一半——「油价与长端同日回落」没有延续: 胡塞武装袭击沙特推动布伦特单日 +3.4% 至 106.60 美元/桶, PMI 超预期推动 10Y 周中升至 5.20%,美元指数四连阳至 101.24、 站上 101 并创 7 月底以来新高——华泰期货 9-24 把 本周的定价概括为「美元和美债利率上行定价美国的繁荣和非美的压力」。高盛自己也在 9-26 的周度启动里把年末 10Y 目标从 4.75% 上修到 5.00%(现价 5.18%、2Y 年末 4.70%),并记录市场广度收窄至互联网泡沫以来最低、中位数股票距 52 周高点 -16%、情绪指标 -0.9 为 3 月以来低点——广度与情绪的读数和「回踩检验」互相印证。分母端现在是 张力并存:长端与美元重新收紧压制估值,而指数在 10Y 升破 5.2% 的交易日仍能 基本收平(-0.02%),招银国际 9-25 的解读是「AI 盈利预期仍具支撑,但市场正进一步提高 对现金流、融资能力和资本回报率的要求」——上周的分母注脚是多头证据,本周的分母 注脚是空头证据,两个都如实保留。9-30 更新:分母的紧意未退——10Y 连升两日、 9-28/9-29 收 5.24%/5.26%(2007 年 7 月以来最高), 美元指数 9-29 报 101.37;同期布伦特自 106.60 高位三连回落至 102.59(-2.6%) ——上一版「油价与长端同向」的组合这次裂开:油价回落、 长端续升,指数则在 7,670.84 的位置守住了 7,656 上沿。
- 债股波动率的背离:MOVE 破 100 而 VIX 低迷(9-30 新增)。10Y 一度升破 5.2%、 MOVE 指数短暂突破 100,VIX 却未随之反弹——野村 9-28 给出三个解释:个股间相关性低 (而非个股自身波动小)、原油波动率整体回落、标普 12 个月远期 PE 已修正至约 19 倍 (提前消化 MOVE 上行的风险),并据此判断「VIX 维持低位」是更合理的情景 。美银美林 9-29 把这件事翻到风险面:宏观压力并非最大威胁, 「AI 看跌期权」失效才是——一旦 AI 叙事出现波折、市场对 AI 生产力增长能对冲财政 不可持续的希望动摇,其他所有宏观风险都会被实质性放大。两份 材料合起来读:VIX 的平静是「相关性 + 已修正估值 + AI 逢低买入」的产物,其反面 正是本报告风险清单第 4 条的持仓不对称。
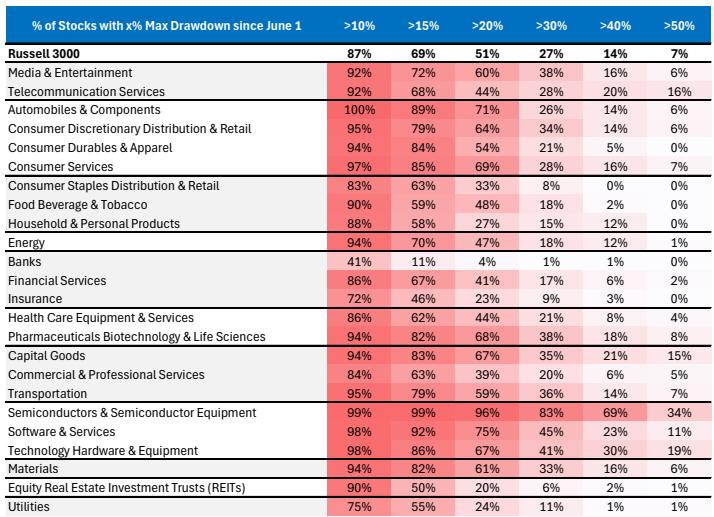
- 广度恶化的量化刻度与裁决条件(9-30 新增):自 6 月以来 罗素 3000 超 50% 成分回撤至少 20%;标普 500 中股价高于 200 日均线的比例 从夏季的 75% 降至 49%;EPS 修正广度标普 500 为 25%、罗素 2000 仅 7% (原图见下)。大摩把「广度 vs 价格」背离的解决路径押在债券波动率上: 若债波动不能平息,广度与价格将在未来一个月「折中」收敛、随后年底强势收官; 若债波动早日平息,广度追上价格、两者共同上涨——与高盛 9-26 记录的「广度收窄至互联网泡沫以来最低、中位数股票距 52 周高点 -16%、情绪 -0.9」 互为印证。配置上大摩给出 AI 杠铃:保留部分高估值但盈利持久的赋能者、 增加估值已重置且基本面改善的采用者(采用者远期 PE 18 倍 vs 赋能者 22 倍、2025-26 年 EBIT 利润率扩张预期 4.6%)。
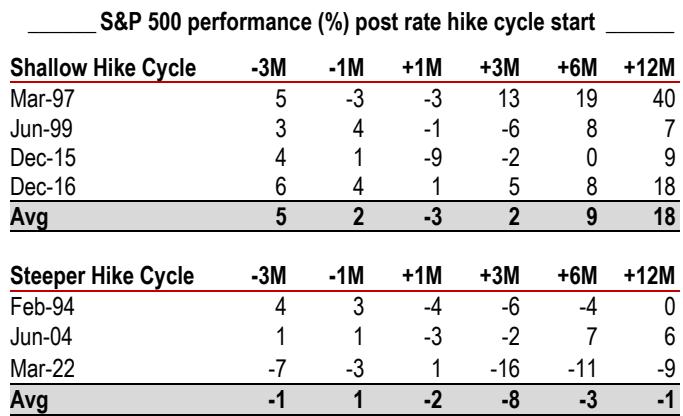
- 机构的历史规律(三家同向):花旗 9-18 的结论是「首次加息后美股通常 疲软约 50 个交易日,随后恢复;债券在加息期间抛售、约 80 个交易日见底; 欧元与黄金约 60 个交易日后走高」;汇丰 9-16 的样本把幅度量化—— 浅幅周期(累计 ≤200bp)12 个月平均 +18%,陡峭周期平均 -1%,1997 年 +40% 与 2022 年 -9% 是两个极端;杰富瑞 9-17 给出的路径是 3 个月 -4.3%、 6 个月 -0.6%、12 个月 +6.3%(行业平均口径)。三家合起来的读法: 本轮反弹并不违背历史规律,历史规律也不支持「一次加息就终结牛市」;真正的分歧在 第 6-12 个月。
- 高盛的配置答案(9-2,9-18 后仍适用):用股票内部风格(低波/高股息)+ 黄金 + 实物资产替代债券对冲;保持投资、逢低买入、选择性对冲。
- 监测清单(9-26 重排;9-30 推进回踩项):10 月 FOMC(概率读数分歧:10 月 48.6%-70%、12 月累计 78.5%)→ 回踩检验(进行中)——9/25 冲高 7,743.41 收盘新高后,9/28-9/29 回落至 7,670.84,指数更深退回 7,656-7,727 区间内部、仍守 7,656 上沿;9 月月度收盘(9/30)与 10 月 FOMC 是裁决点 → 支撑 7,521-7,620 与下看 7,175-7,244 的有效性→ 台积电月度营收 (AI 链高频代理,台积电据报计划 2027 年起代工涨价 3%-6%)→ 三季报 EPS 修正广度与「其他收入」的消退速度→ 云厂信用利差→ 罗素 2000 与 CTA 止损的距离 → 中期选举(11 月)。
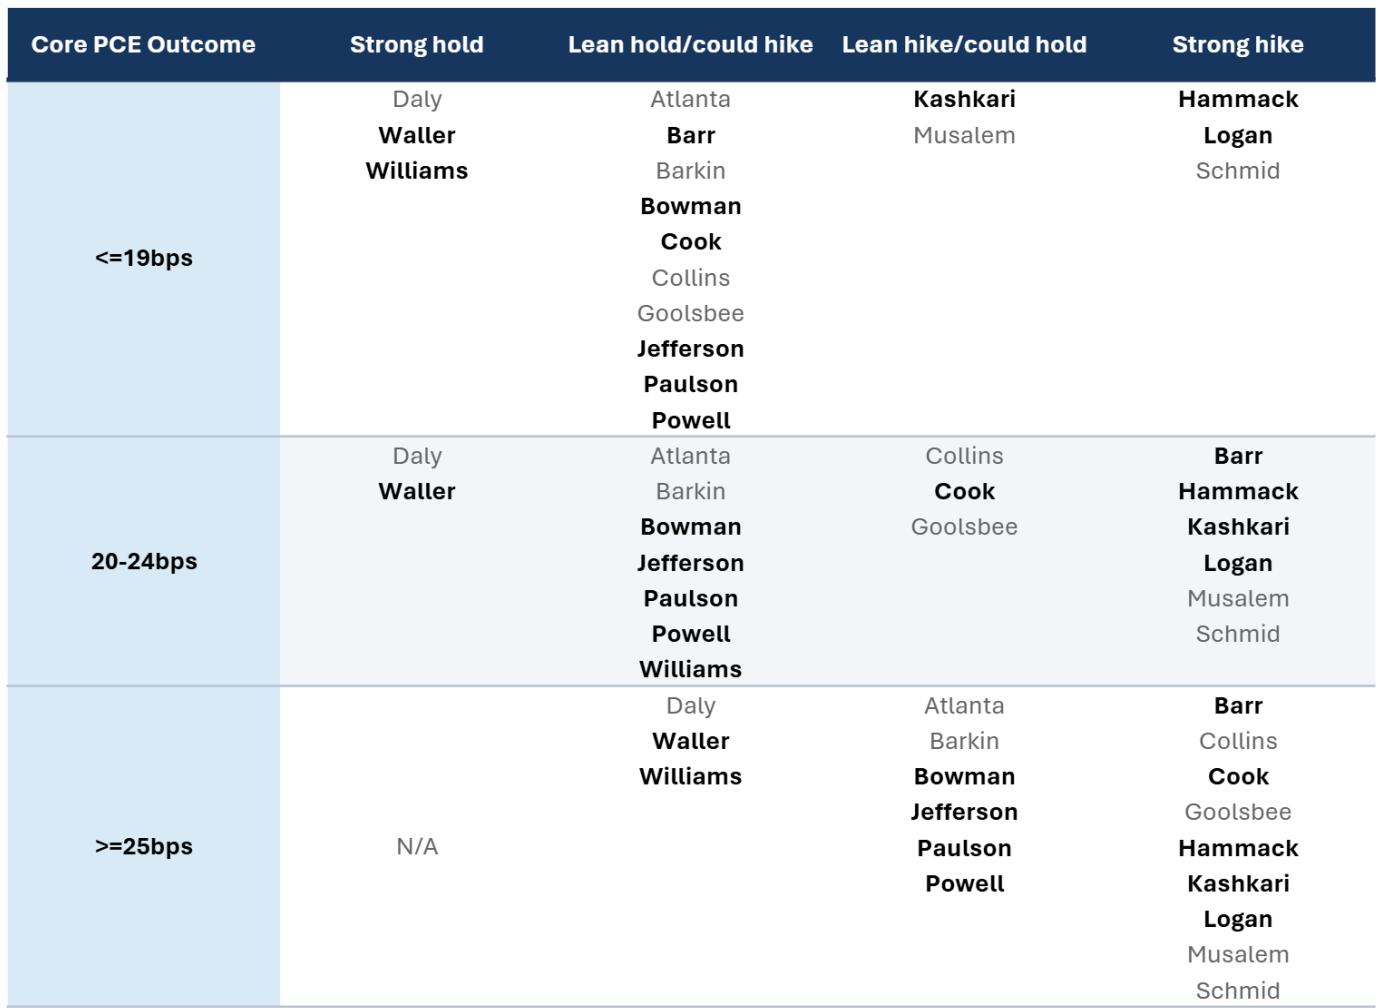
美联储10月按兵不动,但两名委员支持加息,后续路径未锁定。市场从此前的会议前猜测转向财报和融资验证,旧的短期指数点位不应继续作为机械交易阈值。
如果高利率持续但盈利和现金流同步增长,股市可以消化部分估值压力;若盈利落空或融资困难蔓延,即使利率回落也未必带来持续上涨。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 九 · 从加息后三连涨到本周回撤:旧价位已失去裁决作用
9月加息后三连涨与后来回踩,是市场消化政策的历史过程;现在财报季和AI融资成为新的信息,旧7,656—7,727一类机构区间不再具有自动裁决意义。16日指数落在某个历史价位附近,只是价格对照,不说明当年的交易假设仍成立。
当前回撤对研究的要求,是解释为什么名义和实际利率下降而科技仍承压。融资成本、风险预算和长期利润兑现的重新估计,可能比一次会议的25bp更重要。历史事件图保留作为机制样本,但当前方向用本周数据复核。
如果指数修复伴随参与面扩大、非科技盈利和信用改善,行情质量将提高;若指数只由少数龙头支撑、现金流问题继续发酵,则高位震荡的脆弱性仍在。当前不把每次回调称为买点,也不凭一轮科技抛售确认长期熊市。
研究沿革与图表 · 九 · 加息之后:三连涨越线、9-23 起回踩检验进行中
本报告上一版的水位停在 9-16 决议当日(标普 -0.45%、10Y 首破 5%),当时的表述是 「利率熊落地,但崩的不是 AI」。三个交易日之后必须把这句话改得更准确:「利率熊」 只在 9/16 出现了一天,9/17 美股收复跌幅并超过决议前水位,9/18 续涨,9/21 再 +1.49% 收 7,764.70 再创新高——加息后三连涨、累计约 +2.8%,这已经不是单日的「事件日 重定价」,而是一段带分母端配合的「利空出尽式修复」。 9-26 更新:修复段在 9/23 遇到第一次像样的回踩——9/22 持平(7,764.64)、9/23 -0.75%(7,706.03)、9/25 收 7,704.13(-0.02%):指数距高点回落约 0.8%,退回摩根大通 区间内部但守住 7,656 上沿,回踩检验处于中间状态。 9-30 更新:9/25(五)+0.51% 收 7,743.41 再创收盘新高(盘中 7,752.07),9/28(一) -0.77% 收 7,683.69、9/29(二)-0.17% 收 7,670.84——冲高后的两日回踩使指数更深退回 7,656-7,727 区间内部、仍守住 7,656 上沿,检验维持中间状态。
- ① 决议与点阵图:加息 25bp、12-0 全票,SEP 指向「更高更久」。中位数路径 2026/2027/2028/2029/长期 = 4.1 / 4.1 / 3.9 / 3.6 / 3.25(长期中性利率自 3.06% 上调至 3.25%、为 2016 年以来最高;花旗口径为 3.2%),PCE 通胀 2026 上调至 3.7%、 核心 PCE 3.4%,2026 失业率下调至 4.1%、实际 GDP 上调至 2.3%;18 位提交者中 16 位 认为年内至少还有一次加息(12 人一次、4 人两次)。 委员会以零异议票呈现,推翻了决议前「内部分歧大」的普遍预判。
- ② 四日行情:跌一天、次日收复、三连涨创新高。标普 500 7,551.81(-0.45%) → 7,637.76(+1.14%) → 7,650.50(+0.17%) → 7,764.70(+1.49%,再创新高); 9/17 纳指 +1.69% 报 26,418.30、道指 +0.61% 报 51,778.04,9/18 纳指 26,522.55 (+0.39%);9/21 纳指 +2.26% 报 27,122.09(创历史收盘新高)、道指 +0.71% 报 52,048.83,费城半导体指数 +4.29%(创 8 月 4 日以来最佳单日表现),AI 应用与 芯片股领涨——Meta +11.43%(Muse 智能体走红)、AMD +9.95%(市值首次突破 1 万亿美元)、 Arm +17.16%、英特尔 +12.14%。关键细节是长端与油价在 9/21 同步松手:9/17 美债 2Y 跌 7bp 至 4.67%、10Y 跌 7bp 至 4.94%;9/21 布伦特连续第四日回落至 100.34(-3.4%),10Y 再 -5bp 至 4.96%、30Y -5bp 至 5.29%,而 2Y 持平 4.76%——市场把「能源通胀风险下降」读成 期限溢价回落,而不是政策转鸽。 这就是本报告必须改口径的实证基础:9/16 的「股跌 + 债跌 + 美元涨」没有延续,反而 演变为三连涨。 9-26 增量:第二段行情是回吐而非崩塌——9/22 标普接近平收(7,764.64),纳指却 +0.45% 再创收盘纪录 27,244.28(连续第二日刷新纪录); 9/23 PMI(综合 58.4、创 2021 年 7 月以来新高)落地、10Y 升破 5.1%、美元站上 101,标普 -0.75% 收 7,706.03、纳指 -1.13%;9/24 的收盘(经行情交叉核验 即美东 9/24):初请降至 19.7 万人、10Y 升至 5.20% 的 2007 年以来新高,但标普仅 微跌 0.02% 收 7,704.13、纳指微涨,Meta +4.5% 创近一年新高、甲骨文据报就不在建数据中心 发出不可抗力条款而下跌近 4%。 9-30 增量:冲高后的两日回踩——9/25(五)+0.51% 收 7,743.41 再创收盘新高 (盘中 7,752.07),9/28(一)-0.77% 收 7,683.69、9/29(二)-0.17% 收 7,670.84:指数更深 退回 7,656-7,727 区间内部、仍守住 7,656 上沿,胜负待裁决。 结构读法:利率上行杀的是估值倍数与利率敏感权重,AI 主线(算力芯片、设备、存储) 仍在轮动领涨——回踩是「分母的反击」,不是「分子的破位」。
- ③ 新目标价:高盛 9-18 给出 12 个月 8,700 点——发布时点 +14%,按 9-29 收盘 7,670.84 计算剩余空间约 +13.5%。算法是盈利而非估值:2027/2028 年 EPS 415/460 美元、增速均 11%, 远期 PE 19 倍与十年均值持平;同日自陈三处风险(半导体毛利率 70%→55% 对应指数盈利 -10%;AI 盈利贡献 2026 年 +11pp → 2028 年 -(1)pp;约 1,500 亿股权投资收益贡献指数 盈利 12% 且 2027 年消退,剔除后 2027 年增速 18%)。与三连涨放在一起 看:反弹的动力不是利率预期改善(2Y 持平),而是盈利预期仍在被上修、且分母端的油价 与长端在回落。
- ④ 战术谨慎方的口径修正:摩根大通 9-18 的点位表被 9/21 的价格越线。其原始 判断是:负面季节性窗口约六周至 10 月中旬;短期支撑 7,521-7,620,跌破将 导致实现波动率上升与抛售加速;短期阻力 7,656-7,727,「持续位于该区间下方则看跌 倾向不变」;一旦向下突破,下一支撑 7,175-7,244,Q4 中期支撑簇在 7,000 附近。现状:9/17 收 7,637.76、9/18 收 7,650.50 时指数还在 「支撑上沿之上、阻力下沿之内」的夹缝里,而 9/21 收 7,764.70 已越过整个阻力区间 ——「负面季节性窗口压制在阻力下方运行」的战术谨慎第一次被价格检验 否定。处置(本报告的口径修正,材料中暂无摩根大通越线后的新表态,不代其改口): 该点位表降级为「参照系」——7,521-7,620 与 7,000 簇仍是窗口内的下方防线,检验标准从 「能否突破阻力」改为「回踩 7,656-7,727 是否守住」;窗口本身(至 10 月中旬)尚未结束, 按国盛证券 9-22 的历史经验,加息落地后的利空出尽式修复「持续性往往偏弱、月度级别 承压居多」,9 月的月度收盘才是第二个检验点。9-26 增量:检验已经开始——9/23 收 7,706.03 重新进入区间内部、 9/25 收 7,704.13 暂守 7,656 上沿;状态记为「中间:未失守、 未确认」,裁决推迟到 9 月月度收盘与 10 月 FOMC。9-30 更新:9/25 冲高 7,743.41 收盘 新高后,9/28-9/29 回落至 7,670.84,回踩加深、但仍守住 7,656 上沿——状态不变 。
- ⑤ 旧口径作废:原「加息即杀估值」的表述已被 9/16→9/21 的事实取代。上一版 「利率熊落地,但崩的不是 AI」只对了一半:它不是趋势性的「落地」,而是事件日的一次性 重定价——9/17 长端收益率回落、指数收复全部跌幅并站上决议前水位,说明市场对本次 加息的定价更接近「利空出尽」而不是「周期开启」;9/21 的第三根 阳线进一步把「利空出尽」从情绪面坐实到分母面(油价与长端同日回落)。 但这不等于安全结论:花旗 9-18 明确把本次定义为「完整加息周期而非政策校准」,预计未来 仍有约 200bp 紧缩空间;德意志银行 9-18 则用历史相关性提醒市场在 周期初期习惯性低估加息幅度;东吴证券 9-22 的框架表述是—— 「只要加息周期保持温和,股市应更多锚定于盈利而非利率」,利率上行现阶段压制的是 估值而非 AI 景气本身。「利空出尽」与「周期开启」的对立, 仍是本报告下一版要跟踪的核心变量。
- ⑥ 原「隐含加息次数缺口」的判断已被修复,方向反转。决议前中金公司 9-14 的 跨资产比较显示标普 500 仅计入 0.2 次加息、纳指甚至计入 -0.4 次,与点阵图的 0.7 次存在 缺口;落地后市场定价转为 10 月约 51%、12 月累计 1.3 次,缺口方向从 「股市低估」变成「利率市场更鹰」,而指数却在 9/17 上涨——这从侧面验证了本报告 第 3 章的框架:股市对高利率的耐受阈值已被抬高,定价的主导权从贴现率回到了分子端 。9-26 读数:10 月概率口径出现分歧——48.6%(较前日 -7.8 个百分点)与约 70% 并存、12 月累计 78.5%(+2.2 个百分点)——「年内累计」定价仍在爬坡,缺口方向未再扩大。
历史上加息期间股票表现取决于盈利、估值和政策预期,平均收益无法判断当前指数前几大公司对业绩和资金的影响。对照历史时需保留样本起点和指数成分差异。
本轮设备投资和数据中心融资规模较大,可能令少数大型公司的资本决策影响更广供应链;但这种集中度不自动意味着整个市场都会同步下跌。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十 · 历史坐标:平均加息路径不能替代当前集中度研究
首次加息后股市如何走,取决于盈利起点、估值、政策是否被充分预期及增长能否承受资本成本。旧研究中“先跌后修复”“价值相对占优”等统计可用于形成情景,不能写成这轮市场必须遵循的顺序。
高盛16日强调狭窄广度会通过补涨或补跌修复,提示真正的风格变量可能是集中度和动量反转,而不是加息后的第几个月。AI在指数中的权重和融资规模,又使本轮与早期加息样本存在结构差异。
历史基率继续保留原样本、窗口和价格/总回报口径;若机构覆盖不同,不合成单一胜率。后续以盈利修订、融资能力和参与面实际变化验证类比,不能为维护平均路径忽略新证据。
研究沿革与图表 · 十 · 历史坐标:首次加息之后的美股剧本
9/17 的反弹是噪音还是规律?把本次放进历史样本里比对,可以回答两个问题: 首次加息后的路径长什么样、风格与行业会怎么轮动。多家机构在 9-16 至 9-18 给出的 历史统计指向同一结论:首年先跌后修复是常态,价值跑赢成长是这个阶段的默认解, 而「多深」取决于这一轮是浅幅还是陡峭周期。
- ① 路径:先跌后修复,幅度取决于周期深浅。浅幅加息周期 (累计 ≤200bp)中,标普 500 在加息启动后 12 个月平均 +18%;陡峭周期 (累计 >200bp)同期平均 -1%。样本内分化极大:1997 年 +40%(浅幅)、 1999 年 +7%、2015 年 +9%、2016 年 +18%;而 2022 年 -9% 是唯一的深跌样本, 1994 年 0%、2004 年 +6%。本次被汇丰定义为浅幅(预计 9 月与 12 月各 25bp、累计 50bp),这是「反弹有历史先例」的直接依据。花旗 9-16 的全球口径给出 同一方向的另一组数字:首次加息前 12 个月全球股市平均 +16%、首次加息 后 12 个月平均约 +7%(加息后 3 个月波动最大),并且首次加息后一年 10 年期 美债收益率通常还要再上行 50-100bp——「盈利牛 vs 利率熊」在历史上不是二选一, 而是同时发生:利率上行 50-100bp 与股市正回报可以共存。
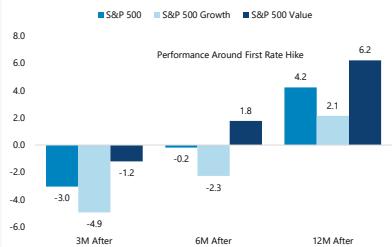
- ② 幅度:杰富瑞的行业平均口径给出更保守的读数。首次加息后标普 500 的平均 回报为 3 个月 -4.3%、6 个月 -0.6%、12 个月 +6.3%(行业平均口径; 指数与风格口径为 -3.0% / -0.2% / +4.2%,两图口径不同、方向一致);市盈率在加息周期中 平均压缩约 1 倍、中位数股票约 2 倍。这里存在一处张力:历史规律说 估值压缩是常态,而高盛 8,700 点的算法假设远期 PE 维持在 19 倍不再压缩 ——多头的结论要求这次「不一样」。
- ③ 风格:价值优于成长是这个阶段最稳定的规律。首次加息后 6 个月,价值平均 +1.8% vs 成长 -2.3%;12 个月价值 +6.2% vs 成长 +2.1%; 3 个月两者同跌,但价值(-1.2%)的跌幅明显小于成长(-4.9%)。 对本报告的映射:上一版把「最大的非对称在风格」列为结论三,历史样本支持这个方向, 但提示它需要 6 至 12 个月的时间尺度,而不是几天。花旗 9-16 在全球样本上给出同向结论: 风格上价值优于成长、周期优于防御。
- ④ 行业:先防御、后科技。杰富瑞的排名显示 3 个月维度公用事业第 1、 6 个月与 12 个月维度能源均第 1(能源 12 个月 +22.4%);12 个月后轮到科技 (+15.4%、第 2)与医疗(+8.8%)修复;非必需消费与金融在多个窗口垫底(3 个月分别 -7.3% 与 -7.3%,12 个月金融 -0.2%)。汇丰口径下 IT 在浅幅周期 12 个月 +36% 居首、金融与医疗 +19%。两套样本的分歧点主要在能源: 杰富瑞的「能源 12 个月第 1」跨越周期类型,汇丰的「IT 居首」限定浅幅——若本次确认 浅幅,IT 的后发优势更值得下注。花旗 9-16 的第三套行业清单必须与上面两套并置: 它认为加息初期较好的是能源、必需消费与科技,滞后的是房地产、公用事业与医疗 ——这与杰富瑞「公用事业 3 个月第 1」直接相反,两家的样本期与周期 定义不同(杰富瑞含 1983 年以来全部周期、花旗偏重加息初期 3 个月的反应), 共同点是「能源在初期占优」,分歧点是公用事业——本报告按「不确定即并列」处理。
- ⑤ 时间尺度:50 个交易日的疲软窗口 vs 三连涨的现实。花旗 9-18 给出的是交易日 口径:首次加息后美股通常疲软约 50 个交易日,随后恢复;债券在加息期间抛售、约 80 个交易日见底;欧元与黄金约 60 个交易日后走高。照此推算, 9/16 起的疲软窗口将覆盖整个 10 月与 11 月上旬——这与摩根大通「六周至 10 月中旬的负面 季节性窗口」在时间上高度重合,是两家机构独立给出的同一警告。 但 9/17-9/21 的三连涨(累计约 +2.8%)说明窗口未必从第一天就兑现;国盛证券 9-22 对 1990 年代以来六轮加息的复盘给出同框架的细化:首次加息落地后短期常见「利空出尽式 修复」,但其持续性往往偏弱、月度级别美股承压居多;风格上大盘/价值在月度级别 占优概率更高,能源、信息科技、日常消费是贯穿 10/20/60 日窗口的高胜率行业。处置:把「疲软窗口」从方向判断降级为时间框架——9 月的月度收盘与 10 月 FOMC 才是第二个检验点,窗口内回踩不破 7,656-7,727 即视为强势信号。
- ⑥ 反向证据同样硬:市场在周期初期习惯性低估加息幅度。德意志银行 9-18 用过去 14 次加息周期的散点与最佳拟合线指出,第一年累计加息幅度与首次加息时的 CPI 水平强相关; 以本月 CPI 预测 3.55% 代入,首年理论幅度应超过 200bp,而当前市场定价远低于 此。2022 年的教训被直接引用:市场最初只定价 200bp、实际执行超过 400bp 。股市含义:若「浅幅」假设被证伪(首年累计超过 200bp),汇丰的 +18% 样本就切换成 -1% 的样本——本章第 ① 与第 ⑥ 条,本质是同一个问题的两种历史映射。
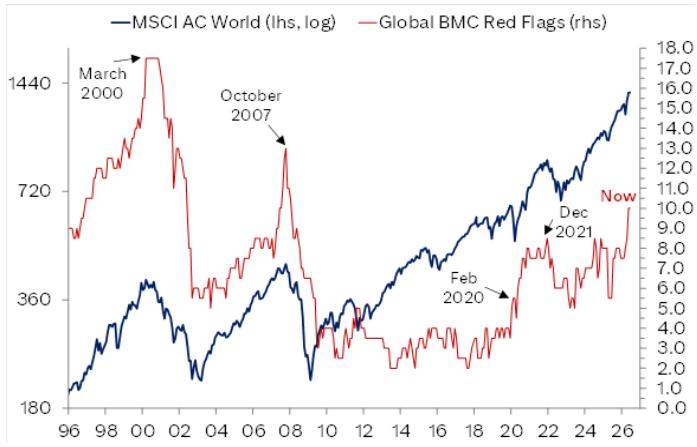
- ⑦ 区域与曲线:美国在加息后往往不是最好的那个。花旗的全球策略 给出三条可直接检验的排序——区域上,美国股市在加息后往往落后于日本与欧洲 (新兴市场内部巴西、印度优于中国);曲线形态上,收益率曲线趋陡利好周期性市场 (非美)与银行、工业、材料、科技,趋平则利好美国及欧洲的工业与科技;当前油价是 曲线的主要驱动——油价上涨推动趋平、下跌推动趋陡,而花旗预期地缘风险在 2026 年 四季度可能缓解、曲线有望趋陡。同时必须记录花旗自己的风险提示: 其全球熊市检查清单(BMC)红旗数处于全球金融危机以来的最高水平,情绪过热是 这套「继续看多」判断的最大对立面。与本报告其他章节的接口:花旗 利率团队预计 10Y 美债 2026 年底降至 3.90%、2Y 降至 3.40%, 这是《全球宏观策略》系列里最乐观的一端——如果它成立,美股篇的「利率熊」约束会显著 松绑;如果不成立,「盈利顶住 5% 无风险利率」的考验就继续。
- ⑧ 1997 年 3 月类比与「短而浅」复盘(9-26 更新):汇丰样本里 1997 年是浅幅周期 +40% 的极端样本;国信证券 9-26 为这个样本补充了机制描述——1997 年 3 月联储预防式 加息落地,同期美国计算机、通信和半导体工业产出增速维持高增,推动美股科技反弹; 其 M 型双顶框架同时给出第二波启动的三个条件:政策紧缩预期回落、情绪回归合理、产业 担忧缓解。映射到当下:筹码出清与产业催化两条已在其位——东方证券 9-26 记录的上游扩散即产业证据;但「紧缩预期回落」这条本周反而倒退——长端重上 5.2%、 美元四连阳,1997 类比成立的前提恰好是本轮最不确定的一环。中金公司 9-24 的复盘是 第三个独立样本:其判断本轮加息周期可能「短而浅」、之后或重启降息,并统计 1950 年以来短加息区间内标普 500 区间收益中位数 +3.2%、商品 +5.0%、黄金 +3.4%, 唯一例外是美债(10Y 在 8 次中 7 次上行、中位数约 +103bp)——它的 反面仍是德意志银行 9-18 的「首年应超 200bp」警告(第 ⑥ 条):三个样本同页并存, 「短而浅」是否兑现由油价与核心通胀裁决。
指数和参与面较16日修复,微软云业务给出真实增长证据;Alphabet搜索变现与资本开支争议、AI项目债利差扩大则说明估值仍有脆弱处。原有“盈利与融资并看”的框架应继续保留。
若更多行业的收入、利润率和现金流共同改善,同时信用融资恢复,反弹的基础会更扎实;若需求增长不能覆盖投入和资本成本,应降低对相关估值的乐观程度。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十一 · 当期结论:盈利未被否定,脆弱性需要更高估值容错
本报告仍承认盈利支撑:早期财报和机构修订尚未指向全面盈利崩塌,花旗提高目标、瑞银维持强增长预期都有明确依据。但本周利率回落而科技走弱,说明融资与长期现金流回收正在制约估值。
1—3个月更重视参与面、信用和现金回收,偏好可以靠内部现金流维持经营与投资的企业特征;6—12个月的建设性判断依赖盈利扩散及资本开支形成回报。这里是条件研究,不把某家8,100点目标升级成本报告承诺。
若非科技盈利与广度持续改善、AI融资和回款稳定,将提高市场修复质量的判断;若收入兑现不及预期且信用压力扩散,则需下调增长假设。当前既不以“AI已经崩溃”概括所有公司,也不把指数高位视为风险已经被吸收。
研究沿革与图表 · 十一 · 结论
当前结论与失效条件
① 保留盈利驱动牛市的框架;将‘回踩旧上沿’作废,改为新高后的盈利兑现与集中度检验。指数上涨不能替代现金流和广度验证。
② 财报季重点看云收入、AI基础设施盈利贡献与典型公司增长是否同步;若capex维持高增但回款下降、信用利差扩大,目标倍数应重新评估。
③ 配置分歧仍在:瑞银偏金融工业、花旗低配金融并配公用事业,映射不同利率与政治假设,不强行整合成一张确定排名。
- 结论一(改口径) · 「盈利上修 + 利率压制」的对峙,第一回合判给盈利。原判断 「加息即杀估值、对峙以盈利胜出收场」的前半句已被 9/16→9/21 的事实推翻:加息当日 标普仅 -0.45%、次日 +1.14% 收复全部跌幅,9/18 再涨至 7,650.50,9/21 +1.49% 收 7,764.70 再创新高——三连涨、累计约 +2.8%;且第三根阳线 有分母端配合(油价与长端同日回落),不纯是情绪。后半句仍成立但前提 更窄了——所有看多机构(高盛/花旗/瑞银/摩根大通)的共同前提都是盈利兑现而非估值扩张, 而高盛 9-18 已把这个前提拆成三个可证伪的假设:半导体毛利率、AI 盈利贡献、股权投资收益 。9-26 增量:第二回合开打——本周长端重上 5.20%、美元四连阳至 101.24,9/23 标普 -0.75%;但指数在 7,704 一线横住、AI 上游(算力芯片/设备/存储)领涨 未断——对峙的记分牌没有翻页,「回踩守 7,656 与否」是下一个得分点, 当前记为中间状态。9-30 更新:9/25 冲高 7,743.41 收盘新高后两日回落至 7,670.84 ——回踩加深、7,656 上沿未失守,记分牌维持中间状态。
- 结论二(上修) · 目标价共识从 8100 上移到 8,700,但路径分歧未解。 高盛 9-18 的 12 个月 8,700 点——发布时点 +14%,以 9-29 收盘 7,670.84 计算剩余空间约 +13.5%——以 EPS 415/460 美元与 19 倍 PE 为算法,花旗与瑞银仍守年底 8,100;差异不是 方向而是时间与分母——花旗靠板块轮动(IT→周期、罗素 2000 YTD +23% 已在验证),瑞银靠现金流信仰(科技 OCF +37%),高盛靠盈利增速维持 11% 。EPS 读数仍必须剔除两类水分:GAAP 私募浮盈 (Google + Amazon 单季 990 + 530 亿,高盛合计口径约 1,500 亿、贡献 12%)与关税退款 (实际仅约 50 亿 vs 隐含 1,660 亿)。
- 结论三(保留 + 补强) · 最大的非对称在风格,历史样本同向。小盘与长久期成长的 下行由「加息 + CTA 止损 + vol 控制基金满仓」三重放大;价值/低波的下行保护被三家机构 (美银美林/高盛/汇丰)同时点名。新增的历史支持:首次加息后 6 个月价值 +1.8% vs 成长 -2.3%、12 个月 +6.2% vs +2.1%,但时间尺度是 6-12 个月,不是几天。
- 结论四(改口径) · AI 交易进入「证伪期」,且证伪的时间表被提前到 2028 年。 软件与半导体的跷跷板(8 月 +14% vs +5%)是第一轮验证;第二轮是资金闭环——hyperscalers 净利 5,990 亿 vs FCF 1,690 亿相差 4,300 亿,不等于发债融资需求;应核对现金流桥。「GPU→IOU」链上发行人利差走阔可能反噬 capex 融资,2027 年超大云厂投资级发债预测已上调至 4,200 亿美元、全球 AI 相关债务 5,780 亿美元;第三轮是盈利贡献本身——高盛 9-18 明确 AI 对指数盈利的贡献将从今年 +11pp 降至 2027 年 +7pp、2028 年转为 -(1)pp(原表述「2028 年见顶」过于笼统,现改为 「2028 年贡献转负」)。采用率缺口(46% 讨论 vs 12% 量化)仍是先行指标,散户筹码是 放大器。
- 结论五(改口径) · 验证窗口前移,且第一项检验已出结果:原「9/10-11 CPI → 9/15-16 FOMC」两个窗口已关闭;10 月中旬前的季节性窗口仍在进行,但其「能否突破 阻力」的检验已被 9/21 收盘 7,764.70 越线通过(改口径为「回踩 7,656-7,727 是否守住」; 9-26 更新:回踩已至;9-30 更新:9/29 收 7,670.84、回踩加深但仍守 7,656 上沿,中间状态) ;后续窗口依次是 10 月 FOMC(10 月概率读数 48.6%-70%、12 月累计 78.5%)→ 50 个交易日疲软窗口的终点(花旗)→ 三季报的「其他收入」消退速度 → 11 月中期选举 。
中外研究对照:谁在提供超额观点
· 国盛证券 9-22:复盘 1990 年代以来六轮加息——首次加息落地后常见「利空出尽式修复」, 但其持续性往往偏弱、月度级别承压居多,大盘/价值月度占优概率更高;
· 招银国际 9-22:把 9/21 的债市读作「能源通胀风险下降带来的期限溢价回落,而非货币政策 预期明显转鸽」——对分母端给条件式解读、不撤加息路径;
· 东吴证券 9-22:周报口径记录决议周道指领跌 -1.7% 的盘面结构,并给出政策条件句—— 「只要加息周期保持温和,股市应更多锚定于盈利而非利率」;
· 方正中期 9-22、金元证券 9-22:转述利率期货对年内加息的预期约 130%(即不止一次), 并记录个股盘面读数——Meta +11.43%、AMD +9.95%、Arm +17.16% ;
· 中金公司 9-24:沃什政策反应函数与政治周期关联度高、不宜线性外推,本轮加息周期可能 「短而浅」、之后或重启降息;1950 年以来短加息区间标普 500 区间收益中位数 +3.2%—— 继续看好中美科技股票与黄金;
· 五矿证券 9-24:年内预计再加息一次(点阵图 12 人 +25bp、4 人 +50bp),但「继续加息 风险仍在、市场反应已相对钝化」,科技股定价将更多取决于产业兑现;
· 国信证券 9-26:以 1997 年 3 月预防式加息后美股科技反弹做历史类比,科技第二波启动条件 渐备、高度取决于油价中枢下移与 AI 产业景气验证;
· 东方证券 9-26:AI 硬件景气延续、融资压力仍存——美股定价向芯片、设备、存储扩散, 但云厂信用利差重新走阔、股强债弱,资本开支与融资约束尚未缓解;
· 中银国际 9-24:基于库存周期的改进版 BL 模型建议未来 1-2 个季度增配美股与中债, 美股仓位重新上调; ·
② 外资立场:
· 高盛 9-18:12 个月目标 8,700 点,发布时点 +14%、按 9-29 收盘 7,670.84 计余约 +13.5%, 算法为 2027/2028 年 EPS 415/460 美元 + 19 倍 PE,回报来自盈利而非估值,并自陈半导体毛利率 70%→55% 对应指数盈利 -10% 的敏感度;
· 摩根大通 9-18:不给方向给地图——支撑 7,521-7,620、阻力 7,656-7,727、跌破下看 7,175-7,244,叠加六周至 10 月中旬的负面季节性窗口——该阻力区间已被 9/21 收盘 7,764.70 越线;
· 杰富瑞 9-17:历史统计——首次加息后 12 个月价值 +6.2% vs 成长 +2.1%,价值优于成长 ;
· 美银美林 FMS 9-15:仓位与情绪定位——53% 认为「做多全球半导体」是最拥挤交易、42% 指向 云厂 capex 是最可能的信用事件;配套 TIC 口径 7 月外资净买美股 1,396 亿美元; · 摩根士丹利 9-28:广度修复的裁决变量是债券波动率——若不熄火,一个月内广度与价格 折中收敛、随后年底强势收官;配置给出 AI 杠铃(赋能者 + 采用者); · 野村 9-28:MOVE 破 100 而 VIX 低迷——个股相关性低、原油波动率回落、远期 PE 已修正至 19 倍,股市旁观可能是理性; · 美银美林 9-29:「AI 看跌期权」失效是宏观市场的真正风险——AI 叙事中断将放大所有 宏观风险; · 高盛 9-29:3 个月中性、12 个月超配股票;股票上涨的最清晰路径在利率压力缓解; · 汇丰 9-28:「危险地带的舒适」——继续最大超配股票、最看好科技;广度疲弱是反向指标; · 巴克莱 9-28/9-30:年底目标上调至 7,950、中期选举已定价僵局;年末反弹取决于油价下跌、 趁波动率便宜买下行保护。
③ 差异点:外资给的是「可交易的坐标系」——目标点位 + 板块配置 + 资金流/仓位定位(TIC、美银美林 FMS、客户资金流账本);国内给的是「复盘与解释的框架」—— 历史周期统计复盘 + 盘面读数 + 政策条件句。两者互补而非替代:国内的复盘恰为外资的点位 提供时间尺度上的风险提示,但国内侧材料没有给出独立的目标点位或盈利敏感度测算。
逐季检查收入增速、订单转化、利润率、资本开支及自由现金流;把公司已披露结果、管理层指引与投行模型预测分开。对AI项目另看融资成本、再融资期限和客户集中度。
市场端继续观察样本广度与信用利差,不将当前目录样本冒充历史指数全体。29日盘中价格和此前28日收盘数据应分别标注,避免混成一个时间截面。
前次判断处置:上一版结论保留在研究沿革中;本章按照新事实和机构判断重新评估。
研究沿革与图表 · 十二 · 验证清单:财报兑现、AI资金缺口与广度
财报看收入、利润率、指引和现金流是否一致,AI看合同转交付、回款、资本开支与融资缺口,市场看信用与广度能否共同改善。指数盈利预测和单家公司项目模型分别验证,不在不同覆盖之间混算超预期比例。
行情与样本广度到16日,信用OAS到15日,资金周报覆盖截至14日。当前目录样本不代表完整历史指数成员,没有统一估值和盈利事实表时,不编造全市场PE、盈利弹性或历史警报。
上行确认要求盈利扩散、信用稳定和参与面扩大;下行失效条件是AI现金流回收恶化、融资受阻及更广需求下修。地缘与能源价格仍可能提高成本和政策终点,需保留为共同宏观约束。
研究沿革与图表 · 十二 · 风险与监测清单
- 风险 1 · 利率(已改口径;9-26 补读数):9/16 加息 25bp(12-0)已落地,但「连续加息」的 组合仍未定价——10 月加息概率本周读数 48.6%-70%、 12 月累计 78.5%;本周长端已二次验证压力:10Y 升至 5.20% (2007 年以来新高)、5Y 2007 年来首破 5%、TIPS 实际利率近 2.70%,9-30 更新:10Y 连升两日至 5.24%/5.26%(2007 年 7 月 以来最高),摩根士丹利 把终端上调至 4.25-4.5%,花旗认为还有约 200bp 空间 ;反向证据是德意志银行 9-18 的历史相关性——以 3.55% 的起始 CPI 代入, 首年理论加息幅度应超过 200bp,市场在周期初期习惯性低估。 原「10Y 目标 4.8%(出处未核)」的单一预测已被多情景定价取代。
- 风险 2 · 盈利质量(本次新增,取代原「2027 WFE 见顶」的单一表述): 半导体毛利率现处 70%(存储 80%),若回到 15 年均值 55%,指数盈利减少约 10%; AI 对盈利贡献 2026 年 +11pp → 2028 年 -(1)pp;约 1,500 亿股权投资收益贡献 12% 且 2027 年消退。设备股隐含 2027 见顶的风险仍在。
- 风险 3 · 季节性窗口(已改口径):摩根大通 9-18 的负面季节性窗口约六周至 10 月中旬,短期支撑 7,521-7,620,跌破后下看 7,175-7,244、Q4 中期支撑约 7,000;花旗的 50 个交易日疲软窗口与之重合。 口径修正:原「指数能否突破 7,656-7,727 阻力」的检验已被 9/21 收盘 7,764.70 越线通过,该风险的方向判断被价格否定、时间窗口仍在——检验标准改为「回踩 7,656-7,727 是否守住」,支撑簇转为下方防线;反向提醒:国盛证券 9-22 的历史样本显示此类利空出尽式修复持续性往往偏弱,月度级别美股承压居多。9-26 状态:回踩进行中——9/23-9/25 指数在区间内部暂守 7,656 上沿, 未触发 7,521-7,620 支撑簇检验;9-30 状态:回踩加深——9/29 收 7,670.84、更深退回区间内部,仍守住 7,656 上沿、未触发支撑簇检验 。
- 风险 4 · 持仓不对称:vol 控制基金满仓 + CTA 多头高企——波动率上行时只有卖单; 罗素 2000 距 CTA 止损仅 1.4%。
- 风险 5 · AI 发债:科技债供给挤压资本市场,信用利差走阔将反噬 AI 资本开支的 融资能力;规模已在放大——2027 年超大云厂投资级发债预测上调至 4,200 亿美元、 全球 AI 相关债务 5,780 亿美元,33% 的受访基金经理把「债券收益率无序 上升」列为最大尾部风险。
- 风险 6 · 事件日历:10 月 FOMC + 11 月中期选举 + 中东油价(能源 是股市关键变量);花旗 PULSE 框架价格/情绪/流动性与地缘(伊朗/石油)均偏负面、 牛市/熊市情景显示下行偏斜增加。
| 观察指标 | 读数 | 观察期 | 可用程度 | 阅读边界 |
|---|---|---|---|---|
| 标普 500 价格指数 | 7,743.98 指数 | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| 纳斯达克综合价格指数 | 26,549.85 指数 | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| VIX 波动率指数 | 16.91 指数 | 2026-10-28 | 可用 | 截至日最新有限观察;声明序列 |
| 21观察上涨样本比例 | 45.23 % | 2026-10-28 | 可用 | 逐证券后复权价格;剔除端点价格/复权因子无效的回报,未核验股息和完整历史成分;当前目录样本;当日5660代码,21观察有效5582;当日价格或复权因子无效38;无效价格保留空值、不回填因子1;七家组只用GOOGL不重复GOOG;幸存者偏差 |